
Банкротство контрагента: как заявить требование и не упустить долг
Увидели публикацию о банкротстве покупателя — значит, время пошло. Отложить «на завтра» здесь можно ценой голоса в процедуре, а порой и самих денег. Я, Семёнова Ольга Владимировна, не предлагаю бухгалтеру изображать арбитражного юриста. Но за один день он обязан зафиксировать процедуру, собрать первичку и дать директору ясный план. Ниже — куда заявлять требование ООО к контрагенту, что к нему приложить и почему дебиторку рано списывать.
Единого срока нет: сначала выясните, какая процедура введена
Когда директор сообщает, что контрагент «банкротится», мой первый вопрос один: какую процедуру ввёл суд? Это не педантизм. Для кредитора наблюдение, внешнее управление и конкурсное производство означают разное, а слово «банкротство» из переписки менеджеров ничего не доказывает. Значение имеют только судебный акт и опубликованное сообщение.
Откройте карточку дела в Картотеке арбитражных дел и сообщение в ЕФРСБ. Выпишите номер дела, дату публикации, вид процедуры, ФИО и контакты управляющего. Сверьтесь ещё и с «Коммерсантом»: по закону сведения размещают и в ЕФРСБ, и в официальном издании. Звонок должника, ваше внутреннее письмо или запоздалый ответ менеджера отсчёт срока не сдвигают. Календарь кредиторам не сочувствует.
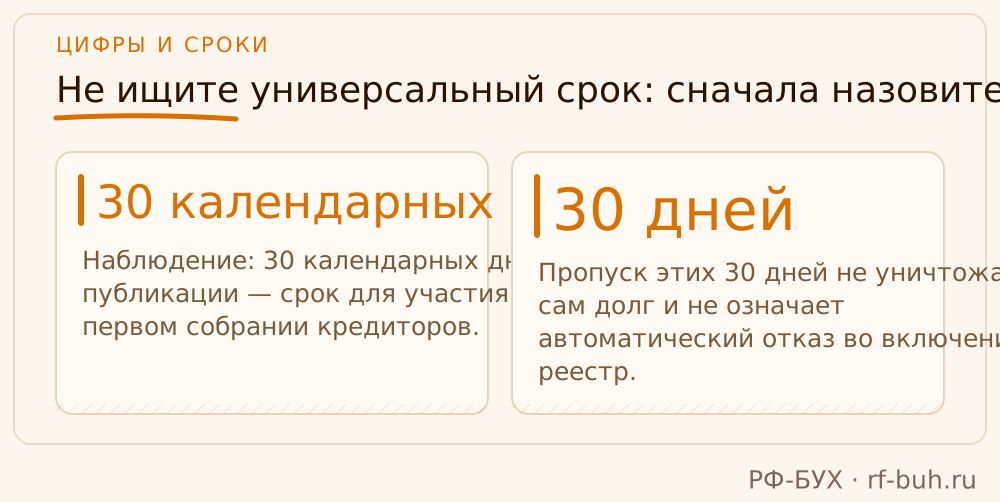
В наблюдении срок для требования, с которым кредитор рассчитывает попасть на первое собрание кредиторов, — 30 календарных дней со дня публикации. Если он пропущен, сам долг не исчезает и в реестр вас не обязательно откажутся включать. Однако голос на первом собрании, как правило, уже потерян. На крупной дебиторке такая «экономия» времени обходится дорого: именно первое собрание может задать направление всей процедуры.
- Наблюдение: 30 календарных дней со дня публикации — чтобы участвовать в первом собрании кредиторов.
- Внешнее управление: заявить требование можно в любой момент процедуры.
- Конкурсное производство: реестр закрывается через два месяца после публикации сведений о признании должника банкротом и об открытии конкурсного производства.
- Если реестр уже закрыт, требование подать всё равно можно, но платят по нему только из имущества, которое останется после расчётов с реестровыми кредиторами.
Первые сутки после публикации: что делаю я
Я не стала бы писать должнику длинное письмо и дожидаться, пока он «пришлёт все документы». Должник в банкротстве обычно уже не распоряжается процессом по-прежнему, а управляющий не обязан восстанавливать за вас ваш документооборот. Поэтому сразу определите ответственного внутри компании. Бухгалтер готовит цифры и первичку, директор решает, подавать ли требование и на какой бюджет рассчитывать, юрист подключается, если есть спорные обстоятельства.
Проверьте три пункта. Первый — сумма основного долга после всех оплат, зачётов и возвратов. Второй — дата, когда возникло обязательство: от неё зависит, реестровое требование или текущее, и какая у него очередность. Третий — доказательства. Оборотно-сальдовая ведомость нужна вам самим, но для суда она не подтверждает, что долг возник. Это рабочая схема, а не пропуск в реестр.
Согласно действующей редакции статьи 71 Закона о банкротстве, в наблюдении требование отправляют в арбитражный суд в электронном виде по процессуальным правилам, а также должнику и временному управляющему. При внешнем управлении заявление уходит в суд и внешнему управляющему, тоже электронно. Уточните, как подавать именно в вашем деле, и храните подтверждения отправки копий отдельно. Довод «секретарь отправляла» в споре не работает.
- Сохраните PDF публикации и определение суда о введении процедуры.
- Сверьте долг по банковской выписке и по субсчёту расчётов с контрагентом.
- Разложите документы по времени: договор, исполнение, приёмка, частичная оплата, претензия.
- Сделайте отдельный расчёт: основной долг, проценты, неустойка, судебные расходы.
- Назначьте внутреннюю дату подачи хотя бы на несколько дней раньше крайнего срока.
Чем подтвердить долг: что работает, а что не стоит считать главным
Частая ошибка — приложить акт сверки и решить, что всё сделано. Акт полезен как свидетельство того, что расчёты признаны. Но историю обязательства он не заменяет. Управляющий и суд смотрят, была ли поставка или услуга на самом деле, кто подписывал документы, согласуются ли даты, была ли частичная оплата. В банкротстве первичку читают строже, чем при обычной претензии. Ничего личного: конкурсная масса одна, а претендентов на неё много.
По поставке я собрала бы договор со спецификациями, УПД или накладные, транспортные документы (если есть), счёт-фактуру, переписку о заказе и приёмке, акт сверки и банковские документы о частичной оплате. По работам и услугам добавьте техзадание, отчёты, акты сдачи-приёмки и переписку о замечаниях. Если спор уже решил суд, приложите вступивший в силу акт. Опора сильная, но заявление о включении в конкретное дело о банкротстве он не отменяет.
Расчёт вынесите в отдельный документ и пишите его понятно, не скорописью. Основной долг, проценты, договорную неустойку и судебные расходы разнесите по строкам, укажите пункт договора или норму, период начисления и итог. Неустойку не прячьте в основной долг: для требований кредиторов важна правовая природа каждой суммы. Тогда на возражения управляющего у вас будет что ответить по существу.
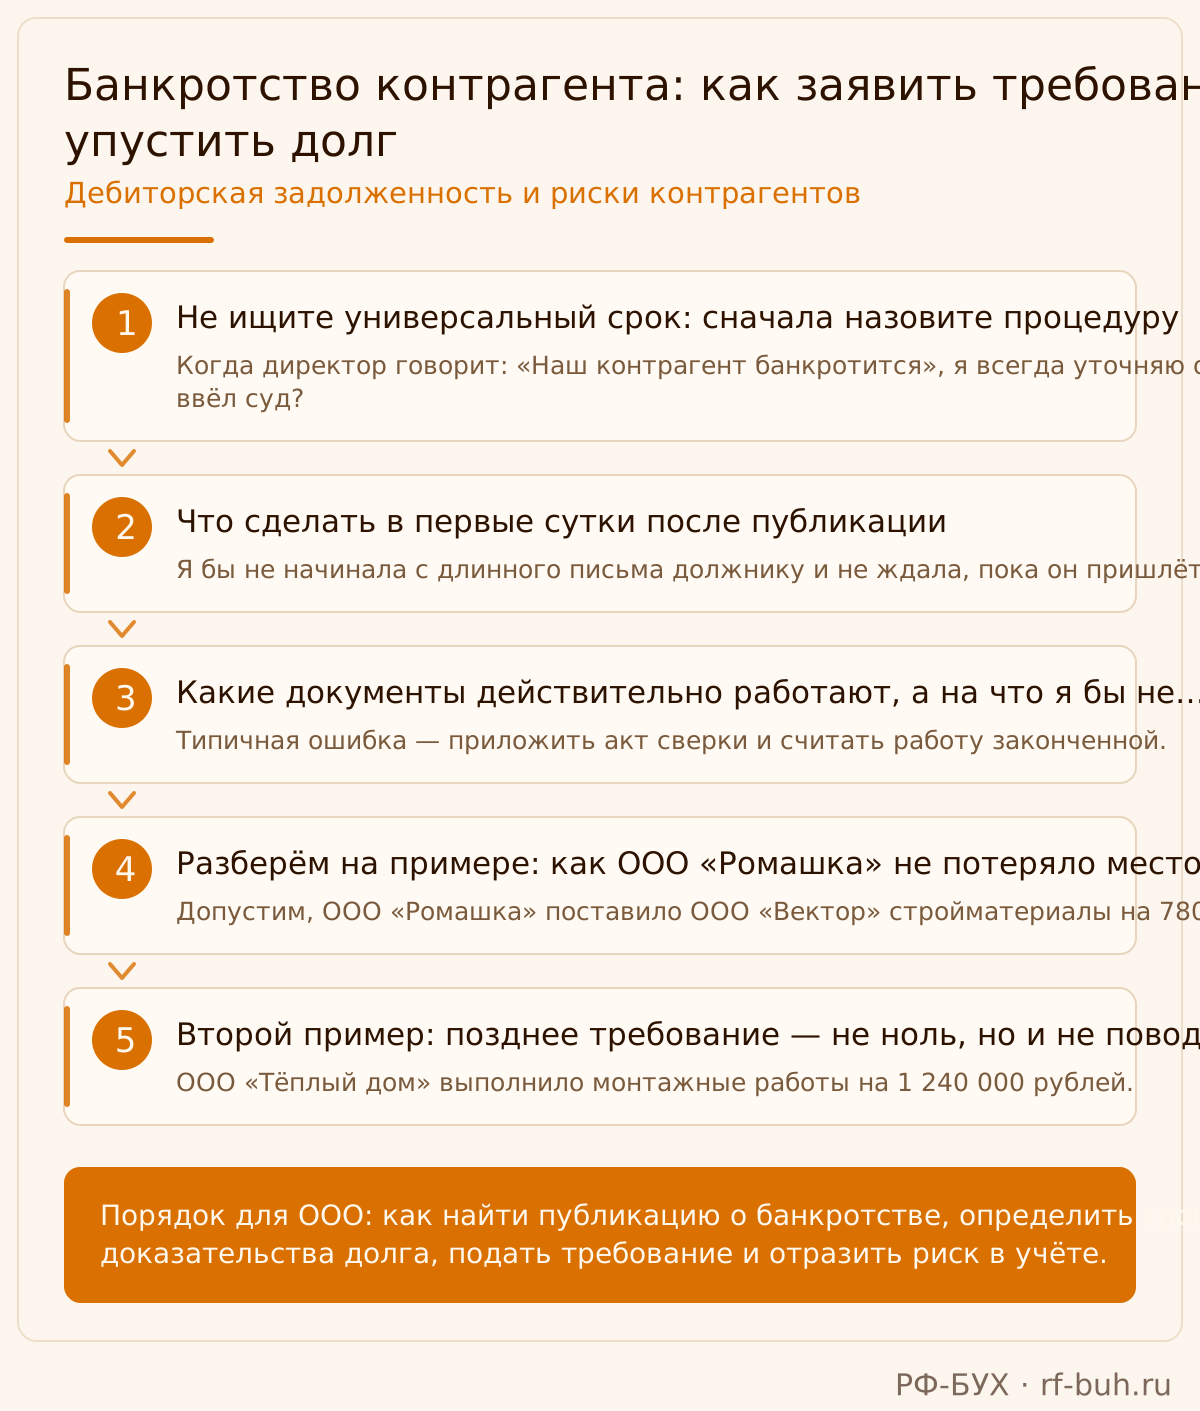
- Договор, приложения, заказы и спецификации.
- УПД, накладные, акты, отчёты и другие документы об исполнении.
- Платёжные поручения, акты зачёта, документы о возвратах — если были.
- Акт сверки и деловая переписка — как дополнение, а не единственное доказательство.
- Расчёт долга и доверенность, если заявление подписывает не руководитель.
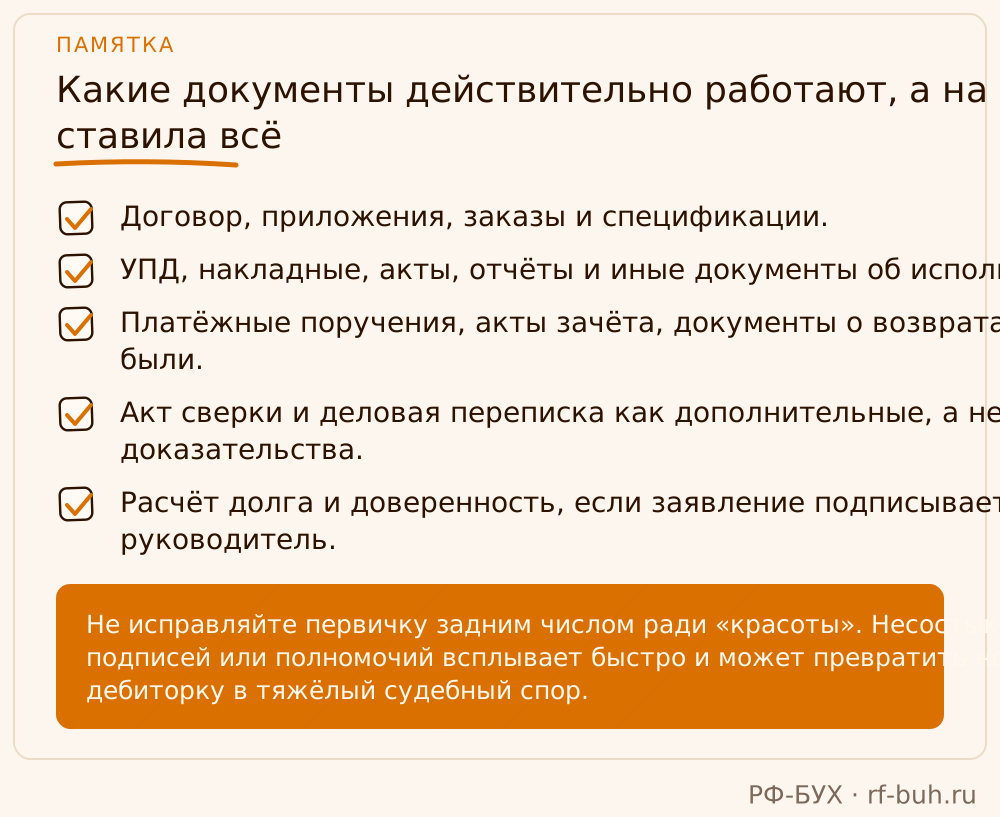
Пример 1: ООО «Ромашка» успело заявить требование в наблюдении
Предположим, ООО «Ромашка» поставило ООО «Вектор» стройматериалы на 780 000 рублей, а покупатель заплатил лишь 180 000 рублей. Остаток основного долга — 600 000 рублей. В договоре есть неустойка, а в бухгалтерии лежат договор, две спецификации, УПД и акт сверки. 5 февраля вышло сообщение о введении наблюдения. Директор «Ромашки» хочет дождаться ответа на очередную претензию и договориться без суда. Знакомая, но неудачная ставка.
Я поступила бы так. В тот же день бухгалтер сверяет 600 000 рублей с банком и первичкой и отдельно считает договорную неустойку. Затем готовится заявление о включении требования: к нему — договор, спецификации, УПД, акт сверки, платёжка на 180 000 рублей и расчёт. Пока идут 30 календарных дней, заявление уходит электронно в арбитражный суд, а копии — должнику и временному управляющему. Подтверждения отправки лежат рядом с заявлением, а не в почте менеджера.
Допустим, управляющий оспаривает часть неустойки, но поставку и основной долг не оспаривает. Бросать дело не нужно. «Ромашка» даёт расчёт по периодам и ссылку на пункт договора о санкции, а суд рассматривает спорную часть отдельно. Итог — не гарантия выплаты, а сохранённая позиция кредитора: у основного долга есть доказательства, и компания успела заявиться на первое собрание. В таких историях скорость — это не суета, а обычная финансовая дисциплина.
Пример 2: требование подано с опозданием — шансы остаются, но небольшие
ООО «Тёплый дом» выполнило монтаж на 1 240 000 рублей. Заказчик оплатил 440 000 рублей, остальные 800 000 рублей повисли в дебиторке. Бухгалтер звонил, слал напоминания, но ЕФРСБ не смотрел. О конкурсном производстве компания узнала спустя три месяца после публикации, когда двухмесячный срок закрытия реестра истёк. Директору я не скажу «всё потеряно»: это неправда. Обещать взыскание тоже было бы нечестно.
Требование нужно подать немедленно и без новых пауз: договор, акты, расчёт 800 000 рублей, переписка о сдаче работ и подтверждение частичной оплаты. Закон разрешает удовлетворить позднее требование из имущества, оставшегося после расчётов с включёнными в реестр кредиторами. Кроме того, с 29 мая 2024 года статья 142 прямо допускает восстановление срока судом по ходатайству кредитора, если причины уважительные. Это не кнопка «исправить ошибку», так что планом А я бы её не считала.
Дальше «Тёплому дому» стоит оценить не только свой долг, но и экономику процедуры: из чего состоит конкурсная масса, какие требования уже включены, что показала инвентаризация, как идут торги и оспаривание сделок. Активов почти нет, а требование позднее — директору нужна трезвая оценка перспектив и расходов. Бухгалтерия обязана дать цифры и документы, а не поддерживать иллюзию, будто любое определение суда само превращается в деньги.
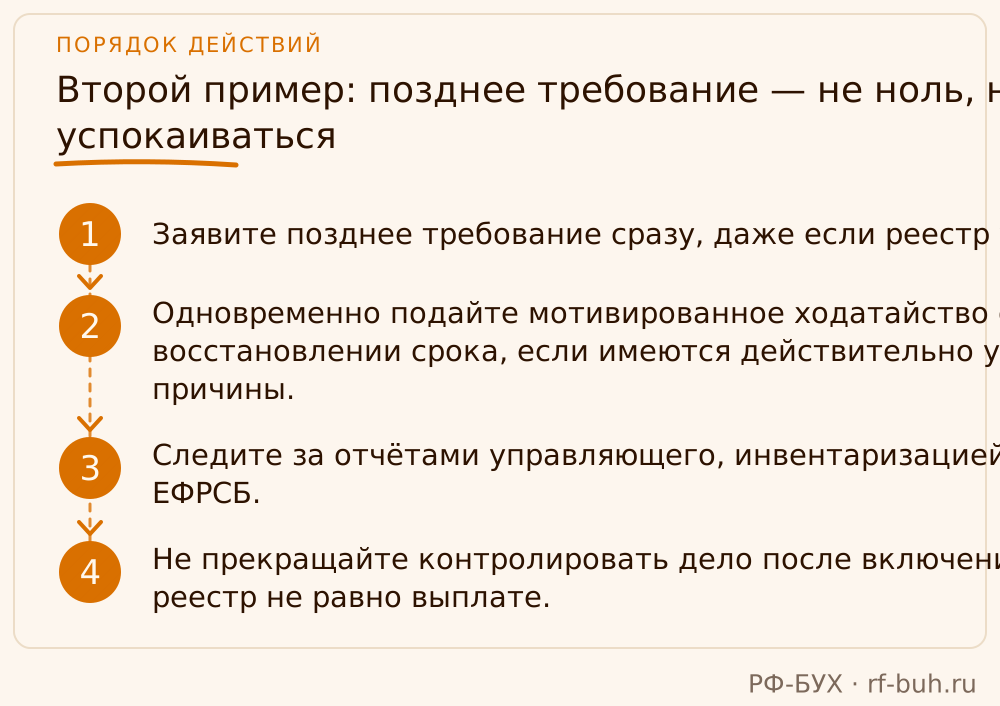
- Подайте позднее требование сразу, даже если реестр закрыт.
- Одновременно заявите мотивированное ходатайство о восстановлении срока, если есть действительно уважительные причины.
- Читайте в ЕФРСБ отчёты управляющего, итоги инвентаризации и сообщения о торгах.
- Контроль после включения не снимайте: место в реестре ещё не выплата.
Бухучёт и налоги: сначала защитите требование, потом оценивайте долг
Банкротство контрагента — веский повод пересмотреть оценку дебиторки в бухучёте, но не автоматическое основание её списать. Пункт 70 Положения по ведению бухучёта требует создавать резерв по сомнительным долгам, если задолженность не погашена или с высокой вероятностью не будет погашена в срок, а гарантий нет. Размер считают по каждому долгу отдельно, исходя из финансового состояния должника и вероятности погашения. Старт процедуры банкротства — именно тот факт, который при инвентаризации и подготовке отчётности не обойти.
Для налога на прибыль публикация о наблюдении или конкурсном производстве сама по себе не указана в пункте 2 статьи 266 НК РФ как основание признать долг безнадёжным. Общие основания другие: истечение срока исковой давности, прекращение обязательства из-за невозможности исполнения, акт госоргана, ликвидация организации; есть и отдельное основание для некоторых постановлений пристава об окончании исполнительного производства. Налоговый резерв по сомнительным долгам — самостоятельный механизм статьи 266, и расход, который вы уже учли, им дублировать нельзя.
Для ООО на УСН с 2026 года есть существенная новинка. Подпункт 45 пункта 1 статьи 346.16 НК РФ разрешает учитывать иные расходы по правилам главы 25 НК РФ при соблюдении общих условий УСН. Поэтому прежнее утверждение «при УСН списанная дебиторка базу не уменьшает, перечень закрыт» повторять механически уже нельзя. Но это не право списать любой долг по факту публикации: сперва должно появиться основание признать долг безнадёжным по статье 266 НК РФ, а затем нужно проверить документальное подтверждение, связь с деятельностью и кассовые правила статьи 346.17. По спорной сумме я оформила бы расчёт и документы служебной запиской, а не переносила чужую проводку из чата.
- Проведите инвентаризацию дебиторки и зафиксируйте оценку вероятности погашения.
- Создайте в бухучёте резерв по сомнительным долгам, если выполнены условия пункта 70 Положения № 34н.
- В налоговом учёте долг из-за одной лишь публикации о банкротстве не списывайте.
- Если вы на УСН «доходы минус расходы», в 2026 году отдельно проверьте применимость подпункта 45 пункта 1 статьи 346.16 и статьи 266 НК РФ.
Из практики: поставщик стройматериалов чуть не упустил срок для требования
К нам на обслуживание пришло ООО «СтройОпт Регион» — небольшой поставщик отделочных материалов. Заказчик, ООО «Тёплый дом», не оплатил две поставки на общую сумму 684 300 рублей, и дебиторка повисла. Руководитель надеялся договориться, но потом заметил в почте уведомление о публикации по банкротству контрагента и позвонил мне.
Сначала я выяснила, какая процедура введена и когда вышло сообщение. В отношении должника ввели наблюдение, публикация появилась десять дней назад. Медлить было нельзя: чтобы участвовать в первом собрании кредиторов, требование следовало направить в срок, считая от даты публикации.
Папку доказательств собрали сразу: договор поставки, спецификации, универсальные передаточные документы по обеим отгрузкам, товарно-транспортные накладные, акт сверки и переписка, в которой покупатель долг не отрицал, а просил отсрочку. Суммы в документах и в учёте я сверила отдельно. По одному УПД была частичная оплата 40 000 рублей, поэтому в требование вошла не первоначальная стоимость поставки, а фактический остаток — 644 300 рублей.
Затем мы составили требование, посчитали основной долг и договорную неустойку на дату подачи — 18 950 рублей, приложили документы и отправили комплект в арбитражный суд, временному управляющему и самому должнику. Отправили с описью вложения, квитанции сложили в отдельную папку: в таких делах это не формальность, а часть доказательств.
Требование приняли к рассмотрению и позже включили в реестр. Деньги клиент в тот же момент, разумеется, не получил: банкротство — не быстрый возврат долга. Зато ООО «СтройОпт Регион» сохранило статус кредитора и право получать сведения о ходе процедуры. Оно не оказалось в положении компании, которая вспомнила о долге, когда делить уже почти нечего.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно ли включиться в реестр без решения суда о взыскании?
Да. К заявлению прикладывают либо судебный акт, либо иные документы, которые подтверждают обоснованность требования: договор, первичку, расчёт, платёжные документы и другие доказательства. Решение суда облегчает доказывание, но заявить требование в деле о банкротстве всё равно нужно.
30 дней при наблюдении — это срок закрытия реестра?
Нет. Это срок предъявления требований для участия в первом собрании кредиторов. Заявить требование можно и позже, но голосовать на первом собрании кредитор, как правило, уже не сможет.
Можно ли восстановить пропущенный двухмесячный срок в конкурсном производстве?
Можно попросить суд восстановить срок, если причины уважительные. Автоматически это не происходит, поэтому лучше сразу подать требование, мотивированное ходатайство и подтверждающие документы.
Надо ли списывать дебиторку сразу после сообщения о банкротстве?
Нет. В бухучёте оценивают вероятность погашения и при необходимости создают резерв. Для налога на прибыль и УСН сама публикация не служит общим основанием признать долг безнадёжным по пункту 2 статьи 266 НК РФ.
На что опираемся
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» — ст. 28 — опубликование сведений; п. 1–3 ст. 71 — 30 календарных дней в наблюдении, электронная подача в арбитражный суд и направление должнику и временному управляющему; п. 1 ст. 100 — предъявление требований в любой момент внешнего управления; п. 1, 4 ст. 142 — закрытие реестра через два месяца в конкурсном производстве, восстановление срока при уважительных причинах и последствия поздней подачи. Редакция, действующая в 2026 году; порядок рассмотрения по ст. 71 изменён Федеральным законом от 29.05.2024 № 107-ФЗ.
- Арбитражный процессуальный кодекс РФ — ст. 65 — обязанность лица доказать обстоятельства, на которые оно ссылается; нормы процессуального законодательства применяются к электронной подаче заявления в арбитражный суд.
- Налоговый кодекс РФ, часть вторая — п. 2 и п. 4 ст. 266 — основания признания безнадёжных долгов и налоговый резерв по сомнительным долгам; подп. 45 п. 1 ст. 346.16 — иные расходы при УСН с 01.01.2026; п. 1 ст. 346.17 — кассовый метод признания доходов и расходов при УСН.
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменение подп. 45 п. 1 ст. 346.16 НК РФ, вступившее в силу с 01.01.2026: возможность учитывать при УСН иные расходы, определяемые в порядке главы 25 НК РФ.
- Приказ Минфина России от 29.07.1998 № 34н — п. 70 Положения по ведению бухгалтерского учёта и бухгалтерской отчётности в РФ: создание резерва по сомнительным долгам, условия и индивидуальная оценка его величины.
- Приказ Минэкономразвития России от 05.04.2013 № 178 — порядок опубликования сведений, предусмотренных Законом № 127-ФЗ, в газете «Коммерсантъ».