
Заблокировали счёт по 115-ФЗ: пошаговый план действий на первые сутки
Если вам сегодня пришло из банка короткое сообщение вроде «ограничено дистанционное обслуживание» или «приостановлена операция» со ссылкой на 115-ФЗ — скорее всего, вы читаете это с пересохшим горлом и мыслью «а зарплату-то чем платить». Давайте без паники разберём, что именно произошло, что сделать буквально в первые сутки и чего делать категорически нельзя, чтобы не превратить неприятную ситуацию в тупиковую.
Сначала выдохните и поймите, что именно у вас заблокировали
Слово «блокировка» в быту одно, а за ним прячутся совершенно разные вещи, и от того, какая именно у вас, зависит буквально всё: куда бежать, что нести и в какие сроки укладываться. Поэтому первое, что я прошу сделать клиента, — не метаться, а точно назвать, что случилось. Чаще всего встречаются четыре сценария. Первый — банк приостановил или отказал в проведении конкретной операции (платёж завис, деньги на месте, но не уходят). Второй — отключили дистанционное обслуживание, то есть интернет-банк и мобильное приложение, при этом сам счёт формально жив. Третий, самый тяжёлый, — к вам применили меры как к клиенту высокой степени риска по статье 7.7 закона № 115-ФЗ (так называемая «красная» зона). Четвёртый — операции приостановлены по решению Росфинмониторинга или по постановлению суда/следствия, и это уже совсем другая история.
Разница принципиальна. Отказ в одной операции и блокировку интернет-банка банк вправе снять сам, стоит ему получить от вас внятные пояснения и документы. А вот меры по статье 7.7 возникают только тогда, когда и Банк России по своей платформе, и ваш банк одновременно отнесли вас к высокой группе риска, — и снимаются они уже не через одного операциониста, а через специальную процедуру. Поэтому, пока вы не вытащили из банка формулировку «на основании какого пункта» и «в связи с какой операцией», вы, по сути, лечите вслепую. Моя первая просьба всегда одна: получите от банка письменную, а не устную причину.
Первые сутки: что делать по шагам
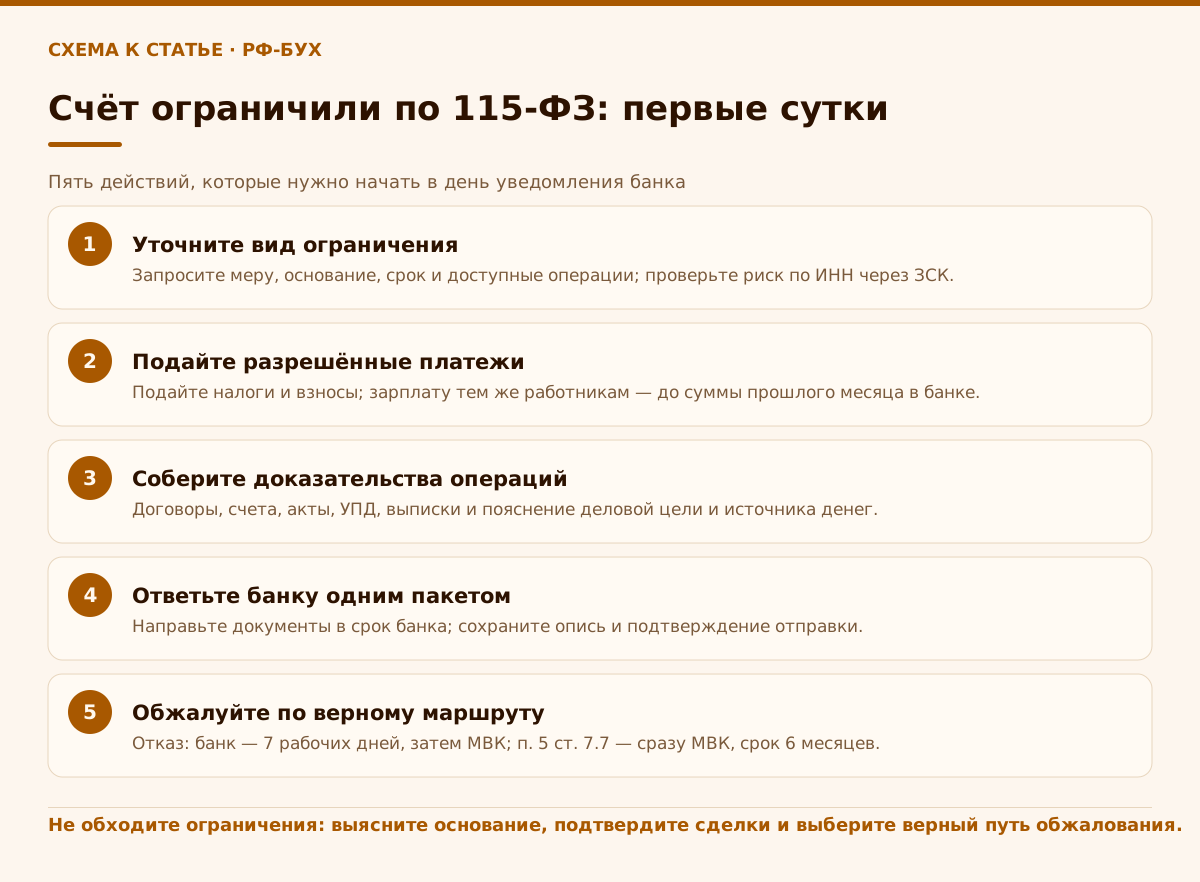
Первые сутки решают не потому, что завтра станет поздно юридически, — сроки на обжалование измеряются неделями и месяцами. Они решают потому, что именно сейчас вы либо соберёте нормальную доказательную базу и зададите спокойный тон переписке, либо наделаете резких движений, которые потом будут работать против вас. Поэтому план на день я предлагаю такой — по порядку, не перескакивая.
Отдельно подчеркну пункт про деньги. Самая частая ошибка в первые часы — попытаться «спасти» остаток: раздёргать его мелкими платежами, снять наличными, перевести на карту физлица или на счёт в другом банке. С точки зрения антиотмывочного контроля это ровно тот самый паттерн, которого алгоритмы и ждут от недобросовестного клиента. Вы не спасёте деньги — вы подтвердите подозрения. Остаток при мерах по статье 7.7 вам всё равно не отдадут вперёд процедуры, а вот картину себе испортите.
- Свяжитесь с банком и зафиксируйте причину письменно. Позвоните персональному менеджеру или на горячую линию, но итог просите продублировать в чате банк-клиента или на почту: какой пункт какого закона, какая операция/период вызвали вопросы, какой уровень риска вам присвоен.
- Запросите у банка точный перечень документов и срок их предоставления. Банки обычно дают список и дедлайн (нередко от 3 до 7 рабочих дней) — записывайте дату, до которой нужно ответить.
- Проверьте, не встали ли критичные платежи. Налоги, взносы и зарплата при «красной» блокировке проводятся в особом порядке (об этом ниже) — не ждите, пока наступит просрочка молча.
- Начните собирать документы под подозрительные операции: договоры, счета, акты, накладные, платёжки, деловую переписку с контрагентом. Цель — показать реальность и экономический смысл сделки.
- Подготовьте короткое деловое пояснение: чем занимается компания, что это были за операции, почему они обычны для вашего бизнеса. Пишите по-человечески и по существу, без воды.
- Не трогайте остаток: никаких срочных снятий наличных, дробления платежей и переброски денег на карты физлиц или в другой банк.
- Параллельно обеспечьте расчёты с людьми и бюджетом законными способами и зовите бухгалтера или профильного специалиста — чем раньше, тем дешевле обойдётся.
Какие платежи проходят даже при самой жёсткой блокировке
Это та часть, которую в панике почти никто не знает, а она спасает нервы и деньги. Даже когда к клиенту применены меры высокой степени риска по пункту 5 статьи 7.7 — то есть расходные операции по сути заморожены — закон в пункте 6 той же статьи прямо перечисляет, что всё-таки разрешено. И это не «на усмотрение банка», а норма закона. Поэтому, если менеджер говорит «у вас всё заблокировано, вообще всё», — это повод вежливо сослаться на пункт 6 статьи 7.7.
Что проходит в первую очередь: платежи в бюджет — налоги, сборы, таможенные и иные обязательные платежи, страховые взносы. Дальше — заработная плата работникам, которые получали её у вас и до введения мер, но в размере не больше, чем в предыдущем месяце. Разрешены предусмотренные Трудовым кодексом гарантии и компенсации (кроме оплаты проезда и найма жилья), а также пенсии, стипендии, пособия, алименты, выплаты по возмещению вреда жизни и здоровью. Проходят платежи по кредитному договору, если он был заключён до применения мер. Для индивидуального предпринимателя и членов его семьи, не имеющих самостоятельного дохода, закон разрешает снимать до 30 000 рублей в месяц на каждого такого человека — на жизнь. Отдельно прописаны операции на случай банкротства и ликвидации.
Понимание этого списка снимает половину паники уже в первый день. Да, бизнес действительно встаёт: вы не оплатите нового поставщика, не выведете прибыль, не рассчитаетесь по новому договору. Но люди с голоду не останутся, а государство не начислит вам пени из-за того, что «счёт заблокировали». Налоги и зарплату вы провести обязаны и вправе — и именно с этих платежей я рекомендую начинать, не дожидаясь окончания разбирательства.
Как узнать свой уровень риска и за что вообще прилетело
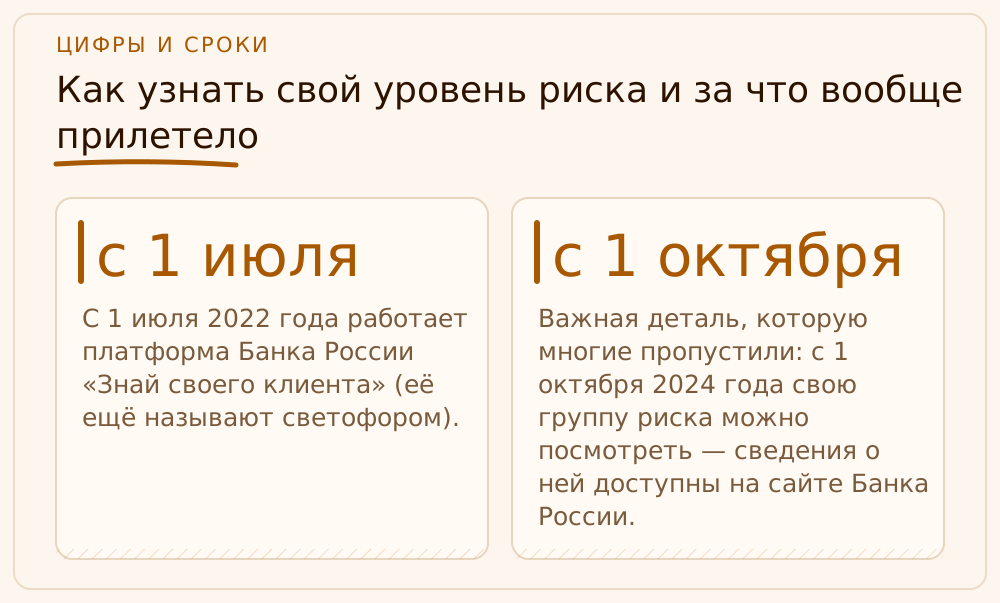
С 1 июля 2022 года работает платформа Банка России «Знай своего клиента» (её ещё называют светофором). ЦБ по своим данным относит каждое юрлицо и ИП к одной из трёх групп риска: низкой (зелёной), средней (жёлтой) или высокой (красной). Это оценка рисков отмывания, а не «чёрная метка» навсегда. Важная деталь, которую многие пропустили: с 1 октября 2024 года свою группу риска можно посмотреть — сведения о ней доступны на сайте Банка России. Поэтому в первые же сутки имеет смысл проверить, в какой вы зоне по версии ЦБ: это сразу подсказывает, насколько серьёзно всё и каким путём идти.
Жёлтая и тем более зелёная зона — это ещё не приговор. По зелёной клиенту, как правило, не могут отказать в открытии счёта или в операции с таким же «зелёным» контрагентом. А вот высокая, «красная», группа — это основание для тех самых мер по статье 7.7, но только если и банк со своей стороны оценил вас так же. Оценка банка и оценка ЦБ — две разные вещи, и жёсткие меры включаются на их пересечении.
За что попадают? Банк и платформа смотрят на поведение по счёту. Классические триггеры: транзитный характер платежей (деньги приходят и тут же уходят, не задерживаясь), массовое снятие наличных, резкое несоответствие назначения платежей вашим ОКВЭД, работа с большим числом сомнительных контрагентов, уплата налогов в размере, явно несопоставимом с оборотами, частая смена назначения платежа. Признаки необычных и транзитных операций Банк России в своё время обобщил в методических рекомендациях (например, 18-МР и 19-МР 2017 года). Если честно оценить свой счёт по этому списку, обычно становится понятно, что именно насторожило банк, — а значит, что именно вам предстоит объяснить документами.
Как снимать ограничения: два пути обжалования
Теперь самое важное — как возвращать счёт к жизни. Путь зависит от того, что именно вам ограничили, и смешивать эти дорожки нельзя. Первый путь — когда банк отказал в конкретной операции или в заключении договора счёта. Здесь закон (пункты 13.4–13.6 статьи 7) даёт двухуровневый механизм: сначала вы представляете в сам банк документы и пояснения, подтверждающие, что оснований для отказа нет. Банк обязан их рассмотреть. Если он устранил сомнения — отлично, ограничения снимаются. Если банк остался при своём — вы идёте на второй уровень, в межведомственную комиссию (МВК) при Банке России. Её решение для банка обязательно: признала комиссия отказ необоснованным — банк исполняет.
Второй путь — когда вам присвоили высокую степень риска. Это отдельная процедура по статье 7.8: заявление о пересмотре подаётся в Банк России, требования к нему и порядок рассмотрения установлены Указанием Банка России от 23.09.2024 № 6853-У. По итогу уровень риска могут понизить, и тогда меры по статье 7.7 снимаются. Порядок работы самой межведомственной комиссии регулируется Положением Банка России от 23.09.2024 № 842-П; по общему правилу комиссия рассматривает заявление не более 20 рабочих дней, и ещё несколько дней уходит на уведомление о решении. Заявление в МВК не примут, пока вы не прошли первый уровень — то есть не попытались решить вопрос с банком или с Банком России напрямую.
И третий рубеж на случай, если комиссия не помогла, — суд. В арбитраж имеет смысл идти, когда банк не смог обосновать ограничения: практика знает решения в пользу бизнеса, когда банк произвольно, без доказательств лишал клиента возможности распоряжаться счётом. Но суд — это долго, поэтому я всегда за то, чтобы выжать максимум на досудебных этапах. И ещё нюанс: если вы одновременно уйдёте и в комиссию, и в суд, приоритет у суда — комиссия тогда рассматривать заявление не станет.
- Отказ в операции / в открытии счёта → документы в банк, затем, если банк не снял отказ, — межведомственная комиссия при Банке России (ст. 7 п. 13.4–13.6).
- Высокая («красная») группа риска → заявление о пересмотре в Банк России по ст. 7.8 (Указание № 6853-У), порядок МВК — Положение № 842-П.
- Комиссия отказала или бездействует → арбитражный суд; но подавать в суд и в МВК одновременно нельзя — приоритет у суда.
Чего делать нельзя, чтобы не сделать себе хуже
За годы практики я собрала грустную коллекцию действий, которые в панике совершают предприниматели и которые превращают решаемую историю в затяжную. Разберу их, чтобы вы не наступили на эти грабли. Главная ошибка — игнорировать запрос банка. Если банк дал срок на документы, а вы молчите, он совершенно законно трактует молчание не в вашу пользу и может пойти по жёсткому сценарию вплоть до расторжения договора. Два и более отказа в проведении операций за календарный год — и у банка появляется право в одностороннем порядке расторгнуть договор счёта.
Вторая ошибка — присылать документы «для галочки» или, хуже того, подогнанные задним числом. Банковские комплаенс-специалисты видят это насквозь, а один пойманный на нестыковке документ обнуляет доверие ко всему пакету. Третья — пытаться вывести деньги любой ценой: дробить суммы, снимать наличные, гонять средства между своими счетами и картами. Я повторю это ещё раз, потому что это важнее всего: такое поведение не спасает деньги, а подтверждает ровно те подозрения, из-за которых всё и началось.
Четвёртая ошибка — бросить «плохой» счёт и молча открыть новый в другом банке, рассчитывая начать с чистого листа. Не начнёте: платформа «Знай своего клиента» едина для всей банковской системы, и ваша группа риска переедет за вами. Новый банк увидит ту же оценку и, скорее всего, встретит вас так же настороженно. Правильная стратегия — не убегать, а спокойно и аргументированно снимать ограничения там, где они возникли, и параллельно приводить в порядок то, что к ним привело.
Разберём на примере
Чтобы всё это не висело в воздухе, пройдём два учебных, вымышленных примера — по шагам, с цифрами. Представим ООО «Терракот-Снаб», небольшую оптовую фирму. В понедельник утром директор не может зайти в интернет-банк, а на почту падает сообщение: дистанционное обслуживание ограничено, банк просит пояснения по платежам за последние два месяца со ссылкой на 115-ФЗ. Что насторожило банк: месяц назад «Терракот-Снаб» получила крупную предоплату 3 000 000 рублей и в течение трёх дней почти полностью развела её по пяти новым контрагентам, с которыми раньше не работала, с размытым назначением «оплата по договору». Классический транзит в глазах алгоритма.
Директор действует по плану первых суток. Шаг первый — пишет в банк и получает письменно: причина — транзитный характер операций, срок на документы 5 рабочих дней. Шаг второй — проверяет зону риска на сайте ЦБ: пока жёлтая, высокой группы нет, значит меры по статье 7.7 не включены, речь об отказе в обслуживании, который снимает сам банк. Шаг третий — собирает по каждому из пяти платежей договор, счёт, товарные накладные и переписку, показывающие, что это реальные закупки товара под конкретную поставку. Шаг четвёртый — готовит деловое пояснение на одну страницу: чем занимается фирма, почему была крупная предоплата и почему деньги быстро ушли поставщикам (условия сделки). Пакет уходит в банк на третий день. Ещё через несколько дней банк снимает ограничение дистанционного обслуживания. Деньги в этом сценарии не вывели веером, не сняли налом — и именно поэтому история закончилась быстро.
Второй пример жёстче. ИП Шумаков, грузоперевозки, обнаружил, что расходные операции заморожены: и банк, и платформа ЦБ отнесли его к высокой, «красной», группе риска. Тут банк своей волей меры уже не снимет. Шумаков первым делом убеждается, что жизненно важное всё-таки проходит: по пункту 6 статьи 7.7 он платит налоги и страховые взносы, перечисляет зарплату двум водителям в пределах прошлого месяца и снимает на себя 30 000 рублей на жизнь. Параллельно он подаёт в Банк России заявление о пересмотре высокой степени риска (статья 7.8, по требованиям Указания № 6853-У), приложив документы о реальности перевозок — договоры с заказчиками, путевые листы, акты. Дальше вопрос рассматривает межведомственная комиссия в срок до 20 рабочих дней. Если риск понизят — ограничения снимаются; если нет — остаётся дорога в суд. Важно: даже в «красной» зоне Шумаков не остался без денег на жизнь и не сорвал расчёты с бюджетом — потому что знал про пункт 6.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Банк заблокировал интернет-банк, но говорит, что счёт не арестован. Это 115-ФЗ?
Скорее всего да — это одна из мягких мер: ограничение дистанционного обслуживания при формально живом счёте. Платёжки в такой ситуации часто можно принести в офис банка на бумаге. Снимается это, как правило, самим банком после того, как вы представите пояснения и документы по операциям, которые его насторожили. Обязательно получите от банка письменно, по какому закону и пункту введено ограничение и какие именно операции вызвали вопросы.
Если счёт под мерами, я вообще не смогу платить налоги и зарплату?
Сможете. Пункт 6 статьи 7.7 закона № 115-ФЗ прямо разрешает даже при самых жёстких мерах платить налоги, сборы, страховые взносы и иные обязательные платежи в бюджет, а также зарплату работникам, которые получали её и до введения мер, в размере не больше, чем в предыдущем месяце. Разрешены и ряд выплат по Трудовому кодексу, пенсии, пособия, алименты. Для ИП и членов его семьи без дохода закон позволяет снимать до 30 000 рублей в месяц на каждого на жизнь.
Сколько времени занимает разблокировка?
Честный ответ — по-разному, и точный срок заранее не назовёт никто. Если дело в отказе по операции и вы быстро принесли убедительные документы, банк может снять ограничение за несколько рабочих дней. Если включились меры по высокой группе риска и дело дошло до межведомственной комиссии при Банке России, она по общему правилу рассматривает заявление не более 20 рабочих дней плюс несколько дней на уведомление. Суд — это уже месяцы. Поэтому скорость во многом в ваших руках: чем быстрее и аккуратнее собран пакет, тем короче путь.
Можно просто открыть счёт в другом банке и работать дальше?
Это кажется очевидным решением, но чаще всего оно не работает. Платформа «Знай своего клиента» единая для всей банковской системы: ваша группа риска видна любому банку, и высокая оценка переедет за вами. Новый банк увидит ту же картину и встретит так же настороженно, а то и откажет в открытии счёта. Разумнее снимать ограничения там, где они возникли, и устранять их причину, а не менять вывеску банка.
Что будет, если просто не отвечать банку?
Худший из вариантов. Молчание банк трактует не в вашу пользу: он вправе оставить отказ в силе, а при двух и более отказах в проведении операций за календарный год — в одностороннем порядке расторгнуть договор банковского счёта. После этого вернуть деньги и репутацию куда сложнее. Даже если вы не согласны с банком, отвечать на его запрос нужно обязательно и в срок — спорить следует документами, а не игнором.
Как узнать свою группу риска по платформе ЦБ?
С 1 октября 2024 года сведения о присвоенной вам группе риска доступны на сайте Банка России — то есть вы можете проверить, относит ли вас ЦБ к низкой, средней или высокой группе. Это полезно сделать в первые же сутки: если вы в высокой («красной») зоне, готовьтесь к процедуре по статье 7.8; если в жёлтой или зелёной, а ограничение всё равно есть, вопрос, скорее всего, решается напрямую с банком.
На что опираемся
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов…» — ст. 7.7 п. 5 — меры в отношении клиента высокой степени риска; п. 6 — операции, которые разрешены даже при этих мерах (налоги и взносы, зарплата не более прошлого месяца, выплаты по ТК, для ИП и семьи без дохода — до 30 000 ₽/мес на человека).
- Федеральный закон от 07.08.2001 № 115-ФЗ — ст. 7 п. 13.4–13.6 — обжалование отказа банка: сначала документы в банк, затем межведомственная комиссия при Банке России, решение которой для банка обязательно; ст. 7.8 — пересмотр высокой степени (уровня) риска.
- Положение Банка России от 23.09.2024 № 842-П — порядок работы межведомственной комиссии при Банке России и сроки рассмотрения заявлений (по общему правилу — не более 20 рабочих дней).
- Указание Банка России от 23.09.2024 № 6853-У — требования к заявлению о пересмотре высокой степени (уровня) риска совершения подозрительных операций и порядок его рассмотрения Банком России.
- Статья 859 Гражданского кодекса РФ — п. 1 — право клиента по своему заявлению в одностороннем порядке и без объяснения причин расторгнуть договор банковского счёта; основания и порядок расторжения счёта.
- Платформа Банка России «Знай своего клиента» (ЗСК), cbr.ru — три группы риска (низкая/средняя/высокая), работает с 01.07.2022; с 01.10.2024 сведения о своей группе риска доступны клиенту на сайте Банка России.