
Сотрудники на ГПХ и самозанятые: где проходит грань с трудовым договором
За годы аутсорсинга я видела десятки компаний, которые перевели часть людей на договоры ГПХ или оформили как самозанятых — и спят спокойно, пока не придёт запрос из инспекции. Грань между законной подрядной работой и завуалированным трудовым договором тоньше, чем кажется, и проходит она не по названию документа, а по сути отношений. Разберём, где именно бизнес попадает под переквалификацию и во что это обходится в 2026 году.
Почему бизнес уходит в ГПХ и самозанятость — и в чём настоящий риск
Мотив всегда один и тот же — деньги. За штатного сотрудника работодатель платит страховые взносы по единому тарифу и удерживает НДФЛ как налоговый агент, ведёт кадровый учёт, оплачивает отпуска и больничные, соблюдает гарантии Трудового кодекса. По договору ГПХ взносы на травматизм платятся только если это прямо записано в договоре, а трудовых гарантий нет вовсе. А самозанятый на НПД сам платит налог 4 или 6 % со своего дохода, и у заказчика при корректном оформлении не возникает ни взносов, ни НДФЛ, ни отчётности по этому человеку. Экономия на одном «сотруднике» легко доходит до 30–40 % фонда оплаты труда — отсюда и соблазн.
Но соблазн этот обоюдоострый. Налоговая давно научилась видеть схемы в автоматическом режиме: расчёты по страховым взносам, чеки приложения «Мой налог», банковские проводки и данные Социального фонда сводятся в единую картину. Если инспекция или суд решат, что под договором ГПХ или самозанятостью скрывались трудовые отношения, отношения переквалифицируют — со всеми доначислениями за весь период, пенями и штрафами. Моя рекомендация проста: прежде чем оформить человека не в штат, честно ответьте себе — это разовый результат или постоянная функция. Если функция — никакой договор вас не спасёт.
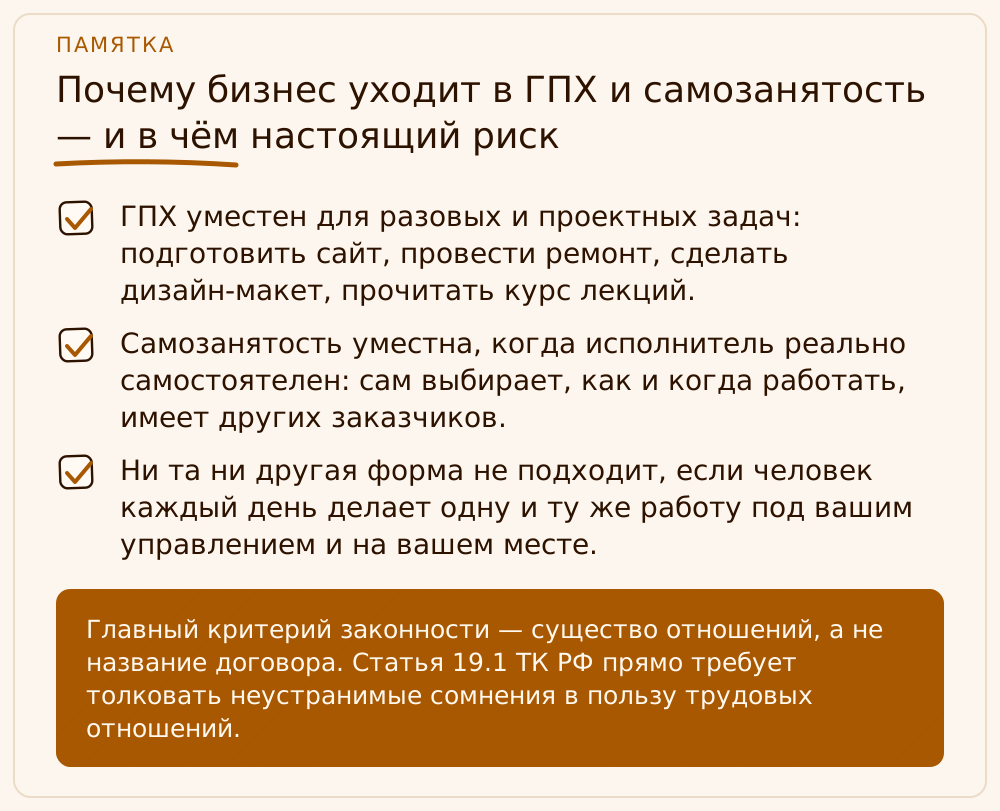
- ГПХ уместен для разовых и проектных задач: подготовить сайт, провести ремонт, сделать дизайн-макет, прочитать курс лекций.
- Самозанятость уместна, когда исполнитель реально самостоятелен: сам выбирает, как и когда работать, имеет других заказчиков.
- Ни та ни другая форма не подходит, если человек каждый день делает одну и ту же работу под вашим управлением и на вашем месте.
Что закон считает трудовыми отношениями
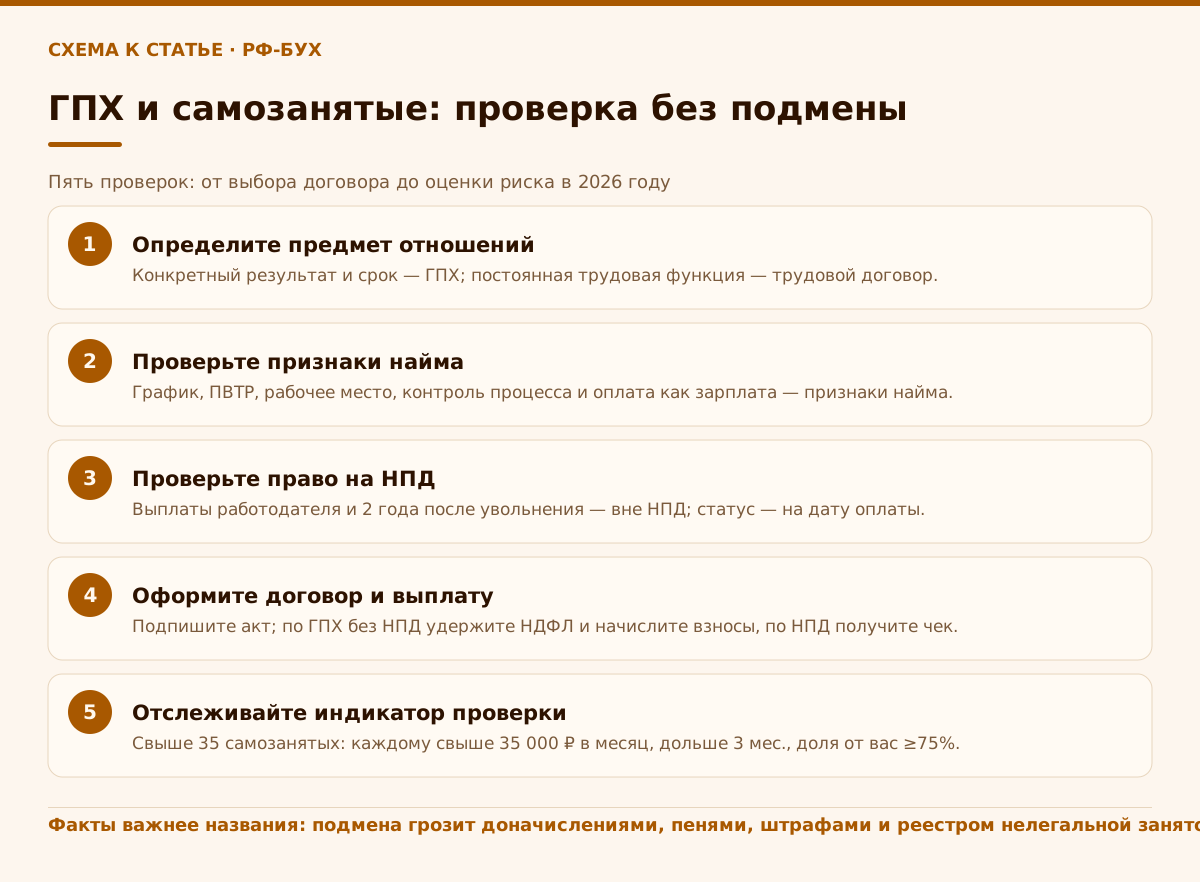
Фундамент здесь — три статьи Трудового кодекса. Статья 15 ТК РФ определяет трудовые отношения и прямо запрещает заключать гражданско-правовые договоры, которые фактически их регулируют. Статья 19.1 ТК РФ описывает механизм признания отношений трудовыми — это может сделать сам работодатель, инспекция труда, а в спорных случаях суд, причём все неустранимые сомнения толкуются в пользу наличия трудовых отношений. Статья 67 ТК РФ вводит понятие фактического допуска: если человека допустили к работе с ведома работодателя, трудовой договор считается заключённым, даже когда на бумаге его нет.
Как именно отличать одно от другого, подробно разъяснил Пленум Верховного Суда РФ в постановлении от 29.05.2018 № 15. Суд перечислил признаки, по которым отношения признаются трудовыми, и этими же ориентирами пользуются налоговая и Минтруд. Ключевых признаков несколько: работник выполняет не конкретный результат, а трудовую функцию по определённой должности или специальности; он лично и постоянно включён в деятельность организации; подчиняется правилам внутреннего трудового распорядка и режиму работы; трудится на оборудовании и территории работодателя; получает оплату регулярно, как правило дважды в месяц, а не за сданный результат.
Отдельно подчеркну: бремя доказывания здесь во многом на стороне работодателя. Если проверяющий увидел внешние признаки трудовых отношений, именно компании придётся объяснять, почему договор всё-таки гражданско-правовой. Поэтому важно не только правильно назвать документ, но и вести себя в соответствии с ним: не составлять на подрядчика табель, не включать его в графики смен, не выдавать ему корпоративную должность и не требовать соблюдения трудового распорядка.
- Личное выполнение работы и устойчивая трудовая функция, а не разовый результат.
- Подчинение правилам внутреннего распорядка, режиму и руководителю.
- Рабочее место, оборудование и материалы предоставляет работодатель.
- Регулярная оплата примерно равными суммами дважды в месяц.
- Интегрированность человека в основную деятельность компании.
Самозанятые: когда НПД законен, а когда это схема
Налог на профессиональный доход введён Федеральным законом от 27.11.2018 № 422-ФЗ. Для бизнеса это удобный режим: самозанятый сам формирует чек в приложении «Мой налог», сам платит 6 % с доходов от юрлиц и ИП, а у заказчика не возникает ни страховых взносов, ни обязанностей налогового агента. Но в самом законе заложен предохранитель против подмены штата. По пункту 8 части 2 статьи 6 Закона № 422-ФЗ не признаются объектом НПД доходы от оказания услуг и работ заказчикам, которые были работодателями этого человека, если с момента увольнения прошло менее двух лет. Проще говоря, перевести своих сотрудников в самозанятые и работать с ними дальше нельзя — минимум два года после увольнения их доход у вас под НПД не попадает.
Статья 6 Закона № 422-ФЗ содержит и другие ограничения: режим не применяется, в частности, к доходам в рамках трудовых отношений, от продажи недвижимости и транспорта, от сдачи в аренду нежилой недвижимости, от деятельности по договорам поручения, комиссии и агентским договорам. Поэтому самозанятость — это не универсальная замена трудового договора, а режим для узкого круга самостоятельной деятельности.
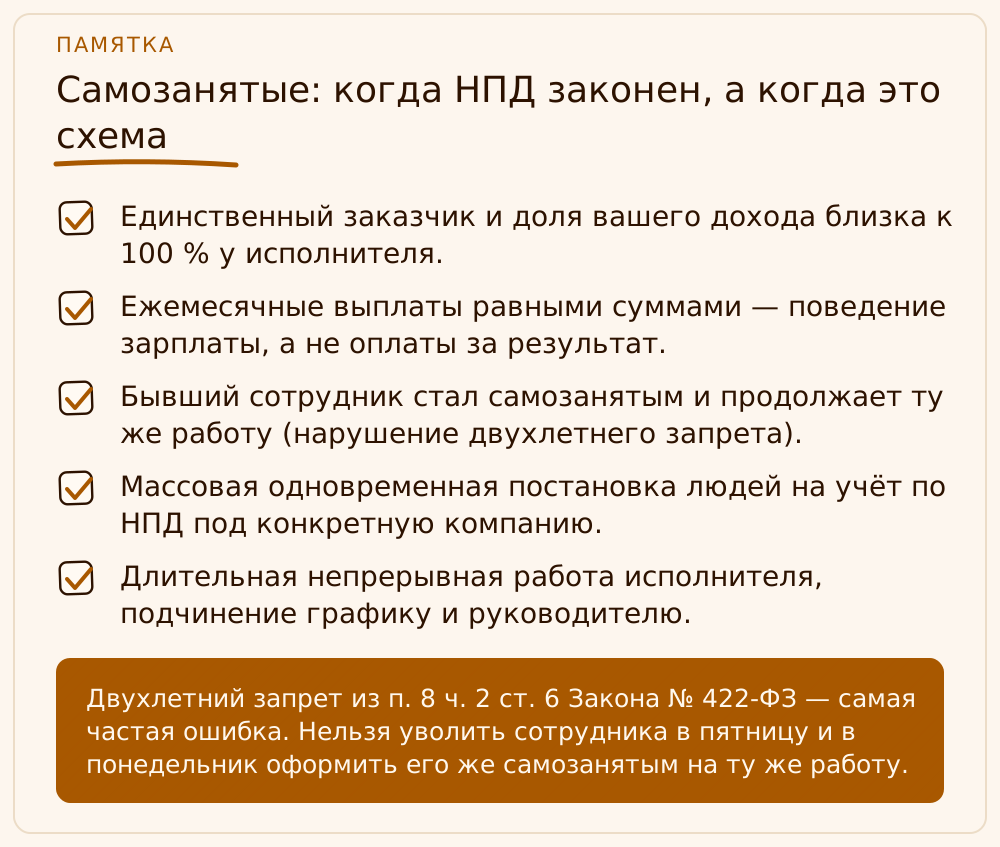
ФНС выработала собственный скоринг «лжесамозанятости» и гоняет по нему базы автоматически. Красные флаги, по которым компанию отбирают на проверку, хорошо известны из писем налоговой: у самозанятого единственный заказчик — вы; выплаты приходят ежемесячно примерно равными суммами, как зарплата; человек снялся с должности и тут же стал к вам же самозанятым; организация массово ставит людей на учёт как плательщиков НПД в один период; исполнитель работает у вас на постоянной основе уже много месяцев. Один-два признака сами по себе не приговор, но их совокупность практически гарантирует запрос, а затем и переквалификацию.
- Единственный заказчик и доля вашего дохода близка к 100 % у исполнителя.
- Ежемесячные выплаты равными суммами — поведение зарплаты, а не оплаты за результат.
- Бывший сотрудник стал самозанятым и продолжает ту же работу (нарушение двухлетнего запрета).
- Массовая одновременная постановка людей на учёт по НПД под конкретную компанию.
- Длительная непрерывная работа исполнителя, подчинение графику и руководителю.
Трудовой договор, ГПХ и самозанятый: сравнение
Чтобы увидеть разницу наглядно, я свожу три формы в одну таблицу. Обратите внимание: отличие проходит по характеру обязательства (процесс труда или конкретный результат), по тому, кто платит налоги и взносы, и по наличию трудовых гарантий.
| Критерий | Трудовой договор | Договор ГПХ | Самозанятый (НПД) |
|---|---|---|---|
| Предмет | Трудовая функция, процесс труда | Конкретный результат, объём работ | Конкретная услуга или работа по чеку |
| Регулирование | ТК РФ | ГК РФ (глава 37, 39) | ГК РФ + Закон № 422-ФЗ |
| НДФЛ | Удерживает работодатель | Удерживает заказчик | Платит сам исполнитель (НПД 6 %) |
| Страховые взносы | Да, единый тариф | Да, кроме травматизма (если нет в договоре) | Нет у заказчика |
| Режим и подчинение | Распорядок, график, руководитель | Исполнитель сам организует работу | Исполнитель полностью самостоятелен |
| Оплата | Зарплата дважды в месяц | За результат по акту | По факту услуги, чек из «Мой налог» |
| Гарантии (отпуск, больничный) | Да | Нет | Нет |
| Бывший работодатель | — | Допустим | Запрет 2 года (п. 8 ч. 2 ст. 6 422-ФЗ) |
Если вы смотрите на свой договор ГПХ и видите, что по сути он описывает процесс, режим и подчинение из левой колонки, — это сигнал, что форма выбрана неверно. Договор нужно либо переписать под реальный разовый результат, либо признать, что перед вами штатная позиция, и оформить трудовой договор.
Где вы палитесь: контроль ФНС, комиссии и реестр нелегальной занятости
Контроль за подменой трудовых отношений вышел за рамки одной только налоговой. Федеральный закон от 12.12.2023 № 565-ФЗ «О занятости населения в Российской Федерации» ввёл систему противодействия нелегальной занятости. В регионах созданы межведомственные комиссии — порядок их работы утверждён постановлением Правительства РФ от 03.05.2024 № 571. Комиссии анализируют сигналы о подмене трудовых отношений, зарплатах ниже МРОТ и массовой работе с самозанятыми, причём налоговые органы вправе передавать им сведения, составляющие налоговую тайну.
Отдельный инструмент давления — публичный реестр работодателей, у которых выявлены факты нелегальной занятости. Его ведёт Роструд с 1 января 2025 года, порядок формирования утверждён постановлением Правительства РФ от 21.02.2024 № 194. Попадание в открытый реестр — это не только репутационный удар, но и повод для внеплановых проверок. На практике отбор в этот контур начинается именно с тех признаков, о которых мы говорили: единственный заказчик у пачки самозанятых, бывшие сотрудники среди исполнителей, ежемесячные ровные выплаты.
Моя практическая логика проста: если ваши договоры ГПХ и работа с самозанятыми честные, подготовьте доказательства самостоятельности исполнителей заранее — переписку о проекте, акты с измеримым результатом, подтверждение того, что у человека есть другие клиенты. Если же схема действительно маскирует штат, лучше легализовать отношения добровольно до запроса, чем объясняться с комиссией и платить задним числом.
- Межведомственные комиссии по нелегальной занятости (ПП РФ от 03.05.2024 № 571).
- Публичный реестр Роструда с 01.01.2025 (ПП РФ от 21.02.2024 № 194).
- Автоматический скоринг ФНС по РСВ, чекам «Мой налог» и банковским проводкам.
- Обмен данными между ФНС, Социальным фондом и инспекцией труда.
Сколько стоит переквалификация: взносы, НДФЛ, пени и штрафы в 2026
Когда отношения признают трудовыми, компания получает начисления за весь период, что человек фактически работал. Первое — страховые взносы по единому тарифу. В 2026 году это 30 % с выплат в пределах единой предельной базы 2 979 000 рублей на человека (постановление Правительства РФ от 31.10.2025 № 1705) и 15,1 % с сумм сверх базы. Здесь важная перемена 2026 года: прежняя универсальная льгота для малого и среднего бизнеса отменена. Пониженный тариф 15 % с части выплат свыше 1,5 МРОТ (это 40 639,5 рубля при МРОТ 27 093 рубля) теперь доступен только компаниям из приоритетных отраслей по перечню из распоряжения Правительства РФ от 27.12.2025 № 4125-р при доле профильного дохода не менее 70 %; для обрабатывающих производств МСП действует тариф 7,6 %. Остальной малый бизнес при переквалификации получит доначисление по полной ставке 30 %.
Второе — НДФЛ. Работодатель признаётся налоговым агентом, который не удержал и не перечислил налог с выплат переквалифицированному работнику. Третье — пени за каждый день просрочки по взносам и налогу. И наконец, штрафы. По статье 123 НК РФ за неудержание и неперечисление НДФЛ агенту грозит штраф 20 % от суммы. По статье 122 НК РФ за неуплату взносов — 20 % от суммы, а если инспекция докажет умышленность схемы, штраф вырастает до 40 %.
Отдельный штраф предусмотрен за саму подмену. По части 4 статьи 5.27 КоАП РФ за уклонение от оформления трудового договора или заключение гражданско-правового договора, фактически регулирующего трудовые отношения, штраф составляет для должностных лиц 10 000–20 000 рублей, для ИП 5 000–10 000 рублей, для юридических лиц 50 000–100 000 рублей. За повторное нарушение (часть 5 статьи 5.27 КоАП РФ) санкции жёстче: дисквалификация должностного лица на срок от одного года до трёх лет, для ИП штраф 30 000–40 000 рублей, для юрлиц 100 000–200 000 рублей. В сумме за год-два работы «серой» бригады доначисления и штрафы легко перекрывают всю мнимую экономию.
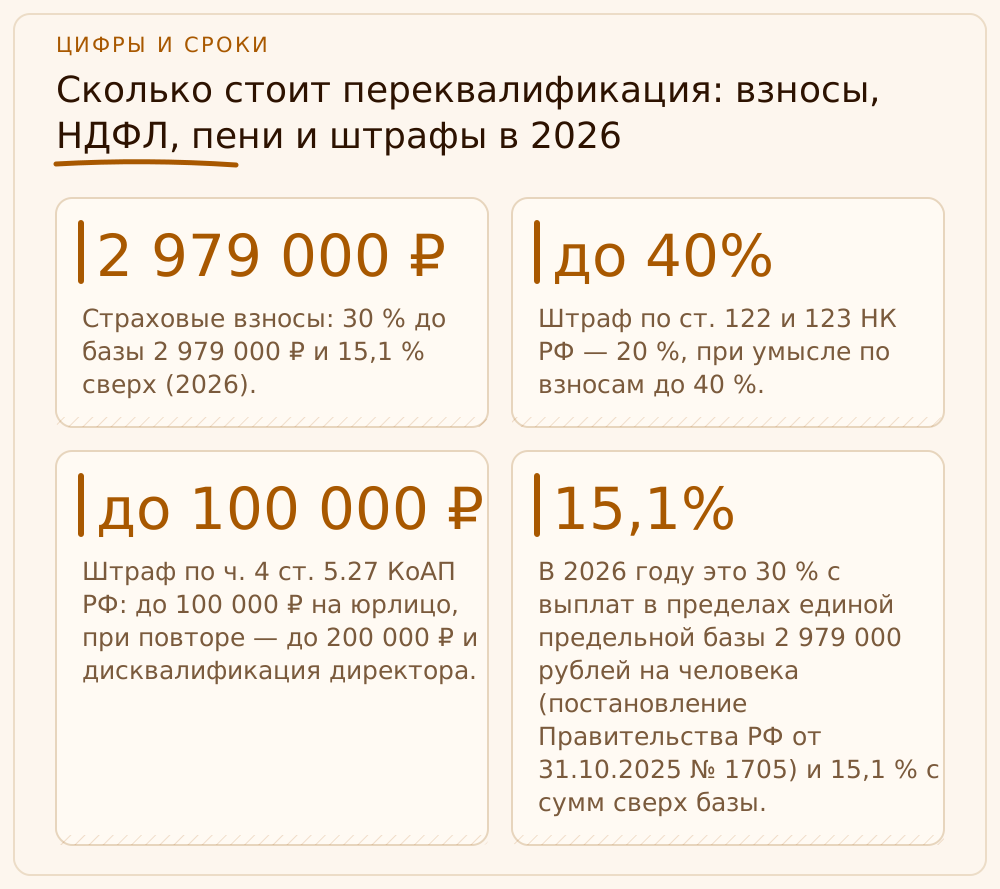
- Страховые взносы: 30 % до базы 2 979 000 ₽ и 15,1 % сверх (2026).
- НДФЛ, не удержанный как агентом, плюс пени за каждый день просрочки.
- Штраф по ст. 122 и 123 НК РФ — 20 %, при умысле по взносам до 40 %.
- Штраф по ч. 4 ст. 5.27 КоАП РФ: до 100 000 ₽ на юрлицо, при повторе — до 200 000 ₽ и дисквалификация директора.
Разберём на примере
Пример учебный, все организации и цифры условные — так я показываю логику расчёта, а не реальных клиентов. ООО «Лесная артель» держало штат из десяти курьеров, а потом перевело их всех в самозанятые: уволили, через неделю оформили как плательщиков НПД и продолжили развозить заказы по тем же маршрутам и графику. Инспекция увидела три явных признака: массовая постановка на учёт в один период, единственный заказчик у всех десяти и нарушение двухлетнего запрета работать с бывшим работодателем. Отношения переквалифицировали в трудовые.
Дальше простая арифметика. Допустим, каждый курьер получал 60 000 рублей в месяц, а схема работала 12 месяцев — это 7 200 000 рублей выплат по десяти людям за год. На эту базу начисляют взносы по ставке 30 % — 2 160 000 рублей (льготы МСП «Лесная артель» уже не положены). НДФЛ 13 %, не удержанный агентом, — ещё 936 000 рублей. Сверху пени за просрочку, штраф по статье 122 НК РФ, а поскольку схема явно умышленная, инспекция вправе применить 40 %. Добавьте штраф по части 4 статьи 5.27 КоАП РФ на юрлицо. Итог — около трёх миллионов рублей начислений плюс штрафы против мнимой экономии.
Второй случай аккуратнее. ИП Гранатов нанял веб-разработчика по договору ГПХ, чтобы тот сделал сайт. Но в договоре оказались режим работы с 9 до 18, подчинение, рабочее место в офисе и фиксированная оплата 50 000 рублей дважды в месяц в течение полугода без привязки к результату. Для проверяющего это трудовая функция, а не разовый результат. Гранатову пересчитали взносы и НДФЛ за шесть месяцев и выписали штраф по статье 5.27 КоАП РФ как ИП. Вывод, который я всегда повторяю клиентам: один проект — один результат — один акт; как только появляется график, оклад и бессрочность, вы уже в зоне трудового договора.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно ли вообще работать с самозанятыми и по ГПХ без риска?
Да, и я всегда это подчёркиваю: обе формы законны. Риск возникает не от самого факта работы с самозанятым или подрядчиком, а от подмены — когда под этими договорами скрывается постоянная трудовая функция. Если исполнитель реально самостоятелен, выполняет разовый или проектный результат, сам организует работу и имеет других заказчиков, претензий быть не должно. Храните доказательства этой самостоятельности.
Можно ли оформить бывшего сотрудника как самозанятого?
Нет, если с момента увольнения прошло меньше двух лет. По пункту 8 части 2 статьи 6 Закона № 422-ФЗ доходы самозанятого от бывшего работодателя в течение двух лет после увольнения не признаются объектом НПД. То есть такой доход всё равно облагается как обычная выплата физлицу — с НДФЛ и взносами, а сама конструкция выглядит как явная схема и почти наверняка привлечёт внимание.
По каким признакам ФНС вычисляет подмену?
Налоговая смотрит совокупность: единственный ли вы заказчик у исполнителя, приходят ли выплаты ежемесячно примерно равными суммами, не был ли человек вашим сотрудником, не ставили ли вы людей на учёт по НПД массово в один период, как долго и на какой основе исполнитель работает. Сами по себе один-два признака не фатальны, но их сочетание — повод для запроса и переквалификации.
Что грозит компании при переквалификации в 2026 году?
Доначисление страховых взносов по тарифу 30 % (сверх базы 2 979 000 рублей — 15,1 %), доначисление не удержанного НДФЛ, пени и штрафы по статьям 122 и 123 НК РФ (20 %, а при умысле по взносам до 40 %). Плюс административный штраф по части 4 статьи 5.27 КоАП РФ — до 100 000 рублей на юрлицо, а при повторном нарушении до 200 000 рублей и дисквалификация руководителя. Всё это — за весь фактический период работы.
Полагается ли малому бизнесу льгота по взносам при доначислении?
С 2026 года универсальная льгота для МСП отменена. Пониженный тариф 15 % с выплат свыше 1,5 МРОТ сохранён только для компаний из приоритетных отраслей по перечню Правительства (распоряжение от 27.12.2025 № 4125-р) при доле профильного дохода от 70 %, а для обрабатывающих производств действует 7,6 %. Остальной малый бизнес при переквалификации заплатит взносы по полной ставке 30 %.
Как обезопасить себя заранее?
Проверьте каждый договор ГПХ и каждого самозанятого по сути отношений, а не по названию: есть ли измеримый результат и акт, нет ли режима, оклада и подчинения, не ваш ли это бывший сотрудник, есть ли у исполнителя другие клиенты. Сомнительные позиции безопаснее перевести в штат. Мы в «РФ-БУХ» проводим такой аудит кадров и зарплаты и помогаем привести оформление в порядок до прихода запроса.
На что опираемся
- ТК РФ — ст. 15 — запрет подмены трудовых отношений договором ГПХ; ст. 19.1 — признание отношений трудовыми, сомнения в пользу работника; ст. 67 — фактический допуск к работе.
- Постановление Пленума ВС РФ от 29.05.2018 № 15 — Признаки трудовых отношений: личное выполнение трудовой функции, подчинение режиму и распорядку, рабочее место и оборудование работодателя, регулярная оплата.
- Федеральный закон от 27.11.2018 № 422-ФЗ — Режим НПД; ст. 6 — доходы, не признаваемые объектом; п. 8 ч. 2 ст. 6 — запрет НПД по доходам от текущего и бывшего (в течение 2 лет) работодателя.
- Федеральный закон от 12.12.2023 № 565-ФЗ — Противодействие нелегальной занятости; межведомственные комиссии (ПП РФ от 03.05.2024 № 571); публичный реестр Роструда с 01.01.2025 (ПП РФ от 21.02.2024 № 194).
- НК РФ и тарифы взносов 2026 — Единый тариф 30 % / 15,1 % сверх базы 2 979 000 ₽ (ПП РФ от 31.10.2025 № 1705); льгота МСП 15 % свыше 1,5 МРОТ — только приоритетные отрасли (распоряжение № 4125-р); штрафы ст. 122 и 123 НК РФ (20 %, до 40 %).
- КоАП РФ, ст. 5.27 — Ч. 4 — штраф за подмену трудового договора ГПХ: должностные 10 000–20 000 ₽, ИП 5 000–10 000 ₽, юрлица 50 000–100 000 ₽; ч. 5 (повтор) — дисквалификация директора 1–3 года, ИП 30 000–40 000 ₽, юрлица 100 000–200 000 ₽.