
Камеральная проверка по НДС: как отвечать на требования и не попасть на блокировку счёта
Камеральная проверка декларации по НДС начинается в ту секунду, когда ваш отчёт лёг на сервер инспекции. Без решения, без уведомления, без инспектора на пороге. Вы о ней не узнаете — пока в системе отчётности не появится требование с кодом ошибки и сроком «пять рабочих дней». Вот тут и выясняется, кто у вас в бухгалтерии: тот, кто открывает входящие каждый день, или тот, кто «посмотрит в понедельник».
Я Ольга Семенова, главный бухгалтер РФ-БУХ. Камеральные требования по НДС — мой ежедневный хлеб, и я давно перестала удивляться тому, как спокойно компании их пропускают. Разберу, что именно проверяет инспекция, какие сроки нельзя двигать и где находят деньги на штрафы те, кто «ничего не нарушал».
Что такое камералка и почему её не замечают
Камеральная проверка — это проверка декларации в стенах инспекции, по вашим же данным и тому, что налоговая уже знает о вас и ваших контрагентах. Никто не приезжает. Никто не звонит. Проверяются все декларации всех налогоплательщиков, автоматически.
Отсюда главная иллюзия: «нас не проверяют». Проверяют. Каждый квартал. Просто пока система не нашла расхождений, вы этого не чувствуете. А когда нашла — у вас уже горит срок.
Сроки проверки: два месяца, а не три
Общий срок камеральной проверки — три месяца со дня подачи декларации. Для НДС законодатель сделал исключение: два месяца. Звучит как подарок, но смысл обратный. Инспекции дали меньше времени, поэтому требования по НДС летят быстрее и чаще, чем по другим налогам.
Если в ходе проверки инспекция видит признаки нарушения, два месяца продлеваются до трёх. О продлении вас уведомят, но ждать его как сигнала не стоит — обычно к этому моменту требования уже пришли.
АСК НДС-2: робот, который сверяет вас с контрагентами
Декларация по НДС проверяется не человеком, а системой АСК НДС-2. Она берёт вашу книгу покупок и ищет пару каждому вычету в книге продаж вашего поставщика. Не нашла — «разрыв». Нашла, но суммы, даты или номера счетов-фактур не сходятся, — тоже разрыв, другого типа.
Робот не знает, что поставщик «просто опоздал» или «перепутал номер». Он фиксирует расхождение и формирует требование с кодом ошибки. Код 1 — у контрагента операции нет вовсе. Код 2 — не сходятся разделы 8 и 9 внутри вашей же декларации. Другие коды — реквизиты, периоды, суммы. По коду сразу понятно, где искать: у себя или у поставщика.
И да, система видит всю цепочку, а не только вашего прямого поставщика. Проблема у поставщика вашего поставщика — вопросы придут к вам, потому что вычет заявили вы.
Требование пояснений: пять рабочих дней и ни часом больше
Нашли расхождение — пришло требование. Срок на ответ — пять рабочих дней со дня получения. Ответить можно двумя способами: дать пояснения или сдать уточнённую декларацию, если ошибка действительно ваша.
Три правила, о которых забывают:
- Пояснения по НДС принимаются только в электронном виде по утверждённому формату. Отправили письмо на бумаге или скан в свободной форме — считается, что пояснений нет.
- Пять дней считаются с даты получения, а не с даты, когда бухгалтер открыл документ.
- Пояснения «у нас всё правильно» без документов не закрывают вопрос. Нужны счета-фактуры, договор, оплата — по каждой строке требования.
За молчание — штраф по статье 129.1 НК РФ: 5 000 рублей, при повторном нарушении в течение года — 20 000. Это не самое страшное. Страшнее то, что неотвеченное требование переводит проверку в углублённую стадию.
Дата получения: шестой рабочий день, который никто не считает
С 5 февраля 2025 года правила изменились, и многие до сих пор живут по старым. Раньше нужно было отправлять квитанцию о приёме требования, и за её отсутствие могли заблокировать счёт. Теперь обязанности отправлять квитанцию нет — и блокировки за это тоже нет.
Казалось бы, стало проще. Нет. Теперь любой документ из инспекции считается полученным на шестой рабочий день со дня отправки — независимо от того, открыли вы его или нет. Отправила инспекция требование в понедельник, никто его не увидел — во вторник следующей недели оно уже «получено», и с этого дня тикают пять рабочих дней на ответ. Итого от отправки до штрафа — около одиннадцати рабочих дней. Бухгалтер, который заглядывает в систему раз в две недели, проигрывает по определению.
Уточнёнка: когда она спасает, а когда уже поздно
Ошибку в сданной декларации нашли сами? Сдавайте уточнённую. Жёсткого срока для этого нет, но есть граница, после которой уточнёнка перестаёт защищать от штрафа: момент, когда вы узнали, что инспекция сама нашла ошибку, или получили решение о выездной проверке за этот период. Успели раньше и доплатили налог с пенями — штрафа по статье 122 не будет. Опоздали — уточнёнка воспринимается как реакция на пойманную ошибку, а не как добросовестность.
Поэтому внутренняя сверка книг покупок и продаж с контрагентами до отправки декларации — не перфекционизм. Это единственный способ найти разрыв раньше робота.
Что инспекция вправе требовать сверх пояснений
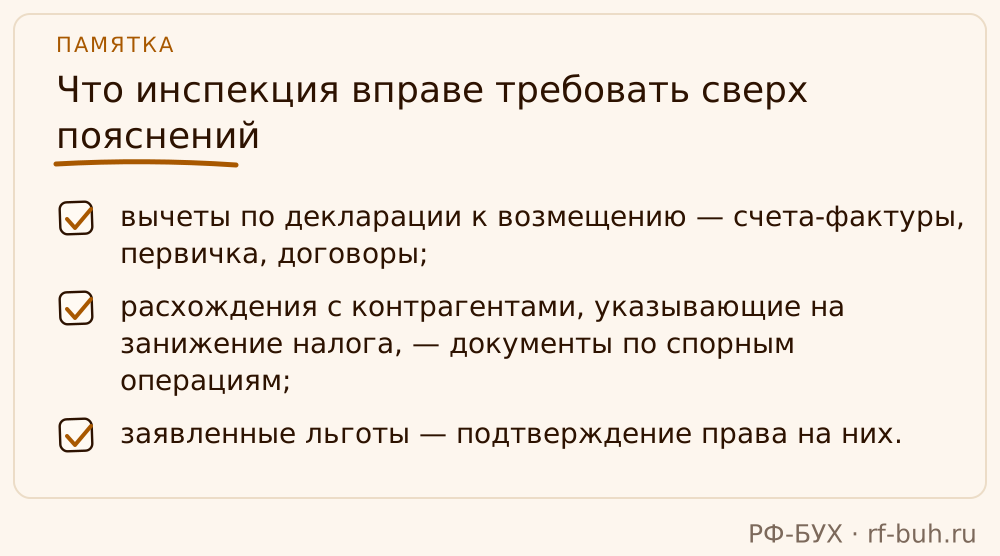
Пояснения — это начало. Статья 88 НК РФ разрешает истребовать документы при камералке только в определённых случаях, но для НДС их достаточно:
- вычеты по декларации к возмещению — счета-фактуры, первичка, договоры;
- расхождения с контрагентами, указывающие на занижение налога, — документы по спорным операциям;
- заявленные льготы — подтверждение права на них.
Требование документов — отдельный документ со своим сроком, обычно 10 рабочих дней. Не путайте его с требованием пояснений: разные нормы, разные сроки, разные штрафы.
Блокировка счёта: за что реально приостанавливают операции
Миф: «не ответили на требование — заблокируют счёт». Правда сложнее.
| Ситуация | Что будет |
|---|---|
| Не ответили на требование пояснений | Штраф 5 000 ₽, повторно — 20 000 ₽, углублённая проверка |
| Не сдали декларацию по НДС более 20 рабочих дней после срока | Приостановление операций по счетам по статье 76 НК РФ |
| Не отправили квитанцию о приёме требования | С 5 февраля 2025 года — ничего: обязанность отменена |
| Выявлено занижение налога | Акт, доначисление, пени, штраф 20 % или 40 % при умысле |
Блокировка за несданную декларацию — самая болезненная и самая глупая. Декларация по НДС сдаётся только электронно; сбой у оператора, просроченная подпись или уволившийся бухгалтер — и через 20 рабочих дней счёт стоит. Снимают блокировку не «на следующий день после сдачи», а после того, как инспекция отработает решение, — это тоже дни.
Углублённая проверка: допросы без выезда
Пояснения вопрос не сняли? Проверка переходит в углублённую стадию. Инспекция запрашивает документы, вызывает на допрос директора, бухгалтера, сотрудников контрагента. Формально это всё ещё камералка. По факту — подготовка к акту, и готовиться к ней надо как к выездной: с документами, с позицией, с пониманием, что скажет на допросе ваш кладовщик про спорную поставку.
Итог углублённой проверки при подтверждённом нарушении — акт. Составляется в течение 10 рабочих дней после окончания проверки. Если нарушений нет — акта не будет, и о благополучном финале вы узнаете по тишине. Той самой тишине, которая два абзаца назад ничего не гарантировала.
Сценарий: разрыв, в котором вы не виноваты
Торговая компания на ОСНО сдаёт декларацию за квартал. Книги сверены, всё красиво. На седьмой неделе приходит требование с кодом 1: поставщик металла не отразил реализацию на 2,4 млн рублей. Вычет по НДС с этой суммы — ваш, разрыв — тоже ваш.
Что дальше? Пять рабочих дней. Поднимаем договор, счёт-фактуру, накладную, платёжку. Звоним поставщику: оказывается, у него сменился бухгалтер и декларация сдана с пропущенным разделом. Он обещает уточнёнку «на следующей неделе». А ваш срок — пятница. В пояснениях указываем: операция реальна, документы прилагаем, контрагент уведомлён и уточняет декларацию. Вопрос закрыт без снятия вычета.
Вариант второй: требование заметили в четверг вечером, срок — пятница. Пояснения пишутся за ночь, документы собраны наполовину. Инспекция получает полуответ и переводит проверку в углублённую. Полгода переписки из-за одного непрочитанного письма.
Где компании теряют деньги на камералке
Скажу прямо, потому что вежливо не доходит.
Штатный бухгалтер проверяет входящие от инспекции, когда вспомнит. Он уверен, что «если что-то серьёзное — позвонят». Не позвонят. Он отвечает на требование одной фразой «расхождений нет», потому что так быстрее, и удивляется, когда через месяц приходит повестка на допрос. Он не знает, что пояснения на бумаге по НДС — это отсутствие пояснений.
Дешёвый онлайн-сервис сдаст декларацию и пришлёт уведомление «требование получено». Отвечать будете вы. Фрилансер в отпуске в июле — и ваш срок на пояснения уходит вместе с ним на море. А «штрафы берём на себя» в договоре с таким подрядчиком вы не найдёте.
Что делаем мы и чем это отличается
Мы в РФ-БУХ проверяем систему отчётности каждого клиента каждый рабочий день. Не «раз в неделю», не «когда придёт уведомление» — ежедневно, потому что шестой рабочий день наступает без спроса.
Дальше по регламенту:
- требование разбирается в день обнаружения: код ошибки, строки, контрагенты;
- документы по спорным операциям поднимаются сразу, запрос контрагенту уходит в тот же день;
- пояснения формируются в утверждённом электронном формате, с приложениями, а не «всё верно»;
- если ошибка наша — уточнёнка и доплата до того, как инспекция оформит акт;
- перед отправкой каждой декларации — сверка книг покупок и продаж с контрагентами, чтобы разрыв увидеть первыми.
Штрафы, возникшие по нашей вине, мы берём на себя по договору. Приём дел — 3 рабочих дня, NDA по умолчанию, тарифы на 30 % ниже федеральных аутсорсеров. За 15 с лишним лет работы мы научились читать требования быстрее, чем робот их формирует.
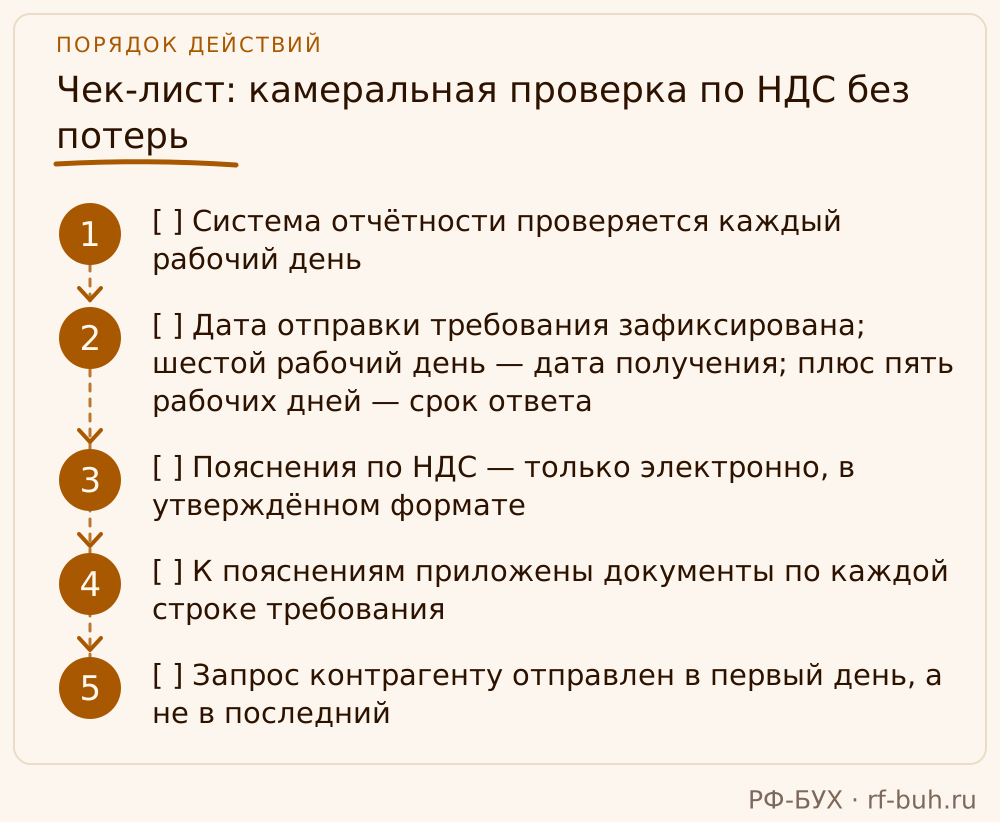
Чек-лист: камеральная проверка по НДС без потерь
- [ ] Система отчётности проверяется каждый рабочий день
- [ ] Дата отправки требования зафиксирована; шестой рабочий день — дата получения; плюс пять рабочих дней — срок ответа
- [ ] Пояснения по НДС — только электронно, в утверждённом формате
- [ ] К пояснениям приложены документы по каждой строке требования
- [ ] Запрос контрагенту отправлен в первый день, а не в последний
- [ ] Своя ошибка — уточнёнка и доплата до акта
- [ ] Декларация по НДС сдана; просрочка больше 20 рабочих дней не допущена
- [ ] До отправки декларации проведена сверка книг с контрагентами
Частые вопросы
Сколько длится камеральная проверка декларации по НДС?
Два месяца со дня представления декларации. При признаках нарушений срок продлевается до трёх месяцев. Для большинства других деклараций базовый срок — три месяца.
Что будет, если не ответить на требование пояснений?
Штраф по статье 129.1 НК РФ — 5 000 рублей, при повторном нарушении в течение года — 20 000 рублей. И переход проверки в углублённую стадию с истребованием документов и допросами.
Нужно ли отправлять квитанцию о приёме требования?
С 5 февраля 2025 года — нет. Документы из инспекции считаются полученными на шестой рабочий день со дня отправки автоматически. Блокировка счёта за неотправленную квитанцию больше не применяется.
Можно ли дать пояснения по НДС на бумаге?
Нет. Пояснения к декларации по НДС представляются только в электронной форме по формату ФНС. Бумажные считаются непредставленными, со всеми последствиями.
За что блокируют счёт при камералке?
За непредставленную декларацию более 20 рабочих дней после срока — по статье 76 НК РФ. За неотвеченное требование пояснений счёт не блокируют, но штрафуют и углубляют проверку.
Получит ли компания акт, если нарушений не нашли?
Нет. Акт составляется в течение 10 рабочих дней после окончания проверки только при выявленных нарушениях. Если всё чисто — никакого документа не будет.
Что делать, если разрыв возник по вине контрагента?
Ответить в срок: подтвердить реальность операции документами и сообщить, что контрагент уточняет декларацию. Параллельно добиться от него уточнёнки. Молчать нельзя — вычет заявили вы, и спрашивают с вас. Хотите, чтобы требования из инспекции не лежали непрочитанными до пятницы? Передайте учёт и переписку с налоговой нам. Мы берём на себя ежедневный контроль, ответы в срок и сверку до отправки — чтобы камеральная проверка оставалась рутиной, а не чрезвычайной ситуацией.