
Маркетплейс потерял товар на складе: как получить компенсацию и отразить её в учёте
Если маркетплейс потерял ваш товар, убыток он обязан возместить: по общим правилам о хранении это следует из статей 902 и 393 ГК РФ. Но по оферте сумма часто выходит ниже закупки. Разницу не списывают молча, а оспаривают претензией и только потом проводят в учёте. Ниже порядок действий, проводки и налоги на УСН и ОСНО.
Кто отвечает, если маркетплейс потерял товар на своём складе
Начну с главного: товар, который вы отправили на склад площадки, остаётся вашим, пока не продан покупателю. Склад его принял и хранит, значит, отвечает за сохранность. Общие правила возмещения убытков при утрате или недостаче вещи на хранении собраны в статье 902 ГК РФ, а она отсылает к статье 393: должник возмещает кредитору убытки, причинённые ненадлежащим исполнением обязательства. Состав убытков определяет статья 15 ГК РФ: реальный ущерб и упущенная выгода. Но у этих норм есть оговорка, о которой продавцы вспоминают слишком поздно: закон или договор хранения могут установить иной порядок, в том числе ограничить размер возмещения. Если оферта оформлена как комиссия или агентский договор, добавляется статья 998 ГК РФ: комиссионер отвечает перед комитентом за утрату и недостачу находящегося у него имущества. Договор с маркетплейсом — это публичная оферта, которую вы приняли кликом, и в ней компенсация за утрату обычно описана отдельным разделом.
Поэтому первый вопрос — не «сколько мне должны», а «что написано в оферте на дату поставки». Редакции оферт меняются, и условия отвечают на три вещи: за что площадка платит (утрата, порча, недостача при приёмке), по какой цене (закупочная, оценочная, цена продажи, фиксированный лимит) и в какие сроки. С 1 октября 2026 года заработал Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики». По части 4 статьи 5 закона договор оператора с партнёром должен содержать исчерпывающий перечень мер ответственности сторон и досудебный порядок разрешения споров, а об изменении условий приёмки и хранения товара площадка обязана предупреждать заранее. Но готовых цен на утраченный товар закон не устанавливает: конкретику всё равно придётся читать в договоре. Я вижу у новых клиентов одно и то же: оферту никто не открывал с момента регистрации, а сумму компенсации принимают как данность.
Отдельно скажу про чрезвычайные обстоятельства. Площадка хранит товар в рамках предпринимательской деятельности, а такой должник по статьям 901 и 401 ГК РФ освобождается от ответственности, по общему правилу, только если докажет непреодолимую силу. Если товар погиб при пожаре, аварии или другом событии, которое площадка относит к непреодолимой силе, она ссылается на освобождение от ответственности, и разговор идёт уже иначе: выплата становится не возмещением убытка, а решением площадки. Поэтому в первой же претензии я прошу указать причину утраты прямо и письменно. От причины зависит и право требовать полное возмещение, и налоговая квалификация потери, о которой пойдёт речь ниже.
Учёт таких ситуаций — рутина для бухгалтера, но не для владельца, у которого одновременно три маркетплейса, закупки и склад. Если вы не хотите разбираться в оферте и проводках сами, ведение бухгалтерского учёта мы берём на себя вместе с контролем расхождений по остаткам.
Как оформить претензию и вернуть деньги: порядок шаг за шагом
Самая частая ошибка продавца — смириться с первой выплатой. Площадка пишет «товар не найден, компенсация начислена», и сумма просто попадает в отчёт реализации. Согласившись с ней молча, вы фактически соглашаетесь с расчётом. Правильнее обратиться через раздел поддержки в личном кабинете, получить зарегистрированное обращение и приложить документы. Устный разговор и ответ чат-бота документом не считаются. Чтобы спорить о сумме, вам понадобится подтверждение, что товар действительно был на складе, и подтверждение, сколько он вам стоил.
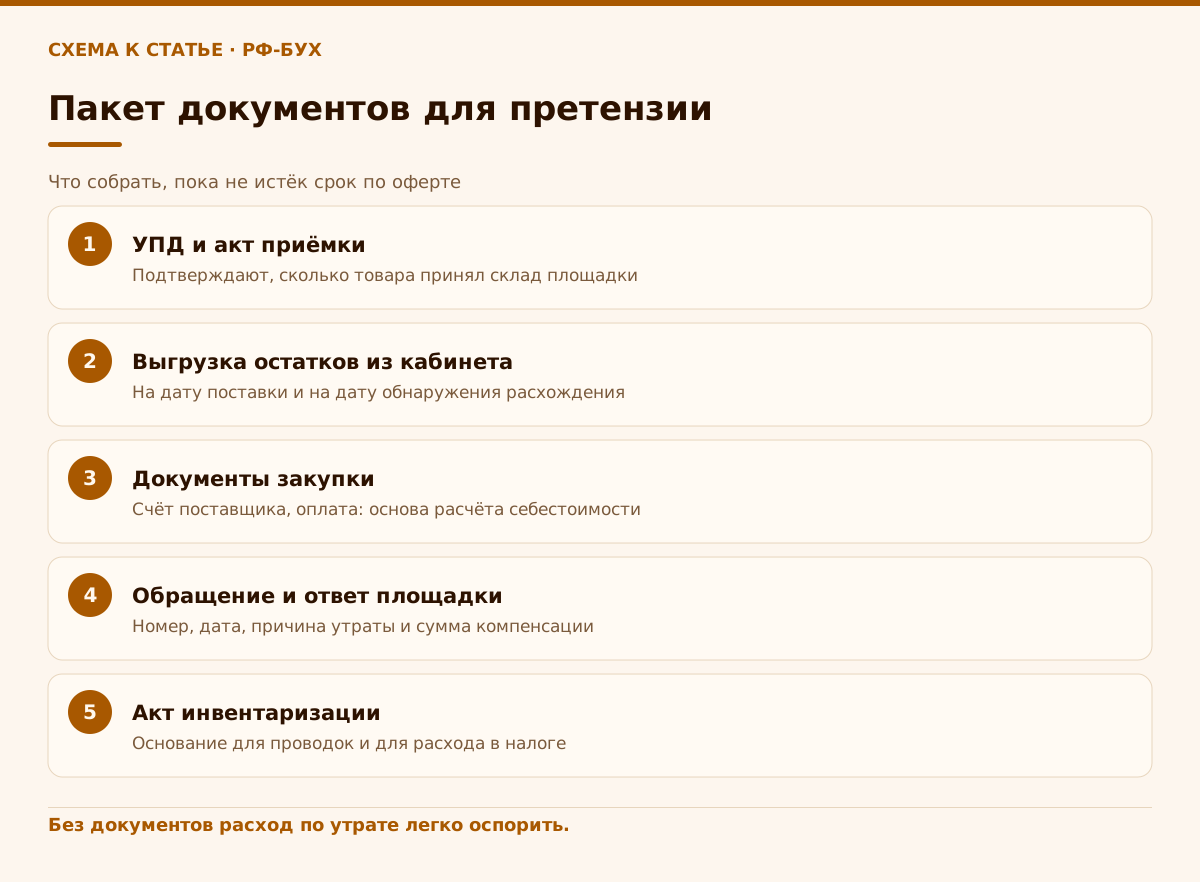
Что собирать. Документы поставки: УПД или накладная, акт приёмки на складе площадки с количеством по каждой позиции. Расчёт себестоимости: документы закупки у поставщика, оплата, при необходимости таможенные документы. Выгрузки из кабинета: остатки на дату поставки и на дату обнаружения расхождения, история движения, отчёты о продажах за период. Переписка с поддержкой. Если площадка предусматривает акт утраты или недостачи, запросите его: без этого документа налоговая вряд ли согласится признать потерю, а в споре с площадкой он ваш главный довод.
Дальше работает претензионный порядок. Если дойдёт до арбитражного суда, по части 5 статьи 4 АПК РФ спор по гражданским правоотношениям можно передать в суд после принятия мер по досудебному урегулированию и по истечении 30 календарных дней со дня направления претензии, если договор или закон не устанавливают иное. Общий срок исковой давности по статье 196 ГК РФ — три года, но площадка может ограничить срок подачи претензии в оферте, и этот срок пропускать нельзя. Я требую от своих бухгалтеров ставить дату окончания претензионного срока в календарь клиента в день, когда обнаружена недостача.
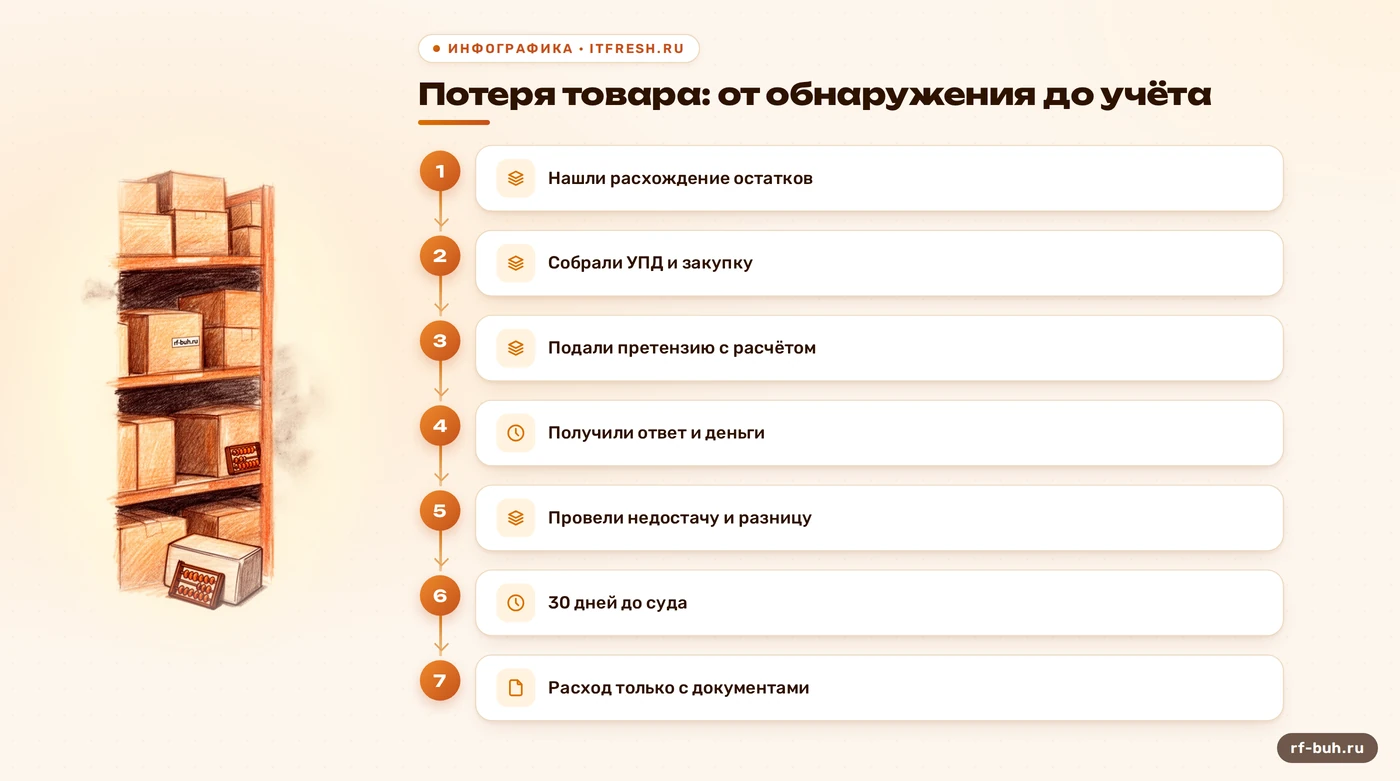
- Зафиксируйте расхождение: скриншоты остатков и выгрузку из кабинета на дату обнаружения.
- Сверьте количество с актом приёмки и УПД на поставку.
- Подайте обращение через кабинет и сохраните номер и дату.
- Приложите расчёт убытка по себестоимости с подтверждающими документами.
- Поставьте в календарь дату окончания срока на претензию по оферте и 30 дней до суда.
Почему компенсация меньше закупочной цены и что делать с разницей
Классическая картина: закупили по 1 000 рублей, площадка продаёт за 2 400, а компенсация насчитана по 700. Откуда такая цифра? Чаще всего из оферты: там может стоять оценочная стоимость, средневзвешенная цена, лимит на единицу товара либо расчёт от цены продажи за вычетом сборов. Суммы, которые вы видите, можно разложить: понять, как она посчитана, и сравнить с вашей себестоимостью. Если ваши документы подтверждают закупку дороже, это основание просить доплату.
С юридической точки зрения у вас два направления. Первое: согласиться с расчётом площадки, если он соответствует оферте, и признать разницу своим убытком. Второе: потребовать возмещения в полном размере по статьям 15 и 393 ГК РФ, если условие оферты об ограничении ответственности вызывает сомнения или применено неверно. Какой путь выбрать, зависит от суммы: на 5 000 рублей судиться нет смысла, на 500 000 — есть. Но для расчёта по срокам и документам я в любом случае веду клиента по пути «претензия с расчётом по себестоимости»: даже отказ площадки становится документальным подтверждением убытка, которое пригодится в налоговом учёте.
Не путайте эту ситуацию с компенсацией скидок, которую площадка выплачивает за свои акции. Там деньги связаны с продажей и относятся к выручке, о чём я писала в статье про то, что маркетплейс компенсировал скидку: доход или выручка. Возмещение за утраченный товар — другая природа платежа: это компенсация убытка, а не оплата проданного. На этом различии строится и налоговая часть, поэтому в первичке и в назначении платежа важно, чтобы выплата была названа именно компенсацией за утрату.
Как отразить утрату товара в бухгалтерском учёте
В бухгалтерском учёте логика такая: сначала фиксируем недостачу, затем признаём требование к площадке, затем списываем то, что она не возместила. Недостачу собирают на счёте 94 «Недостачи и потери от порчи ценностей» по Плану счетов, утверждённому приказом Минфина от 31.10.2000 № 94н. Если товары на складе площадки у вас числятся на счёте 45 «Товары отгруженные» или на отдельном субсчёте счёта 41, списываем с того счёта, на котором они учтены. До этого нужно оформить результат инвентаризации или внутренний акт: проводка без основания — ошибка, которую обязательно заметит и аудитор, и налоговая.
Требование к площадке отражается на счёте 76 «Расчёты с разными дебиторами»: когда площадка признала сумму компенсации (в отчёте, ответе на обращение), вы показываете её как дебиторскую задолженность против счёта 94. Деньги пришли — закрываем 76 на счёт 51. Остаток на счёте 94, который никто не возместил, уходит в прочие расходы (счёт 91.2). Если виновного установить нельзя, так же уходит вся сумма. Если виноват сотрудник (например, ваш кладовщик при приёмке), используется счёт 73. Конкретные субсчета и порядок закрепляются в вашей учётной политике, и я прошу клиентов не придумывать их на ходу.
Сводка проводок для типичной ситуации, когда площадка частично возместила потерю: | Операция | Дебет | Кредит | |---|---|---| | Выявлена недостача по себестоимости | 94 | 45 (или 41) | | Площадка признала компенсацию | 76 | 94 | | Поступили деньги от площадки | 51 | 76 | | Невозмещённая часть списана | 91.2 | 94 | На обратной стороне — излишки, когда при сверке склада товара оказывается больше, чем в учёте. Там порядок другой, и о нём я рассказала в статье по какой цене оприходовать товар, если вам попались расхождения в обе стороны.
Налоги: УСН, ОСНО и НДС с компенсации за утраченный товар
Начнём с компенсации. Деньги, полученные от площадки, в налоговом учёте обычно показывают как доход, независимо от режима: на ОСНО это внереализационный доход в виде возмещения убытков (п. 3 ст. 250 НК РФ), на УСН — доход, который признаётся в день получения денег. НДС с такой выплаты, как правило, не начисляют, потому что платёж идёт не за проданный товар, а в возмещение ущерба. Пленум ВАС в пункте 10 постановления от 30.05.2014 № 33 указал, что выбытие имущества из-за утраты по обстоятельствам, не зависящим от воли владельца, реализацией не является. Риск здесь один: если инспекция решит, что утрата не подтверждена, выбытие могут квалифицировать как реализацию. Поэтому акт, претензия и ответ площадки нужны не только для спора о цене, но и для спокойствия при проверке. Практика по этому вопросу не единообразна, и на дату операции я советую сверяться с актуальными разъяснениями.
Теперь о стоимости утраченного товара. На УСН с объектом «доходы» расходы базу не уменьшают, поэтому стоимость потери в налоге не учитывается, а компенсация учитывается в доходах. Это неприятно, но честно: в такой ситуации важнее всего выбить максимальную сумму от площадки. На УСН «доходы минус расходы» с 1 января 2026 года действует подпункт 45 пункта 1 статьи 346.16 НК РФ (введён Федеральным законом от 28.11.2025 № 425-ФЗ): можно учитывать иные расходы, определяемые по правилам главы 25 НК РФ, при соблюдении требований статьи 252. Для потерь это отсылает к статье 265. Подпункт 5 пункта 2 статьи 265 касается недостач, виновники которых не установлены, и требует, чтобы отсутствие виновных подтвердил документ уполномоченного органа государственной власти. Подпункт 6 касается потерь от стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций. Минфин в письме от 21.09.2026 № 03-00-06/82851 разъяснил именно про товары, утраченные на складах площадок: упрощенец с объектом «доходы минус расходы» вправе учесть такой убыток как внереализационный расход, а при объекте «доходы» убытки базу не уменьшают.
Но разъяснение Минфина не отменяет требований к документам. Обычная пропажа по вине склада не равна чрезвычайной ситуации, а виновник в такой ситуации известен: это площадка. Поэтому ссылка на недостачу без установленного виновного здесь не работает, и убыток в размере невозмещённой части налоговая может оспорить, если вы не покажете, что пытались взыскать полную сумму. В нашей практике безопасно такое: признавать невозмещённую разницу расходом только после претензии и ответа площадки, с актом инвентаризации и расчётом по документам закупки. Я всегда предупреждаю клиента, что налоговая вправе спорить, и пересчитываю экономику с учётом худшего сценария. Для ОСНО добавляется вопрос восстановления входного НДС по утраченному товару: пункт 3 статьи 170 НК РФ утрату среди оснований восстановления не называет, но при недоказанной утрате спор с инспекцией возможен, поэтому до решения я смотрю документы и действующие разъяснения.
Сводка по режимам: | Режим | Компенсация | Стоимость утраченного товара | |---|---|---| | УСН «доходы» | в доходе | базу не уменьшает | | УСН «доходы минус расходы» | в доходе | внереализационный расход (письмо Минфина от 21.09.2026), нужен полный пакет документов | | ОСНО | внереализационный доход, без НДС | внереализационный расход при выполнении условий ст. 265 НК РФ |
Что сделать до сезонных распродаж, чтобы не терять товар и деньги
Пока не начались распродажи, у вас есть время на сверку. Делайте её по каждой площадке и по каждому складу: остаток в учёте, остаток в кабинете, количество по актам приёмки и количество в отчётах о продажах и возвратах. Расхождение в пять-десять штук сейчас стоит копейки, а то же расхождение после распродажи теряется в потоке заказов. Я требую от своих бухгалтеров делать такую сверку раз в месяц и сразу фиксировать результат актом: если площадка потеряла товар, срок на претензию уже тикает.
Вторая привычка — хранить поставки как документы, а не как скриншоты. УПД, акт приёмки, отчёт о приёмке, подтверждение себестоимости лежат в одной папке на каждую поставку. Когда придёт время писать претензию, вы потратите час, а не неделю. Особенно это касается товаров, которые отгружались на реализацию: про учёт таких операций у меня есть отдельный материал о том, как передать товар на реализацию Wildberries и не потерять его в учёте.
И третье: не путайте утрату с утилизацией и невыкупом. Если площадка удержала деньги за утилизацию, это отдельный сюжет с другими документами и другими расходами, о которых я написала в статье про удержание за утилизацию. Если же спор принимает затяжной характер, а ваш учёт запущен, мы восстанавливаем остатки и документы, оценку делаем индивидуально. Первая консультация у нас бесплатная, тарифы на 30 % ниже, чем у федеральных аутсорсеров.
- Сверка остатков учёта и кабинета: раз в месяц, а перед сезоном — по каждой позиции.
- Папка документов на каждую поставку: УПД, акт приёмки, подтверждение закупки.
- Акт расхождения в день обнаружения, а не в конце квартала.
- Календарь сроков претензии по каждой площадке.
Учебный пример: ООО «Домашний ритм» потеряло 150 комплектов штор
Это учебный пример: цифры и название условные. ООО «Домашний ритм» (товары для дома) работает на УСН «доходы минус расходы» со ставкой 15 %. На склад площадки отгружено 300 комплектов штор, закупленных по 1 000 рублей. При сверке в октябре обнаружено, что 150 комплектов пропали. Себестоимость потери — 150 000 рублей, а на площадке они продавались бы по 2 400 рублей. Площадка в отчёте начислила компенсацию по 700 рублей за комплект, то есть 105 000 рублей. Разница с закупкой — 45 000 рублей. Компания направила претензию с расчётом по закупке и подтверждающими документами; площадка в доплате отказала со ссылкой на условие оферты.
В бухучёте «Домашний ритм» провело: Дт 94 Кт 45 — 150 000 рублей (недостача); Дт 76 Кт 94 — 105 000 рублей (компенсация признана); Дт 51 Кт 76 — 105 000 рублей (деньги получены); Дт 91.2 Кт 94 — 45 000 рублей (невозмещённая часть). В налоговом учёте компенсация 105 000 рублей вошла в доходы. Если расход на 150 000 рублей принят, налог изменяется на 15 % × (105 000 − 150 000) = −6 750 рублей, то есть чистый убыток компании равен 150 000 − 105 000 − 6 750 = 38 250 рублей. Если же инспекция расход не примет, налог вырастет на 15 % × 105 000 = 15 750 рублей, и потеря составит 45 000 + 15 750 = 60 750 рублей. Разница между сценариями — 22 500 рублей, то есть 15 % от 150 000.
На УСН «доходы» со ставкой 6 % картина была бы жёстче: налог с компенсации составил бы 105 000 × 6 % = 6 300 рублей, а потеря в налоге не учитывалась бы вовсе. Поэтому для «Домашнего ритма» полный пакет документов — акт инвентаризации, претензия, отказ площадки — оказался не формальностью, а способом сохранить около 22 500 рублей.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Обязан ли маркетплейс возместить потерянный товар?
Да, по общим правилам о хранении убытки от утраты возмещает хранитель (ст. 902 и 393 ГК РФ). Но размер и порядок выплаты часто определяет оферта площадки, поэтому проверьте её редакцию на дату поставки и сохраните все документы.
Компенсация меньше закупочной цены. Можно ли требовать доплату?
Можно. Направьте претензию с расчётом по себестоимости и подтверждающими документами. Если оферта ограничивает ответственность, площадка вправе сослаться на это условие, но отказ сам по себе пригодится как подтверждение убытка.
Через сколько можно идти в арбитражный суд?
По части 5 статьи 4 АПК РФ — после принятия мер по досудебному урегулированию и по истечении 30 календарных дней со дня направления претензии, если договор или закон не устанавливают иное. Общий срок исковой давности — три года (ст. 196 ГК РФ).
Облагается ли компенсация за утерянный товар налогами?
В доходах её обычно показывают на любом режиме: на УСН в день получения денег, на ОСНО как внереализационный доход. НДС с неё, как правило, не начисляют, так как это не оплата проданного товара. Практику по НДС уточняйте на дату операции.
Можно ли учесть стоимость утраченного товара в расходах на УСН?
На УСН «доходы» нет, расходы базу не уменьшают. На УСН «доходы минус расходы» можно, если есть подтверждающие документы: с 2026 года действует подпункт 45 пункта 1 статьи 346.16 НК РФ, отсылающий к главе 25, а Минфин в письме от 21.09.2026 № 03-00-06/82851 подтвердил право учесть убыток от утраты товара на складе маркетплейса как внереализационный расход. Без акта, претензии и ответа площадки расход легко оспорить.
На что опираемся
- ГК РФ, часть вторая — ст. 901, 902 (ответственность хранителя за утрату и недостачу вещи, отсылка к ст. 393), ст. 998 (ответственность комиссионера за утрату имущества комитента); текст: https://www.consultant.ru/document/cons_doc_LAW_9027/
- ГК РФ, часть первая — ст. 15 (убытки), ст. 196 (общий срок исковой давности три года); текст: https://www.consultant.ru/document/cons_doc_LAW_5142/
- АПК РФ — ч. 5 ст. 4 — претензионный порядок, 30 календарных дней; текст: https://www.consultant.ru/document/cons_doc_LAW_37800/
- Письмо Минфина России от 21.09.2026 № 03-00-06/82851 — учёт при УСН убытков от утраты товаров на складе маркетплейса (пп. 45 п. 1 ст. 346.16, пп. 6 п. 2 ст. 265 НК РФ); поиск по реквизитам: https://minfin.gov.ru/ru/document/
- НК РФ, часть вторая — пп. 5 и 6 п. 2 ст. 265 (недостачи и потери от чрезвычайных ситуаций), пп. 45 п. 1 ст. 346.16 (расходы на УСН); текст: https://www.consultant.ru/document/cons_doc_LAW_28165/
- Федеральный закон от 31.07.2025 № 289-ФЗ — об отдельных вопросах регулирования платформенной экономики, действует с 01.10.2026; ч. 4 ст. 5 — содержание договора оператора с партнёром (меры ответственности, досудебный порядок); официальный портал: http://publication.pravo.gov.ru/