
Налоговые споры: путь от ошибки до победы
Я — Ольга Семенова, главный бухгалтер РФ-БУХ. За 15 лет я видела, как люди впадают в панику при первых же проблемах с налоговой. Но споры с ФНС — это не конец света. Важно знать, как правильно действовать. Я расскажу, что делать, когда налоговая требует от тебя лишнего.
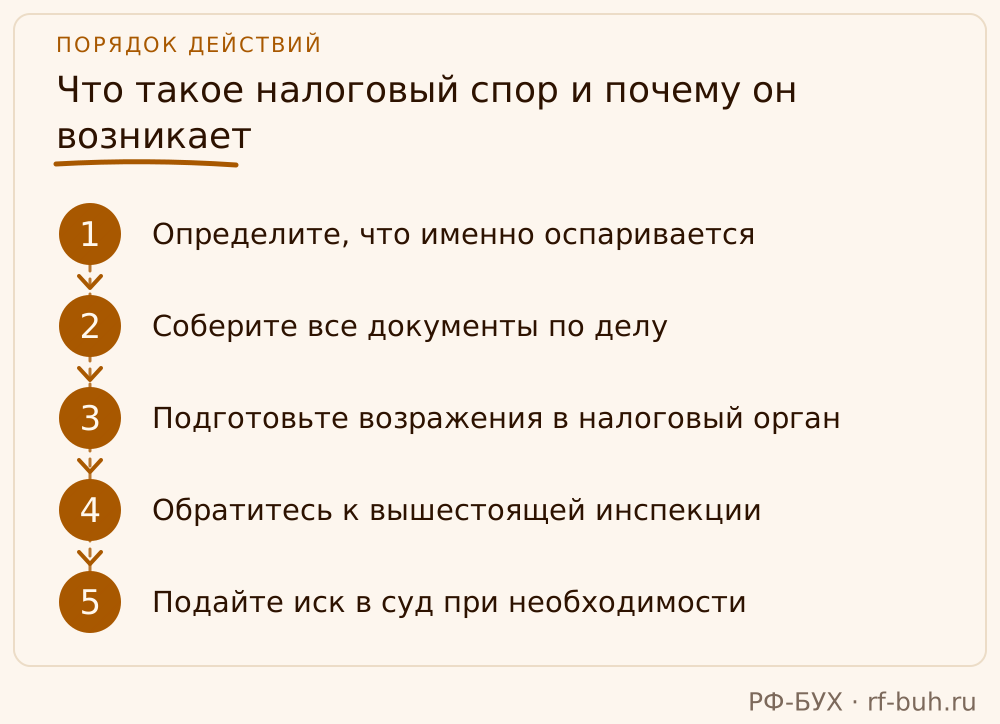
Что такое налоговый спор и почему он возникает
Налоговый спор — это конфликт между налогоплательщиком и налоговой службой. Он возникает, когда органы требуют уплаты налогов, которые, по мнению плательщика, не подлежат уплате. По сути, это разногласия по применению налогового законодательства. Согласно статье 138 Налогового кодекса РФ, спор начинается с досудебного обжалования, то есть с обращения к вышестоящему органу. Это обязательный этап. Если его не сделать, суд не примет иск. Видов споров много: от ошибок в отчетности до споров по НДС. Мы часто сталкиваемся с тем, что клиенты приходят, когда уже всё пошло не так. Им сложно даже понять, с чего начать.
Я часто вижу, как люди, не понимая, что происходит, сразу бросаются в суд. Это не работает. Сначала нужно разобраться, какие документы и суммы оспариваются. Согласно п. 2 ст. 138 НК РФ, спор с ФНС должен начинаться с попытки досудебного урегулирования. Это не проявление слабости — это закон. Потом, если не получилось, можно подавать иск. Важно: с момента возникновения спора до подачи искового заявления в суд — три месяца. Иначе сроки истекут.
Налоговые споры — не редкость. Особенно часто они случаются при ошибках в отчетности, например, при неправильно оформленных счетах-фактурах. В таких случаях налоговая может начать проверку, вынести предписание и даже выставить штраф. Это всё может стать поводом для спора. Я часто слышу: «Мы не знали, что это ошибка». Но не знаешь — не значит не виноват. Главное — не тянуть с решением. Спор с налоговой — это не бегство, это стратегия.
- Определите, что именно оспаривается
- Соберите все документы по делу
- Подготовьте возражения в налоговый орган
- Обратитесь к вышестоящей инспекции
- Подайте иск в суд при необходимости
Этапы разрешения налогового спора
Разрешение налогового спора — это не магия. Есть четкая последовательность. Сначала идет досудебное обжалование. То есть вы подаете жалобу в вышестоящий налоговый орган. Это обязательный этап. После этого, если не получилось договориться, можно подавать иск в арбитражный суд. Это два основных этапа. Первый — апелляционная жалоба. Срок её подачи — один месяц. Это важно: если вы опоздаете, ваше обращение может быть признано недействительным.
После подачи жалобы вы ждете решения. Если решение не устраивает, можно подать иск в суд. Срок подачи иска — три месяца с момента возникновения спора. Суд рассматривает дело, и если судья принимает вашу позицию, вы получаете положительное решение. Но даже после этого — можно обжаловать. Стороны имеют 30 дней на обжалование судебного решения. Всё это нужно учитывать заранее. Я видела, как клиенты теряют свои права, потому что не знали, как правильно действовать.
Налоговые споры — это не только документы и сроки. Это тоже стратегия. Нужно понимать, какие аргументы будут работать. Нужно собирать доказательства. Согласно статье 137 НК РФ, подача письменных возражений обязательна. Важно, чтобы они были грамотно составлены. Мой опыт говорит: чем точнее и обоснованнее вы будете, тем выше шансы выиграть. Суды не любят хаотичность. Они хотят видеть, что у вас есть аргументы и документы. И если их нет — спор будет проигран.
- Подайте жалобу в вышестоящий орган
- Ожидайте решения налоговой
- Проверьте, удовлетворено ли возражение
- Подайте иск в суд при необходимости
- Готовьтесь к судебному заседанию
Сроки и нормы, которые нельзя игнорировать
Я не люблю, когда клиенты говорят: «Мы не успели». Налоговые споры — это не время, а строгие правила. Например, срок подачи апелляционной жалобы — один месяц. Это не рекомендация, это закон. Если вы не подадите заявление вовремя — ваше обращение не будет рассмотрено. Согласно статье 138 НК РФ, спор с ФНС начинается с досудебного обжалования. Это не просто формальность. Это гарантия того, что вы не потеряете право на защиту. Важно: с момента возникновения спора до подачи искового заявления — три месяца. Даже если вы не знаете, что делать, но знаете, что спор начался — у вас есть три месяца на подготовку.
Если вы проиграете в суде, у вас есть 30 дней на обжалование решения. Это тоже не время, а сроки. Важно: все эти сроки не зависят от вашего желания. Суд не ждёт, пока вы соберетесь. Я вижу, как люди сбрасывают документы, когда не успевают. Но если вы не подадите иск вовремя — вы теряете право на защиту. Согласно статьям 137–140 НК РФ, обжалование в налоговых органах регулируется строго. Это не про «если будет удобно» — это про строгую процедуру.
Налоговые споры — это не просто «кто прав, кто виноват». Это работа с нормами. Согласно статье 138 НК РФ, спор с ФНС начинается с досудебного урегулирования. Это не совет, это обязанность. Учитывайте: если вы не будете следовать нормам, вы можете не только проиграть, но и получить штраф. Я часто слышу: «Нам никто не сказал, что это так». Но в законе всё написано. И если вы не знаете — значит, вам нужна помощь.
- Апелляционная жалоба — 1 месяц
- Иск в суд — 3 месяца
- Обжалование решения суда — 30 дней
- Досудебное обжалование — обязательный этап
- Все сроки строгие и не подлежат переносу
Штатный бухгалтер против аутсорсинга: кто лучше?
Вот тут-то я всегда вспоминаю, что было до 2026 года. Штатный бухгалтер — это, конечно, удобно, но не всегда надежно. Он может не знать, как правильно обжаловать решение налоговой. Или не успеть. Аутсорсинг — это не просто «вызов бухгалтера». Это стратегия. У нас в РФ-БУХ мои расчётчики знают, как правильно действовать при возникновении налогового спора. Они не только ведут учёт, но и готовятся к возможным спорам. Это не про «если что случится», а про «как будем действовать».
Вариант А — штатный бухгалтер. Он может не следить за изменениями в законе, не знать, как правильно оформлять возражения. Он может не успеть. Вариант Б — аутсорсинг. Мы готовимся к спорам, потому что знаем, что они могут случиться. Мы не просто ведем учёт, мы думаем о том, как защитить клиента. Это не про «если» — это про «когда». Я вижу, как клиенты, которые используют аутсорсинг, спокойно идут на встречи с налоговой. А те, кто с штатным — обычно паникуют.
Я не хочу говорить, что штатный бухгалтер — плох. Просто он может не знать, как правильно действовать в споре. Аутсорсинг — это не просто «заплатил, и всё». Это система. Мы знаем, что споры могут возникнуть. Поэтому мы готовимся заранее. И это работает. В 2026 году мы выигрывали больше споров, чем раньше. Потому что знали, как правильно действовать. Это не про «кто прав», а про «как правильно».
- Вариант А — штатный бухгалтер
- Вариант Б — аутсорсинг бухгалтерии
Частые ошибки, которые приводят к спорам
Часто клиенты приходят ко мне с вопросом: «Почему нас обвинили?». Ответ прост: из-за ошибок. Не всегда в отчетности, но в её оформлении. Например, ошибка в счете-фактуре — это уже повод для спора. Согласно письму ФНС от 03.09.2026 N БС-36-21/7738@, такие ошибки могут быть расценены как намеренное нарушение. Или просто неверно оформленные документы. Это не про «случайность», а про систему. Я вижу, как люди ошибаются снова и снова. И это приводит к проверкам, штрафам и, в конечном итоге, спорам.
Я не могу сказать, что у всех ошибки одинаковые. Но есть типичные. Например, неправильная классификация расходов. Это часто приводит к спору. Или ошибка в расчетах по НДС. Это тоже часто становится причиной проверки. Или, как это часто бывает, просто не хватает документации. Согласно статье 137 НК РФ, при обжаловании налоговой инспекции необходимо предоставить все документы. Если их нет — спор будет проигран. Это не про «плохо», а про «нужно быть внимательным».
Ошибка в учете — это не просто «не туда записали». Это может быть и штраф, и проверка, и даже спор. Важно: если вы не знаете, как правильно оформить документ — лучше не делать этого. Это не про «в следующий раз», а про «сейчас». Мы часто сталкиваемся с тем, что клиенты не понимают, какие ошибки могут быть критичными. Но я могу сказать одно: если вы не готовы к спору — вы проиграете. Ошибки в учете — это не случайность. Это возможность улучшить систему.
- Неправильно оформленные счета-фактуры
- Неправильная классификация расходов
- Отсутствие документации при споре
- Ошибка в расчетах по НДС
- Неправильное оформление возражений
Как правильно собирать документы для спора
Сбор документов — это не про «собрать и всё». Это про систему. Когда возникает спор, нужно быстро и точно собрать всё, что может подтвердить вашу позицию. Я вижу, как люди тратят время на то, чтобы «вспомнить», что было. А ведь документы должны быть готовы заранее. Согласно статье 137 НК РФ, при обжаловании налоговой инспекции необходимо предоставить все документы, подтверждающие вашу позицию. Это не про «если что-то будет», а про «если спор возникнет — мы готовы».
Первый шаг — это тщательный анализ полученного документа. Вы должны понять, что именно оспаривается. Это может быть сумма, период, налог. Потом — собрать все подтверждающие документы. Это может быть договор, счет, акт, отчет. Все должно быть в порядке. Если вы не соберете документы, спор будет проигран. Это не про «не успел», а про «не подготовился».
Я всегда говорю: «Документы — это ваша защита». Если у вас нет доказательств, вы не сможете доказать, что не виновны. Согласно письму ФНС от 03.09.2026 N БС-36-21/7738@, в спорах важна документальная база. Мы не просто собираем бумаги. Мы анализируем, что именно нужно для защиты. И если вы не готовы — вы проиграете. Я не хочу, чтобы вы теряли деньги. Поэтому мы готовимся заранее. Это не про «если спор будет», а про «как мы будем действовать».
Получите защиту
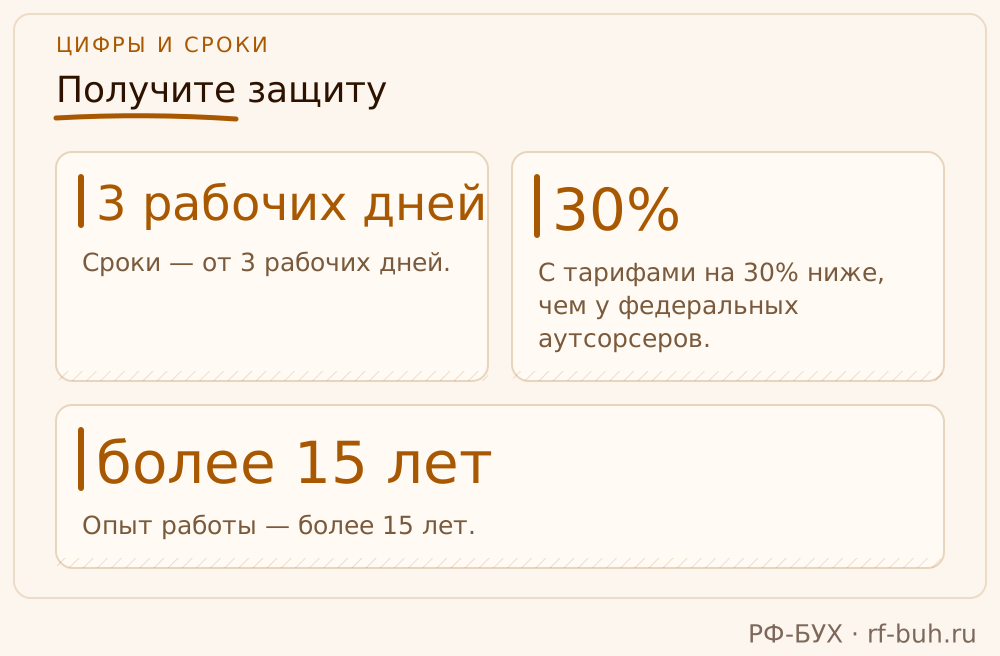
Мы берем на себя ведение налоговых споров, оформление возражений и представление интересов в суде. Сроки — от 3 рабочих дней. Цена от 3 000 ₽/мес. С тарифами на 30 % ниже, чем у федеральных аутсорсеров. Все штрафы по нашей вине мы берем на себя. NDA — включено. Опыт работы — более 15 лет.
Источники
- Налоговый кодекс РФ — Статьи 137–140 НК РФ
- Федеральный закон № 137-ФЗ от 26.07.2006 — О налоговых спорах
- Письмо ФНС от 03.09.2026 N БС-36-21/7738@ — По спорам в сфере налогообложения имущества
Частые вопросы
Какие документы нужны при разрешении налогового спора?
Необходимо собрать все документы, подтверждающие позицию налогоплательщика. Это могут быть договоры, акты, счета, отчеты. Согласно статье 137 НК РФ, при обжаловании налоговой инспекции необходимо предоставить все документы, подтверждающие вашу позицию.
Как долго можно обжаловать решение налоговой?
Срок обжалования решения налоговой инспекции составляет 30 дней. Это указано в статье 140 НК РФ.
Какой срок подачи искового заявления в суд?
Срок подачи искового заявления в суд по налоговым спорам составляет 3 месяца с момента возникновения спора, согласно статье 138 НК РФ.
Можно ли обжаловать решение налоговой вне суда?
Да, обжалование возможно на досудебном этапе. Согласно статье 138 НК РФ, спор с ФНС должен начинаться с попытки досудебного урегулирования.
Как правильно указать размер иска в налоговом споре?
Размер иска должен быть точно рассчитан и подтвержден документами. Согласно статье 137 НК РФ, иск должен содержать информацию о сумме, которую вы требуете.
Какие ошибки чаще всего приводят к штрафам?
Часто ошибки связаны с неправильной классификацией расходов, ошибками в отчетности и неправильным оформлением счетов-фактур. Согласно статье 137 НК РФ, такие ошибки могут стать основанием для штрафов.
Как выиграть спор с налоговой?
Выиграть спор можно, если правильно собрать документы, подать возражения и подготовить аргументы. Согласно статье 137 НК РФ, важно строго следовать порядку обжалования.