
НДФЛ при продаже недвижимости: сроки владения, вычеты и типичные ошибки
Продали квартиру, купили другую, выдохнули. А через год — письмо из инспекции: «представьте декларацию 3-НДФЛ или пояснения». НДФЛ при продаже недвижимости — налог, о котором вспоминают после сделки, хотя считать его нужно до. Самая частая ошибка звучит одинаково: «деньги же ушли на новое жильё, какой налог?». Налоговая на это отвечает коротко: куда ушли деньги — ваше дело, а срок владения и цена продажи — её.
Я Ольга Семенова, главный бухгалтер РФ-БУХ. Личные налоги собственников бизнеса — отдельная статья моей работы, потому что штатный бухгалтер ООО ими не занимается, а директор узнаёт о 3-НДФЛ из требования. Разберу правила 2026 года без лишней теории: когда налога нет, когда он есть и где его переплачивают.
Когда налога нет вообще
Единственный критерий освобождения — минимальный срок владения. Истёк на дату продажи — дохода для НДФЛ нет, декларация не нужна, сумма сделки значения не имеет. Хоть миллион, хоть сто.
Не истёк — считаем налог, подаём декларацию, платим. Направление денег, причина продажи, покупка нового жилья — всё это на освобождение не влияет. Исключение одно, о нём ниже: семьи с двумя и более детьми.
Три года или пять: какой срок ваш
Общий минимальный срок владения — 5 лет. Сокращённый, 3 года, работает в особых случаях:
- недвижимость получена по наследству;
- подарена близким родственником;
- приватизирована;
- продаётся единственное жильё — на дату продажи у вас нет другой квартиры, дома или доли в них.
Разница между «3» и «5» — это разница между «налога нет» и «считаем и декларируем». Поэтому первый вопрос перед сделкой — не «за сколько продаём», а «как получили и что ещё есть в собственности». Вторая квартира, доставшаяся по наследству от бабушки и давно забытая, превращает ваше «единственное жильё» в обычное, а три года — в пять.
Дата начала владения — отдельная история. Для купленной недвижимости это регистрация права в ЕГРН. Для наследства и других особых случаев порядок отсчёта свой, и именно здесь ошибаются чаще всего: считают от свидетельства, от сделки, от «когда въехали». Перед продажей дату проверяем по документам, а не по памяти.
Налоговая база: доход минус один из двух вычетов
Срок не истёк — налог считается с дохода от продажи, уменьшенного на один из вариантов по вашему выбору:
- фиксированный имущественный вычет — 1 000 000 ₽ для жилья (квартиры, дома, дачи, участки под ними) или 250 000 ₽ для нежилой недвижимости и прочего имущества; вычет даётся один раз в год на все проданные объекты категории, а не на каждый;
- документально подтверждённые расходы на покупку этого же объекта — тогда налог платится с разницы между ценой продажи и ценой покупки.
Купили за 8 млн, продали за 9 — с расходами база 1 млн, с фиксированным вычетом 8 млн. Разница в налоге — больше 900 тысяч рублей. Выбор очевиден, если сохранился договор покупки и платёжки. Нет документов — только фиксированный миллион. Поэтому папку с документами на покупку храним дольше, чем сам объект.
Кадастровая стоимость: цена в договоре — не последнее слово
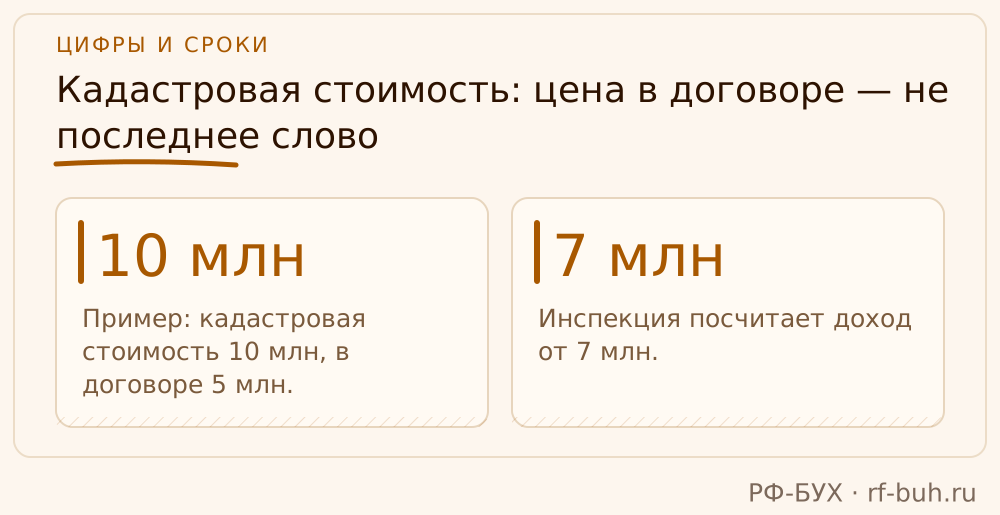
Занизить цену в договоре «для налога» — классика, которая давно не работает. Если цена продажи ниже 70 % кадастровой стоимости объекта на 1 января года продажи, доходом для НДФЛ считаются эти 70 % от кадастра, а не сумма из договора. Регионы вправе поднимать коэффициент вплоть до единицы — проверяйте свой.
Пример: кадастровая стоимость 10 млн, в договоре 5 млн. Инспекция посчитает доход от 7 млн. Покупатель сэкономил, продавец получил доначисление, пени и штраф. Перед сделкой заказываем выписку из ЕГРН и смотрим кадастр — это десять минут, которые спасают сотни тысяч.
Ставки: 13, 15 и 30 процентов
Для налоговых резидентов доход от продажи недвижимости облагается по двухступенчатой шкале: 13 % с базы до 2,4 млн рублей и 15 % с превышения. Не с 5 миллионов «целиком по 15», а именно с части сверх порога. Для нерезидентов — 30 % со всего дохода, и вычеты им недоступны. Провели за границей больше полугода в году продажи — статус резидента под вопросом, а вместе с ним и ставка.
Декларация и уплата: 30 апреля и 15 июля
Срок владения не истёк — декларацию 3-НДФЛ подаём не позднее 30 апреля года, следующего за годом продажи. Налог платим до 15 июля того же года. Два разных срока, два разных штрафа за пропуск.
Есть и послабление: если доход от продажи не превышает размер фиксированного вычета — 1 млн для жилья или 250 тысяч для прочего имущества, — декларацию можно не подавать, даже когда минимальный срок не истёк. Налог в этом случае и так ноль. Но при продаже нескольких объектов за год суммы складываются, и порог перешагивается незаметно.
Семьи с двумя и более детьми
Особое освобождение, независимо от срока владения: семья с двумя и более детьми продаёт жильё и покупает новое, лучшее. Условий несколько, и все должны выполняться одновременно: новое жильё приобретено до 30 апреля следующего года, оно больше по площади или кадастровой стоимости, дети не старше установленного возраста, у семьи нет другого крупного жилья. Льгота реальная, но «почти подходим» не считается. Проверяем каждый пункт до сделки, а не после.
Доля в квартире: вычет делится
Квартира в долях, продаётся одним договором как единый объект — фиксированный вычет 1 млн один на всех, делится пропорционально долям. Три собственника по трети — по 333 тысячи каждому. Типичная ошибка: каждый из троих в своей декларации ставит полный миллион. Инспекция сверяет три декларации по одному кадастровому номеру и присылает три требования.
Продаются доли отдельными договорами, каждая как самостоятельный объект, — вычет в миллион может применить каждый продавец. Разница в документах, а не в сумме сделки, и о ней стоит подумать на этапе подготовки договора.
ИП и недвижимость в бизнесе
Нежилое помещение, которое предприниматель использовал в деятельности — магазин, склад, офис, — при продаже даёт доход не «физлица», а предпринимательский. Облагается он по правилам режима ИП, а не по правилам НДФЛ с имущественным вычетом, и привычное «через пять лет без налога» здесь не работает. Предприниматель, который продал склад и не включил выручку в декларацию по УСН, получает доначисление с пенями за весь период.
С жильём, которое ИП использовал в бизнесе, ситуация своя, и разбирать её нужно по документам: как использовалось, что указано в декларациях, какой режим. Общий совет один — не продавать коммерческую недвижимость, не посчитав налог заранее.
Таблица: что проверить до подписания договора
| Вопрос | Зачем |
|---|---|
| Сколько лет объект в собственности и какой срок применим — 3 или 5 | Решает, есть ли налог вообще |
| Есть ли другое жильё или доля в нём | Влияет на трёхлетний срок для единственного жилья |
| Сохранились ли документы о покупке объекта | Расходы против фиксированного вычета |
| Кадастровая стоимость на 1 января года продажи | Может заменить цену договора |
| Статус налогового резидента | 13/15 % или 30 % |
| Продаётся ли объект долями и по каким договорам | Один вычет на всех или каждому свой |
| Использовался ли объект в бизнесе ИП | Другой налог, другие правила |
Сценарий: квартира за 5 млн и забытая доля
Человек продаёт квартиру через четыре года после покупки. Уверен: единственное жильё, три года прошло, налога нет. Декларацию не подаёт. Через год — требование. Оказывается, в ЕГРН за ним числится четверть доли в родительской квартире, оформленная при приватизации двадцать лет назад. Жильё не единственное, срок — пять лет, продажа раньше срока.
Итог: 3-НДФЛ не подана, штраф по статье 119 НК РФ — 5 % от налога за каждый месяц просрочки, минимум 1 000 рублей, максимум 30 %. Плюс сам налог, плюс пени, плюс штраф за неуплату. При цене продажи 5 млн и покупке за 3,5 млн налог с расходами был бы 195 тысяч — если бы документы на покупку нашлись. Не нашлись. Считаем от 4 млн по двухступенчатой шкале. Это 552 тысячи вместо нуля, который «был очевиден».
Проверка выписки из ЕГРН перед продажей стоила бы десять минут.
Где переплачивают и где недоплачивают
Теперь жёстко.
Штатный бухгалтер компании личными налогами собственника не занимается — это не его зона, и он прав. Директор остаётся один на один с декларацией, выбором вычета и кадастром. Дешёвый онлайн-сервис заполнит 3-НДФЛ по введённым цифрам — но не спросит, есть ли у вас другая доля, не сравнит кадастр с договором и не подскажет, что фиксированный вычет в вашем случае вдвое хуже расходов. Фрилансер «за три тысячи» про 70 % кадастра знает, про региональный коэффициент — нет.
Результат один из двух. Либо переплата: человек заплатил 13 % с полной суммы, хотя мог с разницы. Либо недоплата с последующим требованием, штрафом и пенями. Оба варианта — деньги, потерянные на ровном месте.
Что делаем мы и чем это отличается
В РФ-БУХ с НДФЛ по сделкам собственников мы работаем так же системно, как с учётом их компаний:
- до сделки проверяем выписку ЕГРН, определяем применимый срок владения и наличие другого жилья;
- считаем налог в двух вариантах — с фиксированным вычетом и с расходами — и показываем разницу в рублях;
- сверяем цену договора с кадастром и региональным коэффициентом;
- проверяем условия семейной льготы, долевой структуры и резидентства;
- готовим и подаём 3-НДФЛ до 30 апреля, ставим напоминание на уплату до 15 июля;
- для ИП отдельно разбираем, как облагается продажа коммерческой недвижимости.
Если ошибка в расчёте окажется нашей, штраф оплатим мы — это условие договора. Ведение учёта ООО и ИП — от 3 000 ₽ в месяц, конфиденциальность закрыта NDA. Пятнадцать с лишним лет практики научили нас одному: самая дорогая сделка с недвижимостью — та, налог по которой посчитали после подписания.
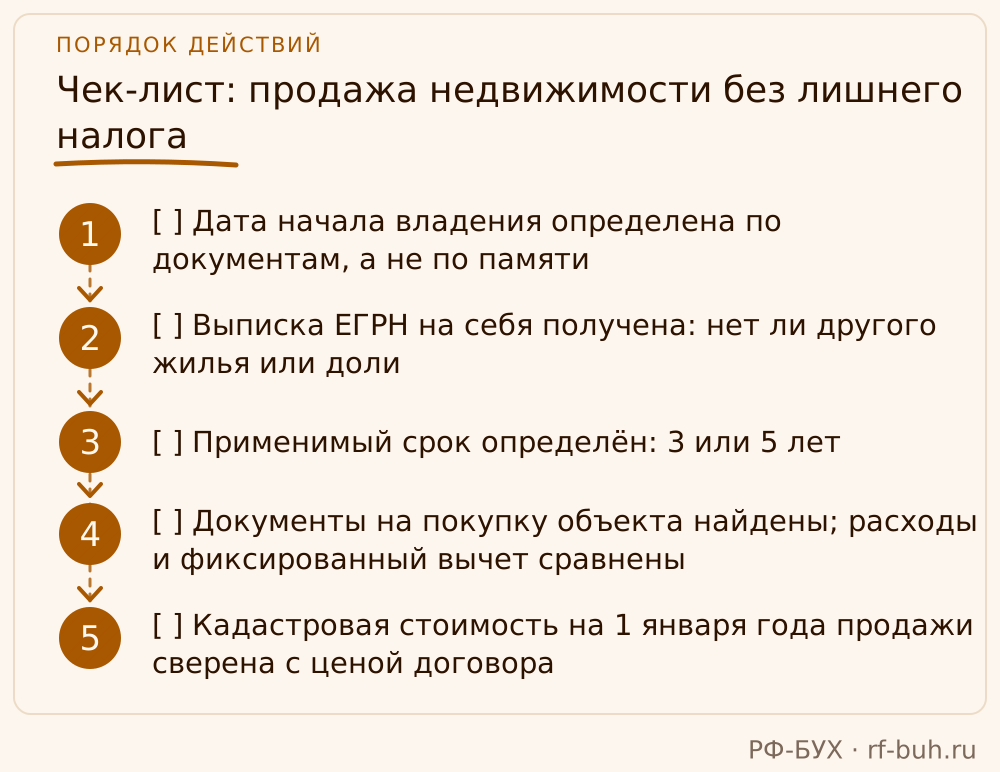
Чек-лист: продажа недвижимости без лишнего налога
- [ ] Дата начала владения определена по документам, а не по памяти
- [ ] Выписка ЕГРН на себя получена: нет ли другого жилья или доли
- [ ] Применимый срок определён: 3 или 5 лет
- [ ] Документы на покупку объекта найдены; расходы и фиксированный вычет сравнены
- [ ] Кадастровая стоимость на 1 января года продажи сверена с ценой договора
- [ ] Статус резидента на конец года проверен
- [ ] При долях — решено, одним договором или отдельными
- [ ] Для ИП — объект в бизнесе учтён по правилам режима
- [ ] 3-НДФЛ подана до 30 апреля, налог уплачен до 15 июля
Частые вопросы
Нужно ли платить НДФЛ, если деньги от продажи пошли на новую квартиру?
Да, если минимальный срок владения не истёк. Покупка нового жилья от налога не освобождает. Исключение — семьи с двумя и более детьми при выполнении всех условий льготы.
Что считается единственным жильём для трёхлетнего срока?
Жильё, при продаже которого у вас нет в собственности другой квартиры, дома или доли в них. Любая забытая доля лишает права на трёхлетний срок — проверяйте выписку ЕГРН.
Можно ли применить вычет по расходам, если документы на покупку утеряны?
Нет. Без подтверждающих документов доступен только фиксированный вычет — 1 млн ₽ для жилья или 250 тыс. ₽ для прочего имущества.
Что будет, если продать дешевле кадастровой стоимости?
Если цена ниже 70 % кадастра на 1 января года продажи, доходом признают эти 70 % (или больше, если регион поднял коэффициент). Занижение цены в договоре налог не уменьшает.
Нужно ли подавать декларацию, если доход меньше вычета?
Если доход от продажи за год не превышает 1 млн ₽ для жилья или 250 тыс. ₽ для прочего имущества, декларацию можно не подавать — налог в любом случае нулевой.
Какой штраф за неподанную 3-НДФЛ?
По статье 119 НК РФ — 5 % от неуплаченного налога за каждый месяц просрочки, минимум 1 000 ₽, максимум 30 %. Сверху — штраф за неуплату и пени.
Отличается ли налог при продаже недвижимости для ИП?
Да, если объект использовался в предпринимательской деятельности: доход облагается по правилам режима ИП, а не по правилам НДФЛ с имущественным вычетом. Собираетесь продавать квартиру, дом или коммерческое помещение? Напишите нам до сделки, а не после. Посчитаем налог в двух вариантах, проверим сроки и кадастр и подготовим декларацию так, чтобы единственным письмом из инспекции было уведомление о приёме.