
Когда ООО удерживает НДС налогового агента по услугам иностранцев
Иностранный подрядчик прислал инвойс без российского НДС, и бухгалтерия уже выдохнула. Я бы не торопилась: по многим услугам местом реализации признаётся Россия, а исчислить и перечислить НДС должно российское ООО, даже если оно на УСН. Я, Семёнова Ольга Владимировна, покажу, как проверить сделку до оплаты, собрать документы и не пропустить срок. Если обязанность уже установлена и осталось посчитать сумму и отразить её в декларации, переходите к статье «Как ООО исчислить НДС налогового агента по услугам иностранцев».
Первым делом — место реализации, инвойс потом
Типичная ошибка: увидели счёт от иностранной компании и сразу ищут ставку НДС. Я начинаю с иного вопроса: где для целей НДС реализована именно эта услуга? Если не в России, агентского НДС нет. Если в России, то уже неважно, что иностранный поставщик находится за границей, счёт выставлен в валюте, а в нём написано «VAT excluded».
Для многих услуг между компаниями действует правило места покупателя. Российское ООО работает в России, поэтому Россия признаётся местом реализации консультационных, юридических, рекламных, маркетинговых, бухгалтерских и IT-услуг, обработки информации, предоставления персонала, передачи прав на программы и базы данных. Основание — подп. 4 п. 1 и подп. 4 п. 1.1 ст. 148 НК РФ. Вот почему иностранный рекламный кабинет, SaaS-сервис или консультация юриста из другой страны так часто порождают обязанность налогового агента.
Но превращать это правило в универсальный молоток не стоит. Для услуг, напрямую связанных с недвижимостью, значима страна, где находится объект; для услуг, связанных с движимым имуществом, — местонахождение имущества; для услуг в сфере культуры, образования, туризма, спорта и некоторых других — место, где их фактически оказали. Это другие подпункты п. 1 ст. 148 НК РФ. Поэтому запись в договоре «consulting support» я на веру не беру, а читаю ТЗ, отчёты и переписку, чтобы понять, что реально куплено.
Признаю и неприятное: договоры часто пишут туманно. В такой ситуации подбирать «самую выгодную» квалификацию не нужно. Проверяя, налоговая смотрит на суть, а не на красивое английское название. Если иностранная компания на деле размещала рекламу для российского бизнеса, платёж под названием «информационная поддержка» ситуацию не спасёт.
- Читайте предмет договора и ТЗ, а не одну строку в инвойсе.
- Сверяйте фактическую услугу с правилами ст. 148 НК РФ.
- Оформите бухгалтерскую справку: вид услуги, основание для определения места реализации, статус иностранного поставщика и вывод по НДС.
В каких случаях ООО становится налоговым агентом и почему УСН не выручает
Когда иностранная организация не состоит на учёте в российской налоговой как налогоплательщик, а местом реализации услуги является Россия, российский покупатель обязан исчислить и уплатить НДС как налоговый агент. Это прямо вытекает из п. 1 и 2 ст. 161 НК РФ. УСН, АУСН и освобождение от обязанностей плательщика НДС этой обязанности не снимают. Спецрежим может избавить ООО от обычного НДС по собственной реализации, но пропустить агентский НДС за иностранного поставщика он не позволяет.
На 2026 год общая ставка НДС — 22 %, расчётная — 22/122. Повышение ставки с 1 января 2026 года закреплено Федеральным законом от 28.11.2025 № 425-ФЗ. Налоговая база по такой агентской операции — доход иностранного лица вместе с НДС. Поэтому, если налог «сидит» в цене, его выделяют по формуле: сумма платежа × 22 / 122.
Здесь я регулярно вижу одну и ту же ошибку. Бухгалтер берёт инвойс на 122 000 руб., прибавляет сверху 22 % и получает 26 840 руб. Так поступать можно лишь тогда, когда договор однозначно возлагает российский НДС на покупателя сверх вознаграждения. Если такого условия нет, надёжнее исходить из того, что для п. 1 ст. 161 НК РФ 122 000 руб. уже содержат налог: НДС — 22 000 руб., вознаграждение поставщика — 100 000 руб. Можно ли удержать эти 22 000 руб. из платежа иностранному контрагенту, зависит ещё и от договора и применимого к нему права. Решайте этот вопрос до платежа, а не после.
Статус иностранного контрагента проверяйте отдельно. Российский филиал, постановка иностранной компании на учёт в РФ или её регистрация как налогоплательщика способны изменить порядок. Заверения менеджера «мы компания не из России» мало. Я запрашиваю реквизиты и письмо о налоговом статусе, а в договор добавляю обязанность поставщика сообщать, если статус меняется.
- При общей ставке 2026 года налог из цены: сумма × 22 / 122.
- До оплаты закрепите в договоре, уменьшает ли российский НДС выплату иностранцу или платится сверх цены.
- На УСН не рассчитывайте: у налогового агента она от НДС не освобождает.
Разбор 1: ООО «Ромашка» купило рекламу у иностранной площадки
Допустим, ООО «Ромашка» на УСН «доходы минус расходы» заказало у иностранной компании размещение рекламных материалов. В договоре прямо названы рекламные услуги, иностранный поставщик на учёте в РФ не состоит, а инвойс выставлен на 122 000 руб. в пересчёте по курсу на дату платежа. В документе есть оговорка «VAT excluded», но условия о том, что российский НДС платится сверх цены, нет.
Реклама названа в подп. 4 п. 1 ст. 148 НК РФ. Покупатель работает в России, значит, местом реализации признаётся Россия, а «Ромашка» становится налоговым агентом. Первоначальная мысль бухгалтера — перевести иностранному поставщику все 122 000 руб. и отдельно заплатить в бюджет 26 840 руб. — ошибочна: она механически накидывает 22 % сверху, тогда как база по п. 1 ст. 161 НК РФ уже включает налог.
Верный расчёт при таких условиях: 122 000 × 22 / 122 = 22 000 руб. НДС. Если договор допускает удержание, иностранной компании уходит 100 000 руб., а в бюджет — 22 000 руб., одновременно с выплатой. Когда удержать нельзя и поставщик требует все 122 000 руб., у ООО появляется собственная дополнительная налоговая нагрузка. Причины заменять формулу на «22 % сверху» это не даёт: сначала цену и порядок расчётов надо согласовать дополнительным соглашением.
Затем «Ромашка» составляет агентский счёт-фактуру в одном экземпляре, регистрирует его в книге продаж и сдаёт электронную декларацию по НДС за квартал с разделом 2. На УСН вычета агентского НДС нет. Уплаченный налог можно учесть в расходах по правилам главы 26.2 НК РФ, если выполнены условия признания расходов. Главное — не включить одну сумму дважды: и в стоимость услуги, и отдельным расходом.
Инвойс принадлежит поставщику и российским счётом-фактурой не является
Иностранный инвойс нужен для расчётов и подтверждает условия сделки, но российский счёт-фактуру не заменяет. В агентской операции счёт-фактуру выставляет само ООО в одном экземпляре. Правила заполнения для налоговых агентов, покупающих услуги у иностранной организации, установлены Постановлением Правительства РФ № 1137. В строке 2 указывают иностранного продавца, в строке 2б ставят прочерк, а в строке 5 — реквизиты платёжного документа, по которому НДС перечислен в бюджет.
Просить иностранного поставщика «дописать российский НДС в инвойс» не нужно: обычно это лишь создаёт путаницу. Его инвойс должен отражать договорённость о цене, а агентский счёт-фактура — вашу обязанность перед бюджетом. Документы разные, и задачи у них разные.
В папку я бы сложила договор, ТЗ, инвойс, акт или иной документ о принятии услуги, платёжки, расчёт базы и курса и агентский счёт-фактуру. У цифровых услуг бумажного акта часто нет — беды в этом нет. Подойдут условия подписки, внутренний акт приёмки, скриншоты доступа, отчёт рекламного кабинета, выгрузка из сервиса: они показывают, что именно куплено и зачем.
Документы на иностранном языке, нужные для учёта, стоит перевести на русский в таком объёме, чтобы было понятно содержание. Превращать это в филологический проект на сто страниц не надо. Однако договор, инвойс и подтверждение результата должны читаться и бухгалтером, и аудитором, и инспектором.
- Убедитесь, что договор и инвойс одинаково описывают услугу и цену.
- Выставьте агентский счёт-фактуру в одном экземпляре и зарегистрируйте в книге продаж.
- Сохраните расчёт НДС и курс Банка России на дату выплаты.
- Подготовьте перевод ключевых документов.
Срок уплаты: не тремя долями, а одновременно с выплатой иностранцу
Особенно дорого обходится такая ошибка: применять к операции общий график уплаты НДС тремя равными долями. Для услуг, реализованных в России иностранным лицом, не состоящим на учёте в РФ, действует особое правило п. 4 ст. 174 НК РФ. Налоговый агент платит НДС одновременно с выплатой или перечислением денег иностранному поставщику. Платёж в бюджет нужно подготовить в тот же день, а не откладывать до 28-го числа следующего месяца.
Более того, банк не вправе принять поручение на перевод денег такому иностранному поставщику без поручения на уплату НДС, если операция подпадает под п. 4 ст. 174 НК РФ. На практике проблему порой первым замечает именно банк, но считать его налоговым консультантом я бы не стала: он проверит наличие платёжки, а не то, как вы квалифицировали услугу по ст. 148 НК РФ.
Декларацию по НДС в электронной форме подают не позднее 25-го числа месяца, следующего за кварталом (п. 5 ст. 174 НК РФ). ООО на УСН, исполнившее обязанности налогового агента, тоже её сдаёт. Операцию показывают в разделе 2, по каждому иностранному продавцу отдельно. Форма декларации и порядок заполнения утверждены приказом ФНС России от 05.11.2024 № ЕД-7-3/989@.
ООО на ОСНО при соблюдении условий может принять агентский НДС к вычету: услуга предназначена для операций, облагаемых НДС, налог исчислен и уплачен, агентский счёт-фактура зарегистрирован в книге покупок. Это п. 3 ст. 171 и п. 1 ст. 172 НК РФ. У ООО на УСН, не плательщика НДС, такого вычета нет. Поэтому один и тот же иностранный сервис для двух компаний может стоить по-разному.
- В день выплаты иностранному поставщику перечислите агентский НДС в бюджет.
- Не позднее 25-го числа следующего месяца сдайте электронную декларацию за квартал.
- Раздел 2 заполняйте отдельно по каждому иностранному продавцу.
- На ОСНО проверьте право на вычет; на УСН вычет в экономику сделки не закладывайте.
Разбор 2: «Вектор» купил иностранный сервис и счёл его «просто подпиской»
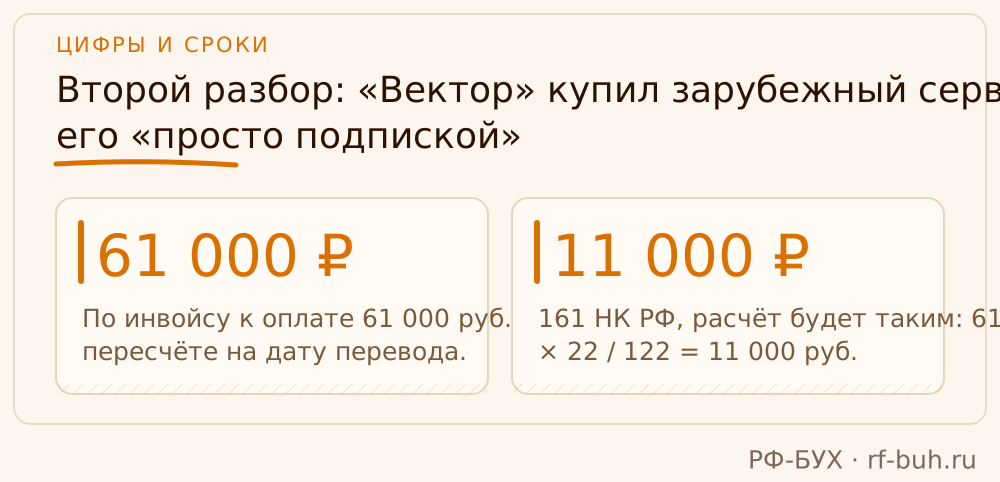
ООО «Вектор» на ОСНО купило у иностранной компании годовой доступ к облачной платформе для управления проектами. По инвойсу к оплате 61 000 руб. в пересчёте на дату перевода. Бумажного акта нет: доступ включается в личном кабинете. В учёте решили, что раз это subscription, а поставщик российский налог не выделил, то НДС не возникает. Логика слишком рискованная.
Сначала покупку нужно разложить на реальные элементы. По договору «Вектор» получает неисключительное право пользоваться программой, техническую поддержку и хранение данных. Передача прав на программы и базы данных, как и многие сопутствующие IT-услуги, попадает под правило места покупателя по подп. 4 п. 1 ст. 148 НК РФ. Покупатель российский, иностранный поставщик на учёте в РФ не состоит — значит, ООО должно выполнять обязанности налогового агента.
Если цена включает налог в смысле ст. 161 НК РФ, расчёт такой: 61 000 × 22 / 122 = 11 000 руб. Компания оформляет внутренний акт приёмки доступа, прикладывает лицензионные условия, инвойс, скриншот активной подписки и платёжки. В день выплаты иностранному поставщику она перечисляет НДС, потом составляет агентский счёт-фактуру и показывает операцию в разделе 2 декларации.
Платформа используется в облагаемой НДС деятельности, поэтому «Вектор» после выполнения условий ст. 171 и 172 НК РФ может заявить вычет 11 000 руб. Но вывод из этого разбора не в том, что любая подписка облагается одинаково. Слово subscription ничего не решает. Значение имеет то, что именно вы получили, где определяется место реализации и состоит ли поставщик на учёте в России. Разобраться в этом надо до оплаты: тогда решение будет налоговым, а не гадательным.
Случай из практики: иностранная CRM оказалась не «просто подпиской»
К нам на обслуживание пришло ООО «Северный проект» — небольшая проектная компания. Руководитель честно признался, что платит банковской картой за CRM от иностранной корпорации 1 200 долларов в месяц, и уже второй месяц. По его мнению, НДС тут нет: поставщик не российский и счёт-фактуру не присылает.
Сначала я изучила договор, условия сервиса и назначение платежей. CRM использовали сотрудники российского ООО для работы с российскими заказчиками. Это электронная услуга, местом её реализации в такой ситуации признаётся Россия, так что у ООО возникла обязанность налогового агента по НДС.
Даты оплат мы восстановили: 15 апреля и 15 мая. По курсу на даты платежей стоимость услуг составила 108 000 и 110 400 рублей. Цена была без отдельного российского НДС, поэтому налог посчитали по ставке 20/120: 18 000 и 18 400 рублей. Директору я пояснила, что откладывать этот НДС на конец квартала нельзя — его перечисляют в бюджет одновременно с оплатой поставщику.
Дальше мы собрали договор, инвойсы, отчёты о списании, банковские выписки и внутреннюю справку-расчёт. Документы налогового агента оформили, операции отразили в учёте, доплатили 36 400 рублей НДС и включили данные в декларацию за второй квартал. Перед подачей декларации я отдельно проверила, что суммы в документах, платёжках и отчётности совпадают.
В результате компания закрыла вопрос без споров о том, «подписка» это или нет. Теперь руководитель присылает мне договор с любым новым иностранным сервисом до первой оплаты — проверить место реализации и порядок расчёта налога.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Должно ли ООО на УСН платить НДС как налоговый агент за иностранные услуги?
Платить придётся, если услуга реализована в России, иностранный поставщик не стоит на учёте в РФ как налогоплательщик и соблюдены условия ст. 161 НК РФ. Упрощённая система от обязанностей налогового агента не освобождает.
Когда платить НДС за иностранного поставщика?
Налог уплачивают в тот момент, когда деньги уходят иностранной организации. Это специальное правило п. 4 ст. 174 НК РФ для работ и услуг, реализованных в России.
Нужно ли удерживать НДС из суммы инвойса?
Ответ дают условия договора. Когда цена не сформулирована как вознаграждение «плюс российский НДС», я бы выделяла налог из договорной суммы по ставке 22/122 в 2026 году. Как именно удерживать, обсудите с иностранным поставщиком заранее, до платежа.
В какой раздел декларации включать НДС за иностранного поставщика?
Операцию отражают в разделе 2 декларации по НДС, а данные по каждой иностранной организации-продавцу приводят отдельно. Электронную декларацию подают до 25-го числа месяца после квартала.
Можно ли принять агентский НДС к вычету?
Для ООО на ОСНО вычет возможен при выполнении требований ст. 171 и 172 НК РФ. Общество на УСН плательщиком НДС не является, поэтому вычета по агентскому налогу у него нет.
На что опираемся
- Налоговый кодекс Российской Федерации (часть вторая) — ст. 148 п. 1, п. 1.1; ст. 161 п. 1–2; ст. 164 п. 3–4; ст. 168 п. 3; ст. 171 п. 3; ст. 172 п. 1; ст. 174 п. 4–5; глава 26.2.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Изменения в главу 21 НК РФ: основная ставка НДС 22 % с 01.01.2026 и соответствующие расчётные ставки.
- Постановление Правительства РФ от 26.12.2011 № 1137 — Правила заполнения счетов-фактур, книг покупок и книг продаж, включая особенности оформления счетов-фактур налоговыми агентами.
- Приказ ФНС России от 05.11.2024 № ЕД-7-3/989@ — Форма налоговой декларации по НДС и Порядок её заполнения; раздел 2 для операций налогового агента.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — Требования к первичным учётным документам и денежному измерению объектов бухгалтерского учёта в рублях.