
Контрагент ликвидирован, а деньги пришли: как я оформляю ошибочный платёж
Деньги пришли, плательщик уже исключён из ЕГРЮЛ, а бывший директор просит вернуть сумму ему на карту. Я бы такую платёжку остановила. Меня зовут Ольга Владимировна Семёнова, я основательница «РФ-БУХ» и практикующий бухгалтер с 16-летним опытом. Разберу, как подтвердить ошибку, отразить поступление без выручки и установить законного получателя. Сразу обозначу неприятную часть: отсутствие выручки ещё не гарантирует отсутствия налогового дохода. Особенно на УСН.
Сначала выясняю, кто вообще отправил деньги
В работе с банковскими выписками я постоянно вижу одну ловушку: бухгалтер доверяет карточке контрагента больше, чем платёжному документу. Программа подставила знакомое название — значит, заплатил старый покупатель. Но название в назначении платежа, отправитель по банковским реквизитам и лицо, которому юридически принадлежат деньги, могут не совпадать. Поэтому первым делом я открываю исходную платёжку, а не исправляю проводки.
Следом получаю выписку из ЕГРЮЛ и проверяю основание прекращения компании. Статус «в процессе ликвидации» ещё не означает, что организации нет. Реорганизация тоже требует отдельного разбора правопреемства. При завершённой ликвидации правоспособность прекращается с записью в реестре. Поэтому новое распоряжение от имени уже несуществующего ООО нельзя принимать как обычный хозяйственный платёж. Основание — пункт 3 статьи 49 ГК РФ.
У банка письменно запрашиваю сведения об отправителе, датах списания и зачисления, источнике денег и возможности исправления операции. Возможны разные обстоятельства: деньги списали до ликвидации, но зачислили позже; действующая компания использовала старое назначение; произошла банковская ошибка. Если банк сообщает о собственной ошибке, отдельно выясняю, за чей счёт фактически произошло зачисление и кому теперь принадлежит требование возврата.
Одновременно поднимаю договор, счета, отгрузки и историю расчётов. Бывает, что ошибочным называют вполне объяснимое погашение задолженности. А бывает, обязательств вообще не было. Возвращать нужно тому, за чей счёт получено неосновательное обогащение, когда основание удерживать деньги действительно отсутствует. Именно так устроена статья 1102 ГК РФ. Одной пометки «ошибочно» для этого мало.
На счёте 76 должно быть объяснение, а не забытая сумма
Пока основание поступления выясняется, отражаю его по дебету счёта 51 и кредиту счёта 76 с отдельной аналитикой. После подтверждения ошибки сохраняю учёт обязательства по возврату. Инструкция к Плану счетов прямо предусматривает счёт 76 для ошибочных банковских зачислений. Номер субсчёта выбирайте по своему рабочему плану: обязательного для всех «76.09» здесь нет. Основание — приказ Минфина № 94н.
Отдельная аналитика нужна не для красоты оборотки. Из неё должно быть понятно, какая сумма поступила, почему её считают возвратной, кто заявил требование и каких документов недостаёт. Когда получатель установлен, уточняю аналитику кредитора. При возврате делаю Дт 76 Кт 51. Если программа автоматически отнесла поступление к покупателю или в доходы, исправляю классификацию с сохранением основания корректировки.
Составляю бухгалтерскую справку: дата и сумма поступления, реквизиты платёжки, установленные обстоятельства, принятые проводки и перечень приложений. Справка должна отвечать требованиям к первичному документу из статьи 9 Закона № 402-ФЗ. Однако собственная запись «считаем платёж ошибочным» не заменяет доказательств. Отсутствие права на выручку оцениваю по условиям её признания в пункте 12 ПБУ 9/99.
Если поступление действительно ошибочное и не связано с реализацией или будущей поставкой, оснований начислять НДС с него нет. Даже когда отправитель написал «в том числе НДС». Эта надпись сама по себе не создаёт продажу. Не оформляйте автоматически авансовый счёт-фактуру только потому, что так настроена банковская загрузка. Позиция об ошибочных поступлениях изложена в письме Минфина от 02.08.2010 № 03-07-11/329.
- К справке прикладываю банковскую выписку, платёжный документ и ответы банка.
- Отдельно сохраняю выписку из ЕГРЮЛ и документы, подтверждающие отсутствие основания для оплаты.
- В переписке фиксирую, какие сведения запросили, что получили и почему возврат пока невозможен.
Разберём 240 000 рублей: закрытая компания оказалась в назначении
Допустим, ООО «Ромашка» на УСН с объектом «доходы минус расходы» получает 240 000 рублей. В назначении написано: «Оплата за ООО „Вектор“ по договору поставки». «Вектор» уже ликвидирован. Программа связывает поступление с его карточкой, и бухгалтер собирается искать бывшего директора. Вот здесь я предлагаю остановиться и прочитать поле с реквизитами плательщика.
Фактически деньги отправило действующее ООО «Маяк». По условиям нашего примера его сотрудник использовал старый шаблон, ошибся получателем и сохранил прежнее назначение. Банк подтверждает списание со счёта «Маяка». «Ромашка» проверяет расчёты: поставки «Вектору» полностью оплачены, задолженности и новых заказов нет. «Маяк» письменно объясняет ошибку и просит вернуть деньги на свой расчётный счёт.
Бухгалтер исправляет автоматическую привязку поступления и отражает Дт 51 Кт 76 — 240 000 рублей, кредитор «Маяк». Затем проверяет полномочия подписанта письма и банковские реквизиты. После согласования возврата оформляет Дт 76 Кт 51 на ту же сумму. В назначении указывает возврат ошибочного платежа с номером и датой исходного поручения. Никаких документов на реализацию «Ромашка» не создаёт.
Предположим, получение и возврат произошли в одном отчётном периоде. Подтверждённую ошибочную сумму и её возврат в налоговые доходы и расходы по УСН не включают; такой вывод поддерживает письмо Минфина от 07.11.2006 № 03-11-04/2/231. Обязательство закрыто полностью. Главная ошибка здесь была бы в другом: передать 240 000 рублей бывшему директору «Вектора», который не имеет отношения к деньгам «Маяка».
Бывший директор и законный получатель — разные роли
Фразу «я же был собственником» я не принимаю как платёжное основание. После ликвидации бывший директор не продолжает представлять исчезнувшую компанию, а ранее выданная ею доверенность прекращается. Печать на письме этого не исправляет. Получатель денег вправе потребовать доказательства полномочий кредитора или его представителя; риск выплаты ненадлежащему лицу закреплён в статье 312 ГК РФ.
Но запрещать любой возврат бывшему участнику тоже неправильно. Конкретное имущество или право требования могли надлежащим образом перейти ему при ликвидации. Тогда нужны документы именно об этом праве: ликвидационный баланс, документы о распределении и передаче, подтверждение расчётов с кредиторами. Верховный суд разобрал значение таких доказательств в определении от 24.09.2024 № 309-ЭС24-4864. Общего решения «всё оставшееся имущество передать участнику» недостаточно, чтобы подтвердить право на любую найденную сумму.
Если обнаружено нераспределённое имущество ликвидированного ООО, включая принадлежащее ему требование к получателю денег, проверяют процедуру по пункту 5.2 статьи 64 ГК РФ. Заинтересованное лицо обращается в суд, который назначает арбитражного управляющего. Заявление можно подать в течение пяти лет после записи о прекращении компании. Для назначения процедуры нужны средства на её проведение и возможность распределения имущества. Это прямо предусмотрено статьёй 64 ГК РФ.
При новом зачислении после ликвидации я не объявляю эту процедуру универсальным решением. Сначала нужно установить, действительно ли требование относится к имуществу прекратившегося общества. Затем проверить судебный акт, полномочия управляющего, обоснованность его требования и реквизиты счёта для процедуры. Бывший кредитор закрытой компании тоже не получает права забрать деньги напрямую только потому, что ему когда-то недоплатили.
Разберём 680 000 рублей: на деньги претендуют участник и кредитор
Теперь более сложная иллюстрация. ООО «Орион» на ОСНО получает 680 000 рублей от ООО «Тёплый дом», которое к дате зачисления уже ликвидировано. Банк подтверждает: поручение приняли и деньги списали до записи о прекращении, а зачислили позже. Проверка документов показывает ошибку в реквизитах получателя. У «Ориона» нет ни неоплаченных поставок, ни другого основания удерживать эту сумму.
Возврат одновременно требуют бывший участник «Тёплого дома» и его неудовлетворённый кредитор. Первый присылает личные реквизиты, второй — документы о долге перед ним. «Орион» отражает Дт 51 Кт 76 — 680 000 рублей, сохраняет деньги и сообщает обоим заявителям, что готов исполнить подтверждённое обязательство надлежащему получателю. При этом ни личное письмо участника, ни чужой договор с кредитором не считает достаточным основанием для перечисления.
Для этого разбора примем существенное условие: суд установил, что требование возврата к «Ориону» относится к обнаруженному имуществу «Тёплого дома». Заинтересованный кредитор инициировал процедуру распределения, суд назначил её и арбитражного управляющего. Это важное допущение примера. В реальном деле принадлежность требования нужно доказать; одно совпадение названия в банковской выписке такого результата не обеспечивает.
После проверки судебных документов, требования управляющего и реквизитов счёта для процедуры «Орион» перечисляет 680 000 рублей и делает Дт 76 Кт 51. Остаток обязательства становится нулевым. Продажи не было, поэтому выручку не отражали. Налоговую оценку поступления обосновывали установленной обязанностью возврата. Сама по себе последующая отправка денег ещё не доказывает, что любое первоначальное поступление было необлагаемым.
С УСН я не обещаю бухгалтеру спокойствия по одной проводке
Моя исходная позиция: доказанное ошибочное поступление, которое подлежит возврату, не создаёт экономической выгоды. Это следует из статьи 41 НК РФ. Для УСН аналогичный вывод и отсутствие записи о таком получении и возврате в КУДиР содержатся в письме Минфина от 07.11.2006 № 03-11-04/2/231. Для налога на прибыль также сначала устанавливают наличие дохода, а не просто факт движения по счёту.
Однако есть более строгое письмо Минфина от 19.12.2016 № 03-11-06/2/76029: ошибочные или неидентифицированные суммы, которые не возвращены отправителю, предлагается учитывать в доходах при УСН. Письмо не разбирает подробно ситуацию с ликвидацией, поиском законного получателя и возвратом через управляющего. Особого срока ожидания оно тоже не устанавливает. Поэтому формула «сумма на счёте 76, значит, налогов точно нет» опасна.
Здесь я выбираю осторожность. Если возврат затянулся, а ООО хочет минимизировать спор с инспекцией, рекомендую при расчёте УСН ориентироваться на строгое разъяснение. Невключение невозвращённой суммы требует отдельного письменного обоснования и готовности защищать позицию; переписка с банком не гарантирует победу. При этом налоговое признание не превращает обязательство автоматически в бухгалтерскую выручку и не освобождает от возврата законному получателю.
Отдельно проверяю старую кредиторскую задолженность. Если она существовала до ликвидации и прекратилась по статье 419 ГК РФ, её списание обычно образует внереализационный доход по пункту 18 статьи 250 НК РФ. Минфин относит такой доход к периоду записи о ликвидации кредитора: письмо от 19.01.2021 № 03-03-06/1/2236. Ждать давности здесь нельзя. Но переносить этот вывод на любое новое зачисление после ликвидации тоже нельзя: сначала устанавливают действительного кредитора и судьбу требования.
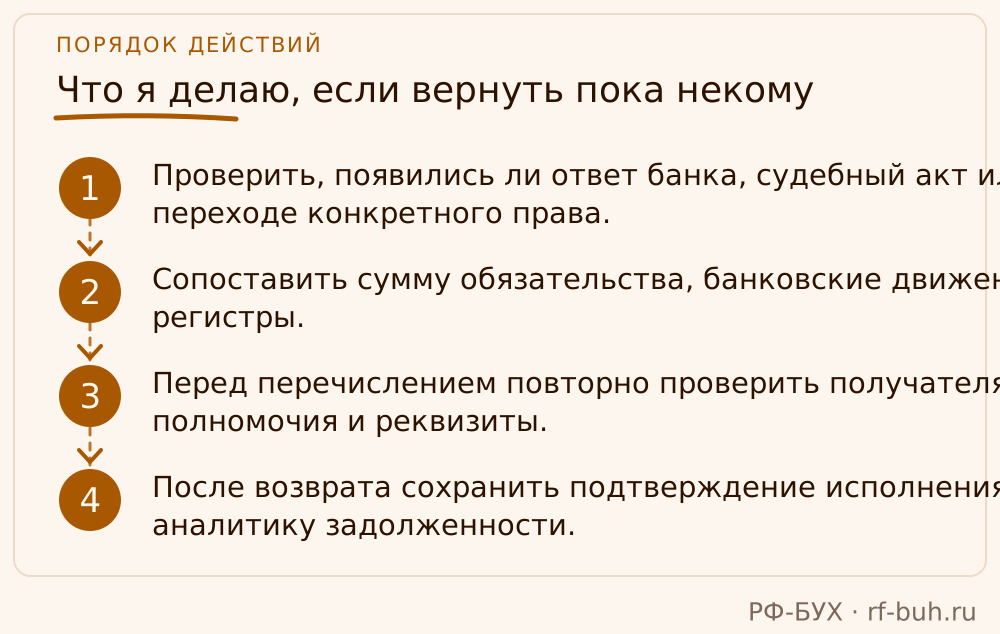
Что я делаю, если вернуть пока некому
Я не советую молча ждать претензии. Проценты за неосновательное пользование деньгами могут начисляться с момента, когда получатель узнал или должен был узнать о необоснованности поступления, — пункт 2 статьи 1107 ГК РФ со ссылкой на статью 395. Документированный поиск кредитора полезен, но сам по себе не отменяет проценты. Поэтому одновременно с выяснением обстоятельств нужно искать законный способ исполнения, а не просто копить переписку.
Если обязанность возврата установлена, но существует очевидная неопределённость, кто является кредитором, с юристом и нотариусом проверяю возможность внесения денег в депозит нотариуса. При соблюдении условий это считается исполнением обязательства по статье 327 ГК РФ. Но нотариальный депозит нельзя использовать как универсальную коробку для непонятных поступлений. Сначала должны быть определены обязательство и основания применения этой процедуры.
Перед закрытием отчётного периода я составляю для руководителя короткую записку: что установлено, кому принадлежит требование, почему сумма остаётся на счёте и как отражается в налоговом учёте. В назначенный нами срок возвращаюсь к вопросу повторно. Самая неприятная практическая ошибка — добросовестно начать расследование, а затем потерять его между выписками и отчётностью. У спорной суммы должен быть ответственный и понятное следующее действие.
- Проверить, появились ли ответ банка, судебный акт или документы о переходе конкретного права.
- Сопоставить сумму обязательства, банковские движения и налоговые регистры.
- Перед перечислением повторно проверить получателя, его полномочия и реквизиты.
- После возврата сохранить подтверждение исполнения и закрыть аналитику задолженности.
Частые вопросы
Как сформулировать назначение платежа при обычном возврате?
Например: «Возврат ошибочно перечисленных денежных средств по платёжному поручению № … от …, согласно письму от …. Без НДС». При возврате в процедуре распределения укажите соответствующее основание. Формулировка не заменяет проверку права получателя.
Можно ли вернуть деньги банку, если он сам об этом просит?
Сначала получите документальное объяснение ошибки и основания требования банка. Он может оказаться надлежащим получателем, но сам факт участия банка в переводе не означает, что деньги принадлежат ему.
Нужно ли ждать письма об ошибке, чтобы отразить поступление?
Нет. Движение денег отражают по банковским документам, а не откладывают до получения объяснений. Неустановленное основание фиксируют отдельно; после проверки уточняют квалификацию операции и аналитику.
На что опираемся
- Гражданский кодекс РФ, часть первая — Федеральный закон от 30.11.1994 № 51-ФЗ: пункт 3 статьи 49; пункт 1 статьи 61; пункты 8–9 статьи 63; пункт 5.2 статьи 64; подпункт 4 пункта 1 статьи 188; статьи 312, 395, 419; подпункт 3 пункта 1 и пункт 2 статьи 327.
- Гражданский кодекс РФ, часть вторая — Федеральный закон от 26.01.1996 № 14-ФЗ: статья 1102 — возврат неосновательного обогащения; пункт 2 статьи 1107 — проценты с момента осведомлённости о неосновательности получения денег.
- Налоговый кодекс РФ — Часть первая от 31.07.1998 № 146-ФЗ: статья 41. Часть вторая от 05.08.2000 № 117-ФЗ: подпункт 1 пункта 1 статьи 146, подпункт 2 пункта 1 статьи 162, статьи 248–249, пункт 18 статьи 250, пункт 1 статьи 346.15, статья 346.24.
- Федеральный закон «О бухгалтерском учёте» — От 06.12.2011 № 402-ФЗ, статья 9: оформление фактов хозяйственной жизни и обязательные реквизиты первичных учётных документов.
- План счетов и Инструкция по его применению — Приказ Минфина России от 31.10.2000 № 94н: пояснения к счетам 51 и 76; отражение ошибочных банковских зачислений и расчётов с прочими дебиторами и кредиторами.
- ПБУ 9/99 «Доходы организации» — Приказ Минфина России от 06.05.1999 № 32н: пункты 2 и 12 — определение доходов и условия признания выручки.
- ФСБУ 9/2025 «Доходы» — Приказ Минфина России от 16.05.2025 № 56н, пункты 2–3: обязательное применение с отчётности за 2027 год, возможность досрочного применения, отмена прежних актов с 01.01.2027; пункт 3 стандарта — определение доходов.
- Письмо Минфина России об ошибочных поступлениях при УСН — От 07.11.2006 № 03-11-04/2/231: отсутствие экономической выгоды от ошибочно полученных сумм; получение и возврат таких сумм не отражаются в КУДиР.
- Письмо Минфина России о невозвращённых ошибочных суммах — От 19.12.2016 № 03-11-06/2/76029: включение невозвращённых ошибочных либо неидентифицированных поступлений в доходы при УСН.
- Письмо Минфина России об НДС с ошибочного поступления — От 02.08.2010 № 03-07-11/329: ошибочные денежные поступления, не связанные с оплатой реализации, не включаются в базу по НДС.
- Письмо Минфина России о списании задолженности ликвидированного кредитора — От 19.01.2021 № 03-03-06/1/2236: использована часть о включении списываемой вследствие ликвидации кредиторской задолженности в доходы периода внесения соответствующей записи в ЕГРЮЛ.
- Определение Верховного суда РФ о правах бывшего участника — От 24.09.2024 № 309-ЭС24-4864, дело № А07-5729/2023: доказательства передачи конкретного имущества участнику при ликвидации и разграничение с распределением обнаруженного имущества.
Фиксирую ошибочность до первого движения по счёту
Когда я вижу в выписке поступление от уже исключённого из ЕГРЮЛ лица, то не провожу его автоматически ни как аванс, ни как оплату от покупателя. Сначала формирую письменную позицию: в назначении платежа нет действующего обязательства, договор с отправителем закрыт или отсутствует, акта сверки с правопреемником нет. Если сумма небольшая, например 48 000 рублей, бухгалтеры иногда принимают её в доход и закрывают 62-й счёт. Я так не делаю: это маскирует неосновательное обогащение и создаёт риск претензий при появлении правопреемника или кредитора.
Мой минимальный пакет документов:
- платёжное поручение с отметкой банка;
- выписка из ЕГРЮЛ о прекращении деятельности плательщика;
- письмо в банк о выяснении принадлежности платежа;
- бухгалтерская справка о квалификации суммы как ошибочно зачисленной.
Дальше сумма живёт на счёте 76 «Расчёты с разными дебиторами и кредиторами», субсчёт «Невыясненные поступления». Если банк подтверждает собственную техническую ошибку, я требую письмо с датой и реквизитами исправительной операции, чтобы в учёте не было разрыва между выпиской и справкой.
Почему я не спешу возвращать «по просьбе»
Самая частая ошибка — перевод на карту бывшему директору или учредителю после звонка. Даже если он присылает копию паспорта и обещает расписку. Ликвидированное ООО не вправе давать расчётные распоряжения, а директор после исключения из ЕГРЮЛ не является законным представителем. Для возврата нужен документ о правопреемстве: решение о распределении имущества, свидетельство о праве на наследство, определение суда в деле о банкротстве или письмо кредитора, которому уступлено требование. Без этого возврат «на карту» может быть признан неосновательным обогащением уже у самого бухгалтера или организации.
Пример из практики: на счёт пришло 315 000 рублей от компании, исключённой из ЕГРЮЛ за два месяца до платежа. Директор-получатель сначала принял сумму как оплату старого долга и отдал часть поставщику. Через полгода объявился единственный участник ликвидированного ООО с требованием вернуть всё как неосновательное обогащение. Восстановить 315 000 пришлось из чистой прибыли, плюс пени. Если бы сразу оформили как ошибочный платёж и запросили документы у банка, спор бы не возник.
На что смотрит налоговая
Инспектора интересует не столько ликвидация контрагента, сколько экономическая суть поступления. Если одновременно с приходом денег нет встречной реализации, счета-фактуры и акта, то налог на прибыль с этой суммы вы не начисляете — до момента, пока задолженность не станет безнадёжной к возврату. Согласно п. 18 ст. 250 НК РФ невостребованная кредиторская задолженность включается во внереализационные доходы после истечения срока исковой давности. Для ошибочного платежа срок считается с момента, когда кредитор узнал или должен был узнать о нарушении права. Если плательщик ликвидирован, это не автоматически обнуляет срок — сначала выясняем, есть ли правопреемник.
На УСН дата признания дохода — день поступления денег на счёт (п. 1 ст. 346.17 НК РФ). Поэтому если ошибочную сумму не вернуть в том же налоговом периоде, её могут включить в доходы, даже если вы отразили её на 76-м счёте. Возврат в следующем году даёт право на уменьшение доходов, но спорить придётся с камеральным отделом. Поэтому я советую закрывать такие расчёты до 31 декабря или получать письменное подтверждение банка об ошибочности операции в текущем году.
Частые вопросы
Можно ли вернуть ошибочный платёж бывшему директору ликвидированной организации?
Нет, если он не подтвердил правопреемство. После внесения записи о ликвидации директор утрачивает полномочия. Для возврата нужны документы: решение участника о распределении имущества, определение суда или свидетельство о праве на наследство. До этого деньги остаются на счёте 76 как невыясненные поступления.
Облагается ли налогом поступление от ликвидированного контрагента, если это ошибка?
На УСН поступившая сумма признаётся доходом в день зачисления, даже если вы оформили её как ошибочный платёж. Уменьшить доход можно при возврате в том же периоде или доказав ошибочность зачисления. На общей системе налог на прибыль не начисляется до истечения срока исковой давности, после чего сумма попадает во внереализационные доходы.
Что делать, если банк не может вернуть деньги без распоряжения отправителя, а он ликвидирован?
Запросить у банка письмо с подтверждением невозможности исправления операции. Сумму держать на счёте 76, ежегодно продлевать признание долга путём актов сверки с возможными правопреемниками. Если в течение трёх лет никто не заявил права, сумму необходимо включить в доходы как невостребованную кредиторскую задолженность.