
Продаю лом на УСН с НДС 5 %: кто считает налог и что писать в счёте-фактуре
«У меня НДС 5 %, а приёмщик просит счёт-фактуру без суммы налога. Кто из нас ошибается?» При продаже лома оба требования могут быть правильными. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как ИП разделить свою ставку и обязанности покупателя, согласовать цену и оформить документы без лишнего начисления. Разбор — по правилам на 5 сентября 2026 года.
Ваши 5 % остаются. НДС по покупке считает приёмщик
Если вы действительно применяете НДС 5 % и продаёте в России лом чёрных или цветных металлов организации либо ИП, налог рассчитывает покупатель — налоговый агент. Это специальный порядок из пункта 8 статьи 161 НК РФ. Вы остаётесь плательщиком НДС, но по такой продаже сами налог не начисляете. Для меня здесь принципиально разделить два вопроса: какая ставка относится к товару и кто обязан провести расчёт. Закон отвечает на них отдельно.
Покупатель использует вашу ставку, даже если его собственные продажи облагаются иначе. При ваших 5 % агентская расчётная ставка — 5/105, при 7 % — 7/107. Собственные 22 % приёмщика на общей системе не превращают ваши 5 % в 22 %. И обратная логика тоже не работает: покупатель на УСН 5 % не вправе подставлять свою спецставку в любую закупку лома. Сначала он устанавливает НДС-статус поставщика.
Я регулярно вижу, как разговор сводят к фразе «мы оба на упрощёнке» и на этом перестают проверять документы. После реформы этого недостаточно. Один упрощенец освобождён от НДС, другой применяет спецставку, третий — общеустановленные ставки. Причём освобождённый покупатель тоже может оказаться налоговым агентом. Поэтому я прошу отдельно подтвердить статус продавца и покупателя на дату операции. Одного слова «УСН» в карточке контрагента мне мало.
Прежде чем открывать счёт-фактуру, проверяю саму сделку
Сначала смотрю, что продаётся по существу. Старый станок, который покупатель собирается использовать, и лом после его разборки — разные товары. Надпись «металлолом» не должна появляться только потому, что так удобнее оформить НДС. Сверяю договор, описание товара и документы приёмки. Разовая сдача собственного лома сама по себе не отменяет агентский порядок: важны товар, статус сторон и условия операции, а не частота таких продаж.
Затем проверяю освобождение продавца. Для освобождения на начало 2026 года базовый порог дохода за 2025 год — 20 млн рублей включительно; доход считают по правилам статьи 145 НК РФ. Старые 60 млн относились к проверке дохода за 2024 год для освобождения с начала 2025-го. Если продавец на УСН действительно освобождён, покупатель агентский НДС не рассчитывает, а продавец не составляет счёт-фактуру и обозначает отсутствие налога в договоре и первичке. Но применять этот порядок к ИП, который уже законно работает с НДС 5 %, нельзя.
Особенно внимательно я ищу в старых шаблонах «Без налога (НДС)». При агентской продаже с вашей ставкой 5 % такая отметка недостоверна. Пункт 8 статьи 161 прямо возлагает на продавца расчёт и уплату налога, если установлена недостоверность этой отметки в договоре или первичном документе. Это более серьёзная ошибка, чем неудачное расположение пояснения на листе. Ещё проверяю покупателя: если это физлицо без статуса ИП, обычный агентский механизм не применяется — НДС по облагаемой продаже рассчитываете вы.
Разберём цену: ИП Соколов продаёт лом ООО «Вектор»
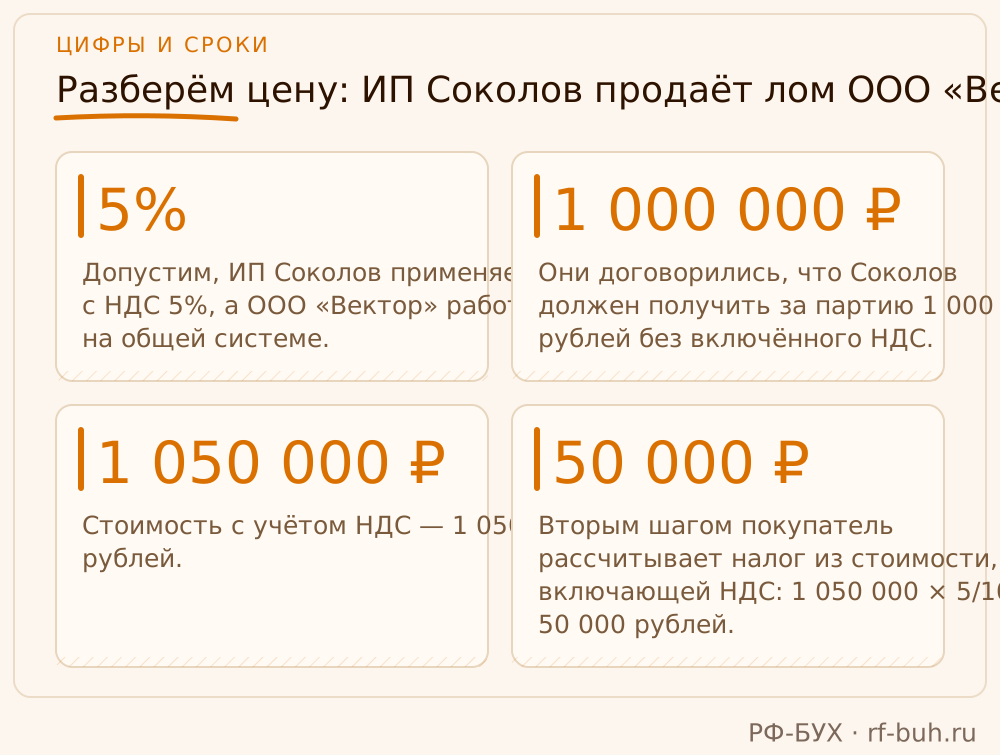
Допустим, ИП Соколов применяет УСН с НДС 5 %, а ООО «Вектор» работает на общей системе. Они договорились, что Соколов должен получить за партию 1 000 000 рублей без включённого НДС. В черновике договора оставили только «стоимость партии — 1 000 000 рублей». Покупатель решил, что налог уже внутри этой суммы. Вот здесь я бы остановила оформление: стороны согласовали разные платежи, хотя на словах договорились о той же цене.
Первым шагом фиксируем условие: «Стоимость партии без НДС — 1 000 000 рублей. Продавец применяет ставку НДС 5 %. Стоимость с учётом НДС — 1 050 000 рублей. НДС исчисляется и уплачивается покупателем как налоговым агентом по пункту 8 статьи 161 НК РФ. Сумма к перечислению продавцу — 1 000 000 рублей». Это пример формулировки для выбранного условия цены, а не обязательная цитата из закона. Ставку также указываем в первичном документе.
Вторым шагом покупатель рассчитывает налог из стоимости, включающей НДС: 1 050 000 × 5/105 = 50 000 рублей. По согласованному условию Соколову перечисляют 1 000 000 рублей; агентский налог «Вектор» учитывает для расчётов с бюджетом. Сам Соколов повторно эти 50 000 рублей по данной реализации не начисляет. В бумажном отгрузочном счёте-фактуре стоимость без налога в графе 5 составит 1 000 000 рублей, а налоговую часть оформляют по специальному порядку, который разберу ниже.
Ошибкой было бы применить 5/105 к согласованному миллиону без НДС: получилось бы 47 619,05 рубля. Расчётная ставка извлекает налог из суммы, где он уже учтён. Если же стороны изначально согласовали миллион именно с НДС, результат 47 619,05 рубля соответствовал бы такому условию. Закон не исправит за вас двусмысленную цену. В нашем примере после уточнения договора стороны получили совпадающие расчёты и понятную сумму платежа продавцу.
В счёте-фактуре — агентская надпись, в договоре и первичке — ставка
Счёт-фактуру составляет продавец. Покупатель по этой операции не выписывает собственный счёт-фактуру «за поставщика»: ФНС прямо разъяснила это в письме от 16.01.2018 № СД-4-3/480@. Общий срок для продавца — не позднее пяти календарных дней со дня отгрузки или получения аванса. Специальные 5 % не освобождают от оформления. По пункту 5 статьи 168 НК РФ документ составляют без указания суммы налога, с надписью «НДС исчисляется налоговым агентом».
Моя позиция простая: в бумажном документе использую рекомендованный ФНС порядок заполнения, а обязательную ставку отдельно сообщаю в договоре и первичке. Для отгрузочного счёта-фактуры это заполнение граф, приведённое ниже. Числовые «5 %» в графе 7 не заменяют агентскую надпись. Совет «напишите и ставку, и про агента» полезен только после уточнения, о каком документе речь. В НК противоречия здесь нет; путаница возникает, когда требования к разным документам смешивают.
УПД объединяет счёт-фактуру и первичный документ, поэтому обе задачи надо выполнить в одном комплекте реквизитов. Кодекс не назначает для пояснения о ставке отдельную универсальную строку УПД. Я сохраняю специальное оформление части счёта-фактуры, а ставку 5 % явно указываю в дополнительных сведениях первичной части, с привязкой к соответствующему товару. Для электронного УПД проверяю предусмотренные действующим форматом поля и результат выгрузки. Переносить в современный XML старую инструкцию о нулях вместо прочерков нельзя: она относилась к прежнему формату. Законную надпись также не заменяю похожей фразой «НДС начисляется налоговым агентом».
- Графа 5 бумажного отгрузочного счёта-фактуры — стоимость без НДС.
- Графа 7 — «НДС исчисляется налоговым агентом».
- Графы 8 и 9 — прочерки по рекомендованному образцу ФНС.
- В договоре и первичном документе — применяемая продавцом ставка 5 %; в УПД нужно проверить и его первичную часть.
Аванс: как не получить налог дважды
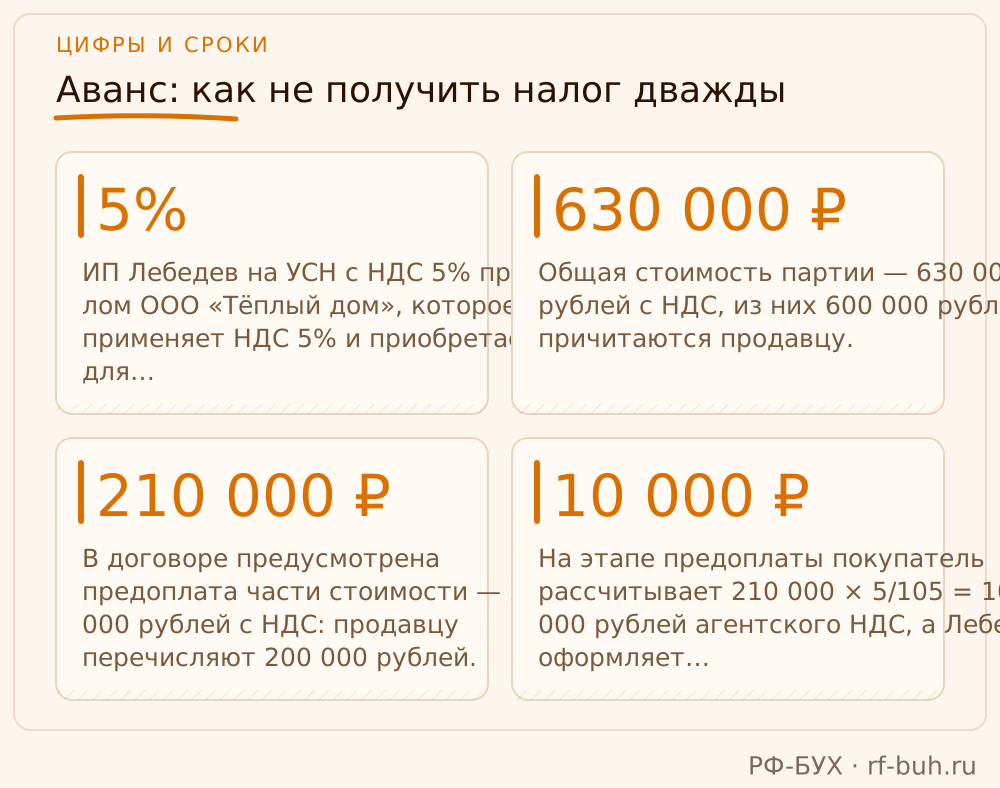
Разберём другую условную ситуацию. ИП Лебедев на УСН с НДС 5 % продаёт лом ООО «Тёплый дом», которое тоже применяет НДС 5 % и приобретает лом для изготовления изделий, продажа которых облагается по этой ставке. Общая стоимость партии — 630 000 рублей с НДС, из них 600 000 рублей причитаются продавцу. В договоре предусмотрена предоплата части стоимости — 210 000 рублей с НДС: продавцу перечисляют 200 000 рублей. Остальную часть закрывают после отгрузки.
На этапе предоплаты покупатель рассчитывает 210 000 × 5/105 = 10 000 рублей агентского НДС, а Лебедев оформляет авансовый счёт-фактуру с агентской надписью. Ошибка в этой ситуации — решить, что до окончательного взвешивания налог можно не трогать. Для покупателя действует наиболее ранняя из дат отгрузки и предоплаты: это пункты 1 и 15 статьи 167 НК РФ. Ожидание финального платежа само по себе срок начисления не переносит.
При отгрузке всей партии покупатель начисляет 630 000 × 5/105 = 30 000 рублей и при полном зачёте аванса уменьшает расчёт на ранее исчисленные 10 000 рублей. Предположим, оба события произошли в одном квартале: итог по этой покупке — 10 000 + 30 000 − 10 000 = 30 000 рублей. Продавцу доплачивают 400 000 рублей. Если забыть уменьшение при зачёте, в учёте останутся лишние 10 000 рублей. Исправление состоит в отражении зачёта и соответствующего вычета авансового налога, а не в удалении начисления с отгрузки.
Здесь я всегда разделяю два разных вычета. У «Тёплого дома» со спецставкой нет обычного входного вычета агентского НДС по приобретению для таких операций: налог учитывается в стоимости. Но уменьшение ранее начисленного авансового налога при отгрузке предусмотрено отдельно. Запрет входного вычета не требует платить налог с той же стоимости повторно. Покупатель на общеустановленных ставках может иметь право и на входной вычет — при соблюдении условий статей 171 и 172 НК РФ.
Налог считает покупатель. Вашу отчётность он на себя не забирает
Самая соблазнительная мысль после оформления: «Мне НДС платить нечего, значит, в декларации показывать нечего». Я её останавливаю сразу. Продавец регистрирует счета-фактуры в книге продаж: авансовый — с кодом вида операции 33, отгрузочный — с кодом 34. Сведения попадают в раздел 9 декларации. Собственного начисления по такой реализации в разделе 3 у продавца нет. Но если у вас есть другие операции, по которым вы сами начисляете НДС, раздел 3 заполняется по ним.
Раздел 7 автоматически не возникает. Агентский порядок не превращает продажу в освобождённую операцию. Именно поэтому я сверяю всю цепочку: договор, первичный документ, счёт-фактуру, книгу продаж и декларацию. Красивый печатный УПД ещё не означает, что программа правильно сформировала регистры. Если вы одновременно покупаете и перепродаёте лом, особенно важно разделить собственные продажи и обязанности агента по закупкам — иначе суммы легко оказываются в чужой роли.
У покупателя раздел декларации зависит от его НДС-статуса. Агент, исполняющий обязанности плательщика, в том числе на УСН 5 %, отражает соответствующие расчёты в разделе 3. Для неплательщиков и освобождённых покупателей предусмотрен раздел 2. Поэтому инструкцию «покупатель на УСН всегда заполняет раздел 2» я считаю устаревшей. В примере с «Тёплым домом» нужна логика раздела 3. А продавец Лебедев показывает свои счета-фактуры через книгу продаж и раздел 9.
Что я проверю перед отправкой документов в 2026 году
С 1 апреля 2026 года применяется обновлённая форма счёта-фактуры по постановлению Правительства от 23.01.2026 № 26. В ней появилась строка 5б для реквизитов авансовых счетов-фактур при отгрузке в счёт предоплаты. У ИП внизу формы теперь указывают ОГРНИП и дату его присвоения. Поэтому я беру из письма ФНС прежние рекомендации по агентским показателям, но использую действующий бланк. Для формализованного электронного обмена первичкой с 2026 года ориентир — УПД формата 5.03; отмена прежних форматов накладной и акта не запрещает бумажную первичку.
Декларация начиная с I квартала 2026 года составляется по форме приказа ФНС № ЕД-7-3/989@ с изменениями приказа № ЕД-7-3/1227@. Продавец на УСН с НДС 5 % сдаёт её электронно через оператора электронного документооборота. Общий срок — 25-е число месяца после квартала. Агентский налог к уплате покупатель по общему правилу перечисляет равными долями к 28-му числу каждого из трёх следующих месяцев. Нерабочие дни учитывают по правилам переноса. Эти даты не означают, что продавец должен перечислить налог повторно.
Перед отправкой я сначала сверяю статус сторон, условие цены и обязательные формулировки. Затем смотрю аванс, отгрузку и отражение в декларации. И только после этого разбираюсь с предупреждениями программы. Ошибка экспресс-проверки сама по себе не создаёт налоговую обязанность, но её причину нужно понять. Я не советую вручную добавлять продавцу НДС ради зелёной галочки. Проверьте конфигурацию, актуальность релиза и поддержку агентской операции: инструкция для другой редакции 1С может дать внешне похожий документ с неправильным учётом.
Как это было у моего клиента: разобрались с авансом и лишним НДС в программе
В январе 2026 года мы взяли на обслуживание небольшое производство металлоконструкций — назову его ООО «Стальная мастерская». Компания работала на УСН с НДС 5 % и собиралась продать накопившиеся металлические обрезки приёмщику. Директор принёс договор и черновик счёта-фактуры: «Покупатель говорит, что налог его, а у меня в документе ещё 50 тысяч НДС — что с ними делать?» До отправки документов оставалось несколько дней.
Первое, что я проверила, — право компании применять 5 %, состав партии и самого покупателя. Мы продавали именно лом чёрных металлов, покупателем было российское ООО, приобретавшее его для себя. Значит, НДС по этой покупке должен был считать приёмщик как налоговый агент. Потом открыла настройки учёта: продажу лома программа оформляла как обычную реализацию с начислением НДС у продавца. Для этой сделки требовался другой порядок — он предусмотрен пунктом 8 статьи 161 НК РФ.
Начали с договора: согласовали стоимость партии 1 050 000 рублей с учётом НДС 5 % и отдельно прописали, что продавцу причитается 1 000 000 рублей. Расчёт для сверки получился простой: 1 050 000 × 5/105 = 50 000 рублей НДС, который исчисляет покупатель. Я показала директору обе суммы, чтобы он понимал, сколько поступит на счёт. Применение расчётной ставки продавца при таких агентских покупках подтверждает письмо Минфина.
По договору приёмщик вносил половину стоимости заранее. Эта часть составляла 525 000 рублей с НДС: 2 февраля клиент получил на счёт 500 000 рублей, а покупатель рассчитал 25 000 рублей налога. Мы сверили платёжное поручение с договором и 3 февраля выставили авансовый счёт-фактуру. Я сразу предупредила директора: получение денег тоже нужно оформить, ждать вывоза лома нельзя.
Партию отгрузили 16 февраля, а 17 февраля мы передали покупателю отгрузочный счёт-фактуру. В обоих счетах-фактурах в графе 7 поставили «НДС исчисляется налоговым агентом», ставку 5 % указали в договоре и накладной; количество сверили с приёмо-сдаточным актом. С бухгалтером приёмщика отдельно проверили расчёт 50 000 рублей со всей отгрузки и учёт ранее исчисленных 25 000 рублей с аванса. Здесь я всегда сверяю всю цепочку документов: порядок работы с авансом и отгрузкой разобран в разъяснениях ФНС.
После окончательного расчёта клиент получил свой миллион рублей двумя платежами по 500 000. Мы настроили отражение сделки в программе, проверили книгу продаж и включили сведения в раздел 9 декларации по НДС за первый квартал, которую отправили 20 апреля. Обязанность продавца отражать такие операции в отчётности сохраняется — об этом также напоминает ФНС. Ошибочное начисление у продавца в декларацию не попало, а директору больше не приходилось перед каждой отправкой документов выяснять, куда делись его 5 %.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Покупатель освобождён от НДС. Он всё равно должен считать налог?
Да, если вы продаёте ему лом как плательщик НДС 5 % и покупатель — организация или ИП. Его собственное освобождение не отменяет агентскую обязанность по пункту 8 статьи 161 НК РФ.
Можно указать 5 % только в договоре?
Недостаточно: пункт 8 статьи 161 НК РФ требует указать ставку также в первичном учётном документе. Если используете УПД, проверьте сведения в его первичной части.
Нужно ли срочно менять 1С из-за разовой продажи лома?
Я сначала проверю вашу конфигурацию, релиз и доступный способ отражения операции. По одному предупреждению программы нельзя решить, что нужно покупать другую редакцию или начислять продавцу дополнительный НДС.
На что опираемся
- НК РФ: налоговое агентирование при продаже лома — Пункт 8 статьи 161: покупатель-агент, база с учётом налога, исключения, последствия недостоверной отметки об отсутствии НДС, указание специальных ставок в договоре и первичке. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/80b88dc050bc39f8a6a48904da24c0df6be6fff2/).
- НК РФ: ставки НДС — Статья 164, пункты 3, 4 и 8: основная ставка 22 % с 01.01.2026, специальные 5 % и 7 %, расчётные ставки 5/105 и 7/107. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/35cc6698564adc4507baa31c9cfdbb4f2516d068/).
- НК РФ и разъяснения ФНС: освобождение на УСН — Пункт 1 статьи 145 в применимых редакциях: освобождение и порядок определения дохода. Пороги 60 млн рублей для доходов 2024 года и 20 млн для доходов 2025 года подтверждены ФНС. [Статья 145](https://www.consultant.ru/document/cons_doc_LAW_28165/8f399ec989074fdad875f9a672a1b091ea9bf05c/), [материалы ФНС](https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/).
- НК РФ: оформление счетов-фактур — Статья 168, пункты 3 и 5: пять календарных дней, агентская надпись, отсутствие суммы налога, авансовые и корректировочные документы, освобождённые продавцы на УСН. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/b1f75c31d401275bbf644f8a636f523f2ead27aa/).
- Письмо ФНС России от 16.01.2018 № СД-4-3/480@ — Пункты 1–2 и приложение: счёт-фактуру составляет продавец; рекомендованное заполнение граф 5, 7–9; КВО 33 и 34. Старые электронные указания относятся к прежнему формату. [Письмо с приложением](https://www.nalog.gov.ru/rn77/taxation/taxes/nds/7197546/), [отгрузочный образец](https://www.consultant.ru/document/cons_doc_LAW_288166/32fa8ae4c558704dfd6fdfd1d657c47da3a5faea/).
- Письмо ФНС России от 19.04.2018 № СД-4-3/7484@ — Пункт 1: книга продаж и раздел 9 у продавца; отсутствие отражения агентской реализации в разделе 3, кроме случаев собственного начисления. [Текст письма](https://www.consultant.ru/document/cons_doc_LAW_296314/).
- НК РФ: момент определения базы — Статья 167, пункты 1, 14 и 15: наиболее ранняя дата отгрузки и предоплаты, повторное определение базы при отгрузке в счёт аванса. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/8f57241b961793c02e449c613bc67a83e6c778db/).
- НК РФ: входной НДС при специальных ставках — Подпункт 8 пункта 2 статьи 170: учёт налога в стоимости приобретений для операций на специальных ставках. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/7e99d9a14446e1adf556f812066034a9091e0cc4/).
- НК РФ: вычеты покупателя и зачёт авансового налога — Пункты 3 и 8 статьи 171, пункты 1 и 6 статьи 172, пункт 4.1 статьи 173: условия агентских вычетов и уменьшение ранее начисленного авансового НДС. [Статья 171](https://www.consultant.ru/document/cons_doc_LAW_28165/f8a8f6c807fc10b53416c9c0d1bfe3311bd87583/), [статья 172](https://www.consultant.ru/document/cons_doc_LAW_28165/0e7d06cd02f01c1e2308e366e556095e2181ffd2/), [статья 173](https://www.consultant.ru/document/cons_doc_LAW_28165/1c8f4250f7544cd0f68bb824a4de705518843db2/).
- Приказы ФНС России о декларации по НДС — Приказ от 05.11.2024 № ЕД-7-3/989@ в редакции приказа от 18.12.2025 № ЕД-7-3/1227@: пункты 35–36.1, 38, 38.5, 38.17 Порядка; разделы 2 и 3, авансовый налог. Обновление применяется с I квартала 2026 года. [Приказ об изменениях](https://www.nalog.gov.ru/rn77/about_fts/docs/16599759/).
- НК РФ: сроки и электронная декларация — Пункты 1 и 5 статьи 174: декларация до 25-го числа, общая уплата равными долями до 28-го числа, электронное представление. Пункт 7 статьи 6.1: перенос нерабочих дней. [Статья 174](https://www.consultant.ru/document/cons_doc_LAW_28165/cf8ce1f96c094ce8316b91e3ee5831f20a57a4a8/), [статья 6.1](https://www.consultant.ru/document/cons_doc_LAW_19671/14139b16d4f3091c91b334a13073c34237f8e4c4/).
- Постановление Правительства РФ от 23.01.2026 № 26 — Пункт 2 постановления и пункт 1 изменений к постановлению № 1137: обновлённая форма с 01.04.2026, строка 5б, ОГРНИП и дата его присвоения. [Текст постановления](https://legalacts.ru/doc/postanovlenie-pravitelstva-rf-ot-23012026-n-26-o-vnesenii/).
- Приказ ФНС России от 19.12.2023 № ЕД-7-26/970@ — Формат электронного УПД 5.03. ФНС разъяснила переход после отмены прежних форматов накладной и акта с 01.01.2026 и сохранение бумажной первички. [Приказ](https://www.nalog.gov.ru/rn77/related_activities/el_doc/el_bus_entities/14414412/), [разъяснение ФНС](https://www.nalog.gov.ru/rn77/news/activities_fts/16543959/).