
Продажа земли без НДС: лимит 20 млн на УСН в 2026 году
Да, при обычной продаже земли ООО на УСН полученная оплата входит в доходы для порога освобождения от НДС. На сам участок налог не начисляют, но сделка может изменить налогообложение остальных продаж компании. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, какую сумму учитывать, как найти месяц утраты освобождения и что проверить, если участок уже продан. Оба примера ниже условные: по ним удобно сверить собственный расчёт. Для актуальных правил 2025 года перейдите в «Продали участок без НДС: как считать лимит 20 млн на УСН».
Надпись «без НДС» не убирает доход из расчёта
«Участок продали без НДС, поэтому в лимите его не показывали». Вот рассуждение, которое я считаю опасным. В нём незаметно склеили два разных вопроса: нужно ли начислить налог на конкретную продажу и сохраняет ли компания освобождение от обязанностей по НДС. Ответ на первый вопрос не определяет ответ на второй. Проверять их приходится отдельно, даже если договор один и деньги пришли одним платежом.
Начну с точной формулировки. Реализация земельных участков и долей в них не признаётся объектом обложения НДС. Это правило действует и для компании, которая уже начисляет НДС по другим операциям. Поэтому в договоре продажи земли обоснованно указывают «без НДС». Но я советую рядом писать основание: подпункт 6 пункта 2 статьи 146 НК РФ. Так бухгалтеру и покупателю понятна причина отсутствия налога. Норма о продаже земли.
Для порога освобождения статья 145 НК РФ отправляет нас к доходам по статье 346.15. Та через статью 248 включает выручку от реализации, определяемую статьёй 249. Оплата проданного участка в эту цепочку попадает. Согласна, читать закон через несколько отсылок неудобно. Но для обычной купли-продажи земли неопределённости здесь нет: основания вычеркнуть поступление только из-за отсутствия НДС закон не даёт. Порядок определения доходов на УСН.
В практике малого бизнеса я вижу ещё одну причину ошибки: собственник мысленно отделяет продажу старого актива от «настоящей выручки». Компания занимается услугами, участок ей больше не нужен, сделка разовая — будто бы доход случайный и считать его необязательно. Для этого порога такая логика не работает. Продажа собственного имущества ООО приносит учитываемый доход независимо от того, торговало ли оно землёй раньше и числился ли участок основным средством.
Сначала проверяю прошлый год, затем поступления текущего
Статью я пишу по нормам, действующим на 5 сентября 2026 года. Для ООО, которое уже применяло УСН, первая проверка — доходы за 2025 год. Если они превысили 20 млн рублей, освобождения от НДС с 1 января 2026 года нет. Продажу участка в прошлогоднем расчёте тоже учитывают по правилам признания доходов. Начать анализ только с банковской выписки за текущий год — значит пропустить возможную обязанность, которая возникла ещё в январе.
Если доходы за 2025 год не превысили 20 млн рублей, в начале 2026 года действует автоматическое освобождение. Затем доходы считают нарастающим итогом с начала года. Как только сумма превысит 20 млн рублей, обязанности по НДС возникают с первого числа следующего месяца. Именно превысит: ровно 20 млн рублей ещё укладываются в порог. Ждать окончания квартала для такой проверки я не советую — месяц начала работы с НДС можно пропустить. Пункты 1 и 5 статьи 145 НК РФ.
Здесь есть свежая поправка, которую легко не заметить. Закон от 4 июля 2026 года № 228-ФЗ сохранил порог 20 млн рублей для освобождения в 2026–2029 годах включительно. Прежний график снижения с 2027 года устарел. По действующей редакции следующий порог — 15 млн рублей для 2030 года, затем 10 млн рублей с 2031 года. Я бы обязательно проверила дату памятки, по которой бухгалтер настроил контроль доходов: старые таблицы продолжают встречаться. Закон № 228-ФЗ, статьи 1–2.
И сразу сниму лишнюю тревогу: превышение 20 млн рублей само по себе не означает потерю УСН. Компания продолжает применять упрощёнку, если соблюдает её собственные условия, и дополнительно исполняет обязанности по НДС. Утрата права на УСН регулируется отдельно. Поэтому срочно переводить весь учёт на общую систему из-за этой продажи не нужно. Сначала определите, какое именно ограничение нарушено. Пункт 4 статьи 346.13 НК РФ.
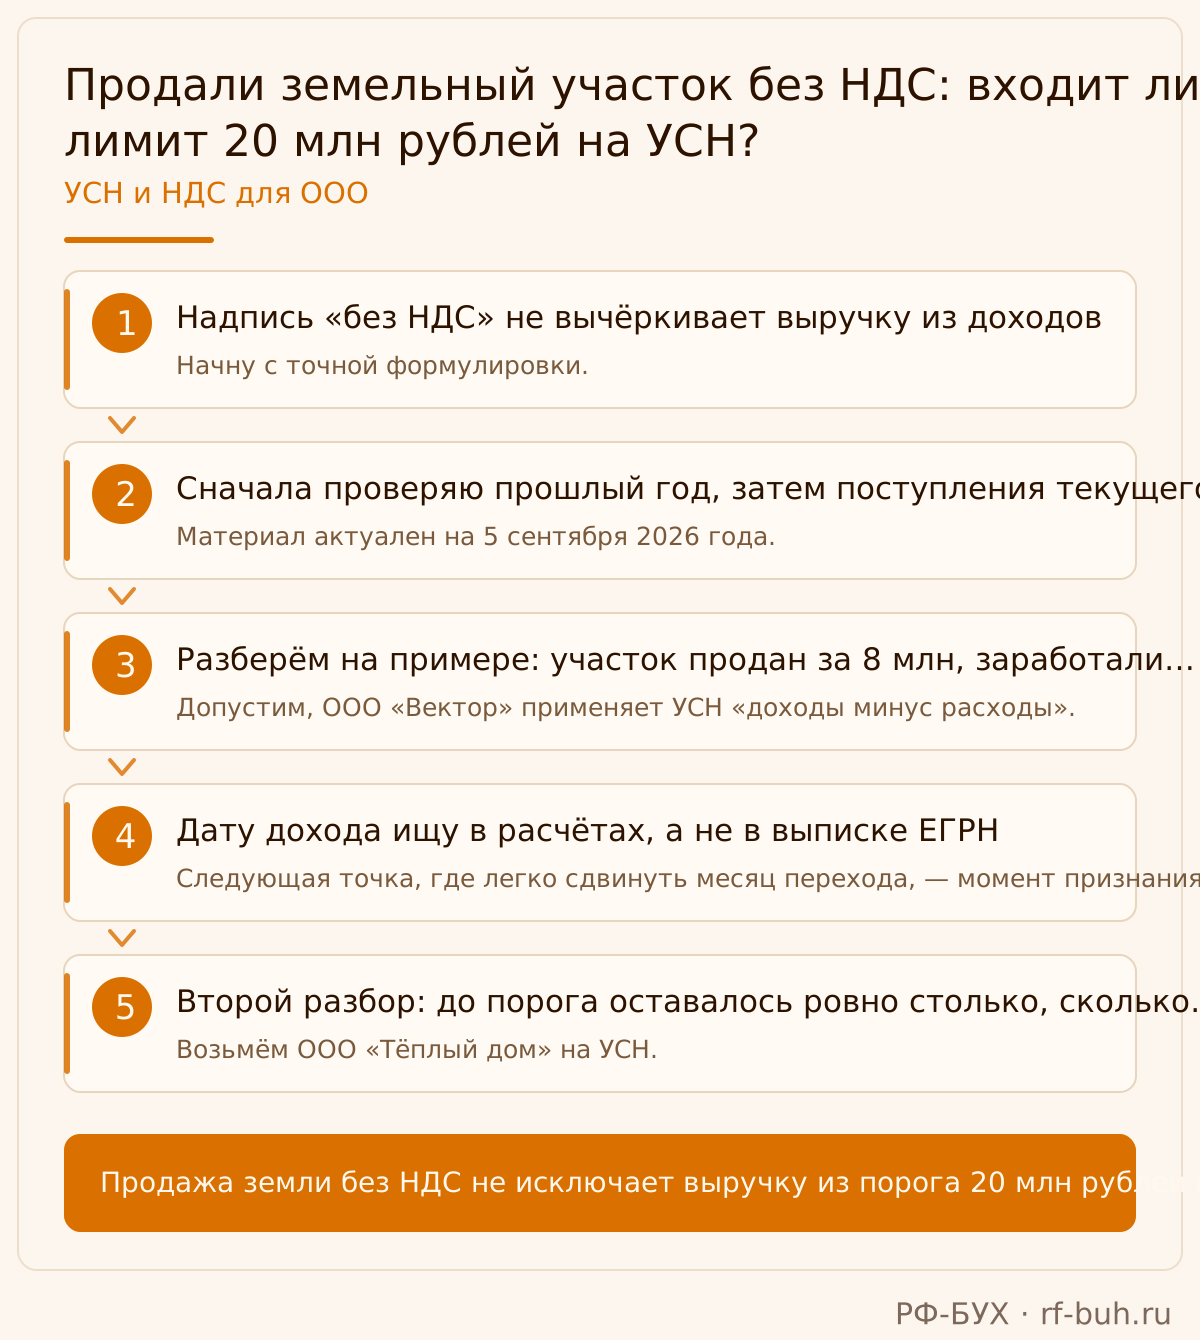
ООО «Ромашка»: заработали на участке 1,5 млн, учитываем 6,5 млн
Разберём на условном примере. ООО «Ромашка» давно применяет УСН «доходы минус расходы». За 2025 год его учитываемые доходы составили 18 млн рублей, поэтому начало 2026 года прошло с освобождением от НДС. К моменту расчёта за участок в августе доходы с начала года достигли 14,8 млн рублей. В августе общество передало покупателю участок и получило всю цену — 6,5 млн рублей. Раньше эту землю оно приобрело за 5 млн рублей.
Директор рассуждает так: на продаже заработали 1,5 млн рублей, значит, для порога получается 14,8 + 1,5 = 16,3 млн рублей. Запас ещё есть. Ошибка именно в подмене дохода финансовым результатом. Правильный расчёт: 14,8 + 6,5 = 21,3 млн рублей. Стоимость покупки земли не уменьшает показатель для освобождения от НДС. Возможность признать её в расходах по УСН разбирают отдельно; ответ на этот вопрос расчёт порога не меняет. Статья 249 НК РФ о выручке.
Превышение произошло в августе, значит, с 1 сентября «Ромашка» начинает исполнять обязанности по НДС. Земля остаётся проданной без этого налога. В нашем разборе бухгалтер исправляет расчёт доходов и до сентябрьских продаж проверяет договоры на обычные услуги компании. Начислять НДС на всю августовскую выручку или отдельно на сумму превышения 1,3 млн рублей не требуется: правило работает через дату утраты освобождения и налоговый режим последующих операций.
Допустим, компания обоснованно выбрала доступную ей ставку НДС 5 %. В сентябре она оказывает обычные облагаемые услуги стоимостью 1 млн рублей без налога; прежних авансов по ним нет, покупатель согласовал НДС сверх цены. Начисленный НДС составит 1 000 000 × 5 % = 50 000 рублей, сумма к оплате — 1 050 000 рублей. Вот практический результат исправления: бухгалтер начисляет налог по сентябрьским услугам, а руководитель заранее согласует цену. Сама ставка 5 % автоматически из факта превышения не возникает — её применение должно соответствовать условиям закона. Подпункт 1 пункта 8 статьи 164 НК РФ.
ООО «Вектор»: регистрация в сентябре, превышение в июле
Другой условный пример — про дату. ООО «Вектор» давно работает на УСН и по итогам 2025 года сохранило право на освобождение от НДС на начало 2026 года. К концу мая его учитываемые доходы составили 17 млн рублей. Общество заключило договор продажи участка за 5 млн рублей: покупатель перечислил предоплату 3 млн рублей в июне и оставшиеся 2 млн рублей в июле. Передача участка и регистрация перехода права запланированы на сентябрь. Для наглядности других учитываемых доходов в июне и июле нет.
Внутренний расчёт компания сначала строит по дате регистрации: пока собственник в ЕГРН не поменялся, доход от продажи будто бы можно не показывать. Я бы сразу пересчитала такой календарь. На УСН действует кассовый метод: доход возникает при получении оплаты, включая предоплату, либо при погашении задолженности другим способом. Поэтому июньский платёж уже участвует в контроле порога. Отсутствие акта передачи не превращает полученную предоплату в несуществующие деньги. Пункт 1 статьи 346.17 НК РФ.
Пересчитываем последовательно. После июньских 3 млн рублей общий доход равен 20 млн рублей: превышения ещё нет. После июльских 2 млн рублей он достигает 22 млн рублей. Освобождение прекращается с 1 августа. Если ждать сентябрьской регистрации и начинать начислять НДС только в октябре, можно пропустить облагаемые операции августа и сентября. Поэтому в нашем примере бухгалтер переносит дату начала работы с НДС на август и проверяет документы по обычной деятельности именно с этой даты.
При передаче земли в сентябре повторно включать уже полученные 5 млн рублей в доходы УСН не нужно. НДС на сам участок также не появляется, хотя к моменту передачи компания уже утратила освобождение. Из этого примера я делаю организационный вывод: бухгалтер должен получать график платежей одновременно с договором, а сведения о фактической оплате — без ожидания регистрации. При расчётах через аккредитив или счёт эскроу нужно отдельно установить момент получения денег продавцом; дата внесения средств покупателем сама по себе его не доказывает.
Когда деньги за землю действительно можно исключить
Я не предлагаю механически объявлять доходом каждое поступление на расчётный счёт. У поступления может быть основание, по которому оно не учитывается при УСН, а в статье 145 предусмотрены и отдельные исключения для порога. Но начинать проверку нужно с правовой природы денег. Фраза «без НДС» в назначении платежа такой проверкой не является. Она ничего не говорит о том, признаётся ли сумма доходом для упрощёнки.
Для земли особенно важно отличать обычную продажу от возмещения при изъятии участка для государственных или муниципальных нужд. Такое возмещение исключено из доходов специальной нормой — подпунктом 5 пункта 1.1 статьи 346.15 НК РФ. Следовательно, его не включают и в рассматриваемый порог. Это настоящий пример исключения, которое можно обосновать ссылкой на закон, а не предположением о том, что государству «и так всё понятно». Исключение для возмещения при изъятии.
При этом продажа участка муниципальному покупателю сама по себе ещё не означает изъятие для муниципальных нужд. Я смотрю решение об изъятии, соглашение о возмещении и основание платежа. Подменять этот комплект обычным договором купли-продажи нельзя. Если документы описывают разные основания, сначала нужно разобраться с их содержанием. Здесь осторожность оправданна: ошибочная квалификация меняет и доходы УСН, и право на освобождение от НДС.
А вот разовый характер сделки, длительное владение участком или продажа дешевле покупки самостоятельного исключения для ООО не создают. Если хочется убрать сумму из расчёта, я прошу назвать конкретную норму, которая это разрешает. Такой вопрос быстро отделяет реальное основание от привычного «мы всегда так делали». Спорить с налоговой только на том основании, что сделка не принесла прибыли, я бы не советовала.
После превышения я сначала разбираюсь с обычными продажами
Главная работа после определения даты — пересмотреть операции компании, по которым теперь нужно начислять НДС. Я проверяю отгрузки, услуги и авансы, а вместе с ними условия о цене. Налоговый статус продавца изменился, но согласие покупателя увеличить платёж из этого автоматически не следует. Поэтому ещё до очередного счёта важно понять, позволяет ли договор добавить налог сверху или его придётся учитывать в уже согласованной стоимости.
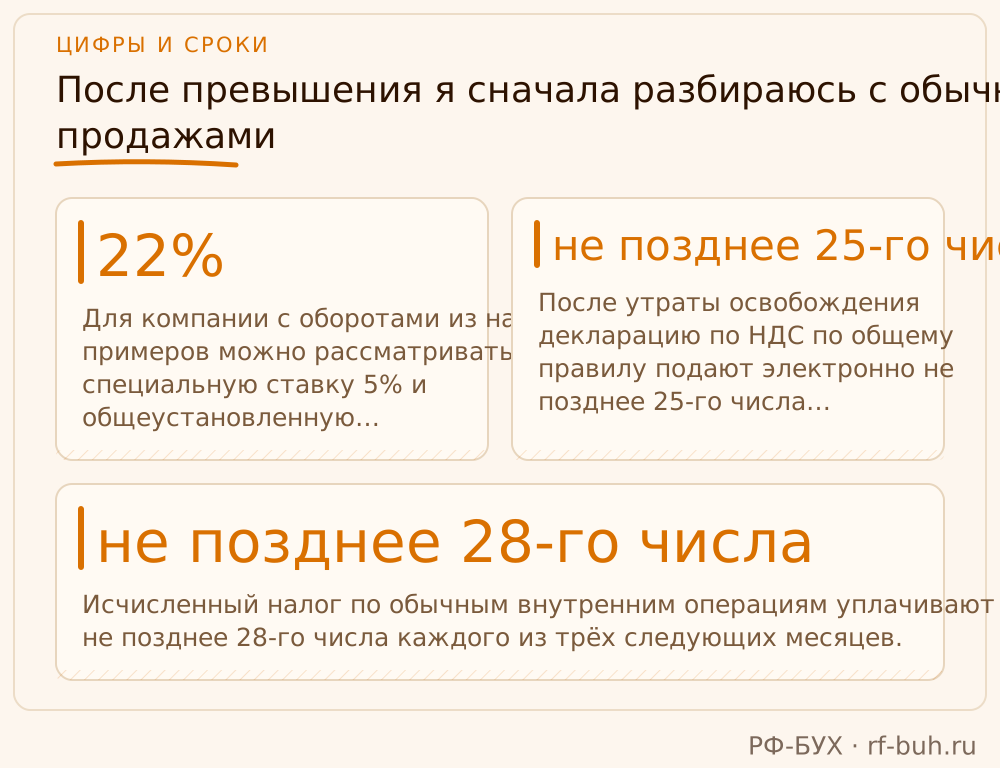
Выбор ставки я тоже не оставляю на усмотрение программы. Для компании с оборотами из наших примеров можно рассматривать специальную ставку 5 % и общеустановленную ставку 22 % по обычным облагаемым операциям. При специальной ставке обычный входной НДС по приобретениям к вычету не принимают; при общеустановленной вычеты возможны с соблюдением условий. Я сравниваю закупки, состав покупателей и итоговую нагрузку. Самая маленькая цифра ставки ещё не означает самый выгодный результат. Ставки — статья 164 НК РФ. Учёт входного НДС — статья 170 НК РФ.
Затем настраиваю отчётность. После утраты освобождения декларацию по НДС по общему правилу подают электронно не позднее 25-го числа месяца после квартала. Исчисленный налог по обычным внутренним операциям уплачивают равными долями не позднее 28-го числа каждого из трёх следующих месяцев. Если установленный день нерабочий, действует перенос по пункту 7 статьи 6.1 НК РФ. Эти даты я сразу включаю в платёжный календарь: крупное поступление от участка легко создаёт ложное ощущение свободных денег. Пункты 1 и 5 статьи 174 НК РФ.
Если после утраты освобождения ООО реализует только земельные участки, НДС с этих продаж по-прежнему не начисляют. Однако отсутствие налога к уплате само по себе не отменяет декларации. Продажу земли, состоявшуюся после утраты освобождения, отражают в разделе 7. Я проверяю это отдельно: «налог нулевой» и «отчитываться не о чем» — разные ситуации. У земли и обычных облагаемых услуг будет разный порядок отражения. Пункт 3.1 порядка заполнения декларации.
Если участок уже продали, начните с выписки и расчёта по месяцам
Я бы не начинала с поиска письма, которое разрешит не считать продажу. Для обычной сделки ответ уже следует из НК РФ. Гораздо полезнее собрать документы и установить, что произошло в учёте фактически. Иногда поступление правильно попало в книгу доходов и расходов, но его вручную убрали из отдельной таблицы контроля НДС. Иногда ошибка обратная: управленческий отчёт показывает продажу, а налоговый доход ещё не проверен по оплатам.
Мой рабочий порядок такой: сверить договор и платежи, восстановить учитываемые доходы прошлого года, затем посчитать текущий год помесячно. В расчёт включаю все относящиеся к порогу доходы, а не только обычную выручку компании. Рядом с каждым исключением оставляю основание. Это позволяет другому бухгалтеру проверить расчёт без гадания, почему одна крупная сумма учтена, а соседняя исчезла. После этого фиксирую дату утраты освобождения, если превышение действительно было.
Если дату пропустили, дальше проверяют документы и декларации начиная с нужного месяца, рассчитывают обязательства и определяют необходимые исправления. Я не обещаю, что всё решится одной бухгалтерской справкой: объём работы зависит от последующих продаж и уже сданной отчётности. Но и начислять НДС на участок «на всякий случай» не нужно. Исправлять следует конкретную ошибку, сохраняя предусмотренный законом порядок налогообложения самой земли.
На будущее я прошу согласовывать с бухгалтером не только продажную цену, но и график расчётов до подписания договора. Для руководителя это небольшое действие, зато оно даёт время обсудить цены с постоянными покупателями и подготовить документы. Приоритет здесь вполне земной: понять, с какого месяца меняется работа компании, и не обнаружить это после закрытия квартала.
- Договор, дополнительные соглашения и документы о передаче участка.
- Выписки по оплатам, сведения о предоплате и документы о зачётах.
- Книга учёта доходов и расходов и отдельный расчёт порога.
- Договоры и документы по облагаемым операциям после утраты освобождения.
Как это было у моего клиента: продали участок и не заметили превышения лимита
В мае 2026 года мы взяли на обслуживание поставщика складского оборудования на УСН «доходы минус расходы» — назову его ООО «СкладКомплект». Компания продала пустой участок, на котором когда-то собиралась построить собственный склад. Руководитель попросил проверить учёт сделки, но насчёт НДС был спокоен: в договоре стояло «без НДС», а заработали на продаже, по его подсчётам, всего 1,5 млн рублей.
Первое, что я проверила, — доходы за 2025 год: по выпискам и книге учёта доходов и расходов получилось 18,4 млн рублей. Значит, право на освобождение в начале 2026 года было. Затем мы собрали выписки за текущий год, договор продажи участка, акт передачи и документы о его покупке. До оплаты земли доходы с января составляли 14,8 млн рублей, а 19 мая покупатель перечислил ещё 6,2 млн рублей.
В своей таблице директор учёл только разницу: продали за 6,2 млн, покупали за 4,7 млн — значит, прибавляем 1,5 млн. Я показала ему пояснения ФНС о расчёте лимита: расходы этот показатель не уменьшают. Мы включили все полученные 6,2 млн рублей и получили 21 млн рублей дохода с начала года. Превышение случилось уже в мае.
Я сразу предупредила руководителя: с 1 июня по обычным облагаемым продажам оборудования нужно начислять НДС — так определяется начало работы без освобождения по правилам ФНС на 2026 год. Продажа самой земли при этом не облагается НДС по подпункту 6 пункта 2 статьи 146 НК РФ. Когда мы разложили эти два правила отдельно, стало понятно, почему сделка без НДС меняет расчёты по поставкам стеллажей.
Дальше мы проверили, что вся оплата участка попала в книгу учёта доходов и расходов, и составили расчёт доходов по месяцам. Сравнили варианты ставок НДС с учётом закупок компании, отдельно разобрали июньские отгрузки и авансы. До начала июня руководитель согласовал с покупателями необходимые изменения в договорах, а мы настроили учёт НДС, оформление УПД и книгу продаж. Я попросила менеджеров перед отправкой первых документов покупателям показывать их нам.
В июне компания уже оформляла облагаемые поставки с НДС. Первую электронную декларацию по НДС за II квартал мы сдали 24 июля 2026 года и получили квитанцию о приёме. Руководителю я оставила помесячный расчёт доходов и календарь платежей: он видел, откуда взялось превышение и какие суммы нужно предусмотреть. Ошибку успели разобрать до первых июньских отгрузок.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужно ли индексировать порог 20 млн рублей на коэффициент-дефлятор?
Нет. Для освобождения от НДС в 2026 году статья 145 НК РФ устанавливает порог 20 млн рублей без индексации. Коэффициенты для других ограничений УСН к нему не применяют.
Можно ли контролировать порог по общему обороту банковского счёта?
Я бы использовала выписку для сверки, а сам порог считала по учитываемым налоговым доходам. Банковский оборот не заменяет расчёт по статьям 145, 346.15 и 346.17 НК РФ: нужно проверить основания поступлений и расчёты без движения денег.
Нужно ли учитывать всю стоимость участка, если покупатель заплатил только часть?
При обычных денежных расчётах на УСН учитывают полученную оплату, включая предоплату. Неоплаченный остаток цены сам по себе дохода не создаёт; отдельно проверяют зачёты и другие способы погашения задолженности по пункту 1 статьи 346.17 НК РФ.
На что опираемся
- Налоговый кодекс РФ, часть вторая — Подп. 6 п. 2 ст. 146: реализация земельных участков и долей в них не признаётся объектом обложения НДС.
- Налоговый кодекс РФ, часть вторая — Абз. 3–5 п. 1, абз. 3 п. 5 ст. 145: автоматическое освобождение на УСН, доходы прошлого и текущего года, пороги и начало исполнения обязанностей после превышения.
- Федеральный закон от 04.07.2026 № 228-ФЗ — Ст. 1–2: изменение графика снижения порога в ст. 145 НК РФ; вступление в силу со дня официального опубликования — 04.07.2026.
- Налоговый кодекс РФ, часть вторая — П. 1 ст. 346.15; п. 1–2 ст. 248; п. 1–2 ст. 249: учитываемые доходы, включая выручку от продажи имущества.
- Налоговый кодекс РФ, часть вторая — П. 1 ст. 346.17: кассовый метод признания доходов, получение оплаты и погашение задолженности иным способом.
- Налоговый кодекс РФ, часть вторая — Подп. 5 п. 1.1 ст. 346.15: исключение возмещения при изъятии земли для государственных или муниципальных нужд.
- Налоговый кодекс РФ, часть вторая — П. 4 ст. 346.13: самостоятельные условия утраты права на УСН.
- Налоговый кодекс РФ, часть вторая — П. 3, подп. 1 п. 8 ст. 164: основная ставка НДС 22 % и условия применения специальной ставки 5 %.
- Налоговый кодекс РФ, часть вторая — Подп. 8 п. 2 ст. 170; п. 2 ст. 171; п. 1 ст. 172: входной НДС при специальных ставках и условия обычных вычетов.
- Налоговый кодекс РФ, части первая и вторая — Ст. 163; п. 1 и 5 ст. 174: квартальный период, электронная декларация до 25-го числа, уплата равными долями до 28-го числа трёх следующих месяцев. П. 7 ст. 6.1: перенос нерабочего последнего дня срока.
- Приказ ФНС России от 05.11.2024 № ЕД-7-3/989@ — Приложение № 2, п. 3.1, в редакции приказа от 18.12.2025 № ЕД-7-3/1227@: состав декларации при операциях, не признаваемых объектом НДС, включая раздел 7.