
Расчёт отпускных в 2026 году: что изменилось и где бухгалтеры теряют деньги компании
Расчёт отпускных — операция, которую любой бухгалтер «умеет с закрытыми глазами». Вот именно так её и делают. С закрытыми. Берут средний заработок, умножают на дни и несут директору на подпись. А потом я открываю такой расчёт и вижу: период взят не тот, больничный не исключён, премия посчитана дважды, а НДФЛ перечислен «до конца месяца» — по правилу, которого нет уже три года. Платит за это не бухгалтер. Платит компания: пени, доначисленные взносы, компенсация работнику и штраф от инспекции труда. За 2025–2026 годы правила поменялись дважды — новое Положение о среднем заработке и прогрессивная шкала НДФЛ. Если ваша программа и ваш бухгалтер этого не заметили, ошибка уже сидит в учёте. Вопрос только, кто её найдёт первым.
Что поменялось: Положение № 540 и новая шкала НДФЛ
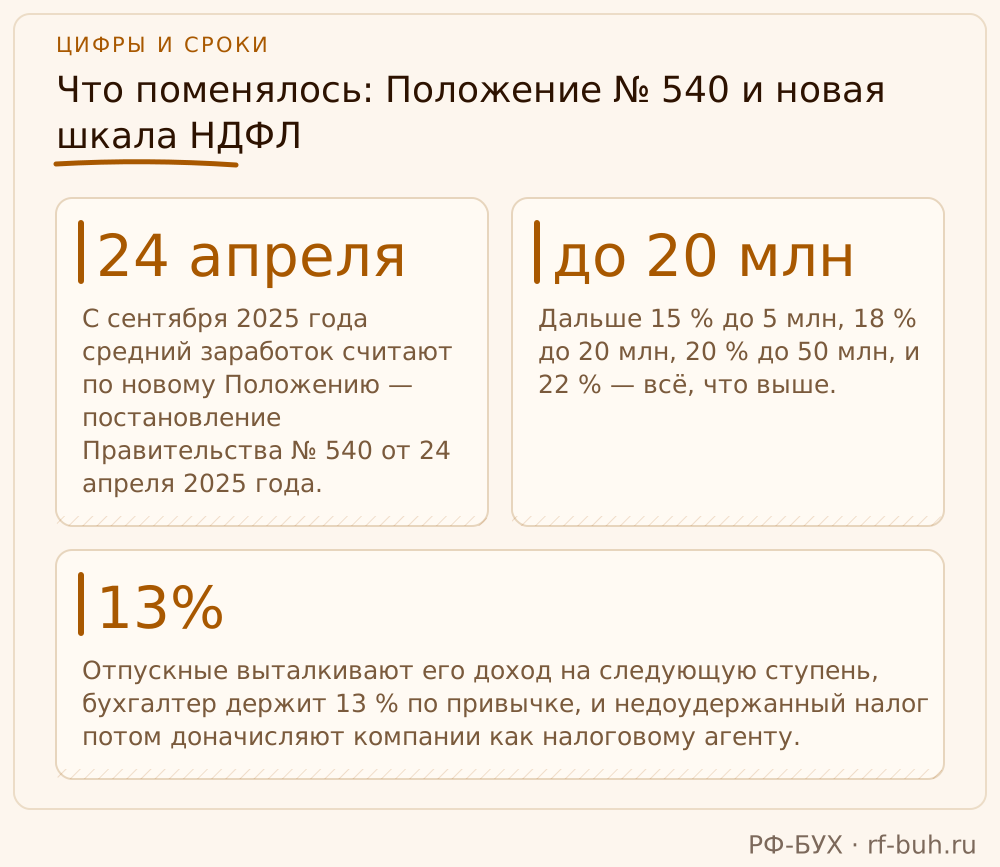
С сентября 2025 года средний заработок считают по новому Положению — постановление Правительства № 540 от 24 апреля 2025 года. Документ рассчитан до сентября 2031-го, так что жить с ним придётся долго. Коэффициент среднемесячного числа календарных дней остался прежним — 29,3. Базовая формула тоже: заработок за год делим на 29,3 и на 12, результат умножаем на дни отпуска. Поменялись детали: в базу прямо включили денежные поощрения, уточнили учёт премий и исключаемых периодов. А детали — это ровно то, что бухгалтер «со стажем» сверяет по памяти, а не по тексту документа.
Второе изменение касается не формулы, а налога с результата. С 2025 года НДФЛ прогрессивный, пять ступеней. Пока годовой доход сотрудника не перевалил за 2,4 млн ₽ — 13 %. Дальше 15 % до 5 млн, 18 % до 20 млн, 20 % до 50 млн, и 22 % — всё, что выше. Обычному менеджеру это безразлично. А вот коммерческому директору, который уходит в отпуск в ноябре, когда доход подошёл к порогу, — нет. Отпускные выталкивают его доход на следующую ступень, бухгалтер держит 13 % по привычке, и недоудержанный налог потом доначисляют компании как налоговому агенту. С пенями, разумеется.
Алгоритм расчёта отпускных: пять шагов без импровизации
Я заставляю своих расчётчиков держать перед глазами пять шагов. Не четыре. Не «ну я и так помню».
- Расчётный период — двенадцать календарных месяцев перед месяцем, в котором начинается отпуск (ст. 139 ТК РФ).
- Собираем всё, что входит в систему оплаты труда за этот период: оклад, премии, надбавки, районный коэффициент, денежные поощрения.
- Выкидываем из периода и из суммы дни, когда человек фактически не работал: больничные, отпуск за свой счёт, простой не по его вине, прошлые отпуска и командировки с оплатой по среднему.
- Считаем средний дневной заработок: при полностью отработанном периоде — сумма делится на 29,3 × 12; при неполном — на 29,3 × число полных месяцев плюс календарные дни неполных месяцев.
- Умножаем средний дневной заработок на календарные дни отпуска. Готово.
И отдельный пункт, который теряется за налоговыми тонкостями: деньги сотрудник должен получить минимум за три календарных дня до первого дня отпуска (ст. 136 ТК РФ). «Директор был в командировке и не подписал» — не аргумент для инспектора труда. Согласие сотрудника на более позднюю выплату тоже ничего не легализует.
Расчётный период: что выкидываем из базы
Из двенадцати месяцев и из суммы заработка исключаются периоды, когда сотрудник не работал, а за ним сохранялся средний заработок или он получал пособие:
- болезнь по больничному листу;
- отпуск за свой счёт;
- простой, в котором работник не виноват;
- отпуск по беременности и родам, отпуск по уходу за ребёнком;
- забастовка, в которой человек не участвовал, но работать не мог;
- прошлые отпуска и командировки — их оплата по среднему в базу не входит.
Одно исключение в периоде бухгалтер обычно обрабатывает. Проблемы начинаются, когда они накладываются: больничный перетекает в отпуск за свой счёт, в программе остаётся криво закрытый период, и он тянет средний заработок вниз. Сотрудник этого не видит. До момента, когда сравнит сумму с собственным расчётом.
Премии: одна на показатель, и ни одной «по приказу»
Премия попадает в средний заработок, если она начислена в расчётном периоде и предусмотрена системой оплаты труда — положением об оплате, коллективным или трудовым договором. Дальше ограничение, которое нарушают постоянно: ежемесячных премий учитывается не больше одной за каждый показатель за каждый месяц периода. Две премии «за выполнение плана» в одном месяце? В расчёт идёт одна. Квартальные и годовые премии берутся частично, если период премирования не целиком попадает в расчётный.
А вот премия «по приказу директора», без основания в системе оплаты труда, в расчёт не включается. Здесь бухгалтер и сотрудник расходятся чаще всего. Сотрудник уверен, что «вся зарплата» — это всё, что падало на карту. Закон считает иначе. Положение об оплате труда — не формальность для проверки. Это единственный документ, который объясняет инспектору, почему вы заплатили столько, а не больше.
Индексация оклада и районный коэффициент
Подняли оклады по всей компании или по подразделению внутри расчётного периода? Выплаты за месяцы до повышения умножаются на коэффициент повышения. Иначе средний заработок окажется ниже реального, и сотрудник, который уходит в отпуск через два месяца после индексации, получит меньше положенного. Разницу он заметит. Районный коэффициент начисляется на всю сумму заработка, включённую в базу, а не на «голый» оклад — коэффициент применяется ко всей начисленной зарплате, премии не исключение.
НДФЛ и взносы с отпускных: где ломается привычка
С отпускных удерживается НДФЛ и начисляются страховые взносы — тут ничего нового. Новое в том, что ставка НДФЛ зависит от накопленного дохода. Проверять переход на следующую ступень нужно именно в месяц выплаты отпускных: крупная сумма за несколько недель отдыха легко вытаскивает доход за 2,4 млн ₽ или за следующий порог.
Страховые взносы начисляются единовременно, в том месяце, когда отпускные начислены. Отпуск начинается первого числа следующего месяца, деньги выплачены в конце текущего? Взносы — в текущем. Без разбивки по месяцам отпуска и без переноса в следующий квартал.
Срок уплаты НДФЛ с отпускных: правило, которое умерло в 2023-м
Самая живучая ошибка. До 2023 года НДФЛ с отпускных действительно перечисляли до последнего числа месяца выплаты. Эта норма до сих пор кочует по старым статьям, шпаргалкам и — главное — по настройкам учётных программ, которые никто не трогал с момента внедрения. Сейчас у отпускных нет своего срока. Действует общий: выплатили до 22-го включительно — налог в бюджет до 28-го этого же месяца; выплатили 23-го или позже — до пятого числа следующего месяца. Уведомление об исчисленных суммах — в те же даты.
Бухгалтер, который ставит «до конца месяца», опаздывает с налогом на каждом отпуске, выплаченном в первой половине месяца. Пени небольшие. Зато регулярные — двенадцать месяцев в году.
МРОТ и нижняя планка отпускных
МРОТ на 2026 год — 27 093 ₽ (федеральный, с 1 января). Отпускные к нему напрямую не привязаны, но правило есть: если средний месячный заработок за расчётный период получился ниже МРОТ, средний дневной заработок считают от МРОТ, а не от фактических сумм. Касается тех, у кого в периоде были долгие перерывы и копеечные начисления. Районный коэффициент в МРОТ не входит и начисляется сверху — сравнивать с минимумом нужно зарплату без коэффициента. Сравнили с коэффициентом — занизили выплату работнику, и это уже повод для жалобы.
Таблица: типичные ошибки и их цена
| Ошибка | Чем заканчивается | Как не допустить |
|---|---|---|
| Период взят «от даты приказа», а не от месяца отпуска | Искажён средний заработок | Сверять период по дате начала отпуска |
| Не исключены больничные и прошлые отпуска | Заниженная база | Контроль пересечения табеля и больничных |
| Две премии за месяц по одному показателю | Завышенные отпускные, расход снимут | Одна премия на показатель в месяц |
| Премия «по приказу» без системы оплаты | Спор с сотрудником, вопросы инспекции | Сверка с положением об оплате труда |
| Нет корректировки после индексации | Недоплата, компенсация по ст. 236 ТК | Коэффициент повышения на месяцы до индексации |
| 13 % без проверки накопленного дохода | Недоудержанный налог, доначисление агенту | Проверка дохода с начала года перед расчётом |
| НДФЛ «до конца месяца» | Пени на каждом отпуске | Сроки 28-е / 5-е, как для любой выплаты |
| Выплата позже чем за три дня | Штраф по ст. 5.27 КоАП, компенсация работнику | Выплата по графику отпусков, без привязки к подписям |
Цена системной ошибки: арифметика проверяющих
Теперь жёстко. Одна ошибка у одного сотрудника — разговор и перерасчёт. Ошибка в формуле или в настройках программы — ошибка во всех отпускных за весь срок её жизни. Дальше работает арифметика, и работает она против вас. За недоплату и задержку работодатель платит компенсацию — минимум одна стопятидесятая ключевой ставки ЦБ за каждый календарный день просрочки по ст. 236 ТК РФ, и неважно, заметили вы ошибку сами или вам на неё указали. За невыплату или неполную выплату зарплаты организацию штрафуют по статье 5.27 КоАП (часть шестая): от 30 до 50 тысяч рублей за первое нарушение, предпринимателя — от одной до пяти тысяч. Недоудержанный НДФЛ доначисляют компании как агенту, заниженные взносы — с пенями и штрафом. И всё это умножается на количество людей и месяцев, пока ошибка жила в учёте.
Отдельно про «дешёвого» бухгалтера на полставки, который «ведёт ещё пять фирм». Он не плохой человек. У него просто нет времени открыть Положение № 540. Экономия на расчётчике всегда возвращается — в виде пеней, умноженных на штат. И возвращается она не ему.
Сценарий первый: отпускные «как привычно»
Компания с оборотом в несколько десятков миллионов, бухгалтер в штате много лет. Отпускные считает «как всегда»: программа не обновлена, в периоде не исключены дни больничного полугодовой давности. Сотрудник получает деньги, уходит отдыхать, а через месяц присылает собственный расчёт с разницей в несколько тысяч не в свою пользу. Бухгалтерия доплачивает, все выдыхают. Через год приходит проверка — и инспектор делает тот же самый пересчёт по всем отпускам компании. Находит системную недоплату у десятка человек, каждому — компенсация по ст. 236 ТК, компании — штраф. Сотрудник с калькулятором был бесплатным аудитором. Его не послушали.
Сценарий второй: отпуск после индексации
В середине расчётного периода отдел получил повышение окладов. Через два месяца один из сотрудников уходит в отпуск. Бухгалтер берёт фактические суммы за двенадцать месяцев — без коэффициента повышения для месяцев до индексации. Средний заработок занижен, сумма меньше положенной. Сотрудник, который умеет считать, обнаружит это за вечер. Дальше развилка: тихий перерасчёт или жалоба в инспекцию, где смотреть будут уже на весь отдел. Угадайте, какой вариант выбирают чаще, если сотрудник обижен.
Как исправить, если отпускные уже выплачены
Пересчитать по правильной методике, определить разницу — и дальше два пути. Недоплата: доначислить вместе с компенсацией за задержку. Переплата: удерживать можно только по основаниям ст. 137 ТК РФ — счётная ошибка подходит, неверное применение нормы (лишняя премия в базе) не подходит — и не больше 20 % с каждой выплаты по ст. 138 ТК РФ. Параллельно пересчитываются НДФЛ и взносы; если отчётность сдана — уточнённый РСВ и корректировка 6-НДФЛ. Тянуть до проверки — худшая стратегия: каждый месяц промедления добавляет новых людей и новые периоды к пересчёту.
Что делаем мы и чем это отличается
У нас в РФ-БУХ отпускные проходят не «на глаз», а через контрольные точки регламента: период, исключаемые дни, одна премия на показатель, корректировка на индексацию, ступень НДФЛ, сроки 28-е / 5-е. Методику сверяем на каждое изменение законодательства, а не раз в год перед аудитом. Штатный бухгалтер рискует деньгами работодателя и ничем своим. Мы — своими: штрафы и пени по нашей ошибке берём на себя, это пункт договора, а не красивая фраза на сайте. Дела принимаем за три рабочих дня, и в эти дни входит проверка настроек расчёта зарплаты в вашей базе. Стоимость — от 3 000 ₽ в месяц; против федеральных аутсорсеров это примерно на треть дешевле — на 30 %. NDA подписываем до того, как увидим первую выписку. 15+ лет я смотрю на чужие расчёты отпускных, и удивить меня уже сложно. Но каждый год кто-то пытается.
Чек-лист перед начислением отпускных
- Период — двенадцать месяцев перед месяцем отпуска, а не перед датой приказа.
- Исключены больничные, отпуска за свой счёт, прошлые отпуска, простой не по вине работника.
- Премии — по системе оплаты труда, не больше одной на показатель в месяц.
- Была индексация в периоде — применён коэффициент повышения.
- Средний месячный заработок сверен с МРОТ 27 093 ₽; районный коэффициент — сверху.
- Накопленный доход сотрудника проверен для ставки НДФЛ.
- Деньги выданы минимум за три календарных дня до отпуска.
- НДФЛ — 28-е или 5-е число, а не «до конца месяца».
- Взносы начислены в месяце начисления отпускных.
Частые вопросы
Оклад повысили уже после отпуска — пересчитывать?
Нет. Корректировка нужна, если повышение случилось внутри расчётного периода, после него до начала отпуска или во время отпуска — тогда пересчитывается часть дней после повышения. Повышение после возвращения из отпуска на выплаченную сумму не влияет.
Материальная помощь входит в базу?
Нет. Выплаты социального характера — матпомощь, оплата питания, проезда — в средний заработок не включаются. Только то, что предусмотрено системой оплаты труда.
Сотрудник отработал меньше года — как считать?
По фактически отработанному: 29,3 умножаем на число полных месяцев, прибавляем календарные дни неполных месяцев и делим на этот знаменатель фактический заработок.
Доход сотрудника близко к 2,4 млн — что с НДФЛ?
Смотрим накопленный доход на дату выплаты. Часть отпускных, которая вытолкнула доход за порог, облагается по следующей ставке. Удержали 13 % со всей суммы — недоудержали налог.
Сотрудник согласен получить отпускные позже — можно?
Нет. Срок из ст. 136 ТК РФ соглашением сторон не меняется. Нарушение образует состав по ст. 5.27 КоАП независимо от согласия работника, плюс компенсация по ст. 236 ТК.
Переплатили отпускные — удержать из следующей зарплаты?
Только при счётной ошибке и только в пределах 20 % с каждой выплаты. Ошибка в применении нормы счётной не считается — возврат возможен добровольно или через суд.
Нужно ли менять учётную политику из-за Положения № 540?
Саму формулу в учётную политику не включают. Обновить нужно внутренний регламент расчёта и настройки программы — это защита от системной ошибки, а не требование закона. Не уверены, что отпускные у вас считаются по правилам 2026 года? Пришлите мне один последний расчёт — любой. Проверю бесплатно и покажу, где он расходится с Положением № 540 и шкалой НДФЛ. Обычно хватает одного.