
Счёт-фактура в I квартале вместо II: как исправить без смены даты
«НДС начислили раньше, бюджет не пострадал. Может, просто переставить документ на апрель?» Если декларация уже сдана, такая перестановка изменит только вашу базу. У налоговой останется прежняя отчётность. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как проверить период реализации, убрать ошибочную запись и исправить каждый квартал, не создав лишнее начисление или необоснованное уменьшение НДС. Разбор актуален на 5 сентября 2026 года. Если реализация и аванс в разных кварталах, смотрите статью B.
Сначала я проверяю, действительно ли НДС относится ко II кварталу
Фраза «реализация апрельская» для меня ещё не основание снимать мартовский НДС. Сначала открываю первичные документы и банковскую выписку. Для обычной облагаемой поставки налоговую базу определяют по наиболее ранней дате: отгрузки или предоплаты. Поэтому прежде, чем искать нужную кнопку в программе, выясните, что произошло с товаром и деньгами. Это правило установлено пунктом 1 статьи 167 НК РФ.
Если товар отгрузили в апреле, а аванса и других оснований начислить налог в январе — марте не было, обязательство действительно относится ко II кварталу. Но мартовский аванс под апрельскую поставку меняет картину: начисление с аванса в I квартале может быть совершенно правильным. При отгрузке возникает своя налоговая база, а авансовый НДС принимают к вычету при выполнении установленных условий. Удалять аванс только потому, что товар уехал позже, нельзя. Основания для авансового вычета — пункт 8 статьи 171 и пункт 6 статьи 172 НК РФ.
Я разделяю три вещи: дату операции, реквизиты счёта-фактуры и период его регистрации. Дата создания документа в программе не заменяет дату отгрузки. Дата счёта-фактуры тоже сама по себе не назначает квартал: правила книги продаж связывают регистрацию с возникновением налогового обязательства, независимо от даты выставления документа покупателю. Основание — пункты 2–3 Правил ведения книги продаж.
На этом месте обычно и обнаруживается источник путаницы: бухгалтер смотрит на один экран и считает, что проверил всю операцию. Я сверяю цепочку целиком: договор, отгрузку, оплату, счёт-фактуру, запись книги. Для работ, длительных услуг и операций со специальными правилами момент определения базы проверяю отдельно. Ни дата проводки по выручке, ни удобная дата подписания документа не должны подменять эту проверку.
Что исправлять: документ, книгу или декларацию
Если в счёте-фактуре верны дата, покупатель, стоимость и НДС, а ошиблись только кварталом регистрации, новый счёт-фактура не нужен. Исправляем книгу продаж. Я не предлагаю покупателю заменить правильный документ ради того, чтобы у продавца стало удобнее проводить исправление. Лишние версии документов только усложняют последующую сверку.
Если ошибка находится в самом счёте-фактуре, порядок другой: проверяем необходимость исправленного экземпляра по пункту 7 раздела II приложения № 1 к постановлению № 1137. Корректировочный счёт-фактура для переноса квартала не подходит: он связан с изменением стоимости отгруженного, например при согласованном изменении цены или количества. Техническую ошибку регистрации такое изменение не создаёт. Это различие отражено и в решении ФНС от 15.01.2021 № КЧ-4-9/253@.
Когда ошибочный квартал закончился, я оформляю дополнительный лист книги продаж именно за этот квартал. В нём аннулирую неправильную запись отрицательными стоимостными показателями. В правильном периоде отражаю реализацию положительно: в основной книге, если квартал ещё идёт, либо в дополнительном листе, если он завершён. Такая последовательность следует из пунктов 3 и 11 раздела II и Правил заполнения дополнительного листа.
Здесь есть соблазн сослаться на статью 54 НК РФ и убрать прежнюю переплату текущим кварталом. Общая норма действительно предусматривает исправление некоторых ошибок в периоде обнаружения, но готового порядка такого уменьшения НДС она не даёт. Я выбираю исправление соответствующих кварталов по правилам книги продаж. Самодельный минус в текущих продажах оставляет слишком много вопросов: какую операцию он отменяет и почему старая декларация продолжает показывать прежнюю сумму.
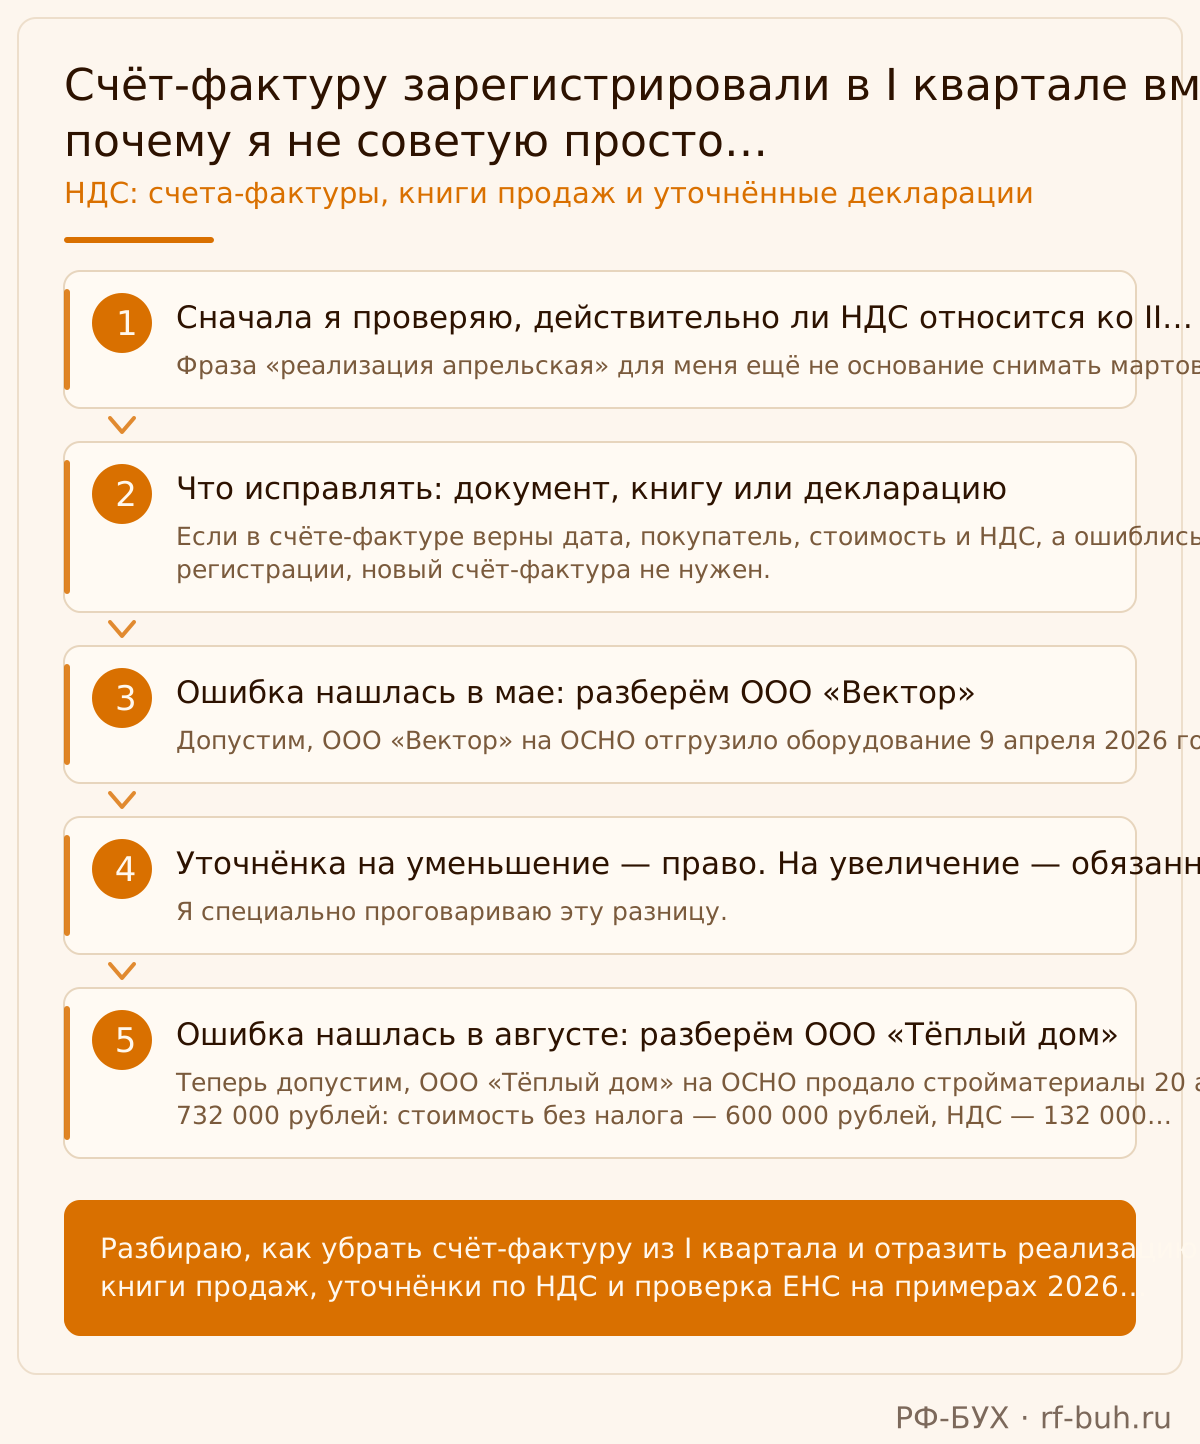
Ошибка нашлась в мае: разберём ООО «Вектор»
Допустим, ООО «Вектор» на ОСНО отгрузило оборудование 9 апреля 2026 года. Стоимость без налога — 1 000 000 рублей, НДС — 220 000 рублей, покупателю предъявлено 1 220 000 рублей. Предоплаты не было, счёт-фактура оформлен правильно. При подготовке отчёта за I квартал в апреле бухгалтер вручную зарегистрировал документ в книге продаж за этот период. Ошибку нашли 12 мая, когда декларация за I квартал уже сдана. Здесь и дальше компании и суммы условные; в примерах применяю основную ставку 22 % по пункту 3 статьи 164 НК РФ.
Первый шаг — аннулировать запись через дополнительный лист за I квартал. Реквизиты берём из ошибочно зарегистрированного счёта-фактуры. Стоимость с налогом показываем как −1 220 000 рублей, стоимость без налога — как −1 000 000 рублей, НДС — как −220 000 рублей. Исправление должно снимать именно ту запись, которая вошла в сданные сведения. Я обязательно сравниваю её с отправленной декларацией, а не только с сегодняшним состоянием базы.
Второй шаг — пересчитать I квартал и подготовить уточнёнку к уменьшению. Допустим, первоначально НДС к уплате составлял 520 000 рублей. При неизменных остальных операциях и вычетах правильная сумма — 300 000 рублей. Сам счёт-фактуру при этом регистрируем положительными показателями в основной книге продаж II квартала: он ещё продолжается. Номер и дату правильного документа сохраняем.
Третий шаг — проверить будущую первичную декларацию за II квартал: апрельская реализация должна увеличить начисленный НДС на 220 000 рублей. Уточнять II квартал пока нечего, отчёт за него ещё не подавали. Результат исправления понятен: из I квартала убрали чужую операцию, во II она появилась на своём месте. Перепроведение без уточнения I квартала такого результата в отчётности налоговой не даст.
Уточнёнка на уменьшение — право. На увеличение — обязанность
Я специально проговариваю эту разницу. Если ошибка завысила налог за I квартал, пункт 1 статьи 81 НК РФ не делает уточнёнку безусловной обязанностью. Но для рассматриваемого исправления я рекомендую её подать: иначе завышенное начисление в сданной декларации останется. Это моя практическая рекомендация, а не попытка приписать кодексу требование, которого там нет.
Если декларация за II квартал уже сдана без нужной реализации и налог оказался занижен, уточнение обязательно. Посчитать общую сумму за полугодие и успокоиться нельзя: налоговый период по НДС — квартал. Если же реализация во II квартале уже отражена правильно, повторно её не добавляем: тогда устраняем только ошибку I квартала. Обязанность исправления зависит от реального искажения, а не от названия операции в программе. Основания — статья 81 НК РФ и статья 163 НК РФ.
Уточнённая декларация содержит правильные итоговые показатели квартала, а не одну сумму разницы. В обычной ситуации меняются расчёт в разделе 3, итог в разделе 1 и сведения об исправлении книги продаж. Данные доплиста передаются в приложении 1 к разделу 9. Просто отправить файл дополнительного листа или приложить бухгалтерскую справку вместо уточнённой декларации недостаточно.
Когда сведения основной книги продаж сохраняются и исправление передаётся доплистом, в строке 001 раздела 9 указывают признак актуальности «1», в приложении 1 к разделу 9 — «0». Это не универсальная настройка для любых исправлений: она подходит именно к описанному способу. Если доплисты за квартал уже были, приложение с признаком «0» должно учитывать все их сведения, а не только последнюю запись. Проверяйте пункт 56.1 и пункты 58.1, 58.7 Порядка заполнения декларации.
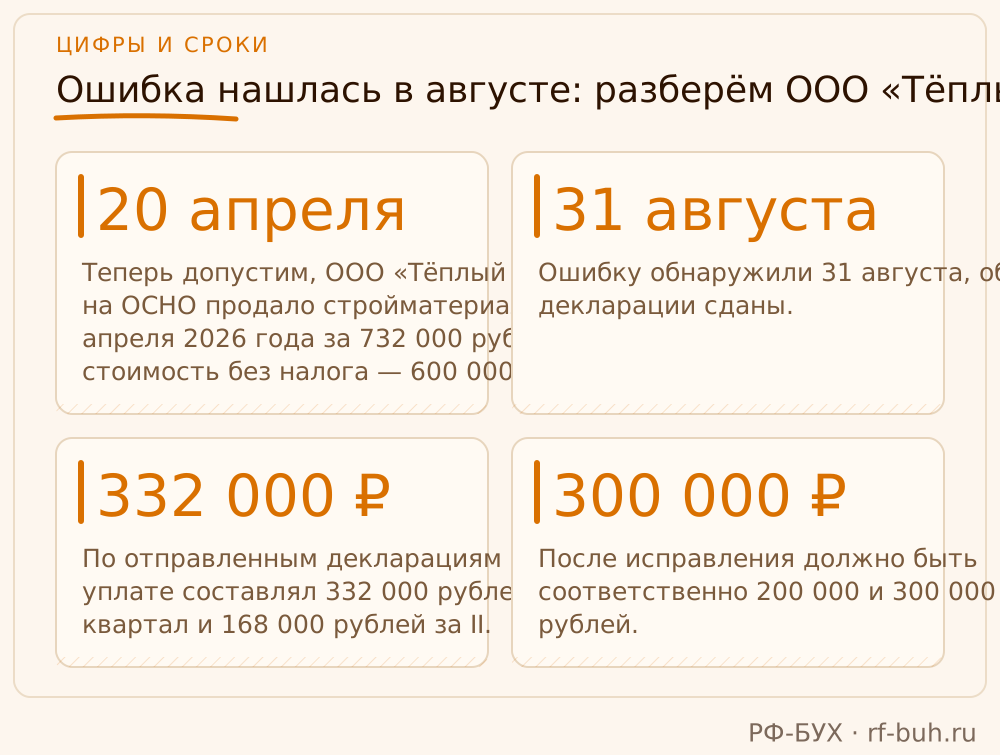
Ошибка нашлась в августе: разберём ООО «Тёплый дом»
Теперь допустим, ООО «Тёплый дом» на ОСНО продало стройматериалы 20 апреля 2026 года за 732 000 рублей: стоимость без налога — 600 000 рублей, НДС — 132 000 рублей. Аванса не было. Правильный апрельский счёт-фактуру ошибочно включили в I квартал, а во II не зарегистрировали. Ошибку обнаружили 31 августа, обе декларации сданы. Других ошибок и изменений вычетов в примере нет.
По отправленным декларациям НДС к уплате составлял 332 000 рублей за I квартал и 168 000 рублей за II. После исправления должно быть соответственно 200 000 и 300 000 рублей. Сумма за два квартала и раньше, и теперь — 500 000 рублей. Именно такая арифметика усыпляет бдительность: кажется, что менять уже нечего. Но начисления распределены неправильно, а сроки исполнения обязательств привязаны к конкретным периодам.
Сначала бухгалтер составляет доплист I квартала с отрицательными показателями: −732 000 рублей, −600 000 рублей и −132 000 рублей НДС. Затем оформляет доплист II квартала с положительными значениями по этому же счёту-фактуре. В обычную августовскую книгу эту продажу не добавляет: III квартал не становится периодом реализации только потому, что сейчас нашли ошибку. После этого готовит уточнёнки: I квартал к уменьшению, II — к увеличению.
До отправки уточнёнки за II квартал бухгалтер проверяет ЕНС, уже наступившие сроки уплаты и соответствующие пени; при необходимости обеспечивает недостающие средства. Затем отправляет подготовленные декларации и контролирует их приём и отражение обязательств. В результате в отчётности остаются правильные суммы: 200 000 рублей за I квартал и 300 000 рублей за II. Вопрос о расчётах с бюджетом закрывают отдельной сверкой, его нельзя решить одной проверкой суммы за полугодие.
Почему я не обещаю, что переплата автоматически закроет доплату
Завышение налога в декларации и доступное положительное сальдо ЕНС — разные вещи. Если прежний налог уплачен, деньги уже могли пойти на исполнение отражённого обязательства. Подача уточнёнки к уменьшению ещё не доказывает, что нужная сумма немедленно освободилась. Поэтому фразу «мы же раньше перечислили эти деньги» я принимаю как повод открыть историю ЕНС, а не как готовый ответ.
Увеличение и уменьшение обязательств учитываются по разным правилам. Уточнёнка к увеличению отражается со дня подачи, но не раньше срока уплаты; уменьшение после срока уплаты по общему правилу учитывается после камеральной проверки, с предусмотренными законом исключениями. Равные суммы в одновременно отправленных файлах не гарантируют синхронного результата. Это следует из подпунктов 2 и 3.1 пункта 5 статьи 11.3 НК РФ.
Если сроки подачи и уплаты уже прошли, для освобождения от ответственности по подпункту 1 пункта 4 статьи 81 НК РФ нужно обеспечить на момент уточнёнки положительное сальдо, достаточное для недостающего налога и соответствующих пеней. Важны и остальные условия: исправиться до того, как узнали об обнаружении нарушения инспекцией либо о назначении выездной проверки по этому налогу за соответствующий период. Мой порядок простой: проверить средства, при необходимости пополнить ЕНС, затем отправить уточнение. Ждать признания уменьшения за I квартал как универсального решения я не советую.
При этом пугать вас неизбежными пенями и штрафом было бы неправильно. По пункту 3 статьи 75 НК РФ пени зависят от покрытия недоимки в соответствующие дни положительным сальдо и суммами, зачтёнными в счёт предстоящей уплаты соответствующего налога. Пункт 4 статьи 122 предусматривает отдельное освобождение в покрытой части при непрерывно достаточных средствах. Поэтому здесь нужен расчёт по истории ЕНС. Одна сегодняшняя зелёная цифра в личном кабинете историю не заменяет. Основания — статья 75 и статья 122 НК РФ.
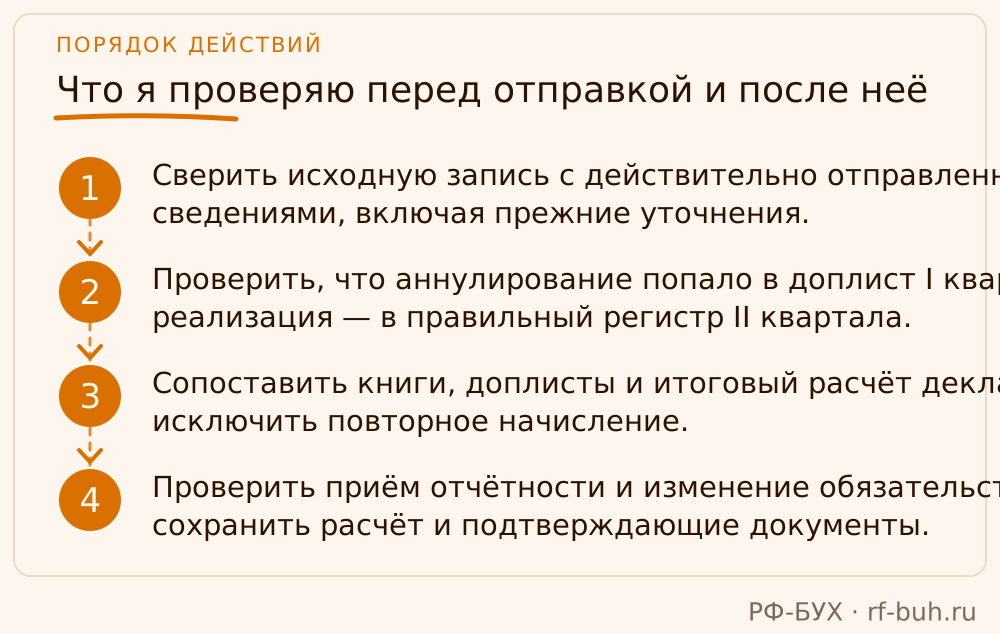
Что я проверяю перед отправкой и после неё
Перед исправлением сохраняю отправленные декларации, квитанции и исходные книги. После — формирую бухгалтерскую справку: где зарегистрировали документ, какая первичка подтверждает правильный период, какие показатели аннулировали и куда включили реализацию. Мне нужна понятная история исправления. Если объяснение приходится собирать заново при каждом вопросе, работа ещё не закончена.
В 2026 году дополнительно проверяю версии форм. Основная ставка 22 % действует для отгрузок с 1 января 2026 года; перенос записи между кварталами этого года её не меняет. С 1 апреля обновлены формы счетов-фактур, книг и доплистов по постановлению Правительства № 26. Для деклараций начиная с I квартала 2026 года применяются изменения по приказу ФНС № ЕД-7-3/1227@. Поэтому старый образец из папки «НДС, проверенное» я сначала сверяю с периодом и действующим форматом. Основания — Закон № 425-ФЗ, постановление № 26 и приказ ФНС № ЕД-7-3/1227@.
После отправки проверяю не только статус «принято», но и итоговые начисления. Самому покупателю новый документ при исправлении одной регистрации не нужен. Если обнаружилось, что ему передали ошибочный экземпляр, вопрос исправления и сверки решаем отдельно. А вот на косметическую красоту хронологии номеров я время не трачу: правильные документы не перенумеровываю ради ровного списка.
- Сверить исходную запись с действительно отправленными сведениями, включая прежние уточнения.
- Проверить, что аннулирование попало в доплист I квартала, а реализация — в правильный регистр II квартала.
- Сопоставить книги, доплисты и итоговый расчёт деклараций; исключить повторное начисление.
- Проверить приём отчётности и изменение обязательств на ЕНС, сохранить расчёт и подтверждающие документы.
Как это было у моего клиента: 132 000 рублей НДС попали не в тот квартал
Назову клиента ООО «КабельСнаб» — название вымышленное. Компания продавала кабель и электромонтажные материалы, работала на общей системе налогообложения. Мы взяли её на обслуживание в мае 2026 года, а 12 мая при сверке обнаружили апрельскую отгрузку в книге продаж за I квартал. Декларацию за этот период прежний бухгалтер уже отправил 24 апреля. Директор рассчитывал, что мы поправим дату в программе и на этом закончим.
Первое, что я проверила, — когда действительно отгрузили товар и не было ли предоплаты. Подняли договор, накладную № 184 от 3 апреля, счёт-фактуру с той же датой и банковскую выписку: покупатель заплатил 17 апреля, аванса не было. Партия стоила 732 000 рублей, включая 132 000 рублей НДС по ставке 22 %, которая действует с 2026 года. ФНС о ставке НДС. Документы подтверждали II квартал, а при переносе данных реализацию ошибочно отразили мартом.
Сначала мы сохранили исходную книгу продаж и отправленную декларацию, чтобы было с чем сравнить исправления. Затем я составила бухгалтерскую справку от 13 мая: описала причину ошибки, перечислила документы и рассчитала суммы. Ошибочную запись аннулировали в дополнительном листе книги продаж за I квартал: стоимость с налогом — минус 732 000 рублей, база — минус 600 000, НДС — минус 132 000. Правильный счёт-фактуру зарегистрировали в обычной книге продаж за II квартал с положительными суммами. Сам документ менять не потребовалось: дата и остальные реквизиты в нём были верными.
14 мая мы отправили уточнённую декларацию за I квартал: НДС к уплате уменьшился с 432 000 до 300 000 рублей. Сведения дополнительного листа включили в приложение 1 к разделу 9. Я объяснила директору, что при завышении налога подача уточнёнки — наше право, и мы им пользуемся, чтобы уменьшить ошибочно начисленный НДС. ФНС об уточнёнках и дополнительных листах. За II квартал декларацию ещё не сдавали, поэтому эту реализацию сразу включили в первичную отчётность.
Отдельно я предупредила: уменьшение налога на 132 000 рублей ещё не означает, что вся эта сумма уже доступна на ЕНС. В мае даже сроки уплаты всех трёх долей НДС за I квартал ещё не наступили, а отражение уточнёнки на ЕНС зависит от сроков её подачи и проверки. ФНС о порядке изменения ЕНС. Мы сверили начисления, остаток денег и ближайшие списания по другим налогам. На этой основе я составила директору график пополнения ЕНС — рассчитывать на будущую переплату в день отправки уточнёнки я ему не советовала.
На требование пояснить уменьшение НДС я подготовила ответ с датами отгрузки и оплаты, приложила копии накладной, счёта-фактуры и бухгалтерской справки. Проверка уточнёнки завершилась без доначислений, после чего мы сверили изменения на ЕНС. 23 июля отправили первичную декларацию за II квартал с апрельской реализацией, а перед июльским платежом ещё раз проверили, хватает ли денег с учётом остальных обязательств. В итоге лишнее начисление за I квартал убрали, продажу отразили во II, и директор понимал, сколько и когда нужно перечислить.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно ли просто удалить счёт-фактуру из книги продаж I квартала?
Если квартал закончился, ошибочную запись аннулируют через его дополнительный лист. Если декларация уже сдана, изменение базы само по себе её не исправит: отдельно решают вопрос с уточнёнкой.
Обязательно ли подавать две уточнённые декларации?
За I квартал при завышении налога уточнёнка — право, которым я рекомендую воспользоваться. За II она обязательна, если уже поданная декларация занижает налог. Если отчёт за II квартал ещё не подавали, реализацию включают в первичную декларацию.
Нужен ли корректировочный счёт-фактура?
Для исправления только периода регистрации — нет. Корректировочный счёт-фактура связан с изменением стоимости отгруженного. Ошибку в самом документе рассматривают отдельно по правилам исправления счетов-фактур.
На что опираемся
- НК РФ: налоговый период и момент определения базы по НДС — Статья 163 — квартальный налоговый период; статья 167, пункты 1 и 14 — определение базы при отгрузке и предоплате.
- НК РФ: ставка НДС и авансовый вычет — Статья 164, пункт 3 — основная ставка 22 %; статья 171, пункт 8, и статья 172, пункт 6 — вычет НДС, исчисленного с предоплаты, при отгрузке.
- НК РФ: корректировочный счёт-фактура — Статья 168, пункт 3 — выставление корректировочного счёта-фактуры при изменении стоимости отгруженных товаров, работ, услуг и переданных имущественных прав.
- НК РФ: исправление налоговой базы и декларации — Статья 54, пункт 1 — период перерасчёта при ошибках; статья 81, пункт 1 — обязанность или право уточнения; подпункт 1 пункта 4 — условия освобождения от ответственности при самостоятельном уточнении после сроков подачи и уплаты.
- НК РФ: отражение уточнений на ЕНС — Статья 11.3, пункт 5, подпункты 2 и 3.1 — учёт уточнённых деклараций к увеличению и уменьшению совокупной обязанности.
- НК РФ: пени и ответственность — Статья 75, пункт 3 — начисление пеней с учётом покрытия недоимки; статья 122, пункт 4 — освобождение в части, обеспеченной непрерывно достаточным положительным сальдо ЕНС и учитываемыми зачтёнными суммами.
- Постановление Правительства РФ от 26.12.2011 № 1137 — В редакции от 23.01.2026: приложение № 1, раздел II, пункт 7 — исправления счёта-фактуры; приложение № 5, раздел II, пункты 2, 3, 11 — период регистрации и исправление книги продаж; раздел IV, пункты 2, 3, 5 — заполнение дополнительного листа.
- Приказ ФНС России от 05.11.2024 № ЕД-7-3/989@ — В редакции приказа от 18.12.2025 № ЕД-7-3/1227@: приложения № 1 и 2 — форма декларации по НДС и порядок заполнения; пункты 56.1, 57, 58.1 и 58.7 Порядка — раздел 9, приложение 1, признаки актуальности и сведения всех доплистов.
- Приказ ФНС России от 18.12.2025 № ЕД-7-3/1227@ — Пункт 2 — применение изменений начиная с декларации по НДС за I квартал 2026 года; приложения — изменения формы, порядка заполнения и электронного формата.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Статья 2, пункт 8; статья 25, части 3 и 13 — изменение основной ставки НДС на 22 % и её применение к отгрузкам с 01.01.2026.
- Постановление Правительства РФ от 23.01.2026 № 26 — Пункт 2 — вступление в силу с 01.04.2026; пункты 1, 4 и 5 утверждённых изменений — формы и правила для счетов-фактур, книг покупок, книг продаж и дополнительных листов.
- Решение ФНС России от 15.01.2021 № КЧ-4-9/253@ — Разграничение технической ошибки в счёте-фактуре и изменения стоимости, являющегося основанием для корректировочного счёта-фактуры.