
Режим сменили, касса не заметила: как обновить ККТ и чеки
Патент закончился, а касса продолжает печатать «ПСН». Бухгалтер уже ведёт доходы по новым правилам, кассир работает по старым настройкам — и оба уверены, что переход состоялся. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как я организую такой переход: что поручаю кассовому сервису, что проверяю сама и как исправляю документы, если ошибку заметили после продаж.
Сначала определяю дату перехода. Потом открываю настройки
Начинать со звонка «переключите нам кассу на упрощёнку» я считаю ошибкой. Сначала бухгалтер фиксирует основание перехода, дату начала нового режима, объект налогообложения и статус по НДС. Добровольный переход, окончание патента и утрата права на спецрежим дают разные исходные условия. При утрате права налоговые последствия могут возникнуть раньше, чем вы обнаружите превышение лимита. Кассовому мастеру нужна готовая постановка задачи.
Для кассы УСН «доходы» и УСН «доходы минус расходы» — разные значения. Поэтому смена объекта тоже требует проверки настроек. Перечень режимов отражается в теге 1062, а режим конкретного расчёта — в теге 1055. Если предприниматель совмещает УСН и ПСН, в кассе могут быть настроены оба режима, но в одном чеке указывается только один. Покупку с расчётами по разным режимам придётся разделить. Это следует из таблицы 6 приложения № 2 к приказу ФНС № ЕД-7-20/662@.
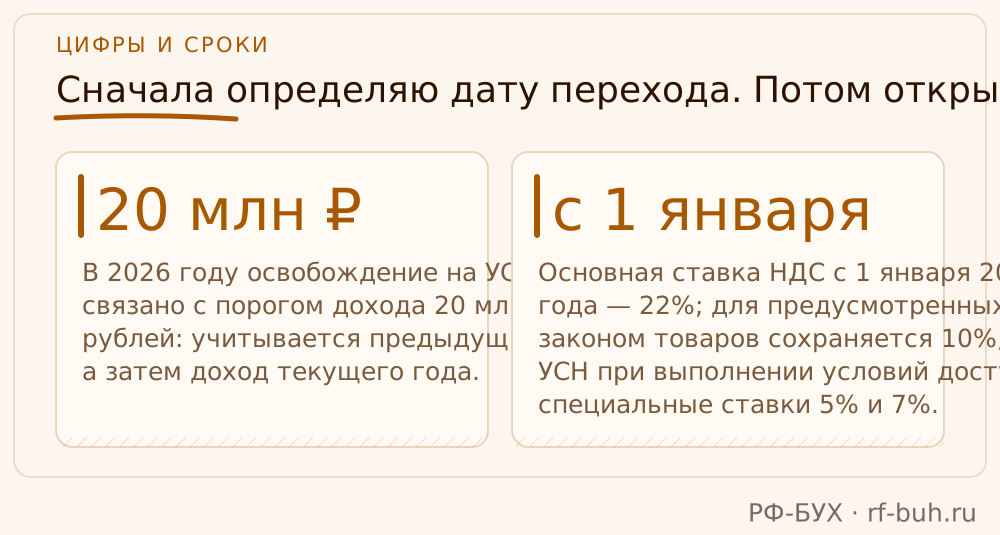
НДС проверяю отдельно. В 2026 году освобождение на УСН связано с порогом дохода 20 млн рублей: учитывается предыдущий год, а затем доход текущего года. Если освобождение действовало, но доход в течение 2026 года превысил порог, обязанность исчислять НДС появляется с первого числа следующего месяца. При совмещении УСН и ПСН для этого расчёта учитываются доходы обоих режимов. Я беру сумму из налогового учёта, а не из отчёта одной кассы. Основание — пункты 1 и 5 статьи 145 НК РФ.
Появление НДС не означает переход с УСН на ОСН. Сама СНО может остаться прежней, а налоговые реквизиты товарных позиций изменятся. Основная ставка НДС с 1 января 2026 года — 22 %; для предусмотренных законом товаров сохраняется 10 %, на УСН при выполнении условий доступны специальные ставки 5 % и 7 %. Выбор ставки делает бухгалтер вместе с предпринимателем до перенастройки кассы. Настройка «как у поставщика» здесь не работает. Ставки установлены статьёй 164 НК РФ.
Перенастройка кассы и перерегистрация в ФНС — разные действия
Если меняется только СНО, отдельное заявление о перерегистрации в ФНС не требуется. При изменении перечня режимов обновляют параметры ККТ и формируют отчёт об изменении параметров регистрации до первого фискального документа с новым режимом. Название отчёта обманчиво: само по себе оно не означает подачу заявления. Разграничение основано на статье 4.2 Закона № 54-ФЗ и подтверждено разъяснением ФНС.
Работы я назначаю между сменами. Заранее сохраняю настройки и выгрузку номенклатуры, уточняю версии прошивки, кассовой программы и драйвера. Поддержка нужной ставки должна быть во всей цепочке: учётная система — кассовое приложение — ККТ. Для НДС 22 % форматы изменены приказом ФНС от 08.12.2025 № ЕД-7-20/1050@. Обновление бухгалтерской программы ещё не доказывает, что касса умеет сформировать правильный документ.
Фискальный накопитель, или ФН, я не предлагаю менять просто «из-за нового режима». Сначала сервис проверяет паспорт установленной модели, срок ключа и допустимые условия работы. Для УСН, ПСН, ЕСХН и оказания услуг закон в предусмотренных случаях требует ключ не менее 36 месяцев, но содержит исключения. При переходе на ОСН особенно важно проверить ограничения конкретного ФН. Универсальной команды «купить новый» в законе нет. Основание — пункты 3 и 6 статьи 4.1 Закона № 54-ФЗ.
Если замена ФН действительно нужна, появляется задача по перерегистрации. При соблюдении условий её можно провести через ОФД без отдельного заявления — по пункту 4.1 статьи 4.2 Закона № 54-ФЗ. Я прошу сервис подтвердить применимость этого порядка и проверяю обновлённую карточку регистрации. Условия разъяснены в письме ФНС № АБ-4-20/1277@.
- Закрыть последнюю смену перед переключением и проверить передачу документов ОФД.
- Установить согласованные обновления по инструкции изготовителя.
- Изменить необходимые параметры ККТ и сформировать соответствующий отчёт.
- Синхронизировать настройки кассовой программы и товарных групп.
- После наступления даты перехода проверить первый реальный расчёт.
Номенклатуру проверяю по содержанию, а не по факту загрузки
В практике постоянно вижу одну связку: общую ставку поменяли, карточки остались прежними. Или центральную базу обновили, а кассир продаёт из старого справочника. Поэтому я выгружаю товары и услуги с кассовыми настройками и ищу исключения: пустые названия, старую СНО в товарных группах, неожиданное «Без НДС», неверные единицы измерения. Проверять только ходовой товар недостаточно — ошибка часто прячется в редко используемой услуге.
Пункт 1 статьи 4.7 Закона № 54-ФЗ требует указывать наименование, количество, цену и стоимость позиции, а в предусмотренных случаях — ставку и сумму НДС. Для обычной продажи известного товара строка «Товар» ничего толком не объясняет. Я предпочитаю понятное покупателю название с существенными характеристиками. Закон не предлагает единственного идеального словаря, поэтому превращать подготовку кассы в литературный конкурс не нужно. Достаточно, чтобы по строке можно было понять, за что заплатили. Обязательные реквизиты чека.
Смена режима не требует создавать заново все товары, менять артикулы и обнулять остатки. Я сохраняю справочник и историю, исправляю налоговые настройки, проверяю итоговую цену с учётом скидок. Ставку закупки нельзя автоматически переносить в продажу: например, при применении специальной ставки НДС на УСН кассовая ставка определяется правилами продавца. Отдельно оставляю настройки для необлагаемых операций. «Без НДС» и «НДС 0 %» имеют разный смысл; подменять одно другим нельзя.
Есть изменение именно для 2026 года: закончилась отдельная отсрочка по названиям и количеству для продавцов, которые ранее пользовались освобождением, предусмотренным прежним абзацем шестым пункта 2 статьи 2 Закона № 54-ФЗ, в частности в рыночной торговле. С 1 января 2026 года эта отсрочка больше не помогает. Если такой ИП одновременно меняет режим, я обязательно проверяю, не сохранилась ли у него продажа одной общей суммой. Основание — часть 2 статьи 3 Закона № 273-ФЗ.
Разбор: патент закончился, а кассир продолжил выбирать ПСН
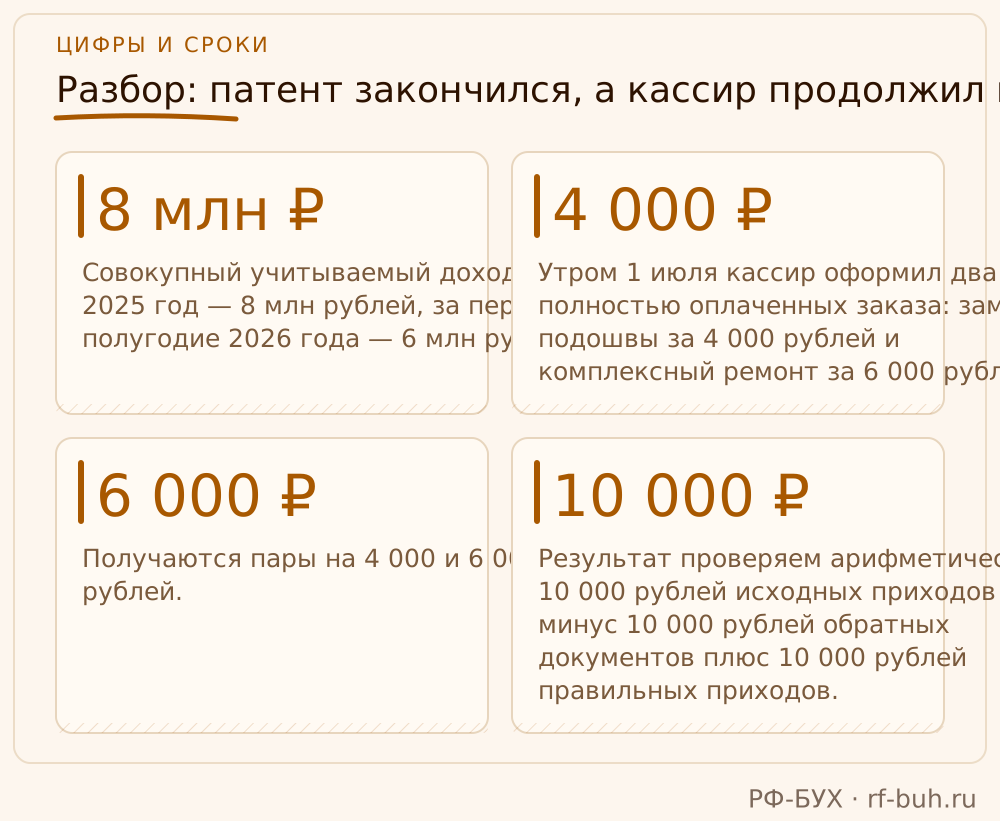
Разберём условный пример. ИП Соколов ремонтирует обувь на патенте, а по другой деятельности применяет УСН «доходы». Патент заканчивается 30 июня 2026 года, нового нет; с июля ремонт учитывается на уже применяемой УСН. Совокупный учитываемый доход за 2025 год — 8 млн рублей, за первое полугодие 2026 года — 6 млн рублей. По условиям примера освобождение от НДС сохраняется, поэтому появляться в чеке налог не должен.
Бухгалтер изменил настройки учётной программы. Но кнопка ремонта на кассе осталась привязана к ПСН. Утром 1 июля кассир оформил два полностью оплаченных заказа: замену подошвы за 4 000 рублей и комплексный ремонт за 6 000 рублей. Оба чека ушли в ФНС с ПСН. Деньги отражены верно, услуги названы, НДС нет — ошибочен только режим. Вот почему сверка одной общей выручки такую проблему не ловит.
Я начала бы с исправления привязки услуг к УСН и проверки кассовых параметров. Допустим, касса работает на ФФД 1.2, а ошибочные чеки приняты ФНС. Тогда каждый чек исправляем отдельно: сначала формируем чек коррекции «возврат прихода», повторяющий ошибочные сведения, затем чек коррекции «приход» с УСН «доходы». Получаются пары на 4 000 и 6 000 рублей. Это техническое исправление документов: повторно брать деньги с заказчиков или перечислять им возврат не требуется.
Результат проверяем арифметически: 10 000 рублей исходных приходов минус 10 000 рублей обратных документов плюс 10 000 рублей правильных приходов. Фактическая выручка осталась 10 000 рублей, расчёты отражены с нужной СНО. В учётную систему нельзя загрузить исправленные приходы как дополнительные продажи. Я сохраняю связь каждой пары с исходным чеком и проверяю следующую обычную продажу. Алгоритм соответствует разъяснениям ФНС об исправлении режима в чеке.
Разбор: УСН осталась, но в чеке должен появиться НДС
Другой условный пример. ИП Миронова продаёт товары для дома на УСН «доходы». Учитываемый доход за 2025 год составил 18 млн рублей, поэтому в начале 2026 года действовало освобождение от НДС. В июле доход с начала года достиг 20,4 млн рублей. С 1 августа возникает обязанность исчислять НДС. Предпринимательница после расчёта налоговой нагрузки выбирает доступную ей специальную ставку 5 %. СНО остаётся УСН «доходы».
Здесь я заранее согласовала бы, что происходит с розничными ценами. Допустим, цену набора посуды решили оставить 2 100 рублей, теперь уже включая НДС. При передаче товара и полной оплате чек должен содержать ставку 5 % и сумму налога 100 рублей: 2 100 × 5 / 105. Стоимость без налога — 2 000 рублей. Прибавлять ещё 5 % сверху после решения сохранить конечную цену нельзя: получится уже другая цена для покупателя. Правила ставки и расчёта следуют из статьи 164 НК РФ.
Предположим, на второй кассе не обновили карточку набора. За день продали десять наборов отдельными чеками, каждый по 2 100 рублей с отметкой «Без НДС». Общая сумма — 21 000 рублей, относящийся к этим продажам НДС — 1 000 рублей. Ошибка кассы не отменяет налоговую обязанность. Я обновляю карточку и проверяю все рабочие места, затем исправляю десять документов по применяемому ФФД и сверяю налоговый учёт. При неизменной цене налог выделяется из полученной суммы.
Отдельно проверяю предоплату. Если покупатель после начала уплаты НДС перечисляет 2 100 рублей за будущую поставку, в соответствующем чеке предоплаты применяется расчётная ставка 5/105. При передаче товара понадобится чек полного расчёта с зачётом предоплаты; принимать деньги повторно не надо. Поэтому проверка только продажи «товар сразу за деньги» оставляет дыру в настройках. Авансы, полученные до изменения налогового статуса, я разбираю отдельно по датам оплаты и отгрузки. Методические рекомендации ФНС по НДС для УСН, пункты 12, 13 и 16.
Ошибочные чеки исправляю после проверки ФФД и статуса отправки
Первым делом я ограничиваю период ошибки: с какого расчёта настройки стали неверными и когда их исправили. Выгружаю чеки, суммы, номера фискальных документов и фискальные признаки. Затем проверяю приём ФНС: отправка ОФД ещё не доказывает успешный приём налоговой. Если документ окончательно не принят, схема с обратным чеком может быть лишней. Такие случаи отдельно разобраны в методических рекомендациях ФНС.
Для ошибочного чека, принятого ФНС, алгоритм зависит от формата фискальных документов. При ФФД 1.1 и 1.2 используют обратный чек коррекции с ошибочными реквизитами и затем правильный чек коррекции. При ФФД 1.05 неверные реквизиты исправляют обычным обратным чеком и новым правильным чеком. Это не означает, что ФФД 1.05 вообще не умеет коррекцию: для расчёта без применения ККТ она предусмотрена. Основания — пункт 4 статьи 4.3 Закона № 54-ФЗ и письмо ФНС от 06.08.2018 № ЕД-4-20/15240@.
Я не обещаю освобождение от штрафа только потому, что бухгалтер нажал «исправить». По примечанию к статье 14.5 КоАП РФ у налоговой ещё не должно быть соответствующих сведений о нарушении, а переданных документов должно хватать для его установления. При добровольном письменном сообщении обязанность нужно исполнить до вынесения постановления по делу. Исправляя реквизиты обычными чеками на ФФД 1.05, отдельно направляю такое сообщение с пояснением и подтверждениями. Условия освобождения от ответственности.
Послабление при внедрении НДС 22 % — отдельная история. Письмом от 11.12.2025 № АБ-4-20/11176@ ФНС сместила контроль на информирование в первом квартале 2026 года из-за неготовности ПО. Саму налоговую ставку никто не переносил. Объяснять этим письмом неправильные чеки после летней смены режима я бы не стала. Письмо ФНС о переходе на НДС 22 %.
Работу принимаю по документам у ОФД
Фраза «касса обновлена» для меня означает начало проверки. Я смотрю первый реальный чек после перехода на бумаге и у ОФД. Сверяю СНО, позиции, ставки, суммы налога, итог и способ оплаты. Заодно проверяю продавца, ИНН и место расчёта: иногда подтягивается настройка другой торговой точки. Продажи без реального расчёта ради проверки не добавляю — предварительные сценарии проверяем в тестовом контуре.
Если касс несколько, прохожу каждую, включая интернет-магазин и резервное рабочее место. Касса, которая вчера стояла без дела, способна испортить переход в свой первый рабочий день. Кассиру оставляю короткую инструкцию: какой режим выбирать, куда сообщать о неверном чеке и как оформлять возврат старой покупки. Для возвратов и переходящих авансов сохраняю историю документов: переписывать прошлые операции под сегодняшние ставки нельзя.
У бухгалтера остаются основание и дата перехода, задание сервису, отчёты, проверенные чеки, выгрузка номенклатуры и перечень исправлений. Это мой рабочий комплект, а не установленная законом отдельная папка. Он помогает восстановить события без переписки «кажется, мы тогда всё переключили». После ближайшей выгрузки продаж я сверяю кассовые данные с учётом: здесь обнаруживаются задвоенные исправления и старые настройки обмена.
- Новый режим выбирается на всех затронутых рабочих местах.
- НДС корректен в каждой проверяемой позиции и в итогах.
- Предоплата, полный расчёт и возврат используют нужные реквизиты.
- Документы переданы и приняты без неразобранных ошибок.
- Исправительные документы не увеличили фактическую выручку в учёте.
Как это было у моего клиента: патент закончился, а в чеках осталась ПСН
3 апреля 2026 года мы взяли на обслуживание небольшой магазин посуды. Для этого примера назову владельца ИП Лавровым. Его патент закончился 31 марта, новый он получать не собирался. Пришёл с просьбой проверить, правильно ли теперь учитывается выручка на УСН, и показал свежий чек. Внизу стояло «ПСН». Хозяин удивился: «Но патент же уже закончился. Почему касса его печатает?»
Первое, что я проверила, — сам патент, документы о переходе на УСН и данные учёта доходов. УСН «доходы» у предпринимателя уже действовала параллельно с патентом, поэтому продажи магазина с 1 апреля относились к ней. Отдельно разобралась с НДС: совокупный доход за 2025 год составлял 8,4 млн рублей, а с начала 2026 года по 2 апреля — 2,1 млн рублей. Освобождение сохранялось, поэтому отметка «без НДС» была правильной. Доходы проверяли с учётом правил ФНС на 2026 год.
Потом я выгрузила документы из кабинета ОФД. За 1 и 2 апреля магазин выдал 27 чеков с ПСН на общую сумму 126 000 рублей. Мы составили реестр: дата расчёта, сумма, номер фискального документа и фискальный признак каждого чека. Я также проверила версию ФФД — у клиента была 1.2 — и убедилась, что исходные чеки приняты ФНС. Это определяло, как именно мы будем их исправлять. Все 126 000 рублей отнесли к апрельским доходам по УСН: надпись «ПСН» в чеке не продлевала действие патента.
В тот же день вместе со специалистом по кассе проверили настройки при закрытой смене. УСН «доходы» уже была записана в фискальном накопителе среди применяемых режимов, но кассовая программа по привычке подставляла ПСН. Для новых продаж магазина настроили выбор УСН и убрали у продавца кнопку ПСН с рабочего экрана. Заодно я просмотрела номенклатуру: в нескольких карточках вместо названия посуды стояло просто «Товар». Мы исправили названия и проверили настройку «без НДС», чтобы программа передавала в чек правильные данные по каждой позиции.
Дальше исправили каждый из 27 принятых чеков: сформировали чек коррекции «возврат прихода» с прежними ошибочными реквизитами, затем чек коррекции «приход» с правильными. Связь с исходными документами сохранили, даты первоначальных расчётов указали. Такой порядок для ФФД 1.2 описан в разъяснениях ФНС. Получилось 54 чека коррекции. Деньги покупателям при этом не возвращали, повторную выручку в учёте не создавали.
К 6 апреля я проверила у ОФД приём всех исправлений ФНС и сохранила исходные чеки, чеки коррекции, реестр и пояснение о причине ошибки. Первый реальный чек после настройки — на сервиз за 4 200 рублей — сверила отдельно: УСН «доходы», название, количество, цена, «без НДС». Следующие три смены тоже просмотрели: ПСН в новых продажах больше не появлялась. Я предупредила владельца, что при следующем переходе дату нужно заранее поставить в рабочий календарь и назначить человека, который проверит первый чек.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужно ли менять ИНН и регистрационный номер кассы при смене режима?
Сама смена режима их не меняет. Я проверяю СНО, НДС и связанные настройки; отдельные регистрационные действия нужны, если одновременно меняются другие сведения или ФН.
Нужно ли пересоздавать товарные карточки?
Нет. Обычно достаточно изменить налоговые настройки, проверить названия и цены и передать обновления на все кассы. Историю товаров и прежних чеков нужно сохранить.
При появлении НДС на УСН в чеке надо выбрать ОСН?
Нет. При сохранении права на УСН в чеке остаётся соответствующий объект УСН, а ставки и суммы НДС отражаются отдельно.
На что опираемся
- Налоговый кодекс РФ: освобождение от НДС — Статья 145, пункты 1 и 5, в редакции с учётом Федерального закона от 04.07.2026 № 228-ФЗ: порог доходов и начало уплаты НДС. [Текст нормы](https://nalog.garant.ru/fns/nk/3780a465c57513165f942ba713db0691/).
- Налоговый кодекс РФ: ставки НДС — Статья 164, пункты 2–4 и 8: ставки 10 %, 22 %, 5 %, 7 % и расчётные ставки. Пункт 3 изменён Законом от 28.11.2025 № 425-ФЗ для реализации с 01.01.2026. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/35cc6698564adc4507baa31c9cfdbb4f2516d068/).
- Федеральный закон от 22.05.2003 № 54-ФЗ — Статья 4.1, пункты 3 и 6 — паспорт ФН и срок ключа; статья 4.2, пункты 4 и 4.1 — перерегистрация; статья 4.3, пункт 4 — коррекция; статья 4.7, пункт 1 — реквизиты чека. [Текст закона](https://www.consultant.ru/document/cons_doc_LAW_42359/).
- Приказ ФНС от 14.09.2020 № ЕД-7-20/662@ — Приложение № 2, таблицы 5, 6 и 8: номенклатура, теги 1062 и 1055, ставки НДС, форматы документов. [Приказ и приложения](https://www.nalog.gov.ru/rn77/about_fts/docs/10020801/).
- Приказ ФНС от 08.12.2025 № ЕД-7-20/1050@ — Приложение, пункт 1: добавление ставок НДС 22 % и 22/122 в таблицу 8 форматов. [Текст приказа](https://normativ.kontur.ru/document/1/503543-prikaz-fns-rf-ot-08-12-2025-n-ed-7-20-1050).
- Федеральный закон от 08.08.2024 № 273-ФЗ — Часть 2 статьи 3: специальная отсрочка указания наименования и количества действовала до 01.01.2026. [Официальное опубликование](https://publication.pravo.gov.ru/document/0001202408080096).
- Письмо ФНС от 12.02.2025 № АБ-4-20/1277@ — Упрощённая регистрация и перерегистрация ККТ через ОФД, условия и исключения. [Текст письма](https://www.consultant.ru/document/cons_doc_LAW_498790/).
- Письмо ФНС от 06.08.2018 № ЕД-4-20/15240@ — Исправление ошибочных чеков с учётом версии ФФД. [Письмо с приложением](https://www.nalog.gov.ru/rn64/news/tax_doc_news/7756828/).
- Методические рекомендации ФНС по оформлению чеков коррекции — Страницы 2–3: алгоритмы в зависимости от приёма исходного документа ФНС. [Документ ФНС](https://www.nalog.gov.ru/html/sites/www.rn47.nalog.ru/media/Listovki/kktrekom.pdf).
- Письмо ФНС от 30.12.2025 № СД-4-3/11836@ — Методические рекомендации по НДС для УСН: пункты 12, 13, 16 и 26 — расчётные ставки, авансы, переходящие операции и ККТ. [Письмо и рекомендации](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/16594328/).
- Письмо ФНС от 11.12.2025 № АБ-4-20/11176@ — Обновление ПО и особенности контроля перехода на НДС 22 % в первом квартале 2026 года. [Текст письма](https://www.nalog.gov.ru/html/sites/www.rn61.nalog.ru/ufns/11176.pdf).
- КоАП РФ — Статья 14.5, примечание: условия освобождения от административной ответственности при добровольном исправлении. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_34661/3824bbacc6e85f19f12895b0ee20f3bbae92f439/).
Частая ошибка: сменили режим, но не перерегистрировали кассу
Я регулярно вижу такую картину: бухгалтер подал уведомление о переходе, открыл в учётной системе новый режим, а заявление о перерегистрации ККТ не отправил. По 54-ФЗ сведения о применяемой системе налогообложения входят в состав регистрационных данных кассы. Смена режима — это не только настройка драйвера или товароучётной программы. Это обязательная перерегистрация через личный кабинет ККТ. Если этого не сделать, налоговая законно считает, что касса зарегистрирована со старой СНО, и каждый чек с новым тегом 1055, но без перерегистрации, даёт повод для претензий.
Конкретные суммы: за нарушение порядка регистрации или перерегистрации ККТ по ч. 4 ст. 14.5 КоАП должностному лицу грозит штраф от 1 500 до 3 000 рублей, организации — от 5 000 до 10 000 рублей. На практике часто ограничиваются предупреждением, если нарушение устранено быстро и не привело к неуплате налогов. Но если при проверке выяснится, что из-за неверной СНО доходы не попали в нужную книгу учёта, доначислят налог, пени и штраф по ст. 122 НК.
Что я проверяю после перенастройки
Перерегистрацию оформили, кассир поменял систему налогообложения в интерфейсе кассы. Но этого мало. Смотрю тестовый чек и сверяю каждую позицию:
- Тег 1055 — система налогообложения по конкретному расчёту. Для УСН «доходы» значение 2, для УСН «доходы минус расходы» — 4, для ПСН — 32. Не перепутайте.
- Тег 1062 — перечень режимов, которые применяет пользователь. Он тоже должен обновиться, если вы больше не совмещаете, например, УСН и ПСН.
- Ставка НДС. Перешли на ОСНО — в чеке обязана появиться ставка 20% (или 10%, 0%) для облагаемых товаров. Касса часто помнит старую ставку «Без НДС».
- Признак способа расчёта и признак предмета расчёта. Если начали продавать подакцизный товар или маркированный, настройки меняются отдельно.
Как исправить уже выданные чеки
Если обнаружили, что касса успела пробить десяток чеков со старой СНО, не надейтесь, что «прокатит». Первым делом останавливаю продажи и перепроверяю настройки. Затем оформляю чек коррекции на сумму неверно учтённой выручки — если ошибка повлияла на фискальные данные и сумму, которая должна была попасть в отчёт. Указываю в чеке коррекции правильный тег 1055 и причину: «самостоятельное исправление ошибки». Если ошибка только в реквизите без изменения суммы, чек коррекции может быть нулевым, но обязательно отправьте пояснение в ИФНС через оператора или лично с приложением акта о технической ошибке.
Судебная практика: арбитражные суды придерживаются позиции, что неверное указание системы налогообложения в кассовом чеке образует состав по ч. 4 ст. 14.5 КоАП, даже если расчёт прошёл корректно (например, постановления АС Московского округа, АС Уральского округа). Штраф небольшой, но репутационные издержки и время на разбирательства существенные. Поэтому лучше перепроверить всё до первой продажи после смены режима.
Частые вопросы
Обязательно ли перерегистрировать ККТ при смене налогового режима?
Да. Сведения о применяемой системе налогообложения входят в регистрационные данные кассы. При смене режима нужно подать заявление о перерегистрации ККТ через личный кабинет на сайте ФНС или через ОФД. Если просто поменять настройки кассы без перерегистрации, это считается нарушением порядка применения ККТ и грозит штрафом по ч. 4 ст. 14.5 КоАП.
Что делать, если кассир пробил несколько чеков со старой системой налогообложения?
Сформируйте чек коррекции на сумму неверно учтённой выручки (или нулевой, если сумма не изменилась) с правильным тегом 1055 и причиной «самостоятельное исправление ошибки». Затем отправьте пояснение в ИФНС с описанием технической ошибки. Если ошибка привела к занижению налоговой базы, доплатите налог и пени до подачи уточнённой декларации.
Нужно ли менять настройки кассы при смене объекта УСН с «доходы» на «доходы минус расходы»?
Обязательно. В теге 1055 значение 2 соответствует УСН «доходы», а значение 4 — УСН «доходы минус расходы». Если оставить старый объект, все чеки будут с неверной системой налогообложения. Это искажает учёт доходов и может привести к претензиям при проверке, даже если сама декларация сдана правильно.