
Телефонограмма налоговой: что я советую бухгалтеру ООО
«Это налоговая. Почему у вас такие расходы? Директор рядом?» В этот момент легко начать оправдываться, хотя вы ещё не знаете, кто звонит и чего от компании хотят. Я — Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Мой порядок простой: проверить звонящего, точно принять сообщение, затем готовить ответ по документам. Покажу, какие слова помогают сохранить этот порядок, что записывать и когда телефонограмму опасно оставлять без движения. Нормы проверены по состоянию на 5 сентября 2026 года.
Сначала выясняю, кто звонит. Базу пока не открываю
Узнаваемая бухгалтерская реакция — услышать название инспекции и сразу искать обороты. Я советую поменять последовательность. Сначала спросите фамилию, имя, отчество, должность, отдел и название налогового органа. Затем уточните, какой организации адресовано сообщение, по какому вопросу, налогу и периоду. Если звонящий ссылается на документ, запишите его название, номер и дату. Так разговор из тревожного «у вас проблемы» превращается в конкретную рабочую задачу.
Но записать должность — ещё не проверить полномочия. Я завершаю первичный разговор и перезваниваю через контакты инспекции, самостоятельно найденные на сайте ФНС. Прошу соединить с названным сотрудником и подтвердить вопрос. Номер, который продиктовал сам звонящий, для независимой проверки не годится. Знание ИНН, фамилии директора или суммы из отчётности тоже не заменяет проверку: собеседник может располагать этими сведениями по разным причинам.
Моя заготовка звучит спокойно: «Назовите, пожалуйста, ваши данные и основание обращения. Я запишу сообщение и свяжусь с вами через инспекцию». Если требуют код из СМС, пароль, доступ к компьютеру или перевод денег на карту, разговор прекращаю. ФНС сама предупреждает о звонках с предложением записаться на приём через передачу кода. Предупреждение ФНС.
При этом я не требую от каждого инспектора доказывать по телефону законность всей проверки. Камеральная проверка проводится без специального решения руководителя: просьба немедленно назвать такое решение может оказаться бессмысленной. Мне нужны проверяемые данные сотрудника и понятное основание конкретного обращения. Пункт 2 статьи 88 НК РФ.
«Пришлите бумагу» — полезная просьба, но слабая защита
Я не поддерживаю совет игнорировать все телефонограммы. Обычно так называют сообщение, переданное по телефону и зафиксированное отправителем или получателем. Запись может подтверждать передачу информации. Однако слово «телефонограмма» не превращает беседу в универсальный документ налогового контроля. Сначала нужно понять, что именно вам передают: приглашение, требование или сведения о назначенном рассмотрении.
С 1 января 2026 года из подпункта 4 пункта 1 статьи 31 НК РФ исключили слово «письменного». Основание — Закон № 425-ФЗ. При этом само уведомление о вызове осталось, как и правила передачи документов в пункте 4 статьи 31; телефон в перечень способов передачи документов этой поправкой не добавили. Поэтому я прошу направить уведомление по предусмотренному каналу, например через оператора электронного документооборота по ТКС. Но объявлять любой звонок недействительным одним упоминанием «письменной формы» уже неточно. Статья 31 НК РФ, Закон № 425-ФЗ.
Особенно внимательно слушаю слова «рассмотрение материалов проверки». Здесь телефонограмма может иметь самостоятельное значение для извещения: пункт 41 постановления Пленума ВАС РФ № 57 прямо допускает такой способ. Суду недостаточно аргумента «нам всего лишь позвонили». Этот вывод относится к извещению по статьям 101 и 101.4 НК РФ, а не разрешает заменять звонком любые требования. Пункты 40–41 постановления Пленума ВАС РФ № 57.
- Вызывают дать пояснения — уточняю основания вызова и реквизиты уведомления по статье 31 НК РФ.
- Просят документы или пояснения к декларации — выясняю, направлено ли соответствующее требование, и проверяю входящие сообщения.
- Сообщают время и место рассмотрения материалов — фиксирую всё сразу и передаю ответственному за проверку.
Чего я не говорю, пока не посмотрела документы
В работе я регулярно вижу одну привычку: бухгалтер пытается сразу предложить причину расхождения, чтобы разговор быстрее закончился. «Наверное, забыли», «кажется, договора нет», «да, уточнёнку сдадим» — фразы, которые слишком легко произнести из вежливости. Потом приходится объяснять, почему первое впечатление бухгалтера расходится с документами. Я считаю правильным отвечать буквально: «Сейчас подтвердить не могу. Проверю договор и регистры». Если вы не участвовали в переговорах с поставщиком, так и скажите. Не нужно восстанавливать чужую работу по воображению.
Принимать сообщение и давать пояснения от имени ООО — разные задачи. Секретарь может записать звонок; бухгалтеру для представительства нужно проверить основание своих полномочий. Одна должность главбуха не заменяет доверенность уполномоченного представителя. Я прошу сотрудников называть реальную должность и не представляться представителем компании, если соответствующих полномочий нет. При этом отсутствие доверенности у принявшего звонок нельзя считать гарантией, что извещение компании не состоялось. Пункт 3 статьи 29 НК РФ.
Моя рабочая формулировка: «Сообщение записала. По существу операций сейчас пояснений не даю: нужно проверить документы и полномочия на ответ. Назовите конкретные вопросы и реквизиты направленного уведомления или требования». Это не предложение скрывать факты. На законный запрос я отвечаю по существу и полностью, насколько позволяют имеющиеся сведения. Отсутствующие факты не додумываю. На такую границу указал и Конституционный суд в постановлении № 12-П от 5 марта 2026 года. Пункт 3 мотивировочной части постановления.
И ещё: обещание инспектора «просто побеседовать» не заменяет понимания процедуры. Если звучит слово «допрос», выясните, кого вызывают и в каком качестве. Не начинайте пересказывать сделки, рассчитывая, что неформальная интонация делает сказанное несущественным. При этом и случайную оговорку не стоит воспринимать как готовое доказательство нарушения: её содержание, источник и допустимость использования требуют оценки.
Разберём звонок про «недостающие» 600 000 рублей
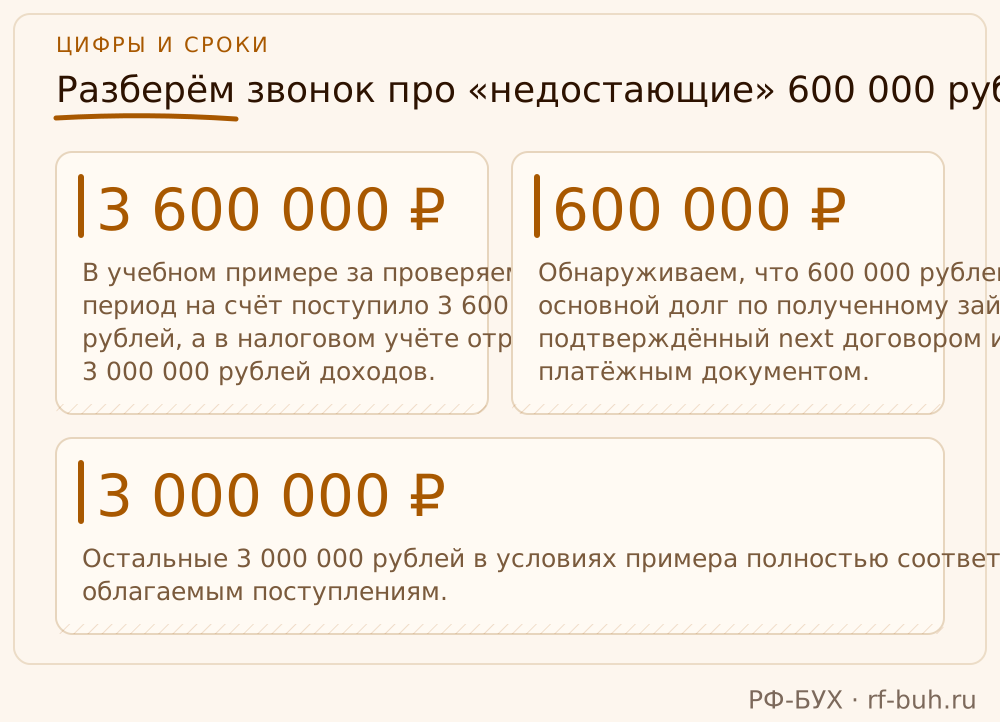
Допустим, ООО «Тёплый дом» применяет УСН. В учебном примере за проверяемый период на счёт поступило 3 600 000 рублей, а в налоговом учёте отражено 3 000 000 рублей доходов. Инспектор звонит: «Почему занизили выручку? Исправьте сегодня». Бухгалтер машинально отвечает: «Наверное, пропустили платёж». Ошибка уже есть — пока только в разговоре: расхождение назвали занижением до проверки его причины. Все суммы здесь условные.
Я бы начала с фиксации вопроса и проверки звонящего, затем проверила входящие. Допустим, требование о пояснениях действительно поступило. Теперь открываем банковскую выписку, книгу учёта доходов и расходов и документы по спорному поступлению. Обнаруживаем, что 600 000 рублей — основной долг по полученному займу, подтверждённый next договором и платёжным документом. Остальные 3 000 000 рублей в условиях примера полностью соответствуют облагаемым поступлениям.
Полученный заём не включают в доходы при УСН на основании подпункта 1 пункта 1.1 статьи 346.15 и подпункта 10 пункта 1 статьи 251 НК РФ. Готовим сверку: общая сумма поступлений, отдельно сумма займа, отдельно доходы. К ответу прикладываем подтверждающие документы и прямо исправляем первоначальную догадку: после проверки установлено, что спорное поступление является займом. Статья 346.15 НК РФ, статья 251 НК РФ.
Результат разбора: бухгалтер направил обоснованный ответ, сохранил подтверждение отправки и не стал менять верную декларацию ради устного «исправьте». Это не обещание, что инспектор больше ничего не спросит. Это проверяемая позиция вместо признания наугад. ФНС отдельно указывала, что уведомлением о вызове нельзя подменять истребование документов или требование пояснений и требовать в нём уточнённую декларацию. Письмо ФНС от 02.12.2021 № ЕА-4-15/16838.
Журнал, который поможет вспомнить факты, а не впечатления
Я предлагаю вести внутренний журнал звонков из налоговой в общей системе учёта обращений. Это моя организационная рекомендация, а не отдельная налоговая отчётность. Красивый бланк здесь второстепенен. Важнее, чтобы запись сделали сразу после разговора, у неё был автор, а директор и ответственный бухгалтер могли быстро её найти. Записка «налоговая, срочно» под клавиатурой этим требованиям не отвечает.
Не пишите собственный вывод вместо сообщения. «Компания уведомлена надлежащим образом» — правовая оценка. «Звонивший сообщил дату, время и адрес; сообщение приняла бухгалтер» — факты. Если фамилию не расслышали, отметьте это. Если период не назвали, не подставляйте наиболее вероятный. Я отдельно сохраняю сказанное инспектором и ответ сотрудника: так проще увидеть, где возникло недопонимание.
Практический минимум граф привожу ниже. К записи привязываю последующее уведомление, требование, исходящее письмо и подтверждение передачи информации внутри компании. Я сохраняю историю исправлений в электронном журнале: кто и когда дополнил запись. Если сохранилась детализация звонков, её тоже можно приложить, но она подтверждает соединение, а не содержание беседы.
- Дата и время разговора, входящий номер либо отметка, что номер не определился.
- Названные ФИО, должность, отдел и налоговый орган; отдельно — результат проверки через официальные контакты.
- Адресат сообщения: организация, подразделение или конкретное лицо; ФИО и должность принявшего звонок.
- Содержание: вопрос, налог, период, названные документы и их реквизиты; точные цитаты там, где они важны.
- Если назначена явка или рассмотрение — дата, время, адрес, кабинет либо сообщённый порядок дистанционного участия.
- Что ответил сотрудник; кому и когда передал информацию; кто отвечает за следующее действие и чем оно завершилось.
Звонок о рассмотрении: ошибка, которую поздно исправлять завтра
Разберём другой учебный пример. ООО «Вектор» получило акт проверки с предложенными доначислениями на 480 000 рублей и готовит возражения. Сотруднику офиса звонят и сообщают о рассмотрении материалов в четверг в 10:00. Он записывает только «инспектор просил связаться». Бухгалтер видит записку, но откладывает звонок: считает, что для серьёзного мероприятия обязательно придёт отдельное письмо. Здесь сбой произошёл при передаче информации, ещё до разговора о налогах.
Допустим, при проверке входящих в среду бухгалтер замечает связь звонка с актом, перезванивает через инспекцию и подтверждает назначенное рассмотрение. Я бы сразу проверила полномочия представителя, собрала возражения с приложениями и организовала участие. Если подготовиться объективно невозможно, направила бы мотивированное ходатайство об отложении с конкретными причинами и подтверждениями. До подтверждения переноса в календаре остаётся первоначальная дата.
В нашем примере представитель приходит в четверг, представляет возражения и добивается их фиксации в протоколе. Это и есть результат: компания использовала возможность защитить свою позицию по спорным 480 000 рублей. Исход спора о доначислениях заранее неизвестен. Если же не прийти, инспекция при надлежащем извещении обычно вправе рассмотреть материалы без компании. Я не советую проверять это правило на собственной проверке. Пункты 2–4 статьи 101 НК РФ.
В 2026 году есть узкое исключение, о котором нельзя умолчать. Для деклараций и расчётов, представленных с 26 июля 2026 года, предусмотрен особый порядок: если камералка организации или ИП выявила только просрочку сдачи, подпадающую под пункт 1 статьи 119 НК РФ, акт не составляют, а материалы рассматривают без налогоплательщика. Правила извещения из пункта 2 статьи 101 здесь не применяются. К обычному спору о доначислениях из нашего примера это исключение не относится. Закон от 26.06.2026 № 201-ФЗ.
После звонка я проверяю две вещи: срок и следы переписки
Вопрос «когда ответить» решаю по документу и соответствующей норме, а не по интонации инспектора. Например, на необходимые пояснения по пункту 3 статьи 88 НК РФ отведено пять рабочих дней; течение срока начинается со следующего дня после даты получения требования, определённой по правилам его доставки. Основания — также пункты 2 и 6 статьи 6.1 НК РФ. Звонок с напоминанием этот срок заново не запускает. Для требований документов основания и сроки проверяют отдельно. Статья 88 НК РФ, статья 6.1 НК РФ.
Сохраняю не только текст ответа, но и приложения, сведения об отправке и получении. Если существенную информацию передали только устно, письменно уточняю её через официальный канал: какое сообщение получили, что требуется подтвердить, какие материалы нужны для подготовки. При этом не называю беседу надлежащим извещением, если это спорно, и не утверждаю, что звонка не было, если он был. Такая аккуратность полезнее громкого письма о нарушении всех прав сразу.
Если решение уже вынесли, а о рассмотрении вы не знали, одного журнала ООО недостаточно. Я запрашиваю материалы, подтверждающие извещение, и сопоставляю их с нашими записями: кому звонили, что сообщили, о каком акте шла речь, оставалась ли реальная возможность участвовать. Если из-за ненадлежащего извещения компанию лишили возможности участвовать в рассмотрении и дать объяснения, это основание для отмены решения по пункту 14 статьи 101 НК РФ. Но обещать отмену по одному отсутствующему реквизиту нельзя. Статья 101 НК РФ.
Я бы начала внедрение этого порядка с назначения ответственного и его заместителя. Пусть каждый, кто снимает трубку, знает, куда передать сообщение и как убедиться, что его приняли в работу. Бухгалтеру не нужно выигрывать спор в первом телефонном разговоре. Нужно сохранить точные факты и время на подготовку — ими потом и защищают позицию компании.
Как это было у моего клиента: откуда взялись «недостающие» 600 000 рублей
Мы взяли на обслуживание ООО «Линия света», небольшого поставщика светильников на УСН «доходы». Во время передачи дел, 17 марта, прежнему бухгалтеру позвонили из налоговой: по словам инспектора, компания не включила в доходы 600 000 рублей за прошлый год. Бухгалтер записала сумму и передала разговор директору. Он сразу обратился ко мне: «Может, проще доплатить, чтобы не было проблем?» Я попросила сначала дать мне проверить документы.
Первое, что я проверила, — кто звонил и чего именно хотел. Мы внесли в журнал телефонограмм дату, время, имя и должность звонившего, название инспекции и содержание разговора. Я нашла номер инспекции на сайте ФНС, перезвонила и попросила соединить с названным сотрудником. Когда выяснили, что звонок действительно от него, я уточнила период и спорную сумму. Бухгалтера предупредила: пока ничего не обещаем исправлять, сначала разбираемся, откуда взялось расхождение.
Затем я проверила входящие у оператора электронной отчётности. Там уже было полученное требование о пояснениях по той же сумме — при передаче дел его упустили. Я проверила дату получения и рассчитала срок ответа: отправить пояснения нужно было не позднее 19 марта. Мы сразу поставили эту дату в рабочий календарь и назначили отправку на 18-е, чтобы осталось время проверить приём документов.
Мы подняли выписки по обоим расчётным счетам, платёжное поручение на 600 000 рублей, книгу учёта доходов и расходов и сданную декларацию. В поступлениях на 4 800 000 рублей, о которых говорил инспектор, были 4 200 000 рублей оплаты покупателей и 600 000 рублей перевода между собственными счетами этого же ООО. Я сопоставила списание с одного счёта и зачисление на другой: сумма и дата совпали, отправителем и получателем была «Линия света». В учёте этот перевод был отражён правильно, ошибки в декларации мы не нашли.
18 марта мы отправили пояснения через оператора электронной отчётности. В ответе сослались на требование, расписали состав поступлений и приложили платёжное поручение и выписки по обоим счетам. Я проверила подтверждение приёма и сохранила весь комплект вместе с записью о звонке. По этому расхождению уточнёнку мы не подавали и налог не доплачивали: документы подтверждали заявленные доходы. Директору я показала сверку — теперь он видел, откуда взялись 600 000 рублей и чем мы объяснили их налоговой.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно отправить пояснения по НДС на электронную почту инспектора?
Если вы обязаны сдавать декларацию по НДС электронно, пояснения по пункту 3 статьи 88 НК РФ к её камеральной проверке направляют по ТКС через оператора ЭДО в установленном формате. Обычный email такой ответ не заменяет. [Пункт 3 статьи 88 НК РФ](https://www.consultant.ru/document/cons_doc_LAW_19671/d063bb6c0a9ecaf015d02a2e02e66e8d0dd6ba21/).
Инспектор сказал по телефону, что на требование можно не отвечать. Как поступить?
Я проверяю, отозвано ли требование официально, и прошу подтвердить изменение. Пока подтверждения нет, не оставляю законное требование без исполнения на основании устной договорённости. Содержание разговора сохраняю в журнале.
Нужно ли вести журнал телефонограмм именно на бумаге?
Для предложенного мной внутреннего порядка подойдёт электронный журнал, если запись легко найти, видны её автор и изменения, а доступ есть у ответственных сотрудников. Я выбираю тот способ, которым команда действительно пользуется каждый день.
На что опираемся
- НК РФ: вызов и передача документов — Подпункт 4 пункта 1 и пункт 4 статьи 31. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_19671/5333d9d33f91de47d506daa4f98dbdc88edc3015/).
- Федеральный закон от 28.11.2025 № 425-ФЗ — Подпункт «а» пункта 10 статьи 1; часть 2 статьи 25. Изменение формулировки вызова с 01.01.2026. [Официальная публикация](https://publication.pravo.gov.ru/Document/View/0001202511280017).
- НК РФ: камеральная проверка — Пункты 2–4 статьи 88: проведение проверки, срок и форма пояснений, подтверждающие документы. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_19671/d063bb6c0a9ecaf015d02a2e02e66e8d0dd6ba21/).
- НК РФ: исчисление сроков — Пункты 2 и 6 статьи 6.1: начало срока, рабочие дни. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_19671/14139b16d4f3091c91b334a13073c34237f8e4c4/).
- НК РФ: представительство — Пункт 3 статьи 29: полномочия уполномоченного представителя организации. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_19671/cfa0399b71fa047eef616d32c0beee1a7a69e640/).
- Письмо ФНС России от 02.12.2021 № ЕА-4-15/16838 — Основания вызова, недопустимость подмены требований уведомлением. Читать с учётом изменения статьи 31 в 2026 году. [Текст письма](https://www.consultant.ru/document/cons_doc_LAW_404050/).
- Постановление КС РФ от 05.03.2026 № 12-П — Пункт 3 мотивировочной части: пределы истребования пояснений и фактическая возможность сообщить сведения. [Официальная публикация](https://publication.pravo.gov.ru/document/0001202603060001).
- НК РФ: полученный заём при УСН — Подпункт 1 пункта 1.1 [статьи 346.15](https://www.consultant.ru/document/cons_doc_LAW_28165/281ce306d4c05188cf38182099250dc8b2fc2a73/), подпункт 10 пункта 1 [статьи 251](https://www.consultant.ru/document/cons_doc_LAW_28165/850d11e08b0cb09a2318af00f2f0aff805d39c85/).
- Постановление Пленума ВАС РФ от 30.07.2013 № 57 — Пункты 40–41: ненадлежащее извещение и телефонограмма при рассмотрении материалов по статьям 101 и 101.4 НК РФ. [Текст постановления](https://arbitr.ru/materials/91622?path=/arxiv/post_plenum/).
- НК РФ: рассмотрение материалов проверки — Пункт 1.1, пункты 2–4 и 14 статьи 101; абзац третий пункта 1 статьи 100. [Текст статьи 101](https://www.consultant.ru/document/cons_doc_LAW_19671/57a56875a8d21ff9e1f5af7ca590433c573150f4/).
- Федеральный закон от 26.06.2026 № 201-ФЗ — Статья 1; части 2–3 статьи 2. Специальная процедура для деклараций и расчётов, представленных с 26.07.2026. [Официальная публикация](https://publication.pravo.gov.ru/document/0001202606260057).
- ФНС России: предупреждение о мошеннических звонках — Публикация от 11.07.2025 о защите от мошенников, представляющихся сотрудниками налоговых органов. [Сообщение ФНС](https://www.nalog.gov.ru/rn77/news/activities_fts/16454256/).
Что я делаю после звонка: алгоритм для бухгалтера ООО
После того как я записала данные звонящего и перезвонила в инспекцию для проверки, я не бегу исправлять отчётность. Телефонный звонок — это не требование, а повод проверить себя. Налоговая часто звонит, чтобы прощупать реакцию: согласится ли бухгалтер, что ошибка есть, или будет спорить. Поэтому мой порядок такой:
- Фиксирую звонок в журнале. Дата, время, ФИО, отдел, суть вопроса, что я ответила. Это помогает, если позже придёт письмо.
- Жду официальный документ. Если инспектор говорит «пришлите пояснения», я отвечаю: «Направьте, пожалуйста, письменное требование по ТКС или почтой». Без бумаги я ничего не отправляю.
- Проверяю период и налог. За 1–2 дня поднимаю декларации, книги покупок/продаж, банковские выписки. Ищу расхождение, о котором шла речь.
- Готовлю ответ по существу. Если ошибка есть — подаю уточнёнку. Если нет — пишу пояснительное письмо с копиями документов.
Частые ошибки, которые я избегаю у коллег:
- Соглашаться по телефону: «Да, мы, наверное, ошиблись». Потом это сложно отозвать.
- Игнорировать звонок, потому что «нет бумаги». Но инспектор может записать разговор и использовать его как повод для выездной проверки.
- Отправлять документы без сопроводительного письма. Налоговая может сказать, что не получала.
Судебная практика на моей стороне: телефонные переговоры не являются надлежащим требованием о представлении документов (например, постановление Арбитражного суда Московского округа от 12.03.2020 по делу № А40-55945/2019). Но если вы добровольно что-то исправили или отправили, оспорить это сложнее.
Пример из моей практики: клиенту позвонили про «необоснованные расходы» на 1,2 млн рублей. Бухгалтер не паниковал, я дождалась официального запроса, подняла все счета-фактуры и договоры. Оказалось, контрагент не сдал декларацию, но у нас документы были в порядке. Направили письменный ответ с копиями — вопрос закрыли без доначислений.
Поэтому мой совет: не принимайте решения по телефону. Проверьте документы, дождитесь бумаги и отвечайте письменно.
Частые вопросы
Может ли налоговая требовать документы по телефону?
Нет. Требование о представлении документов должно быть оформлено письменно по утверждённой форме и направлено по ТКС или почтой. Телефонный звонок — это негласный запрос, и вы вправе не отвечать на него документами до получения официального требования.
Что делать, если бухгалтер уже пообещал исправить ошибку по телефону?
Не паниковать. Зафиксируйте факт разговора, но не подавайте уточнённую декларацию без проверки. Напишите в инспекцию письмо с просьбой направить официальное требование, если они считают, что ошибка есть. Если после проверки документов ошибки не нашли — отправьте пояснения с подтверждающими документами.
Можно ли полностью игнорировать телефонограмму, если нет бумаги?
Полностью игнорировать не стоит — это может быть сигналом о реальном расхождении. Лучше проверить свои данные и подготовить ответ, но действовать (подавать уточнёнку, платить недоимку) только на основании звонка не нужно. Дождитесь официального документа.