
В феврале уменьшили декабрьскую реализацию: какой период я исправляю
«Годовую ещё не сдали, давайте просто поправим декабрь». Вот с этого «просто» я советую притормозить. Бухгалтерская запись может относиться к декабрю, а вычет НДС — уже к следующему кварталу. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как выбрать период, оформить уменьшение и не исправить заодно то, что изначально было правильно.
Сначала я выясняю, откуда взялась меньшая сумма
Моя позиция: статус годовой отчётности не определяет природу операции. Сначала нужно понять, почему покупатель теперь должен меньше. В декабрьский акт перенесли неправильную цену из справочника? Или цена была верной, а в феврале стороны действительно договорились о скидке? В программе обе ситуации могут называться «корректировкой реализации». Для учёта это разные основания. Здесь я разбираю ООО-продавца на ОСНО с методом начисления, обычную облагаемую реализацию декабря 2025 года и её уменьшение в феврале 2026-го.
Первоначальная ошибка — это когда декабрьские документы уже в момент составления противоречили договору или фактической операции. Например, согласованную цену знали, но указали другую. Новое изменение стоимости возникает, когда первоначальные документы были достоверными, а меньшую цену стороны установили позднее. При этом новая информация о старых обстоятельствах не всегда означает бухгалтерскую ошибку: такое разграничение прямо предусмотрено п. 2 ПБУ 22/2010.
В работе я регулярно вижу одну и ту же последовательность: бухгалтеру присылают меньшую сумму, он выбирает знакомую операцию в программе, а договор открывает уже при расхождении с покупателем. Я начинаю с договора, спецификации и переписки о причине уменьшения. Формулировки «исправить техническую ошибку» и «изменить стоимость» должны подтверждаться содержанием документов.
«Не сдали» и «не подписали» — разные обстоятельства
Если декабрьская ошибка обнаружена в феврале до подписания годовой бухгалтерской отчётности, я исправляю её декабрьскими записями. Существенность здесь не меняет порядок: п. 6 ПБУ 22/2010 распространяется на ошибки отчётного года без такой развилки. Аргумент «сумма небольшая, оставим текущим месяцем» в этой ситуации не работает. Основание — п. 6 ПБУ 22/2010.
Но фраза «отчётность не отправлена» ещё не подтверждает, что она не подписана. Подписанный руководителем комплект уже считается составленным по ч. 8 ст. 13 Закона № 402-ФЗ. Если ошибка обнаружена после подписания, несущественную исправляют в месяце выявления; для существенной проверяют стадию представления и утверждения отчётности. Поэтому я прошу назвать фактическую дату подписи, а не показать отсутствие квитанции из налоговой. Статья 13 Закона № 402-ФЗ, пп. 7–9, 14 ПБУ 22/2010.
С новым соглашением о снижении цены проверка другая. Если февральское событие подтверждает условия, существовавшие на 31 декабря, нужно оценить его как событие после отчётной даты. Существенные последствия такого события отражают заключительными оборотами прошлого года. Например, февральские документы могут впервые подтвердить выполнение декабрьских условий для скидки. Если же право на скидку и необходимые данные были известны ещё в декабре, а бухгалтер их пропустил, это уже повод вернуться к правилам исправления ошибок. При отражении самого события в новом году запись по корректирующему событию после отчётной даты сторнируют либо делают обратную, затем отражают операцию обычным порядком — иначе результат задвоится.
Когда уменьшение вызвано исключительно новыми февральскими обстоятельствами, декабрьских записей по нему не делаю. Операция относится к новому году, а существенные последствия раскрываются в пояснениях к прошлогодней отчётности. Здесь действительно требуется суждение: дата допсоглашения сама по себе не объясняет, какие условия оно подтверждает. Я фиксирую вывод в бухгалтерской справке со ссылкой на конкретные пункты договора. Именно эту границу проводят пп. 6–11 ПБУ 7/98.
По НДС сначала выбираю вид счёта-фактуры
При настоящем последующем уменьшении стоимости продавец выставляет корректировочный счёт-фактуру. Срок — не позднее пяти календарных дней со дня составления документа, указанного в п. 10 ст. 172 НК РФ: он должен подтверждать согласие покупателя либо факт его уведомления об изменении стоимости. Одного внутреннего решения бухгалтера недостаточно. В нашей обычной ситуации таким основанием будет подписанное сторонами соглашение. Пункт 3 ст. 168 НК РФ.
Разницу НДС продавец принимает к вычету: корректировочный счёт-фактуру на уменьшение регистрирует в книге покупок. Если необходимые документы оформлены в феврале, вычет можно заявить за I квартал 2026 года. Книгу продаж за IV квартал 2025 года из-за этого соглашения не переписывают. Для вычета действует предел: не позднее трёх лет с момента составления корректировочного счёта-фактуры. Это специальный механизм п. 13 ст. 171 НК РФ, п. 10 ст. 172 НК РФ и п. 12 правил ведения книги покупок.
При первоначальной ошибке в цене нужен исправленный счёт-фактура. У него сохраняются номер и дата исходного документа в строке 1, а номер и дата исправления отражаются в строке 1а. Поскольку декабрьский квартал закончился, продавец аннулирует ошибочную запись и регистрирует исправленный документ в дополнительном листе книги продаж за IV квартал 2025 года. Основание — п. 7 раздела II приложения № 1 и пп. 3, 11 раздела II приложения № 5 к Постановлению № 1137.
Инспекция тоже может перепутать эти основания. В решении ФНС от 15.01.2021 № КЧ-4-9/253@ разобрана именно такая ситуация: инспекция требовала корректировочные счета-фактуры, хотя цена первоначально не соответствовала договору. Центральный аппарат поддержал исправление технической ошибки. Я не воспринимаю это решение как защиту от любых претензий. Оно показывает, почему договор и объяснение причины исправления полезнее уверенного «мы всегда так делали». Решение ФНС.
Разберём ошибку: в акт попала цена из старого шаблона
Допустим, ООО «Вектор» в декабре 2025 года оказало услуги. По подписанной спецификации стоимость составляла 900 000 рублей без НДС, налог по применявшейся ставке 20 % — 180 000 рублей, всего 1 080 000 рублей. Однако в акт и счёт-фактуру перенесли 1 000 000 рублей плюс 200 000 рублей НДС. Покупатель ещё не оплатил услуги. Ошибку нашли в феврале 2026 года, до подписания годовой бухгалтерской отчётности. Декларация по НДС за IV квартал уже представлена, годовая по прибыли — ещё нет.
Сначала я сопоставляю акт со спецификацией: здесь никто не предоставлял февральскую скидку, неправильная цена возникла при оформлении декабрьской операции. Исправляю первичный документ с указанием фактической даты исправления, оформляю исправленный счёт-фактуру и передаю документы покупателю. Для первички должны оставаться понятными исходные и исправленные данные; электронное исправление связывается с первоначальным документом. Требования установлены пп. 19–21 ФСБУ 27/2021.
Затем декабрьскими бухгалтерскими записями уменьшаю задолженность покупателя на 120 000 рублей, выручку без НДС — на 100 000 рублей, начисленный НДС — на 20 000 рублей. В дополнительном листе книги продаж за IV квартал аннулирую исходную запись на 1 200 000 рублей и регистрирую исправленную на 1 080 000 рублей. В этом механизме нельзя ограничиться отдельной минусовой строкой на разницу, оставив ошибочный счёт-фактуру действующим.
Чтобы уменьшить ранее заявленный НДС на 20 000 рублей, подаю уточнённую декларацию за IV квартал. При завышенном налоге уточнение является правом по п. 1 ст. 81 НК РФ, поэтому пугать обязательной уточнёнкой за любую неточность я не буду. Выручку для налога на прибыль уменьшаю в регистрах 2025 года на 100 000 рублей и включаю правильную сумму в первоначальную годовую декларацию. Результат: покупатель должен согласованные 1 080 000 рублей, а уменьшение не попадает повторно в февральские доходы и вычеты. Пункт 1 ст. 81 НК РФ.
Разберём новую скидку: декабрь был правильным
Теперь ООО «Тёплый дом». В декабре 2025 года оно отгрузило товары за 600 000 рублей: стоимость без НДС — 500 000 рублей, НДС 20 % — 100 000 рублей. Документы полностью соответствовали договору. В феврале 2026 года покупатель обсуждает новый заказ, и продавец в ходе новых коммерческих переговоров соглашается снизить цену декабрьской партии на 60 000 рублей, включая НДС. Ранее такой скидки договор не предусматривал. Товары остаются у покупателя, задолженность ещё не погашена.
Предположим, стороны подписали соглашение 12 февраля, а продавец в тот же день выставил корректировочный счёт-фактуру. Новая стоимость партии — 540 000 рублей, в том числе база 450 000 рублей и НДС 90 000 рублей. Разница налога — 10 000 рублей. Её я заявляю к вычету через книгу покупок за I квартал 2026 года. Декабрьский счёт-фактуру не аннулирую: на дату отгрузки он был составлен правильно. Здесь попытка «исправить декабрь, пока можно» исказила бы историю сделки.
Важная деталь 2026 года: основная ставка НДС с 1 января выросла до 22 %, но декабрьскую отгрузку мы корректируем с её прежней ставкой 20 %. Нельзя пересчитать остаточную стоимость по 22 % только потому, что документ февральский. Переход установлен Законом № 425-ФЗ; ФНС разъяснила применение прежних переходных подходов, включая изменение стоимости старых отгрузок, в письме от 29.12.2025 № СД-4-3/11802@.
В бухучёте этого примера отражаю уменьшение в феврале: основание возникло из новых переговоров, декабрьских условий для скидки не было. Задолженность сокращается на 60 000 рублей, влияние уменьшения стоимости без НДС составляет 50 000 рублей. Если событие существенно и отчётность ещё не подписана, раскрываю его последствия в пояснениях за 2025 год. А для налога на прибыль выбираю пересчёт выручки 2025 года на 50 000 рублей — почему так, объясню дальше. Получившиеся разные периоды нужно настроить в учёте осознанно.
Налог на прибыль не следует за февральским вычетом НДС
Самое неудобное место я оставила отдельно. По налогу на прибыль последующее изменение цены ранее реализованного тоже рассматривается через правила перерасчёта прошлой базы. Минфин подтвердил это в письме от 24.04.2026 № 03-03-06/1/34490. То есть даже при настоящем новом соглашении нельзя рассуждать так: «НДС в феврале — значит, и уменьшение налоговой выручки в феврале». Бухгалтерская квалификация нового события не отменяет самостоятельных правил налогового учёта. Письмо Минфина.
Мой рабочий выбор в описанной ситуации — пересчитать налоговые регистры 2025 года и сразу включить правильную выручку в ещё не представленную годовую декларацию. Уточнённой годовой декларации здесь не возникает: первоначальную вы ещё не подавали. Это удобно именно потому, что документы уже есть, период реализации известен и не приходится отдельно доказывать право на текущий перерасчёт. Основание для пересчёта прошлого периода — п. 1 ст. 54 НК РФ.
Да, та же статья допускает исправление в текущем периоде, когда прошлое искажение привело к излишней уплате налога. Я не скрываю это право, но и не превращаю его в разрешение выбирать год без проверки условий. Само наличие завышенной выручки ещё не доказывает излишнюю уплату. Нужно разобраться с результатом прошлого периода, расчётами налога и возможностью текущего уменьшения. Когда годовая декларация только готовится, оставлять в ней завышенную сумму ради последующего исправления я считаю лишней работой.
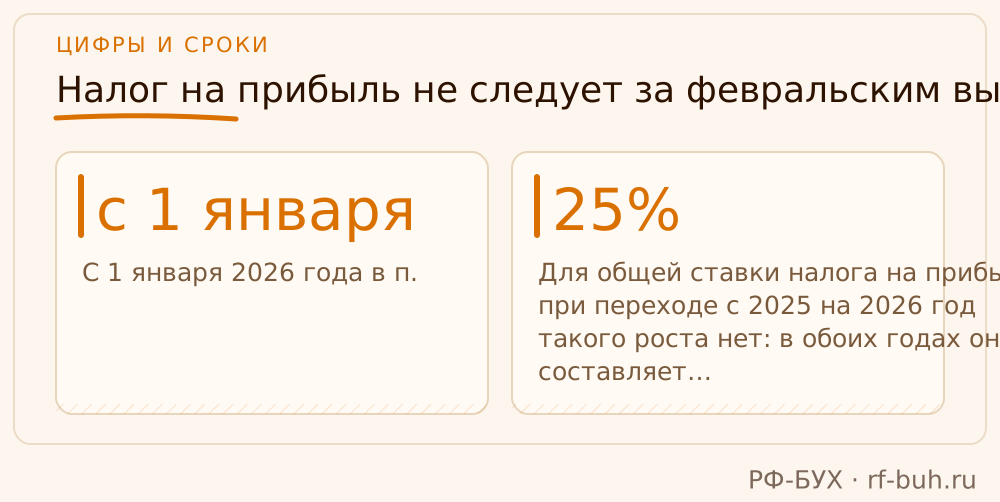
С 1 января 2026 года в п. 1 ст. 54 НК РФ действует дополнительное ограничение: текущий перерасчёт из-за излишней уплаты не допускается, если ставка соответствующего налога выросла относительно периода ошибки. Для общей ставки налога на прибыль при переходе с 2025 на 2026 год такого роста нет: в обоих годах она составляет 25 %. Поэтому говорить «теперь всё только через прошлый год» неправильно. Но одинаковая ставка также не отменяет остальных условий. Источники — Закон № 425-ФЗ и п. 1 ст. 284 НК РФ.
Перед перепроведением я собираю короткое объяснение
Больше всего времени съедает попытка разобраться в причине уже после массового перепроведения документов. Поэтому сначала я составляю бухгалтерскую справку: что изменилось, каким документом подтверждено, когда выявлено или согласовано и почему выбран каждый период. Пишу отдельно выводы для бухучёта, НДС и налога на прибыль. Другой бухгалтер должен открыть справку и восстановить ход решения без звонка автору.
Затем сверяю результат с покупателем. Его задолженность, исправление документов и наше основание уменьшения должны относиться к одной операции. Акт сверки полезен для проверки расчётов, но сам по себе не объясняет, почему цена стала другой. Если контрагент прислал только просьбу «переделайте на меньшую сумму», возвращаюсь к договорному основанию. Переписать реализацию можно быстро; объяснять потом две несовместимые версии сделки гораздо дольше.
После этого проверяю сформированные регистры и отчёты. На косметическую настройку названия операции можно не тратить полдня. А вот период записи, вид счёта-фактуры и повторное уменьшение налога я обязательно проверяю вручную. Программа должна выполнить принятое бухгалтером решение; выбрать причину снижения цены за нас она не сможет.
- Подтверждено основание: первоначальная ошибка, новые условия или новая информация о декабрьских обстоятельствах.
- Проверены даты подписания и, если необходимо, представления и утверждения годовой бухгалтерской отчётности.
- Оформлены нужные документы: исправление первички и счёта-фактуры либо соглашение и корректировочный счёт-фактура.
- НДС отражён в нужной книге и квартале; при исправлении заявленного налога подготовлена соответствующая декларация.
- Годовая база по прибыли учитывает уменьшение, а текущая не дублирует его; расчёты с покупателем сходятся.
Как это было у моего клиента: старый шаблон добавил к декабрьскому акту 120 тысяч рублей
В феврале 2026 года мы взяли на обслуживание небольшую компанию по монтажу вентиляции — назову её ООО «ВентЛиния». Компания работала на общей системе, налог на прибыль считала методом начисления. Уже 10 февраля директор принёс декабрьский акт: заказчик отказывался платить указанные в нём 720 000 рублей и настаивал на 600 000. Директор просил поскорее убрать разницу, чтобы получить оплату.
Первое, что я проверила, — договор и согласованную смету. Работы заказчик принял 22 декабря 2025 года, а их цена изначально составляла 500 000 рублей плюс 100 000 рублей НДС. В акт и счёт-фактуру попала цена из старого шаблона: 600 000 рублей без НДС, сверху ещё 120 000 рублей налога. Новой скидки стороны не согласовывали: мы обнаружили декабрьскую ошибку.
Затем я выяснила, что годовую бухгалтерскую отчётность ещё не подписали. Это определило период исправления: записи сделали за декабрь 2025 года по пункту 6 ПБУ 22/2010. 12 февраля мы исправили оба экземпляра бумажного акта, поставили отметку об исправлении, фактическую дату и подписи тех, кто его составлял. Я подготовила бухгалтерскую справку с причиной ошибки и расчётом: выручка завышена на 100 000 рублей, НДС — на 20 000 рублей. ФНС о порядке исправления ошибок в бухучёте.
В тот же день мы выставили исправленный счёт-фактуру: сохранили исходные номер и дату, а отдельно указали номер исправления и дату 12 февраля 2026 года. Я предупредила директора, что оформлять февральскую скидку здесь нельзя: документы должны объяснять то, что действительно произошло. НДС оставили 20 %, поскольку работы реализовали в декабре 2025 года; февральская дата исправления не переводит их на ставку 22 %. ФНС об исправленных счетах-фактурах, разъяснения о переходе на новую ставку.
Декларация по НДС за IV квартал уже была сдана. Мы сформировали дополнительный лист книги продаж за этот квартал: аннулировали ошибочную запись и зарегистрировали исправленный счёт-фактуру. 16 февраля отправили уточнённую декларацию, уменьшив начисленный налог на 20 000 рублей. Февральский вычет по этой операции я не заявляла — мы исправляли налог с декабрьской реализации. Заказчику передали исправленные документы, чтобы он тоже проверил свой учёт. ФНС о дополнительных листах и уточнённой декларации.
Годовую декларацию по налогу на прибыль ещё не подавали, поэтому я исправила выручку в налоговом учёте за 2025 год и включила в первичную декларацию правильные суммы. Налогооблагаемая прибыль после исправления оставалась положительной: уменьшение базы на 100 000 рублей снизило налог на 25 000 рублей при общей ставке 25 %. ФНС о ставке налога на прибыль. Декларацию мы сдали 20 марта, годовую бухгалтерскую отчётность подготовили по исправленным данным. В итоге документы и учёт совпали с договором, а из задолженности заказчика убрали лишние 120 000 рублей.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно ли всё отразить февралем, если годовая отчётность ещё не сдана?
Нет. Первоначальную декабрьскую ошибку, обнаруженную до подписания бухгалтерской отчётности, исправляют декабрём. Для нового уменьшения стоимости отдельно определяют период бухучёта, вычета НДС и перерасчёта налога на прибыль.
Нужно ли уменьшать декабрьскую книгу продаж при февральском соглашении о скидке?
Если это действительное последующее изменение стоимости, продавец регистрирует корректировочный счёт-фактуру на уменьшение в книге покупок. Дополнительный лист декабрьского квартала нужен при исправлении первоначальной ошибки.
Какую ставку НДС ставить в корректировке отгрузки декабря 2025 года?
Для отгрузки, облагавшейся по ставке 20 %, сохраняют 20 %. Дата корректировочного документа в 2026 году сама по себе не переводит старую отгрузку на ставку 22 %.
На что опираемся
- ПБУ 22/2010 «Исправление ошибок в бухгалтерском учёте и отчётности» — Приказ Минфина России от 28.06.2010 № 63н; пп. 2, 6–9, 14.
- ПБУ 7/98 «События после отчётной даты» — Приказ Минфина России от 25.11.1998 № 56н; пп. 3, 5–11.
- Федеральный закон «О бухгалтерском учёте» — От 06.12.2011 № 402-ФЗ; ч. 7 ст. 9, ч. 8–9 ст. 13.
- ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ Минфина России от 16.04.2021 № 62н; пп. 19–22.
- НК РФ, часть первая — Пункт 1 ст. 54 — перерасчёт базы; п. 1 ст. 81 — уточнение декларации.
- НК РФ, часть вторая: НДС — Статья 163; п. 3 ст. 164 в редакциях 2025–2026 годов; п. 3 ст. 168; п. 13 ст. 171; п. 10 ст. 172.
- НК РФ, часть вторая: налог на прибыль — Пункт 1 ст. 284 в редакциях 2025–2026 годов — общая ставка 25 %.
- Постановление Правительства РФ от 26.12.2011 № 1137 — Разделы II: п. 7 приложения № 1; п. 12 приложения № 4; пп. 3, 11 приложения № 5.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Пункт 19 ст. 1; подп. «в» п. 8 ст. 2; ч. 2, 13 ст. 25 — изменения ст. 54 НК РФ и ставки НДС с 01.01.2026.
- Письма ФНС России о переходе между ставками НДС — От 29.12.2025 № СД-4-3/11802@, п. 1; от 23.10.2018 № СД-4-3/20667@, пп. 1.2–1.3.
- Письмо Минфина России об изменении цены ранее реализованного — От 24.04.2026 № 03-03-06/1/34490 — применение ст. 54 НК РФ для налога на прибыль.
- Решение Центрального аппарата ФНС России — От 15.01.2021 № КЧ-4-9/253@ — исправление первоначальной технической ошибки в цене.