
Сотрудник уволился с долгом за отпуск или подотчёт: что можно удержать из расчёта
Удержать из окончательного расчёта можно не всё и не всегда. Закон разрешает вернуть отпускные за неотработанные дни, если человек уволился раньше конца рабочего года, а также неизрасходованный подотчёт. Но все удержания вместе не больше 20 % выплаты, а остаток силой взять сложно. Ниже: основания, лимит, порядок в день увольнения и расчёт на примере.
Можно ли удержать долг из окончательного расчёта при увольнении
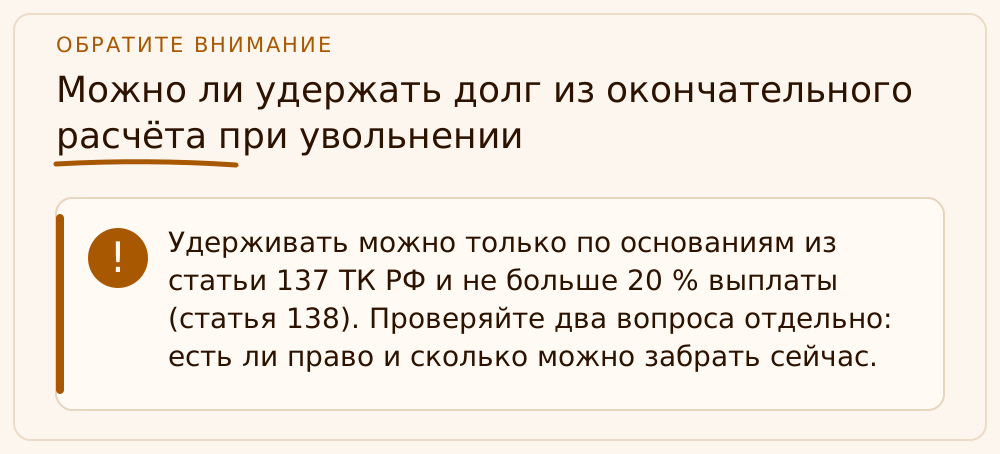
Короткий ответ: можно, но только то, что прямо названо в законе, и только в пределах лимита. Удержания из заработной платы допускаются в случаях, которые предусмотрены Трудовым кодексом и другими федеральными законами (статья 137 ТК РФ). Фраза «он мне должен, значит, вычту» основанием не является. Обида директора, потерянная впустую закупка и честное слово сотрудника в расчёт не принимаются.
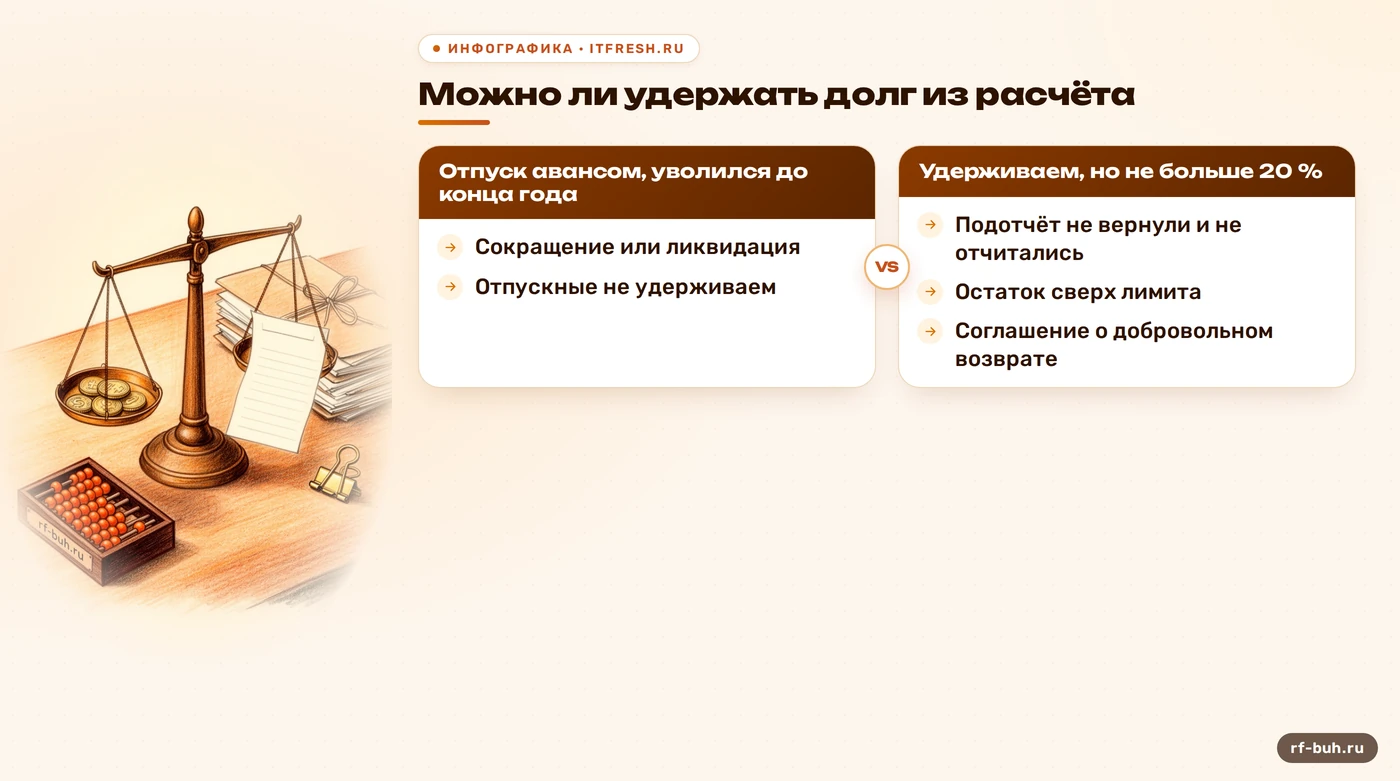
Для долга работника перед работодателем статья 137 называет четыре ситуации: возврат неотработанного аванса, возврат неизрасходованного и вовремя не возвращённого аванса (сюда относится и подотчёт), возврат сумм, излишне выплаченных из-за счётной ошибки, и возврат отпускных за неотработанные дни, если человек уволился до окончания рабочего года, за который уже получил отпуск. Всё остальное, от испорченного ноутбука до штрафа за опоздания, из расчёта просто так не вычитается. Штрафы как мера воздействия трудовым правом вообще не предусмотрены.
Дальше работает второй фильтр: общий размер всех удержаний при каждой выплате зарплаты не может превышать 20 % (статья 138 ТК РФ). Даже если основание есть, забрать больше пятой части выплаты нельзя. Вот поэтому типичный «долг на 30 тысяч, а расчёт на 25» не закрывается одним росчерком, и тут начинаются споры.
Я всегда говорю клиентам: расчёт при увольнении состоит из двух независимых вопросов. Первый: есть ли у меня право удерживать конкретный долг. Второй: сколько денег я вправе забрать сейчас. Путают их чаще всего, и именно путаница рождает жалобы. Если расчётом занимается наша команда, мы раскладываем эти вопросы по отдельным строкам до того, как открыта ведомость. Тем, кто хочет снять эту рутину целиком, подойдёт расчёт зарплаты и кадровое сопровождение от «РФ-БУХ»: мы считаем увольнение, удержания и компенсации и отвечаем за результат.
Отпуск авансом: за какие неотработанные дни можно удержать и когда нельзя
Классика: сотрудник в июле ушёл в полный отпуск на 28 дней, а в ноябре написал заявление. Рабочий год, в счёт которого он получил отпуск, ещё не закончился. Значит, часть отпускных получена за время, которое он не отработал. По статье 137 ТК РФ работодатель вправе удержать эту сумму из окончательного расчёта. Слово «вправе» важно: это право, а не обязанность. Простить долг можно, но решение лучше оформить документом, чтобы потом не вспоминать, кто и что обещал.
Сколько дней считать неотработанными? Ежегодный оплачиваемый отпуск — 28 календарных дней в год (статья 115 ТК РФ), то есть примерно по 2,33 дня за каждый полный месяц работы в рабочем году. Берёте число отработанных месяцев в этом рабочем году, умножаете на 28 и делите на 12, получаете заработанные дни. Разница между использованными и заработанными днями и есть неотработанные дни. Умножаете на средний дневной заработок, по которому считали отпускные, получаете сумму. Рабочий год считается не с 1 января, а со дня приёма на работу.
Теперь о ловушке: удерживать нельзя, если увольнение произошло по основаниям, которые статья 137 исключила из этого правила. Среди них отказ от перевода по медицинскому заключению (пункт 8 части 1 статьи 77), основания статьи 81 (пункты 1, 2 и 4 части 1, включая ликвидацию и сокращение), а также ряд обстоятельств, не зависящих от воли сторон, из статьи 83 (пункты 1, 2, 5, 6 и 7), например призыв на военную службу. Перед удержанием откройте приказ об увольнении и сверьте строку с перечнем. Это занимает две минуты и спасает от жалобы.
Если увольняется человек, у которого «минус» по отпуску, а основание из запретного списка, придётся принять убыток. Мне нередко возражают: «Но он же получил деньги!». Да, получил. Закон в этой ситуации стоит на стороне работника, и я не вижу смысла бороться с формулировкой статьи ради нескольких тысяч, если за этим следует трудовая инспекция. Аналогично с компенсацией за неиспользованные дни: если человек, наоборот, недоотпускал, её надо выплатить, и о том, как её считать, мы подробно писали в статье про компенсацию за неиспользованный отпуск при увольнении. Здесь мы разбираем обратную сторону: когда не работодатель должен работнику, а работник работодателю.
- Сначала проверьте основание увольнения: часть оснований удержание за отпуск запрещает.
- Определите начало рабочего года: он считается со дня приёма, а не с 1 января.
- Посчитайте заработанные дни: 28 × отработанные месяцы ÷ 12.
- Вычтите заработанные дни из использованных, остаток — неотработанные дни.
- Умножьте на средний дневной заработок, по которому считали отпускные.
Подотчёт, ущерб и ошибки в начислениях: что можно, а что только по соглашению или в суде
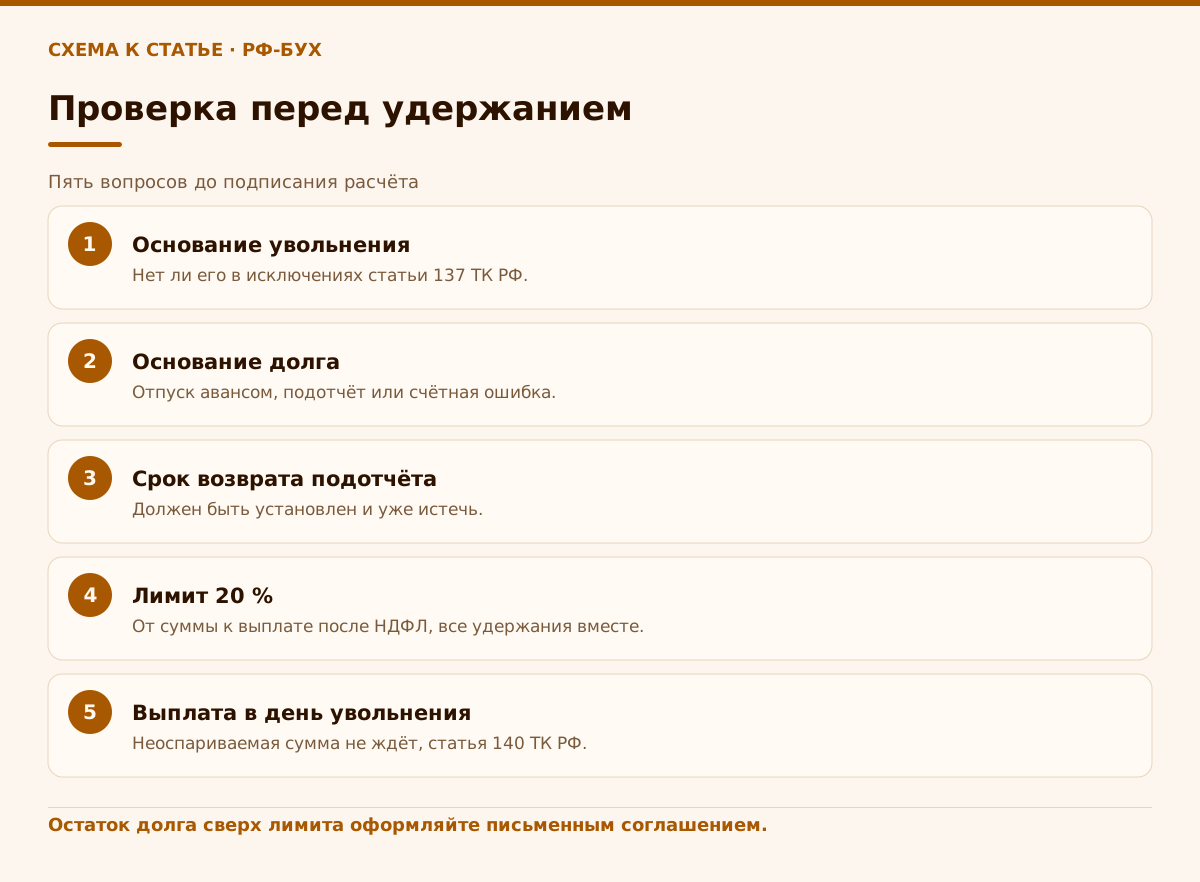
Подотчёт — вторая по частоте причина споров. Неизрасходованный и не возвращённый в срок аванс, выданный под отчёт, статья 137 прямо относит к допустимым удержаниям. Но есть условие, которое забывают: срок возврата должен быть установлен (приказом, положением о подотчётных суммах, в самом заявлении), и он должен пройти. Нельзя удержать «на всякий случай» за подотчёт, по которому время на отчёт ещё не истекло. А если сотрудник приносит документы, и вы видите, что они в порядке, долга нет вовсе. О том, почему лучше вообще не раздавать наличные под отчёт там, где можно обойтись без них, мы писали в материале про инкассацию через сотрудника без подотчёта.
По удержаниям за неотработанный и неизрасходованный аванс и по счётным ошибкам в статье 137 есть добавка: решение об удержании работодатель вправе принять не позднее одного месяца со дня окончания срока возврата аванса или погашения долга, и только если работник не оспаривает основание и размер удержания. Если сотрудник пишет «я не согласен», удержание по этим основаниям превращается в спор, и дальше уже суд. Поэтому я требую от своих бухгалтеров получать объяснения по подотчёту письменно, пока человек ещё работает, а не в день расчёта.
Особая история — излишне выплаченная зарплата. Статья 137 прямо запрещает взыскивать с работника излишне выплаченную зарплату, в том числе из-за неправильного применения трудового законодательства, за тремя исключениями: счётная ошибка, вина работника в невыполнении норм труда или простое, установленная органом по трудовым спорам, и излишние выплаты из-за неправомерных действий работника, установленных судом. Поэтому «мы случайно начислили вам лишнюю премию» из расчёта не удерживается, если это не счётная ошибка. Ошибка в понимании приказа или условий премирования счётной не является.
Ущерб, причинённый работником (разбитая техника, недостача), это отдельный режим, и он не относится к «удержанию при расчёте» в чистом виде. По статье 248 ТК РФ ущерб, не превышающий средний месячный заработок, взыскивается по распоряжению работодателя, изданному не позднее месяца со дня окончательного определения размера ущерба. Если месяц прошёл, работник не согласен возместить ущерб добровольно или сумма больше среднего месячного заработка, взыскивать можно только через суд. Перед этим обязательно проводится проверка и запрашиваются письменные объяснения. Кстати, стороны могут договориться о рассрочке: с письменным обязательством и графиком платежей. Но это уже соглашение, а не принуждение.
Сколько можно удержать: лимит 20 % и что делать с остатком долга
Самый больной раздел, и именно на нём спотыкаются почти все, кого я консультирую. Общий размер всех удержаний при каждой выплате зарплаты не может превышать 20 % (часть 1 статьи 138 ТК РФ). Более высокие пределы (50 % и 70 %) предусмотрены для исполнительных документов, алиментов и ряда других случаев, а удержание за отпуск авансом и подотчёт в этот перечень не входит. Окончательный расчёт — это тоже «выплата», и лимит действует на него полностью. Нельзя оставить человеку ноль рублей и написать в ведомости «долг покрыт».
От какой суммы считать? Практика ведомств исходит из суммы, причитающейся к выплате после НДФЛ, и я считаю так же. В тексте статьи база прямо не названа, поэтому в спорных случаях, например когда в расчёте есть ещё и исполнительный лист, сверяйтесь с разъяснениями Роструда и Минтруда на дату расчёта. Лимит общий: он ограничивает все удержания вместе, а не каждое по отдельности.
А что с остатком? Здесь позиция жёсткая, и не в пользу работодателя. Суды, включая Верховный суд, исходят из того, что долг за неотработанные дни отпуска можно погасить только из сумм окончательного расчёта: если их не хватило, принудительное взыскание остатка законом не предусмотрено, а перечень случаев взыскания излишне выплаченной зарплаты в статье 137 закрытый. Сумму сверх лимита работник может вернуть только добровольно. Поэтому я рекомендую не строить бизнес-логику на судебном взыскании. Реальный путь такой: письменное соглашение с графиком возврата, подписанное до или в день увольнения, пока человек ещё на связи. Либо мириться с потерей. Для небольшого ИП 20 тысяч рублей, потраченные на судебные расходы и время, часто дороже самого долга.
Приоритет долгов выбирает работодатель, закон его не фиксирует. Моя практика: сначала то, у чего короткий срок на решение (подотчёт и ошибки, там есть месячный срок), потом отпуск. Основание для каждого удержания вносим в расчётный лист или письменное уведомление, чтобы человек видел, за что и сколько с него удержано. Сотрудникам это кажется мелочью, а трудовой инспекции даёт ответ на вопрос «на каком основании» за минуту.
Если подобных расчётов у вас в год десятки и каждый раз вы замираете над калькулятором, это повод не мучиться самому. «РФ-БУХ» берёт на себя расчёт увольнения, проверку оснований и лимита, оформление удержаний и расчётных листков: первая консультация бесплатно, а расчёт зарплаты начинается от 4 730 ₽ в месяц за сотрудника.
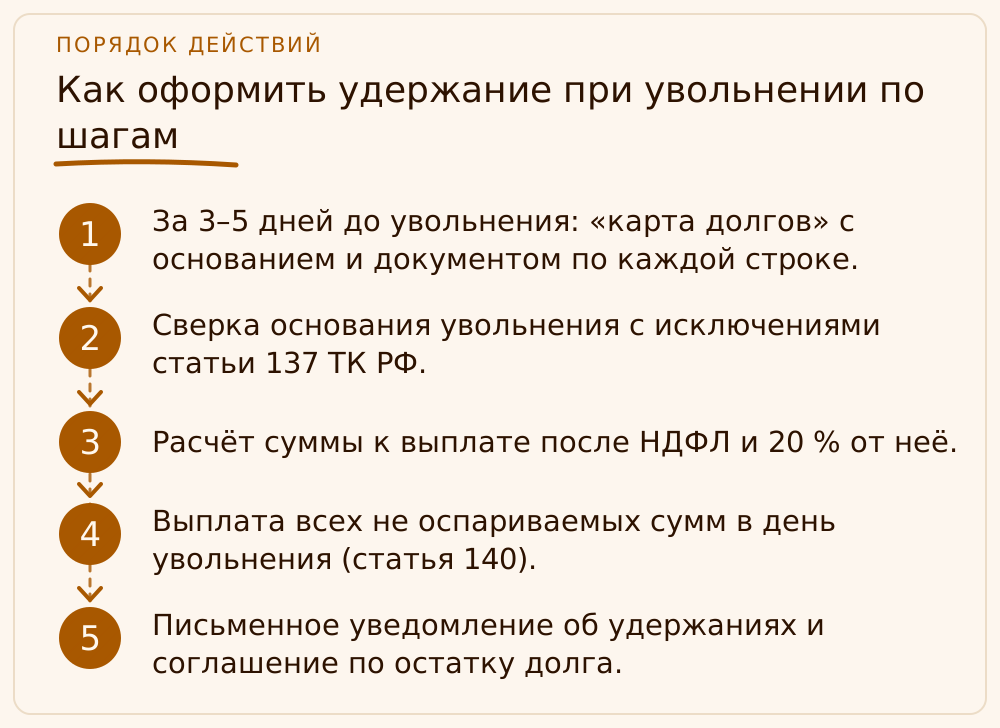
Как оформить удержание при увольнении по шагам
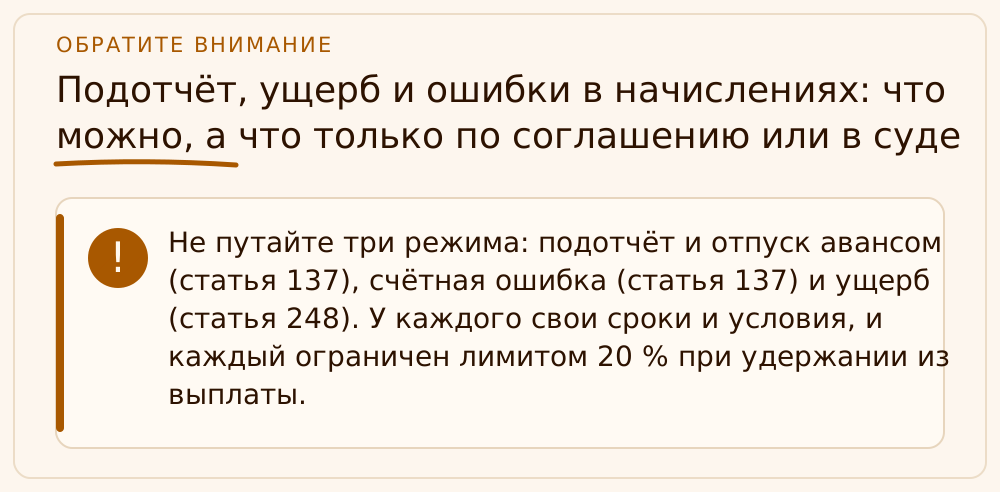
Порядок в день увольнения строится вокруг статьи 140 ТК РФ: все суммы выплачиваются в день увольнения. Если в этот день человек не работал, деньги нужно отдать не позднее следующего дня после его требования о расчёте. Если стороны спорят о размере выплат, оспариваемую часть можно придержать, а ту, с которой вы согласны, обязаны выплатить в те же сроки. Ссылка на «долг, который мы удержим потом» срока не продлевает.
Практический порядок такой. За несколько дней до увольнения я прошу бухгалтера собрать «карту долгов»: отпуск авансом, подотчёт, ошибки начисления. Для каждой строки фиксируем основание, сумму и документ-подтверждение. Затем сверяем основание увольнения с исключениями статьи 137. Затем считаем сумму к выплате после НДФЛ и 20 % от неё. И только после этого составляем расчёт. Не в обратном порядке: сначала «посчитали, что должен», потом «а можно ли».
Отдельно скажу про уведомление работника. Закон требует письменно извещать о составных частях зарплаты и об удержаниях (расчётный листок, статья 136 ТК РФ). В расчёте при увольнении я советую идти дальше и вручать сотруднику короткую справку: что удержано, по какому основанию и какая часть долга осталась. Если он согласен, вы получите письменное признание и график возврата. Если нет, у вас останутся документы для спокойного разговора с инспектором. В похожих вопросах про работу с отпусками также полезна статья про замену отпуска деньгами: там те же принципы документальной аккуратности.
Не забывайте и о налоговой стороне. Налоги и взносы считаются от начисленных сумм по обычным правилам, а само удержание дохода работника не отменяет: вы вычитаете деньги из того, что причитается к выплате. Как именно отражать удержание отпускных в отчётности, сверяйте с актуальными разъяснениями ФНС и Минфина на дату расчёта: этот вопрос зависит от обстоятельств, и поспешный пересчёт обходится дороже небольшого удержания.
- За 3–5 дней до увольнения: «карта долгов» с основанием и документом по каждой строке.
- Сверка основания увольнения с исключениями статьи 137 ТК РФ.
- Расчёт суммы к выплате после НДФЛ и 20 % от неё.
- Выплата всех не оспариваемых сумм в день увольнения (статья 140).
- Письменное уведомление об удержаниях и соглашение по остатку долга.
Чем рискует работодатель, если удержал лишнее или не выплатил вовремя
Если вы удержали больше лимита, без основания или не выплатили неоспариваемую часть в день увольнения, у работника есть три пути: жалоба в трудовую инспекцию, иск в суд и обращение в прокуратуру. Осенью, когда увольнений много, а проверяющие смотрят именно за выплатами при расчёте, этот риск реальный. Любая «лишняя» тысяча рублей в удержании вполне может оказаться поводом для проверки всей кадровой документации ИП или ООО.
Материальная ответственность за задержку выплат — статья 236 ТК РФ: проценты не ниже 1/150 ключевой ставки Банка России от невыплаченных сумм за каждый день задержки. Вина работодателя при этом не имеет значения, и это бьёт по тем, кто «придержал» расчёт, пока выясняет, сколько с человека вычесть. Прямая норма об ответственности за невыплату есть и в КоАП РФ (часть 6 статьи 5.27): для юрлиц это 30 000–50 000 ₽, для ИП 1 000–5 000 ₽, для должностных лиц 10 000–20 000 ₽. Повторное нарушение наказывается строже: для юрлиц 50 000–100 000 ₽, для ИП 10 000–30 000 ₽, для должностных лиц 20 000–30 000 ₽ или дисквалификация. В августе 2026 года в Госдуму внесён законопроект о повышении этих штрафов примерно в десять раз; на момент подготовки статьи он не принят, но на дату проверки сверяйте актуальную редакцию.
Мне нравится честная арифметика: удержание в 18 тысяч, потом задержка расчёта на три недели и обращение работника в инспекцию, после чего директор платит компенсацию, штраф и время бухгалтера. Лучше выплатить всё, что не оспаривается, в срок, а по спорному остатку договариваться письменно. Если работодатель допустил ошибку, то поправить её лучше до претензии: добровольная доплата с компенсацией по статье 236 стоит дешевле любого решения суда.
И последний довод в пользу порядка: аккуратно оформленное удержание защищает и вас, и сотрудника. Ушедший без долгов работник не пишет жалоб. Работник, которому честно объяснили, за что и сколько удержано, с высокой вероятностью подпишет соглашение о возврате остатка. А вот тот, кому вручили расчёт с нулём «потому что должен», идёт к юристу в тот же день.
Учебный пример: ИП Бородин Эльдар Маратович и менеджер, уволившийся в ноябре
Это учебный пример: цифры и обстоятельства условные, механика расчёта настоящая. ИП Бородин Эльдар Маратович принял менеджера 12.03.2026 с окладом 90 000 ₽. Рабочий год сотрудника идёт с 12 марта. В июле менеджер ушёл в отпуск на все 28 календарных дней, а 11.11.2026 уволился по собственному желанию. Кроме того, 26.10.2026 ему выдали под отчёт 6 000 ₽ на хозяйственные расходы со сроком отчёта или возврата до 02.11.2026. Отчёта он не сдал, деньги не вернул, но сумму и основание долга не оспаривает. Важная деталь: с 02.11 прошло меньше месяца, поэтому ИП ещё вправе принять решение об удержании. Если бы подотчёт выдали весной и месяц после срока возврата давно истёк, удерживать его без согласия работника было бы уже нельзя.
Считаем долг по отпуску. Отработано 8 полных месяцев (с 12.03 по 11.11), заработано 28 ÷ 12 × 8 ≈ 18,67 дня отпуска. Использовано 28, значит, неотработано около 9,33 дня. Средний дневной заработок, по которому считали отпускные, условно 3 000 ₽, поэтому долг составляет 9,33 × 3 000 = 28 000 ₽. Основание увольнения (собственное желание) в список исключений статьи 137 не входит, право на удержание есть. Долг по подотчёту 6 000 ₽. Итого долг 34 000 ₽.
Теперь расчёт. Зарплата за 1–11 ноября: 7 рабочих дней из 20, то есть 90 000 × 7 ÷ 20 = 31 500 ₽. НДФЛ 13 % (годовой доход в пределах 2,4 млн ₽) равен 4 095 ₽, к выплате 27 405 ₽. Лимит удержания 20 % составляет 5 481 ₽. По подотчёту месячный срок на решение скоро истечёт, поэтому ИП издал распоряжение и удержал 5 481 ₽ именно в его счёт, а работнику выплатил в день увольнения 27 405 − 5 481 = 21 924 ₽. Остаток долга 28 000 + 519 = 28 519 ₽ превышает лимит, поэтому ИП предложил письменное соглашение с графиком возврата. Сотрудник согласился вернуть остаток четырьмя равными платежами.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Можно ли удержать из окончательного расчёта отпускные за неотработанные дни?
Да, если сотрудник уволился до окончания рабочего года, в счёт которого уже получил отпуск (статья 137 ТК РФ). Исключение: увольнение по основаниям, которые статья 137 прямо выводит из этого правила, например сокращение, ликвидация, отказ от перевода по медзаключению. Удерживать можно не больше 20 % выплаты.
Нужно ли согласие работника на удержание за отпуск авансом?
Статья 137 не требует заявления работника на удержание за неотработанные дни отпуска, это право работодателя. Но по неотработанному и неизрасходованному авансу и по счётным ошибкам закон разрешает удержание без суда, только если работник не оспаривает основание и размер. Письменное уведомление об удержании снимает большинство споров.
Какой максимум можно удержать при увольнении?
Общий размер всех удержаний при каждой выплате зарплаты не может превышать 20 % (статья 138 ТК РФ). Повышенные пределы 50 % и 70 % относятся к отдельным случаям вроде алиментов и исполнительных документов. На окончательный расчёт лимит распространяется полностью.
Что делать, если долг больше, чем можно удержать?
Остаток сверх лимита работник возвращает добровольно. Оформите письменное соглашение с графиком платежей. Остаток долга за отпуск суды, как правило, не взыскивают: удержание возможно только из сумм окончательного расчёта. Поэтому закладывайте возможную потерю в расчёт.
Можно ли удержать неотчитанный подотчёт при увольнении?
Да, неизрасходованный и своевременно не возвращённый аванс относится к допустимым удержаниям по статье 137, если срок возврата истёк. Решение об удержании принимается не позднее месяца со дня окончания срока и при условии, что работник не оспаривает основание и размер. Лимит 20 % сохраняется.
Когда нужно выплатить расчёт при увольнении?
В день увольнения (статья 140 ТК РФ). Если сотрудник в этот день не работал, не позднее следующего дня после его требования о расчёте. Спорную часть можно придержать, но не оспариваемую сумму выплачивают в срок, иначе начисляется компенсация по статье 236.
На что опираемся
- ТК РФ, статья 137 — Удержания из заработной платы: основания, удержание за неотработанные дни отпуска, срок решения, запрет взыскания излишне выплаченной зарплаты. https://www.consultant.ru/document/cons_doc_LAW_34683/
- ТК РФ, статья 138 — Ограничение размера удержаний из заработной платы: 20 %, 50 % и 70 % в отдельных случаях. https://www.consultant.ru/document/cons_doc_LAW_34683/
- ТК РФ, статьи 127 и 140 — Компенсация за неиспользованный отпуск при увольнении и сроки расчёта в день увольнения. https://www.consultant.ru/document/cons_doc_LAW_34683/
- ТК РФ, статьи 236 и 248 — Компенсация за задержку выплат и порядок взыскания ущерба с работника. https://www.garant.ru/products/ipo/prime/doc/12125268/
- КоАП РФ, статья 5.27 — Ответственность за нарушение трудового законодательства, часть 6: невыплата заработной платы. https://www.consultant.ru/document/cons_doc_LAW_34661/
- НК РФ, статья 224 — Ставки НДФЛ: 13 % до 2,4 млн рублей годового дохода (прогрессивная шкала с 2025 года). https://www.consultant.ru/document/cons_doc_LAW_28165/