
Валютный контроль при ВЭД: о нарушении вам сообщит не налоговая, а ваш банк
Валютный контроль при ВЭД — единственная область учёта, где о нарушении вы узнаёте не через полгода из требования, а сегодня, в 15:40, от собственного банка. Платёж поставщику завис. Деньги от покупателя висят на транзитном счёте. Менеджер валютного контроля вежливо просит «ещё пару документов». Товар при этом уже едет, контейнер ждать не будет. Штрафы по ст. 15.25 КоАП считаются в процентах от суммы операции, а не от прибыли — и это очень быстро учит аккуратности.
Я Ольга Семенова, главбух РФ-БУХ. С внешнеторговыми контрактами я работаю с той стороны, где считают проценты от суммы сделки, и знаю одну закономерность: компании ошибаются в валютном контроле не потому, что он сложный. Он просто другой. Привычная логика «сдали декларацию — ждём камералку» здесь не работает вообще.
Почему это не похоже на налоговую проверку
Первая линия контроля — не инспекция, а уполномоченный банк. Он обязан проверить операцию до того, как деньги уйдут или зачислятся, и при несоответствии приостановить её и запросить документы. Ошибка выявляется не постфактум, а в моменте, когда сделка уже живёт своей жизнью.
Вторая линия — налоговая и таможня как органы валютного контроля. К ним информация от банков уходит автоматически. Срок давности по валютным нарушениям — два года с момента совершения. Два года банк молчит, а потом инспекция поднимает историю платежей.
Паспорта сделки больше нет: контракт ставится на учёт
Старый паспорт сделки давно заменён постановкой контракта на учёт: банк присваивает уникальный номер контракта (УНК) и ведёт по нему ведомость банковского контроля. Бумага исчезла, обязанность осталась и стала жёстче, потому что теперь всё в системе.
| Тип контракта | Порог для постановки на учёт |
|---|---|
| Импорт товаров, работ, услуг | от 3 млн рублей в эквиваленте |
| Кредитный договор или заём | от 3 млн рублей в эквиваленте |
| Экспорт | от 10 млн рублей в эквиваленте |
Ключевой момент — считается сумма обязательств по контракту, а не сумма отдельного платежа. Рамочный договор на год с мелкими поставками по 400 тысяч пересечёт порог так же, как разовая сделка на 4 млн. И поставить его на учёт нужно до первой операции, которая пройдёт после превышения, — а не «когда банк напомнит».
Пятнадцать рабочих дней на документы
Про этот срок знают немногие, а нарушают его почти все новички. По поступившей валюте и по операциям по контракту на учёте в банк представляются подтверждающие документы и справка — в течение 15 рабочих дней после окончания месяца, в котором оформлены документы по сделке, либо после зачисления средств. Пропустили — банк фиксирует нарушение сроков представления документов, и это отдельное основание для штрафа.
Пятнадцать дней — это три рабочие недели. Звучит много. Пока таможенная декларация у брокера, инвойс у логиста, а бухгалтер узнаёт о поставке последним.
Репатриация: обязанность, которую банк за вас не посчитает
Репатриация — обязанность резидента обеспечить получение выручки или возврат аванса за непоставленный товар в сроки, предусмотренные контрактом. Срок не задан единым числом дней. Он выводится из вашего же договора: когда должны отгрузить, когда оплатить, когда вернуть предоплату, если поставки не будет.
Следить за этим сроком обязаны вы. Не банк. Банк только зафиксирует просрочку, когда она наступит. Поэтому «мы не знали, что срок прошёл» — не защита, а признание.
За последние годы требования смягчались: отменена обязанность возвращать рублёвую выручку по ряду контрактов, отдельные категории экспортёров освобождены указами. Но «смягчили» не значит «отменили». По большинству валютных контрактов обязанность жива, и за её нарушение штрафуют.
Штрафы по ст. 15.25 КоАП: сколько это стоит
| Нарушение | Санкция |
|---|---|
| Незаконная валютная операция (ч. 1) — расчёт мимо уполномоченного банка, расчёт в валюте с резидентом | 20–40 % суммы операции |
| Невозврат выручки или аванса в срок (ч. 4, 5) | по рублёвым контрактам — 3–10 % суммы, по валютным — 5–30 %; возможны пени в размере 1/150 ключевой ставки за каждый день |
| Нарушение порядка учёта и сроков представления документов (ч. 6) | штраф на организацию и должностное лицо, растущий при повторе |
До середины 2022 года за незаконную валютную операцию брали 75–100 % суммы. Сейчас 20–40 %. Легче? Да. Но при платеже на 10 млн рублей это всё равно от 2 до 4 млн штрафа за одну операцию, которую провели не через тот счёт или не с тем контрагентом.
Расчёты в валюте между российскими компаниями: нельзя, даже если удобно
Отдельная ловушка, в которую попадают те, кто работает с иностранными поставщиками через российских посредников. Валютные операции между резидентами РФ запрещены — это ст. 9 закона № 173-ФЗ. Исключения перечислены там же, список закрытый. Если вашей ситуации в нём нет, платить другому российскому ООО в долларах или евро нельзя, даже если обе стороны согласны и «так проще при импорте».
Это ч. 1 ст. 15.25 — те самые 20–40 %. От суммы. Добросовестность сторон никого не интересует.
Чем 2026 год отличается от 2021-го
Платежи стали длиннее и сложнее: прямых корреспондентских цепочек меньше, посредников больше, запросов документов — в разы. Банки сообщали регулятору о трудностях с валютным контролем даже по переводам через быстрые платёжные системы. Для бухгалтера это означает одно: платёж, который раньше проходил за день, теперь может висеть неделю, и запрос документов прилетит именно на этапе валютного контроля.
Среднее ООО с двумя контрактами в год попадает под те же правила, что и постоянный экспортёр. Разница лишь в опыте: у постоянного экспортёра пакет документов готов заранее, у «двух контрактов в год» его собирают в панике после звонка из банка.
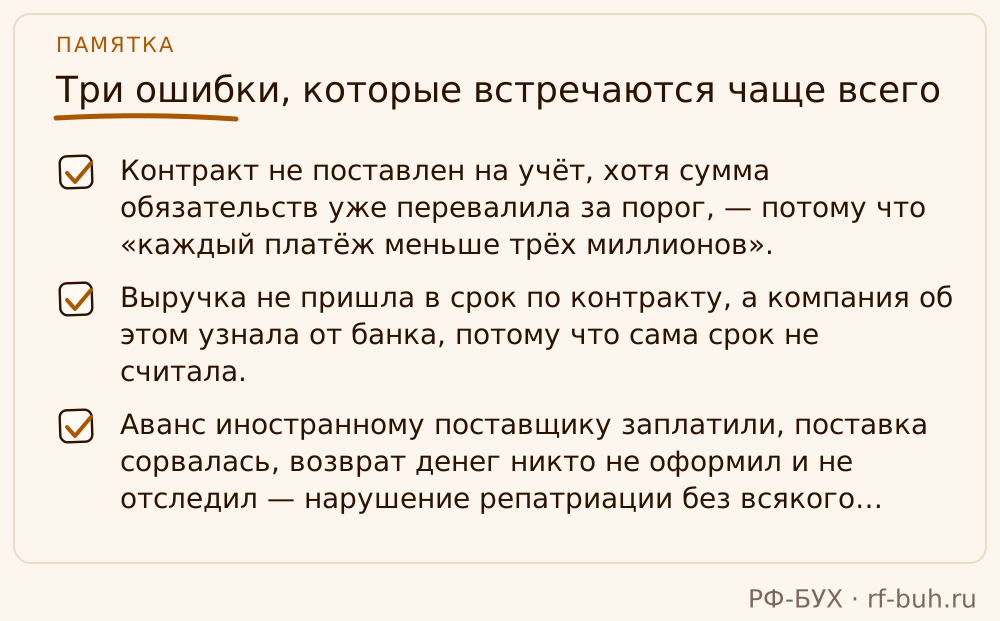
Три ошибки, которые встречаются чаще всего
- Контракт не поставлен на учёт, хотя сумма обязательств уже перевалила за порог, — потому что «каждый платёж меньше трёх миллионов».
- Выручка не пришла в срок по контракту, а компания об этом узнала от банка, потому что сама срок не считала.
- Аванс иностранному поставщику заплатили, поставка сорвалась, возврат денег никто не оформил и не отследил — нарушение репатриации без всякого умысла.
Все три — не про злой умысел. Все три — про отсутствие календаря.
Сценарий: первый экспортный контракт
Представьте производственную компанию, которая подписывает первый экспортный контракт на сумму больше 10 млн рублей. Логика директора: деньги идут в Россию, а не из неё, чего бояться? Контракт на учёт не ставят — «решим по ходу». Товар отгружен. Покупатель платит.
Деньги зачисляются на транзитный счёт и там останавливаются. Банк просит поставить контракт на учёт и предоставить полный пакет: договор, спецификации, транспортные документы, декларации. Собирают неделю. Контракт регистрируют задним числом относительно платежа — а это уже нарушение порядка учёта. Деньги в итоге приходят, но с задержкой, с нервами и с записью о нарушении, которую через год поднимет инспекция.
Сценарий: аванс, который не вернулся
Вторая история. Компания перечисляет импортёру предоплату за партию оборудования. Поставщик тянет, потом сообщает: отгрузки не будет. Директор договаривается о возврате «в ближайшее время» и переключается на поиск другого поставщика.
По контракту срок возврата аванса — 30 дней после уведомления о расторжении. Прошло 60. Деньги вернулись на 75-й день. Для банка это нарушение репатриации с конкретной датой начала просрочки, и ч. 4 ст. 15.25 — 5–30 % от суммы невозвращённого аванса. Компания ничего не выводила и не прятала. Она просто не считала дни.
Что банк проверяет при каждой операции
- соответствие суммы платежа контракту и УНК в платёжном поручении;
- факт постановки контракта на учёт, если порог пройден;
- код вида операции — ошибка в нём останавливает платёж, даже если сделка безупречна;
- код ТН ВЭД по товарным контрактам;
- сроки по контракту против фактических дат отгрузки, оплаты и зачисления;
- полноту подтверждающих документов: договор, спецификации, инвойсы, транспортные документы, декларации.
Любой пункт — повод для приостановки. Банк не обязан догадываться, он обязан проверять.
Что делаем мы и чем это отличается
ИТ-подрядчик или облачный сервис, который обслуживает вашу учётную программу, валютным контролем не занимается — это вне его периметра. Бухгалтер в штате часто впервые сталкивается с ВЭД на первом контракте компании и учится на живых деньгах. Каждая его ошибка стоит процент от суммы операции.
В РФ-БУХ работа с внешнеторговыми контрактами устроена иначе:
- контракт попадает к нам до подписания — проверяем формулировки сроков оплаты и поставки, от которых потом будет зависеть репатриация;
- ставим контракт на учёт заранее, когда сумма обязательств только приближается к порогу;
- ведём календарь по каждому контракту: срок выручки, срок возврата аванса, срок представления документов в банк;
- готовим пакет подтверждающих документов до запроса банка, а не после;
- переписку с валютным контролем банка берём на себя — директор узнаёт о запросе из нашего отчёта, а не из звонка.
Если штраф по валютному контролю возник из-за нашей ошибки в учёте или сроках, его платим мы — это часть договора. Дела принимаем за три рабочих дня, все условия под NDA, а стоимость обслуживания ниже федеральных аутсорсеров примерно на треть.
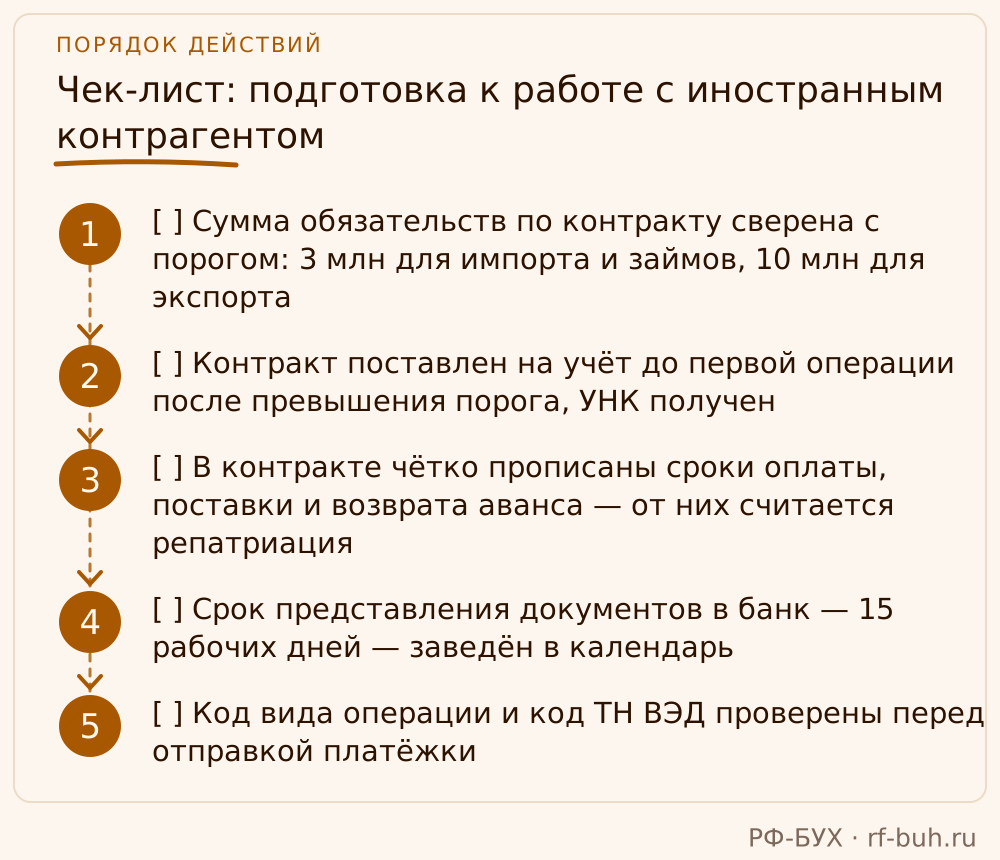
Чек-лист: подготовка к работе с иностранным контрагентом
- [ ] Сумма обязательств по контракту сверена с порогом: 3 млн для импорта и займов, 10 млн для экспорта
- [ ] Контракт поставлен на учёт до первой операции после превышения порога, УНК получен
- [ ] В контракте чётко прописаны сроки оплаты, поставки и возврата аванса — от них считается репатриация
- [ ] Срок представления документов в банк — 15 рабочих дней — заведён в календарь
- [ ] Код вида операции и код ТН ВЭД проверены перед отправкой платёжки
- [ ] Пакет подтверждающих документов собран заранее
- [ ] Расчётов в валюте с российскими контрагентами нет
- [ ] При срыве поставки или задержке оплаты сразу фиксируется новый срок и подписывается допсоглашение
Напишите до платежа, а не после звонка из банка
Планируете первый контракт с иностранным партнёром или уже получили запрос от валютного контроля — свяжитесь с нами до того, как платёж остановят. Проверим контракт, поставим его на учёт, соберём пакет документов и возьмём календарь репатриации на себя.
Частые вопросы
Какой штраф за непостановку контракта на учёт?
Это нарушение порядка учёта валютных операций по ст. 15.25 КоАП. Штраф накладывается и на организацию, и на должностное лицо, при повторном нарушении суммы растут. Главный риск — не сам штраф, а остановка платежа банком в момент, когда деньги нужны.
Контракт пока меньше порога. Ставить на учёт?
Обязанности нет, пока сумма обязательств не превысила 3 млн (импорт, займы) или 10 млн (экспорт) рублей в эквиваленте. Но считайте именно сумму обязательств по договору, а не разовый платёж — рамочный контракт пересекает порог незаметно.
Кто считает срок репатриации — банк или мы?
Вы. Срок берётся из условий контракта, и следить за ним — обязанность резидента. Банк лишь фиксирует просрочку, когда она уже случилась.
Поставщик не отгрузил после аванса. Что делать?
Зафиксировать новый срок возврата допсоглашением, уведомить банк, проследить, чтобы деньги вернулись в этот срок. Если поставщик тянет, нужны документы о претензионной работе — они помогут при разборе, почему репатриация нарушена.
Можно оплатить российскому контрагенту в евро «для удобства»?
Нет. Валютные операции между резидентами запрещены ст. 9 закона № 173-ФЗ, исключения перечислены там же. Нарушение — ч. 1 ст. 15.25 КоАП, 20–40 % от суммы операции.
Сколько действует риск штрафа после нарушения?
Срок давности по валютным правонарушениям — два года с момента совершения. Это дольше, чем кажется: платёж, который прошёл с нарушением в 2026-м, могут вспомнить в 2028-м.
Валютный контроль касается только товарных контрактов?
Нет. Под него попадают услуги, работы, займы, лицензионные платежи — любые расчёты с нерезидентами. Пороги и наборы документов различаются, а проверка банком происходит по всем.