
Сотрудник без карты: как я оформляю зарплату наличными в ООО
«Карты нет, зарплату можно получить в кассе?» Можно. Для бухгалтера сложность начинается дальше: что подписать, сколько денег снять и какой датой удержать НДФЛ. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как организовать наличную выплату в ООО и какие документы действительно защищают компанию. Нормы проверены на 5 сентября 2026 года.
Сначала договоримся о наличных и проверим исключения
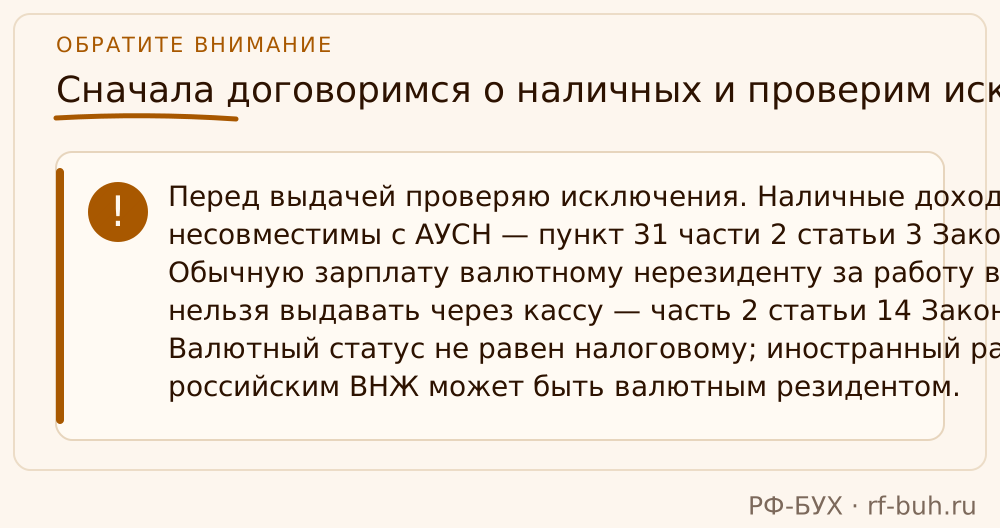
Я спокойно отношусь к зарплате через кассу. Законность выплаты определяется не наличием банковской карты, а оформлением трудовых отношений, начислений и самой выдачи. Статья 136 ТК РФ допускает выплату по месту работы. Поэтому отсутствие карты само по себе не повод откладывать зарплату или отправлять сотрудника разбираться с банком. Если человеку подходит перевод на счёт без карты, это тоже вариант, но навязывать его я не предлагаю.
Начинаю с трудового договора. Если там закреплён исключительно банковский перевод, беру заявление и оформляю письменное допсоглашение по статье 72 ТК РФ. Рабочая формулировка заявления: «Прошу с 1 сентября 2026 года выплачивать заработную плату наличными через кассу работодателя». Добавляем Ф. И. О., должность, дату и подпись. Причину отсутствия карты расписывать незачем. Минтруд также высказался против отказа при соответствующем заявлении. Это позиция ведомства в письме от 14.10.2024 № 14-1/ООГ-5961.
Здесь часто путают сроки: предусмотренные статьёй 136 пятнадцать календарных дней относятся к уведомлению о смене банка. Для перехода на наличные такой специальный срок законом не установлен. Я всё равно прошу сообщать заранее: бухгалтеру нужно подготовить документы, а кассиру — деньги. Это организация работы, а не придуманное законное основание отказать. ТК РФ, статья 136.
Ведомость или отдельный РКО: выбираю по числу получателей
Когда наличные получает один сотрудник, мне удобнее отдельный расходный кассовый ордер — РКО по форме КО-2, код 0310002. Пункт 6 Указания Банка России № 3210-У позволяет такую выдачу. Дополнительно составлять платёжную ведомость ради единственной подписи не требуется. В основании РКО указываю зарплату и оплачиваемый период, а сумму ставлю к выдаче после НДФЛ и других законных удержаний.
Для группы работников использую платёжную ведомость Т-53, код 0301011, либо расчётно-платёжную Т-49, код 0301009. Именно эти формы названы в кассовых правилах. Т-53 подтверждает выдачу; Т-49 объединяет расчёт и выплату. После выдачи по ведомости нужен РКО на фактически полученную работниками общую сумму. Отдельные РКО на каждого получателя поверх той же ведомости я не создаю: лишние документы легко превращаются в двойное списание.
Не смешивайте расчёт зарплаты с подтверждением её получения. Табель и расчётный регистр объясняют начисление, подпись в РКО или ведомости подтверждает выдачу, расчётный листок сообщает сотруднику состав зарплаты и удержаний. Одно другим не заменяется. Форму листка утверждает работодатель с учётом мнения представительного органа работников, если он есть.
В комплекте также нужны кассовая книга КО-4 и документы на поступление наличных. Полномочия кассира закрепляем распорядительным документом; эту работу может выполнять руководитель. Кассовые документы подписывают бухгалтер или главбух, при их отсутствии — руководитель, а также кассир. Если директор сам оформляет документы и ведёт кассовые операции, подписывает он. Указание № 3210-У, пункты 4–6.5.

Проверяю, откуда взялись деньги и кто их получает
Деньги на зарплату можно снять с расчётного счёта ООО или взять из поступившей в кассу наличной выручки за товары, работы, услуги. Полученные из банка наличные оприходуем по ПКО. Если используем уже оприходованную выручку, повторного прихода «на зарплату» не делаем. Но не любое поступление в кассу разрешено сразу расходовать: обычное ООО должно сначала зачислить наличный заём учредителя на банковский счёт, а затем снять деньги для выплаты. Это следует из пункта 1 Указания № 5348-У и разъяснения Банка России.
Ограничение наличных расчётов в 100 000 рублей по одному договору здесь часто вспоминают напрасно. Оно относится к расчётам между организациями и ИП и не ограничивает размер зарплаты, выдаваемой сотруднику. А вот лимит остатка кассы проверять нужно. В зарплатные дни допускается превышение по правилам пункта 2 Указания № 3210-У. Малому предприятию, решившему работать без лимита, я рекомендую оформить это решением руководителя и отменить прежний приказ о лимите, если он действовал.
При выдаче кассир удостоверяется, что деньги получает указанный в документе человек, проверяет документ и получает подпись сотрудника. Для бумажной выдачи нужна собственноручная подпись; электронное оформление требует электронной подписи по кассовым правилам. Вариант «передайте коллеге, он завтра распишется» я останавливаю сразу. Получение представителем оформляется отдельно, с проверкой полномочий. Знакомство с коллективом доверенность не заменяет.
Разберём на примере: один сотрудник, две выдачи
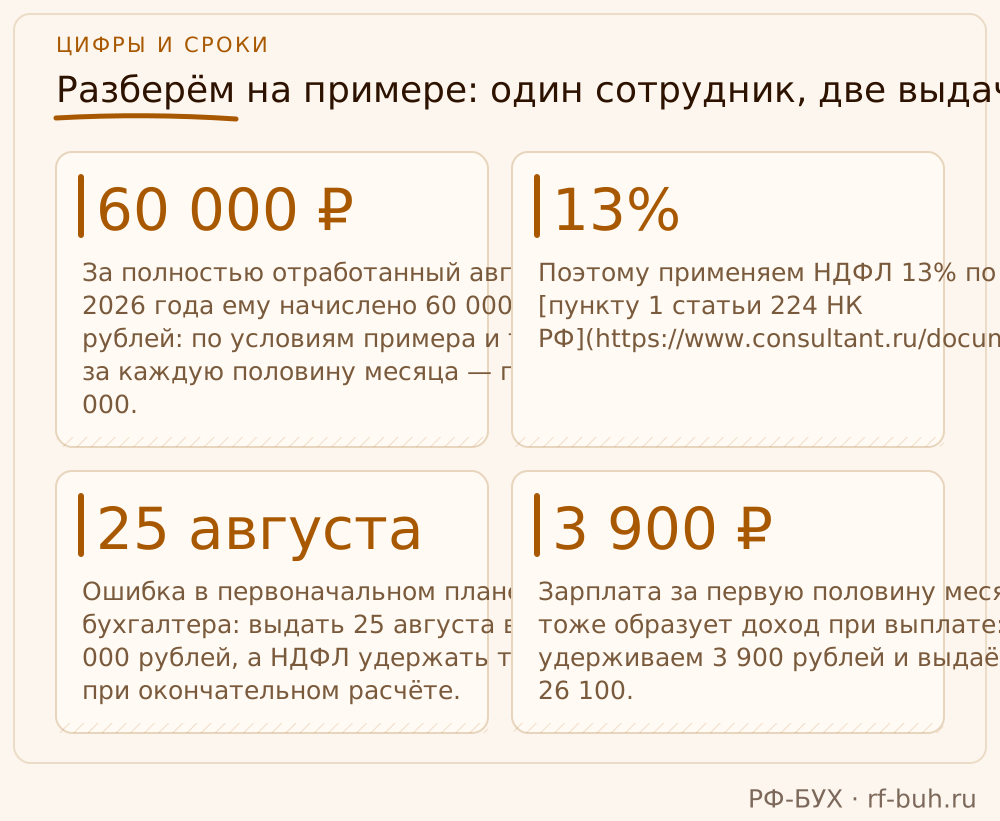
Допустим, в ООО «Ромашка» сотрудник получает зарплату наличными. Он работает по сменному графику. За полностью отработанный август 2026 года ему начислено 60 000 рублей: по условиям примера и табелю за каждую половину месяца — по 30 000. Установленные дни выплаты — 25-е число текущего месяца и 10-е следующего. В обоих примерах работники — граждане РФ и налоговые резиденты, вычетов и других удержаний нет, основная налоговая база с начала года не превышает 2,4 млн рублей. Поэтому применяем НДФЛ 13 % по пункту 1 статьи 224 НК РФ.
Ошибка в первоначальном плане бухгалтера: выдать 25 августа все 30 000 рублей, а НДФЛ удержать только при окончательном расчёте. Я исправляю это до выдачи. Зарплата за первую половину месяца тоже образует доход при выплате: удерживаем 3 900 рублей и выдаём 26 100. Слово «аванс» не освобождает от НДФЛ. НК РФ, статья 226.
Последовательность простая. На 25 августа готовим расчёт, принимаем снятые в банке 26 100 рублей по ПКО, оформляем РКО с указанием периода, выдаём деньги под подпись и отражаем расход в кассовой книге. На 10 сентября повторяем процедуру: ещё 26 100 сотруднику и 3 900 удержанного налога. За месяц работник получает 52 200 рублей, НДФЛ составляет 7 800. Расчётный листок показывает начисленные 60 000, удержания и выплаты.
В примере используем обычные уведомления. По НДФЛ от 25 августа уведомление подаём не позднее 3 сентября, уплату обеспечиваем не позднее 7 сентября: установленное 5 сентября приходится на субботу. По выплате 10 сентября сроки — 25 и 28 сентября соответственно. Результат: в кассовых документах, расчёте зарплаты и налоговом регистре совпадают суммы и реальные даты. Сам факт снятия денег в банке доходом сотрудника ещё не был.
Пять дней по ведомости не дают отсрочку зарплаты
Самая неприятная путаница — между кассовым сроком и сроком перед работником. Руководитель устанавливает период выдачи по ведомости продолжительностью не больше пяти рабочих дней, включая день получения наличных с банковского счёта. Но статья 136 ТК РФ требует платить не реже чем каждые полмесяца и не позднее пятнадцати календарных дней после окончания оплачиваемого периода. Если зарплатная дата выпала на выходной или праздник, платим накануне. Открытая ведомость не разрешает задержать деньги пришедшему за ними сотруднику.
Я предпочитаю для небольшого коллектива организовать выдачу в установленный зарплатный день. Если ведомость используется несколько дней, отдельно фиксирую фактическую дату получения денег каждым человеком: она нужна для НДФЛ. Ни дата открытия ведомости, ни дата итогового РКО не могут автоматически стать общей датой дохода для всех. Обычный календарь уведомлений и уплаты установлен пунктом 9 статьи 58 и пунктом 6 статьи 226 НК РФ.
С 1 сентября 2026 года можно добровольно подавать уведомления по НДФЛ и взносам за будущие периоды до конца текущего года, сохраняя разбивку по периодам. Сроки уплаты от этого не сдвигаются; если фактическая сумма превысила заявленную, требуется новое уведомление за соответствующий период. При нестабильных наличных выплатах я предпочитаю обычный порядок: прогноз легко расходится с фактической явкой работников. ФНС об изменении по Закону № 425-ФЗ.
- НДФЛ удержан с 1-го по 22-е число: обычное уведомление — до 25-го, уплата — до 28-го числа этого месяца.
- НДФЛ удержан с 23-го по последний день месяца: уведомление — до 3-го, уплата — до 5-го числа следующего месяца.
- Для удержаний с 23 по 31 декабря уведомление и уплата — не позднее последнего рабочего дня года. Если обычный срок по НК РФ попадает на нерабочий день, действует перенос по пункту 7 статьи 6.1 НК РФ.
Разберём на примере: в ведомости трое, пришли двое
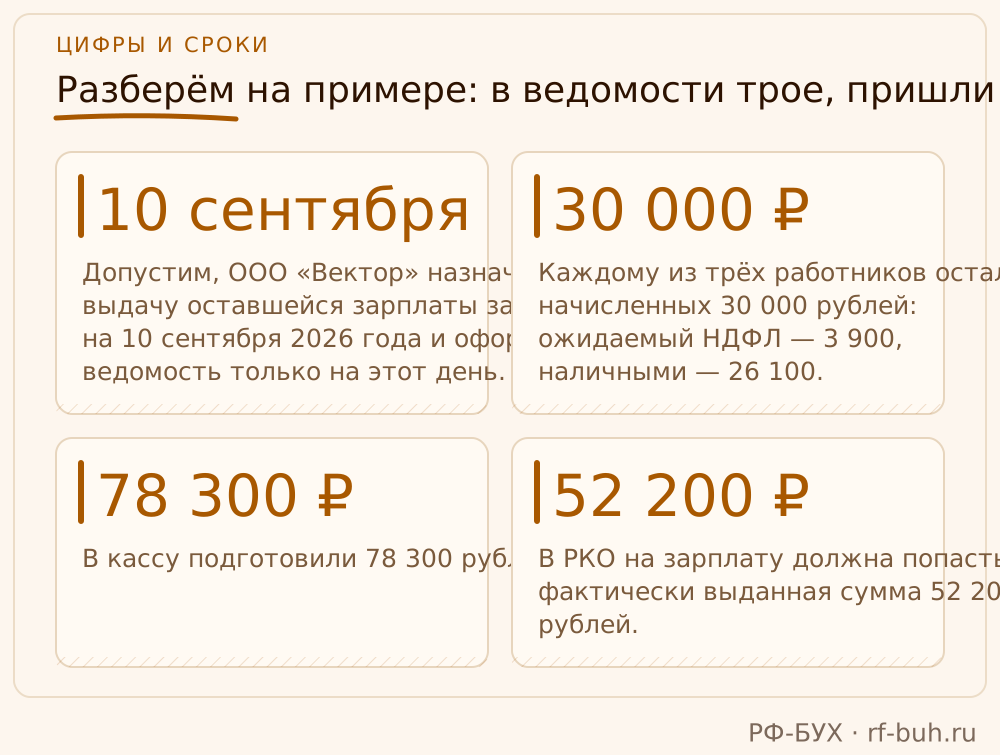
Допустим, ООО «Вектор» назначило выдачу оставшейся зарплаты за август на 10 сентября 2026 года и оформило ведомость только на этот день. Каждому из трёх работников осталось начисленных 30 000 рублей: ожидаемый НДФЛ — 3 900, наличными — 26 100. В кассу подготовили 78 300 рублей. Двое получили 52 200, третий не явился, хотя деньги были готовы и о времени выдачи его известили.
Бухгалтер собирался провести РКО на все 78 300: ведомость ведь уже напечатана. Здесь я сверяю выдачу с подписями. В РКО на зарплату должна попасть фактически выданная сумма 52 200 рублей. Не полученные 26 100 остаются в кассе и не исчезают из долга перед сотрудником. ООО сдаёт этот остаток в банк, поскольку по условиям примера установленный лимит не позволяет оставить его после завершения зарплатного периода. Сдачу оформляет отдельной кассовой операцией. Предварительно рассчитанные для отсутствующего сотрудника 3 900 рублей ещё не считаются удержанным НДФЛ.
В своём порядке учёта я сохраняю отметку о неполучении и отдельный учёт депонированной задолженности. Но требование ставить именно отметку «депонировано» из пункта 6.5 Указания № 3210-У исключили ещё в 2020 году Указанием № 5587-У. Не нужно объявлять старый штамп самостоятельной обязанностью по действующим кассовым правилам. Нужны понятные документы: кто не получил деньги, сколько осталось и где учтён долг.
Сотрудник приходит 24 сентября. Бухгалтер подтверждает расчёт налога на фактическую дату выплаты; по условиям примера он не изменился. ООО обеспечивает наличные и выдаёт 26 100 рублей по новому РКО, удержав 3 900 рублей НДФЛ этой датой. Снятие наличных и их возврат в банк не создавали дохода работника. Для этих 3 900 при обычном порядке уведомление и уплата приходятся на 5 октября: срок уведомления 3 октября выпадает на субботу. В результате первая ведомость подтверждает только реальные выплаты, а последующий РКО — погашение оставшегося долга.
Что я сверяю после выдачи, пока документы под рукой
Сначала проверяю подписи, суммы и даты, затем остаток кассы. Это важнее красивой папки и привычного количества печатей. В бумажных ПКО и РКО исправления не допускаются по пункту 4.7 Указания № 3210-У. Ошибку, обнаруженную до выдачи, исправляем переоформлением документа. Если деньги уже выданы, разбираем реальную операцию и её отражение, а не просим сотрудника подписать удобную бухгалтерии дату задним числом.
Потом отделяю НДФЛ от страховых взносов. Взносы платит ООО за свой счёт: уменьшать на них сумму сотруднику нельзя. По общему порядку взносы по НК РФ рассчитываются с начисленных облагаемых выплат и уплачиваются не позднее 28-го числа следующего месяца; ожидание сотрудника у кассы этот срок не переносит. Взносы на травматизм перечисляются отдельно в СФР не позднее 15-го числа следующего месяца, с предусмотренным законом переносом нерабочей даты. Основания — пункт 3 статьи 431 НК РФ и пункт 4 статьи 22 Закона № 125-ФЗ.
Наконец, проверяю расходы. На УСН «доходы минус расходы» одного начисления зарплаты недостаточно: подпункт 1 пункта 2 статьи 346.17 НК РФ связывает признание расходов на оплату труда с погашением задолженности. Поэтому неподписанная ведомость — плохое основание считать деньги выданными и долг погашенным. Я добиваюсь, чтобы расчёт, подтверждение выдачи и налоговый учёт рассказывали одну и ту же историю. Тогда наличная зарплата перестаёт быть ежемесячным расследованием.
Как это было у моего клиента: две выплаты наличными для столяра без карты
В апреле 2026 года мы взяли на обслуживание небольшую мебельную мастерскую — назову её ООО «Буковая мастерская», название вымышленное. Перед ближайшей зарплатой директор рассказал, что один столяр хочет получать деньги наличными: банковской карты у него нет. Руководитель собирался снять нужную сумму и взять с работника обычную расписку. Я попросила сначала прислать трудовой договор: хотелось подготовить всё к выдаче, пока ещё было время.
Первое, что я проверила, — как в договоре прописан способ выплаты. Там стояло перечисление на банковский счёт, поэтому 16 апреля мы подготовили заявление сотрудника и дополнительное соглашение о выплате через кассу, которое подписали обе стороны. Заодно проверили документы работника: гражданин России, налоговый резидент РФ. Даты зарплаты в компании уже были закреплены: 20-го числа за первую половину месяца и 5-го числа следующего месяца — окончательный расчёт.
Оклад столяра составлял 60 000 рублей, апрель он отработал полностью. По табелю на каждую половину месяца пришлось по 11 рабочих дней из 22, поэтому начисление получилось одинаковым — по 30 000 рублей. Вычетов у сотрудника не было, доход у этого работодателя с учётом обеих выплат оставался ниже 2,4 млн рублей, и мы применили ставку НДФЛ 13 %. При каждой выдаче удержали 3 900 рублей: на руки получилось по 26 100 рублей — 20 апреля и 5 мая.
Для одного получателя я выбрала отдельный РКО на каждую выплату. Деньги снимали с расчётного счёта к соответствующей дате, поступление в кассу оформляли приходным ордером, выдачу — расходным. Кассир проверял паспорт, сотрудник пересчитывал деньги и расписывался в РКО при получении. Приход и расход отражали в кассовой книге; после выдачи я сверяла документы и записи по правилам Банка России. При окончательном расчёте сотруднику выдали расчётный листок.
Я отдельно предупредила директора, что НДФЛ с первой выплаты нельзя оставлять до майского расчёта. В календаре отметила: по апрельским 3 900 рублям уведомление — не позднее 27 апреля, уплата — 28 апреля; по майским 3 900 рублям — 25 и 28 мая соответственно. Эти даты сверила с памятками ФНС на апрель и на май. Уведомления мы отправили вовремя, а директор по подготовленным нами платёжкам обеспечил уплату налога.
Страховые взносы за апрель рассчитали по тарифу компании с начисленных 60 000 рублей и отдельно проконтролировали их уплату. После второй выдачи я сверила итог: 60 000 рублей начислено, 7 800 удержано, 52 200 получено сотрудником, задолженности за апрель нет. Обе выплаты прошли в установленные даты, подписанные ордера остались в бухгалтерии. Для директора мы записали порядок следующей выдачи: когда передать табель, сколько снять и какие документы подписать.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужно ли каждый месяц новое заявление на зарплату наличными?
Если заявление и условия трудового договора предусматривают постоянную наличную выплату, повторять заявление к каждой зарплате не нужно. При изменении согласованного способа выплаты оформите соответствующие документы.
Можно ли выдавать наличными больше 100 000 рублей одному сотруднику?
Да. Лимит по пункту 4 Указания № 5348-У относится к расчётам между организациями и ИП. При зарплатной выдаче отдельно проверьте остаток кассы и общие условия допустимости наличной выплаты.
Можно ли обойтись одним РКО без ведомости?
Да, индивидуальную выплату можно оформить РКО с подписью получателя. Расчёт зарплаты, расчётный листок и отражение операции в кассовой книге при этом сохраняются.
На что опираемся
- Трудовой кодекс РФ — От 30.12.2001 № 197-ФЗ: статья 72; части 1–3, 6, 8 статьи 136; статья 236. Способ выплаты, листок, сроки, компенсация задержки.
- [Письмо Минтруда России](https://www.v2b.ru/documents/pismo-mintruda-rossii-ot-14-10-2024-14-1-oog-5961/) — От 14.10.2024 № 14-1/ООГ-5961: позиция против отказа в наличной зарплате при заявлении; ненормативный документ.
- Указание Банка России № 3210-У — От 11.03.2014, редакция от 09.01.2024: пункты 2, 4–4.3, 4.6–4.7, 5, 6–6.2, 6.5. Лимит, документы, подписи, кассовая книга, исправления, пять рабочих дней.
- Указание Банка России № 5587-У — От 05.10.2020, пункт 1.3: отмена абзаца подпункта 6.5 Указания № 3210-У с прежним порядком закрытия ведомости и отметкой о депонировании.
- [Указание Банка России № 5348-У](https://www.consultant.ru/document/cons_doc_LAW_350539/) — От 09.12.2019, пункты 1, 4: источники наличных; предел 100 000 рублей по договору между организациями и ИП.
- Разъяснения Банка России к Указанию № 5348-У — Вопрос 3, обновление от 19.06.2024: расходование наличного займа без предварительного зачисления на банковский счёт.
- НК РФ: дата дохода и удержание НДФЛ — Подпункт 1 пункта 1 статьи 223; пункты 3, 4, 6 статьи 226: фактическая выплата, исчисление, удержание, сроки уплаты.
- НК РФ: ставка НДФЛ — Пункт 1 статьи 224: 13 % для соответствующей части основной налоговой базы до 2,4 млн рублей включительно.
- [НК РФ: уведомления](https://www.consultant.ru/document/cons_doc_LAW_19671/16beab15150ef95aab09458473185ea218811e56/) и перенос сроков — Пункт 9 статьи 58: обычные и предварительные уведомления. Пункт 7 статьи 6.1: перенос нерабочего срока.
- Федеральный закон № 425-ФЗ — От 28.11.2025, подпункт «б» пункта 21 статьи 1: предварительные уведомления по пункту 9 статьи 58 НК РФ с 01.09.2026.
- НК РФ: страховые взносы — Статьи 419–421; пункт 1 статьи 424; пункты 1, 3 статьи 431: начисление взносов и уплата до 28-го числа следующего месяца.
- Федеральный закон № 125-ФЗ — От 24.07.1998, пункт 4 статьи 22: взносы на травматизм — не позднее 15-го числа следующего месяца, с переносом нерабочей даты.
- НК РФ: расходы на оплату труда при УСН — Подпункт 6 пункта 1, пункт 2 статьи 346.16; подпункт 1 пункта 2 статьи 346.17: признание расходов при погашении задолженности.
- [Федеральный закон № 17-ФЗ об АУСН](https://www.consultant.ru/document/cons_doc_LAW_410240/c27893d3683f66ba8bc5788c7372c424744f083f/) — От 25.02.2022, пункт 31 части 2 статьи 3: несовместимость режима с наличными доходами физлиц.
- [Федеральный закон № 173-ФЗ](https://www.consultant.ru/document/cons_doc_LAW_45458/caf14a5b19378a36b9e5e17683652e91e3a234ef/) — От 10.12.2003: пункты 6, 7, 9 части 1 статьи 1; часть 2 статьи 14. Валютный статус, расчёты с нерезидентом.
- Закон о ККТ и письмо ФНС России — Закон от 22.05.2003 № 54-ФЗ, статья 1.1; письмо от 10.08.2018 № АС-4-20/15566@: зарплата без ККТ.
Как я снимаю наличные и не нарушаю кассовую дисциплину
Когда сотрудник без карты, я не беру деньги из «тумбочки». Зарплату снимаю с расчётного счёта с назначением платежа «Выдача заработной платы». Сумму считаю так: начисленная зарплата минус НДФЛ. НДФЛ перечисляю отдельным платёжным поручением не позднее следующего рабочего дня после фактической выплаты. Если плачу частями после окончания месяца, удерживаю налог с каждой части.
Частая ошибка: удерживать НДФЛ с аванса. Аванс — это не доход, дата получения дохода по зарплате — последний день месяца. Налог с аванса не удерживается, иначе получится переплата и путаница в 6-НДФЛ.
После снятия наличных соблюдаю лимит кассы. Для малых предприятий лимит можно не устанавливать, но тогда на конец дня в кассе должен быть ноль, кроме сумм, предназначенных для зарплаты в течение 5 рабочих дней. Я всегда издаю приказ о лимите, даже если он нулевой, и указываю, что зарплатные деньги хранятся до 5 дней.
Дальше оформляю РКО в день выдачи. Если ведомость — закрываю её после последней выдачи, на общую сумму составляю один РКО. Подпись сотрудника в ведомости или РКО — единственное доказательство получения денег. Без неё налоговая и суд посчитают, что зарплата не выплачена.
На что смотрит налоговая: сверяет снятие наличных с расчётного счёта с суммами в 6-НДФЛ и 2-НДФЛ, проверяет даты удержания и перечисления налога, кассовую книгу и соблюдение лимита. Расхождения — повод для штрафа по ст. 15.1 КоАП (до 50 000 руб.) и доначислений.
Пример из практики: клиент платил зарплату наличными из выручки, не сдавал сверхлимит в банк и не вёл кассовую книгу. Штраф 40 000 руб. и требование доплатить НДФЛ, потому что не смог подтвердить даты выплат.
Частые вопросы
Можно ли выплатить зарплату наличными, если в трудовом договоре указан банковский счёт?
Да, но нужно оформить письменное заявление от сотрудника и дополнительное соглашение к трудовому договору об изменении способа выплаты. Без этого налоговая может посчитать наличную выплату нецелевым использованием средств.
Нужно ли удерживать НДФЛ с аванса, выплаченного наличными?
Нет. Аванс — это часть зарплаты за первую половину месяца, но дата фактического получения дохода наступает только в последний день месяца. НДФЛ удерживается при выплате окончательного расчёта. Если удержать с аванса, возникнет переплата и расхождения в 6-НДФЛ.
Что делать, если сотрудник отказывается подписывать ведомость или РКО?
Не выдавать деньги. Подпись — единственное доказательство получения зарплаты. Если сотрудник не подписывает, составьте акт об отказе, но деньги не выдавайте. Иначе при споре вы не сможете подтвердить факт выплаты.