
Согласны с нарушением, но не с суммой? Возражения на акт ФНС
Если факты в акте проверки верны, это не обязывает соглашаться с каждым выводом инспекции и размером штрафа. Проверьте квалификацию нарушения, расчет недоимки и санкции, запросите материалы проверки и письменно изложите, с чем именно вы не согласны. Смягчающие обстоятельства можно заявить и подтвердить, но их оценка не гарантирует желаемого результата. Ниже — порядок действий от получения акта до обжалования решения.
Что означает акт налоговой проверки и что делать сразу после получения
Акт фиксирует выводы проверяющих по итогам проверки и описывает предполагаемые нарушения. Это еще не итоговое решение о привлечении к ответственности и не требование немедленно перечислить указанную в акте сумму. После получения акта налоговый орган рассматривает материалы и решает, есть ли основания для ответственности и какие выводы подтверждены. Поэтому акт нельзя откладывать в папку «разобраться потом»: сейчас нужно зафиксировать дату вручения, собрать документы и подготовить позицию. Общий порядок того, как устроены возражения на акт налоговой проверки, мы описали отдельно; здесь фокус — на споре о расчетах и ответственности. Если нужен бухгалтерский разбор документов и учета, доступна бухгалтерская поддержка для бизнеса.
Сначала сопоставьте акт с декларациями, регистрами учета, первичными документами, платежами и перепиской с инспекцией. Разделите замечания на три группы: факты, с которыми вы согласны; факты или расчеты, которые нужно проверить; выводы, с которыми вы не согласны. Это помогает признать подтвержденную ошибку, не принимая автоматически всю сумму начислений и правовую оценку инспекции. Признание одного эпизода не превращает остальные пункты акта в бесспорные.
Не следует писать, что инспекция «по умолчанию назначила максимум», что каждый штраф можно отменить ссылкой на добросовестность или что спор обязательно решится в пользу бизнеса. Такие выводы зависят от состава конкретного правонарушения, доказательств и обстоятельств. Я начинаю с проверки расчетов и документов, а не с обещания результата. Уверенность в тоне не заменяет доказательства — у акта, увы, нет кнопки «сделать сумму поменьше».
Отдельно проверьте, вручены ли приложения к акту и все ли материалы, на которые ссылаются проверяющие, доступны. Налогоплательщик вправе знакомиться с материалами проверки в предусмотренном НК РФ порядке. Если документа не хватает, письменно попросите обеспечить ознакомление или сообщить, как получить копию, и сохраните подтверждение обращения. Без первоисточника трудно понять, идет ли речь об ошибке учета, споре о фактах или о различии в толковании нормы.
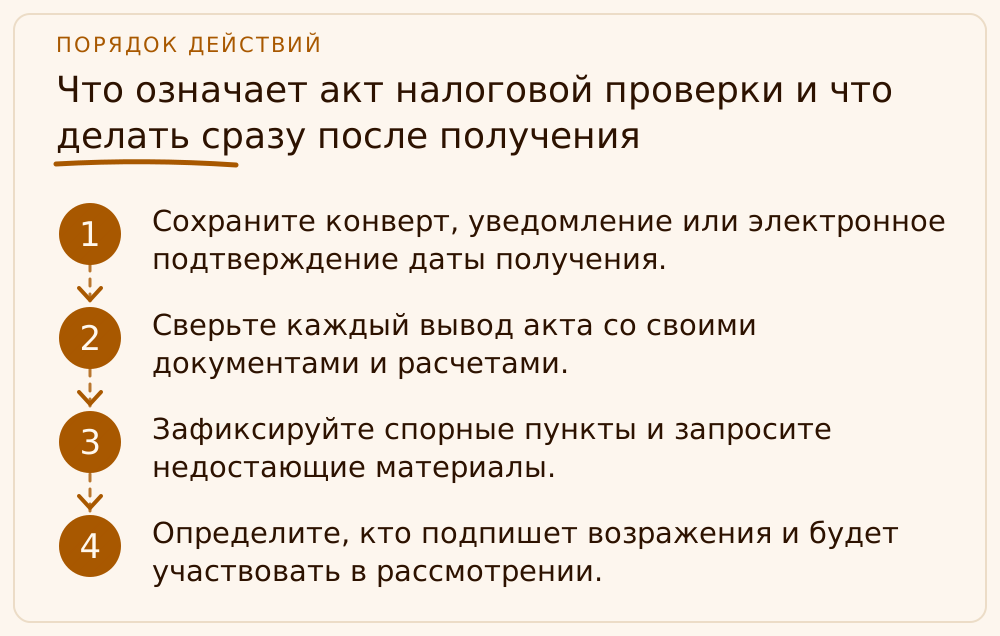
- Сохраните конверт, уведомление или электронное подтверждение даты получения.
- Сверьте каждый вывод акта со своими документами и расчетами.
- Зафиксируйте спорные пункты и запросите недостающие материалы.
- Определите, кто подпишет возражения и будет участвовать в рассмотрении.
В какой срок подать возражения и что будет, если их не подать
Письменные возражения на акт налоговой проверки можно представить в течение одного месяца со дня его получения. Это срок именно для возражений на акт, а не универсальный срок для любых документов в налоговой процедуре. Проверьте дату получения по подтверждению вручения и не откладывайте отправку на последний день: оставьте время на подпись, приложения и сохранение доказательств подачи. Для отдельных видов актов и специальных случаев могут действовать особенности, поэтому сверяйте применимую редакцию НК РФ и содержание самого документа.
Неподача возражений не означает, что налогоплательщик признал нарушение, согласился с суммой или потерял право объясниться при рассмотрении материалов. Налоговый кодекс прямо предусматривает возможность дать объяснения на этой стадии и без ранее поданных письменных возражений. Но молчание лишает вас удобного способа заранее изложить свою позицию и приложить подтверждения, поэтому полагаться на устные пояснения вместо подготовленного документа неразумно.
Представить возражения можно в соответствующий налоговый орган способом, который допускает действующая редакция закона: лично, почтовым отправлением или в электронной форме через предусмотренные каналы. Сохраните копию документа и подтверждение отправки или приема. Если передаете документы лично, попросите поставить отметку на вашем экземпляре. Если направляете электронно, сохраните квитанции и статус отправки. Прикладывайте копии, а оригиналы храните у себя, если инспекция отдельно не запросила их в установленном порядке.
Если собрать весь пакет к сроку не получается, не заменяйте конкретные доводы общими обещаниями «донести позже». Подайте содержательную позицию по тем пунктам, которые уже проверены, и укажите, какие документы дополнительно представите и когда, если это допустимо и согласуется с налоговым органом. Одновременно запросите ознакомление с материалами. Сроки и порядок представления дополнительных документов зависят от этапа процедуры, поэтому решение лучше принимать после проверки уведомления о рассмотрении и норм НК РФ.
Как построить возражения: разбор по пунктам акта
У возражений нет универсальной формы, которая сама по себе уменьшает начисления. Сделайте документ читаемым: укажите налоговый орган, налогоплательщика, реквизиты акта и контактные данные; затем кратко сформулируйте позицию и разберите выводы проверки по пунктам. Удобно повторять структуру акта, чтобы инспектор мог сопоставить замечание, ваш ответ и приложение. В конце перечислите приложения и сформулируйте просьбу учесть доводы при рассмотрении материалов.
Для каждого спорного эпизода используйте связку «вывод акта — наша позиция — подтверждение». Например, если спор касается периода, укажите, какую дату использовала инспекция, какой период следует из документов и на каком документе основан ваш расчет. Если не совпадает сумма, покажите собственный расчет по строкам и объясните источник каждой величины. Не пишите только «расчет неверный»: назовите конкретное расхождение и приложите таблицу или выписку, позволяющую его проверить.
Если вы признаете событие нарушения, так и обозначьте это, но уточните границы признания: например, согласны с фактом просрочки, однако проверяете период, базу или расчет санкции. Не соглашайтесь заранее с формулировками о вине, умысле и составе правонарушения, если они требуют отдельной правовой оценки. Вместе с тем не называйте нарушение «неумышленным» лишь потому, что вы не планировали его совершать: юридическая квалификация зависит от установленных обстоятельств, а не от одной фразы в возражениях.
Приложения должны подтверждать именно те обстоятельства, на которые вы ссылаетесь: первичные документы, платежные документы, корректирующие декларации, регистры, договоры, переписку, внутренние документы или подробный контррасчет. Составьте опись, укажите количество листов и подпишите приложения так, чтобы их можно было найти по ссылкам в тексте. Если часть подтверждений уже есть у налогового органа, все равно обозначьте документ и место, где он отражен в материалах проверки.
В разделе с просьбами можно попросить учесть возражения, исключить неподтвержденные выводы, проверить расчет и принять во внимание документально подтвержденные обстоятельства, смягчающие ответственность. Не требуйте «переквалифицировать нарушение» без анализа состава и не утверждайте, что одно ходатайство автоматически отменяет штраф. Если законный спор касается самого факта или состава нарушения, отделите его от просьбы о смягчении: это разные основания и для них нужны разные доводы.
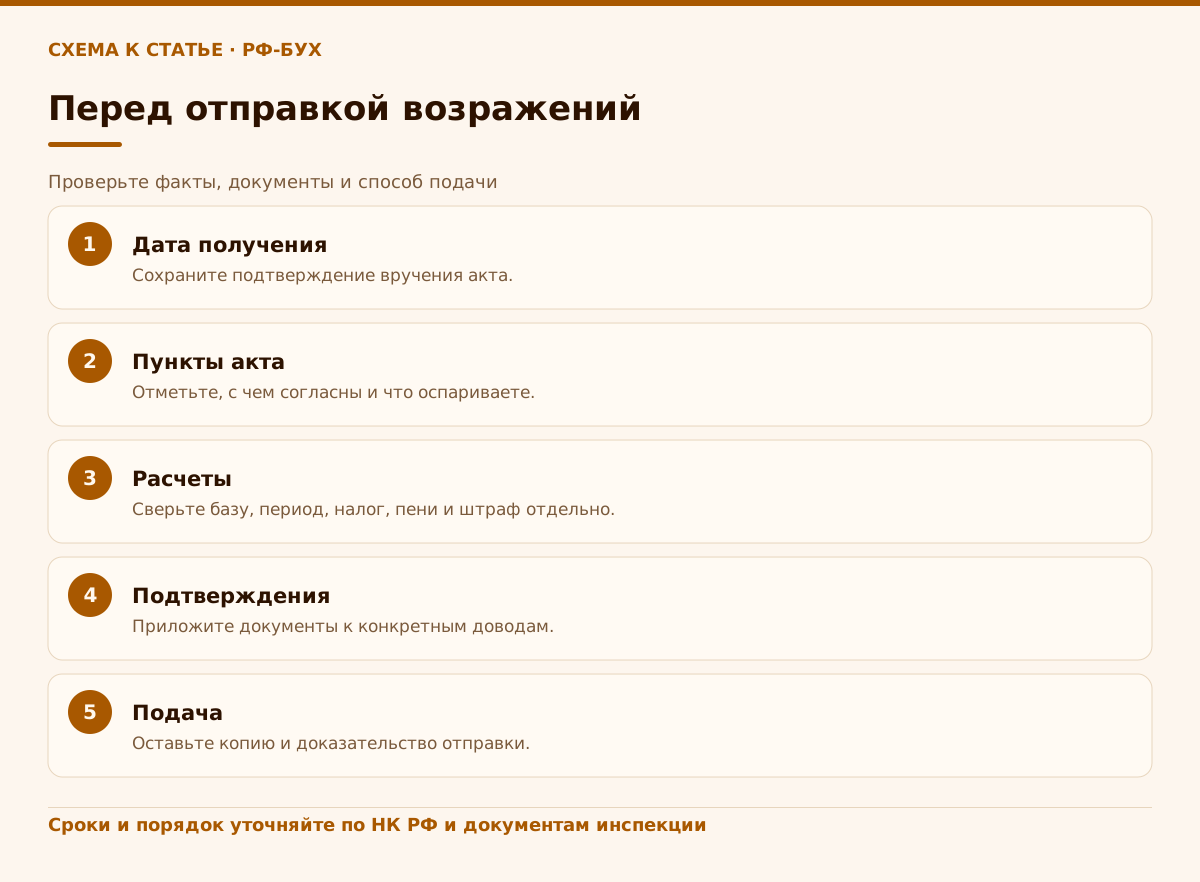
- Реквизиты акта и дата его получения.
- Позиция отдельно по каждому эпизоду и сумме.
- Ссылка на документ или норму для каждого довода.
- Проверяемый контррасчет, если оспаривается арифметика.
- Перечень приложений и подтверждение подачи.
Когда можно просить учесть смягчающие обстоятельства
Перечень обстоятельств, смягчающих налоговую ответственность, включает названные в НК РФ случаи и другие обстоятельства, которые налоговый орган или суд сочтет смягчающими. В качестве довода можно представить, например, обстоятельства исправления ошибки, ее последствия, характер нарушения, действия налогоплательщика после обнаружения проблемы и иные относящиеся к делу факты. Но закон не устанавливает, что первое нарушение, отсутствие умысла, быстрое погашение недоимки или тяжелое положение организации всегда автоматически уменьшают налоговый штраф. Эти обстоятельства нужно описать и подтвердить, а их оценка производится по конкретному делу.
Если налоговый орган признает хотя бы одно смягчающее обстоятельство, НК РФ предусматривает уменьшение размера штрафа как минимум вдвое относительно санкции по соответствующей статье. Точный размер снижения оценивается с учетом закона и обстоятельств дела; после изменений законодательства также учитываются действующие особенности определения размера. Поэтому нельзя обещать определенный процент снижения или писать, что штраф непременно уменьшат в два, пять либо десять раз. В тексте просьбы обозначьте, какое обстоятельство вы заявляете и чем подтверждаете, не выдавая желаемый результат за гарантированный.
Документы полезны, когда устанавливают факт, дату и связь с нарушением. В зависимости от ситуации это могут быть платежные документы, уточненная отчетность, служебные записки о причинах сбоя, документы о чрезвычайных обстоятельствах, переписка, сведения о предпринятых мерах и расчет последствий. Само заявление «ошибка техническая» или «бизнесу тяжело» доказательством не становится. Не создавайте документы задним числом и не прикладывайте сведения, которые не относятся к обстоятельствам рассматриваемого нарушения.
Смягчающие обстоятельства относятся к налоговой ответственности и не означают автоматического уменьшения налога или пеней. Если вы спорите с доначисленной налоговой базой, периодом или пенями, обосновывайте эту часть отдельно. Я проверяю санкцию отдельной строкой: какая норма предусматривает ответственность, какие факты подтверждают ее состав и как инспекция получила итоговую сумму. Такой разбор может выявить самостоятельную ошибку расчета даже там, где факт нарушения не оспаривается.
Как проходит рассмотрение и как обжаловать итоговое решение
Материалы проверки и ваши доводы рассматривает руководитель или заместитель руководителя налогового органа. Налогоплательщика должны известить о времени и месте рассмотрения; можно участвовать лично или через представителя, давать объяснения и заявлять ходатайства. До рассмотрения можно ознакомиться с материалами в порядке и сроки, установленные НК РФ. Если в акте есть ссылки на документы, которых вы не видели, обозначьте это и попросите предоставить возможность ознакомиться с ними.
На рассмотрении кратко изложите позицию и придерживайтесь структуры возражений: пункт акта, спорный вывод, подтверждение, просьба. Передайте дополнительные документы с описью и сохраните отметку о приеме. Если выясняются новые обстоятельства или нужны дополнительные мероприятия налогового контроля, следите за тем, какие документы составлены и какие сроки указаны в уведомлениях. Нельзя сводить процедуру к «обычно месяц»: законодательная последовательность и сроки зависят от конкретного действия налогового органа и редакции НК РФ.
По итогам инспекция принимает решение о привлечении к ответственности либо об отказе в привлечении. Получив решение, проверьте не только итоговую сумму, но и мотивировку: рассмотрены ли ваши возражения, отражены ли доказательства, объяснены ли расчет и оценка смягчающих обстоятельств. Сверьте дату вручения и порядок вступления решения в силу. Акт и решение — разные документы; дальнейшее обжалование связано с решением, а не с тем, что вы просто не согласились с актом.
Решение по проверке можно обжаловать в установленном НК РФ досудебном порядке; для обращения в суд по таким спорам обычно требуется предварительно обратиться в вышестоящий налоговый орган. Апелляционная жалоба и жалоба на вступившее в силу решение различаются по моменту подачи и последствиям. Не применяйте срок «один год» ко всем случаям: срок и порядок зависят от вида жалобы и статуса решения. Внимательно прочитайте разъяснение о порядке обжалования в самом решении и сверьте его с действующими статьями Кодекса. О том, как проходит досудебное обжалование налогового спора, читайте в отдельном материале.
Если спорная сумма существенна или в акте несколько эпизодов, попросите специалиста проверить документы до окончания процессуального срока. Мы в «РФ-БУХ» разбираем акт по пунктам, сверяем расчеты и помогаем подготовить позицию с подтверждающими документами. Я не обещаю отмену начислений: мы показываем, какие выводы можно оспорить и на каких фактах строить защиту.
Что проверить перед отправкой документов в инспекцию
Перед подачей прочитайте документ как проверяющий: понятно ли, с каким пунктом акта вы спорите, чего именно просите и где подтверждение каждого утверждения. Уберите эмоциональные оценки сотрудников инспекции, предположения о мотивах проверки и общие фразы о несправедливости. Они не помогают проверить расчет и отвлекают от документов. Не ссылайтесь на судебные дела, письма ведомств и нормы, которые вы не открывали и не сверяли в официальном источнике.
Проверьте арифметику вручную и сопоставьте периоды, базы и суммы с актом. Округление, задвоенный платеж или неверная дата иногда меняют результат, но указывайте ошибку только после повторной проверки исходных документов. Если спор касается налога, штрафа и пеней одновременно, сделайте отдельный расчет для каждой составляющей. Не называйте любую пеню «штрафом»: это разные начисления с разными основаниями.
Сверьте полномочия подписанта и приложите доверенность представителя, если она требуется. Убедитесь, что файлы читаются, страницы пронумерованы, а копии относятся к названному эпизоду. Оставьте у себя полный комплект отправленного пакета и сведения о доставке. Если направляете исправленную версию, четко отметьте, какой документ заменяется и что именно уточнено.
После подачи отслеживайте уведомления инспекции, дату рассмотрения и запросы документов. Запишите, кто будет участвовать, подготовьте короткое устное выступление и список уточняющих вопросов. Если в ходе рассмотрения вы обнаружили новую фактическую ошибку в собственной отчетности, отдельно оцените порядок исправления и последствия для ответственности; уточненная декларация не является универсальным способом «обнулить» штраф. Решение о корректировке нужно принимать после проверки конкретной ситуации и применимых норм.
Учебный пример: как отделить спор о сумме от признанного факта
Это учебный пример: условный ИП Пальмира получил акт, в котором описана просрочка уплаты налога. Предприниматель не оспаривает подтвержденную дату платежа, но не согласен с отдельными элементами расчета и хочет, чтобы инспекция оценила обстоятельства, связанные с исправлением ошибки. Здесь нет реального клиента или фактического решения налогового органа.
Бухгалтер сначала сопоставляет акт с платежными документами и налоговым учетом, затем составляет таблицу: вывод инспекции, данные документов, выявленное расхождение и пояснение. Если после сверки окажется, что расчет инспекции верен, в возражениях нельзя заявлять обратное. Отдельно описываются обстоятельства, которые предприниматель просит признать смягчающими, и прикладываются относящиеся к ним подтверждения.
В документе ИП Пальмира просит рассмотреть доводы и приложения, проверить спорный расчет и дать оценку заявленным обстоятельствам. Этот пример показывает порядок подготовки позиции, но не предсказывает снижение штрафа или исход проверки: решение принимает налоговый орган по фактам конкретного дела.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Сколько времени есть на возражения на акт проверки?
Для письменных возражений на акт налоговой проверки НК РФ устанавливает один месяц со дня получения акта. Сохраните подтверждение даты вручения и проверьте, нет ли в вашей ситуации специального порядка.
Если я не подал возражения, значит ли это, что я согласился с актом?
Нет. Отсутствие письменных возражений само по себе не означает согласия и не лишает права давать объяснения при рассмотрении материалов. Но подготовить позицию и доказательства заранее обычно полезно.
Можно ли спорить только с суммой штрафа, признав нарушение?
Можно изложить согласие с отдельными фактами и оспорить другие выводы, расчет или правовую квалификацию. Разделите эти доводы и подтвердите каждый документами.
Обязательно ли снизят штраф, если нарушение совершено впервые?
Нет автоматического снижения только по этому основанию. Заявите конкретные обстоятельства и приложите подтверждения; вопрос об их признании решает налоговый орган или суд.
Уменьшатся ли вместе со штрафом налог и пени?
Не автоматически. Налоговую базу, сумму налога, пени и штраф проверяйте отдельно по основаниям и расчетам.
Можно ли после решения сразу идти в суд?
Для налогового спора обычно требуется соблюсти досудебный порядок обжалования. Вид жалобы и сроки зависят от решения и стадии; сверьте порядок в НК РФ и в полученном решении.
На что опираемся
- Налоговый кодекс РФ, статья 100 — Оформление результатов проверки и срок представления возражений по акту. https://www.consultant.ru/document/cons_doc_LAW_19671/27bc3d70f48f9fc1942ef1a177538d50aee316b7/
- Налоговый кодекс РФ, статья 101 — Рассмотрение материалов налоговой проверки, участие налогоплательщика и объяснения. https://www.consultant.ru/document/cons_doc_LAW_19671/57a56875a8d21ff9e1f5af7ca590433c573150f4/
- Налоговый кодекс РФ, статья 112 — Обстоятельства, смягчающие и отягчающие ответственность. https://www.consultant.ru/document/cons_doc_LAW_19671/a5ab4b8135eaab35f4d4ca245f55657907bc620b/
- Налоговый кодекс РФ, статья 114 — Правила определения размера налоговой санкции при наличии смягчающих обстоятельств. https://www.consultant.ru/document/cons_doc_LAW_19671/772eae198f238e7c0b9d7a4dd67b0962eb3bf32f/
- Налоговый кодекс РФ, статьи 138–139 — Порядок обжалования актов налоговых органов и сроки подачи жалобы. https://www.consultant.ru/document/cons_doc_LAW_19671/ada4cf920c053f3ddcbd19a0fa8770b5bdf73b02/