
Пришло требование из налоговой — как ответить и не получить штраф
Требование из налоговой почти всегда приходит не вовремя и выглядит пугающе: ссылки на статьи, короткие сроки, угроза штрафа и блокировки счёта. На практике я вижу одно и то же — человек либо в панике отправляет инспекции всё подряд, либо, наоборот, откладывает письмо «на потом» и пропускает срок. И то и другое стоит денег. Давайте спокойно разберёмся, что это за документ, сколько у вас реально времени, что вы обязаны дать, а что нет, и как ответить так, чтобы закрыть вопрос без потерь.
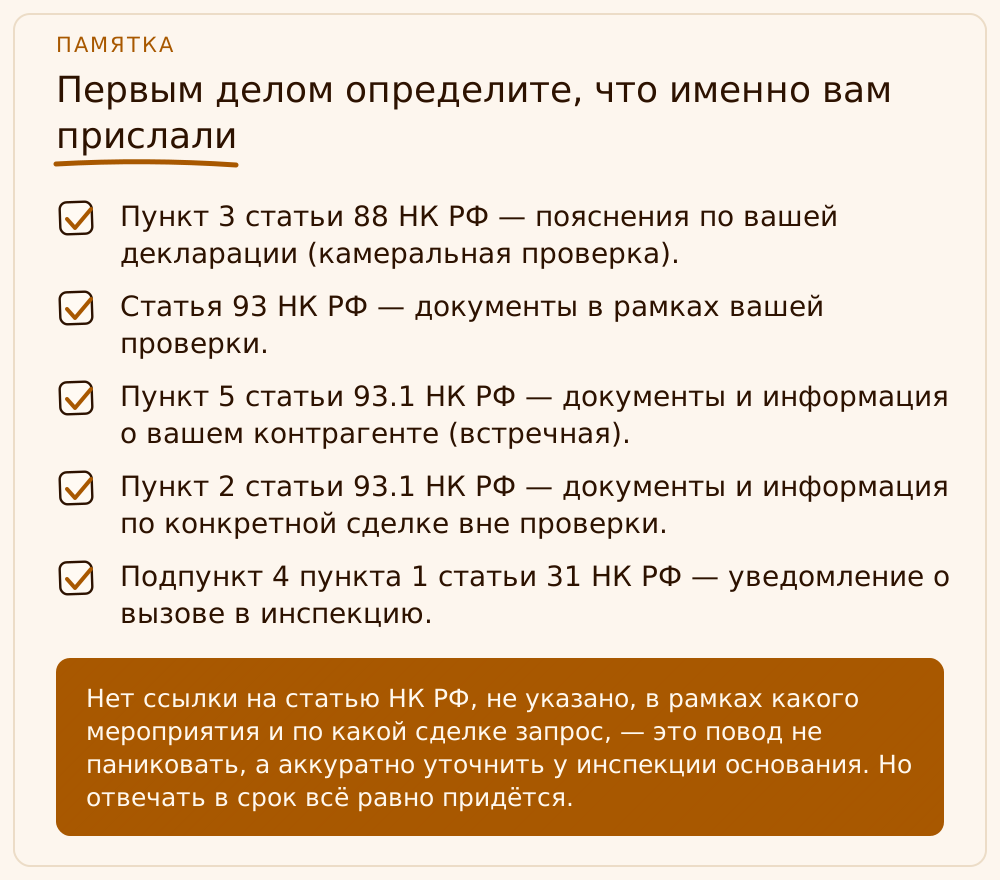
Первым делом определите, что именно вам прислали
Самая частая и самая дорогая ошибка — реагировать на все требования одинаково. А они разные, и от типа требования зависит буквально всё: и срок, и объём того, что вы обязаны дать, и ответственность за молчание. Поэтому, прежде чем что-то делать, я всегда открываю письмо и ищу в нём ссылку на конкретную статью Налогового кодекса. Инспекция обязана её указать — это ваш главный ориентир.
Если в требовании стоит пункт 3 статьи 88 НК РФ — это не запрос документов, а требование дать пояснения в рамках камеральной проверки вашей же декларации. Инспектор увидел расхождение, разрыв по НДС, убыток или заявленную льготу и хочет, чтобы вы объяснили цифры. Если указана статья 93 — у вас идёт проверка (камеральная или выездная), и инспекция истребует документы по ней. Если фигурирует статья 93.1 — это требование вне рамок вашей проверки: либо по вашему контрагенту (так называемая встречная), либо по конкретной сделке, которая заинтересовала налоговиков.
Отдельно стоит уведомление о вызове в инспекцию (подпункт 4 пункта 1 статьи 31 НК РФ) — это не требование представить документы, а приглашение на разговор, и штраф за неявку совсем небольшой. А вот игнорировать его всё равно не стоит: обычно за вызовом стоит что-то, что инспекция уже заметила. Разложите письмо по этим полочкам — и половина тревоги уйдёт, потому что станет понятно, по каким правилам играть.
- Пункт 3 статьи 88 НК РФ — пояснения по вашей декларации (камеральная проверка).
- Статья 93 НК РФ — документы в рамках вашей проверки.
- Пункт 5 статьи 93.1 НК РФ — документы и информация о вашем контрагенте (встречная).
- Пункт 2 статьи 93.1 НК РФ — документы и информация по конкретной сделке вне проверки.
- Подпункт 4 пункта 1 статьи 31 НК РФ — уведомление о вызове в инспекцию.
Сроки: сколько у вас есть на самом деле
Сроки — это то, на чём чаще всего горят. Запомните цифры по каждому типу требования. На пояснения по камеральной проверке (пункт 3 статьи 88 НК РФ) закон даёт 5 рабочих дней со дня получения требования. На документы в рамках проверки (статья 93 НК РФ) — 10 рабочих дней (для консолидированной группы налогоплательщиков — 20 дней, для иностранной организации — 30). По встречному запросу о контрагенте (пункт 5 статьи 93.1 НК РФ) — 5 рабочих дней, а если у вас истребуют документы по конкретной сделке вне проверки (пункт 2 статьи 93.1) — 10 рабочих дней. Все эти сроки считаются в рабочих днях (статья 6.1 НК РФ), выходные и праздники не в счёт.
Отдельно про то, с какого момента пошёл отсчёт, — здесь в 2026 году есть важная перемена, о которой многие ещё не знают. Раньше, получив требование по телекоммуникационным каналам связи (ТКС), нужно было в течение 6 рабочих дней отправить в инспекцию квитанцию о приёме, иначе грозила блокировка счёта. С 5 февраля 2025 года этот порядок изменён (Федеральный закон от 08.08.2024 № 259-ФЗ): отдельную квитанцию о приёме электронного требования слать больше не нужно. Теперь требование, направленное по ТКС, считается полученным автоматически на 6-й рабочий день со дня его отправки — эта дата видна в подтверждении оператора электронного документооборота. От неё и отсчитывается ваш срок на ответ.
Что это значит на практике? Нельзя тянуть с открытием писем в системе сдачи отчётности в надежде, что «я ещё не получил, значит срок не идёт». Срок пойдёт сам, хотите вы того или нет. Я советую клиентам завести железное правило: проверять входящие от ФНС в своём операторе ЭДО хотя бы раз в два-три дня, а лучше настроить уведомления. Если требование пришло по почте заказным письмом, оно считается полученным на 6-й рабочий день со дня отправки — но здесь хотя бы есть трек-номер и штемпель, по которым можно спорить.
- Пояснения (п. 3 ст. 88) — 5 рабочих дней.
- Документы в рамках проверки (ст. 93) — 10 рабочих дней.
- Встречная о контрагенте (п. 5 ст. 93.1) — 5 рабочих дней.
- По конкретной сделке вне проверки (п. 2 ст. 93.1) — 10 рабочих дней.
- Электронное требование по ТКС считается полученным на 6-й рабочий день со дня отправки.
Что вы обязаны дать, а что — нет
Второй капкан после сроков — объём. Я постоянно вижу, как предприниматель в испуге выгружает инспекции всю базу «на всякий случай»: все договоры, всю оборотку, переписку, карточки счетов. Делать так не нужно и даже вредно. Чем больше вы отправили, тем больше поводов задать новые вопросы и найти к чему придраться. Давать нужно ровно то, что запрошено, и ровно в тех рамках, которые у инспекции есть по закону.
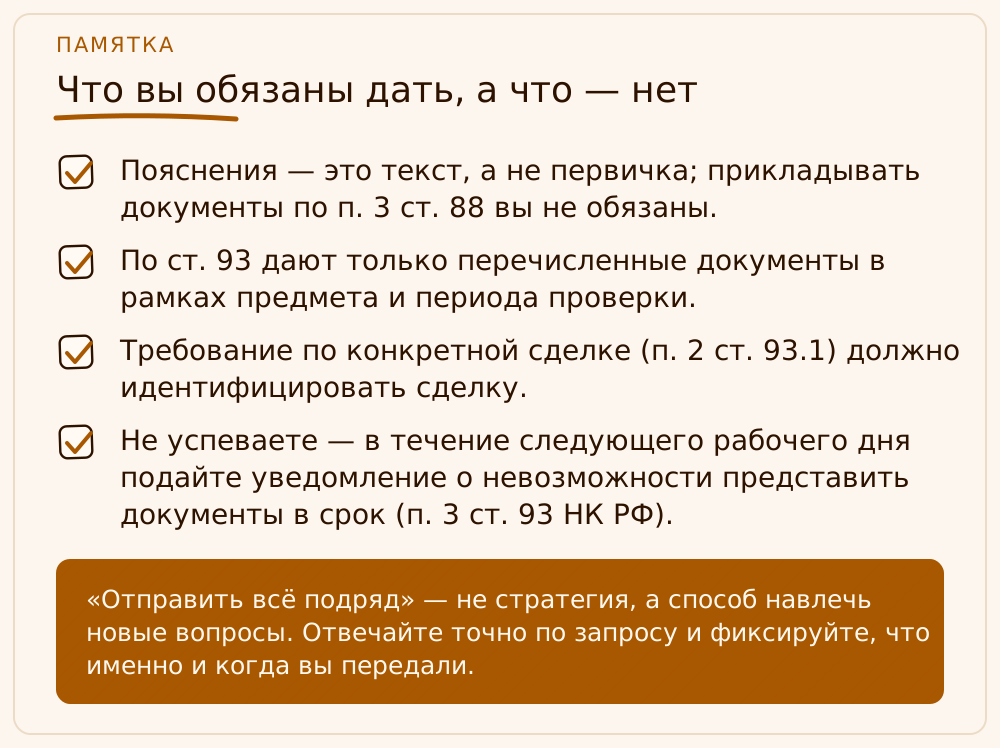
Чётко разделяйте документы и пояснения. Если по камеральной проверке у вас просят именно пояснения (пункт 3 статьи 88 НК РФ), вы не обязаны прикладывать первичку — достаточно письменно объяснить расхождение. Приложить документы вы вправе по желанию, если они подкрепляют вашу позицию, но требовать их в рамках «пояснений» инспекция не может. А вот если выставлено требование о представлении документов по статье 93 в ходе проверки — тогда дают конкретные перечисленные документы, относящиеся к предмету и периоду этой проверки.
Особенно внимательно отнеситесь к требованиям вне проверки по статье 93.1. Когда у вас запрашивают информацию по конкретной сделке (пункт 2 статьи 93.1), требование обязано содержать идентифицирующие признаки этой сделки — иначе оно необоснованно. Если же сделку не указали, период не обозначили, а просят «все документы за три года», это выходит за рамки закона, и такой запрос можно и нужно корректно оспаривать. При этом полностью молчать нельзя: Высший Арбитражный Суд ещё в определении от 14.03.2011 № ВАС-2188/11 разрешил уточнять неясности в требовании, но запретил отказываться давать документы, которые у вас реально есть и которые относятся к запросу.
И ещё один рабочий инструмент, о котором забывают. Если вы физически не успеваете собрать документы в срок (их много, бухгалтер в отпуске, нужен архив), не молчите — не позднее дня, следующего за днём получения требования, направьте в инспекцию уведомление о невозможности представить документы в срок с указанием причин и реальной даты, к которой вы всё подготовите (пункт 3 статьи 93 НК РФ, форма утверждена приказом ФНС). Инспекция вправе продлить срок, и это абсолютно нормальная, законная практика, а не признание вины.
- Пояснения — это текст, а не первичка; прикладывать документы по п. 3 ст. 88 вы не обязаны.
- По ст. 93 дают только перечисленные документы в рамках предмета и периода проверки.
- Требование по конкретной сделке (п. 2 ст. 93.1) должно идентифицировать сделку.
- Не успеваете — в течение следующего рабочего дня подайте уведомление о невозможности представить документы в срок (п. 3 ст. 93 НК РФ).
Чем грозит молчание: штрафы и блокировка счёта
Теперь про деньги — чтобы вы понимали цену бездействия и не путали штраф с блокировкой, это разные вещи. За непредставление в срок истребованных документов по статье 126 (пункт 1) НК РФ штраф составляет 200 рублей за каждый непредставленный документ. Звучит скромно, но когда речь о сотнях накладных, счетов-фактур и актов, сумма быстро вырастает до серьёзной. За непредставление по встречной проверке сведений о вашем контрагенте штраф больше — по пункту 2 статьи 126 НК РФ это 10 000 рублей с организации или ИП.
Если вы не представили пояснения по камеральной проверке (и при этом не сдали уточнённую декларацию), это квалифицируется по статье 129.1 НК РФ: штраф 5 000 рублей, а при повторном нарушении в течение календарного года — 20 000 рублей. Разница между статьями 126 и 129.1 тонкая и зависит от того, что именно не дали — документы или сведения, — но для вас вывод простой: любое молчание в ответ на требование стоит денег.
А вот блокировка счёта (приостановление операций, статья 76 НК РФ) — это отдельная и более тяжёлая мера, и запускается она не за просрочку ответа на требование о документах. Чаще всего счёт блокируют за непредставление налоговой декларации: инспекция вправе приостановить операции, если декларация не сдана в течение 20 рабочих дней по истечении установленного срока её сдачи (подпункт 1 пункта 3 статьи 76 НК РФ). Поэтому здесь важно не смешивать: опоздали с ответом на требование о документах — рискуете штрафом по статьям 126 или 129.1; не сдали декларацию или расчёт — вот тогда под угрозой сам счёт.
Отмечу ещё раз хорошую новость 2026 года: прежнее основание для блокировки — неотправка квитанции о приёме электронных документов — больше не действует, его убрали вместе с отменой самих квитанций с 5 февраля 2025 года. Но расслабляться рано: за непредставление декларации счёт по-прежнему блокируют быстро и больно, а разблокировка потом отнимает дни, в которые бизнес фактически стоит.
- 200 рублей за каждый непредставленный документ — п. 1 ст. 126 НК РФ.
- 10 000 рублей — непредставление сведений о контрагенте по встречной (п. 2 ст. 126 НК РФ).
- 5 000 рублей (повторно — 20 000) — несообщение сведений, в т. ч. непредставление пояснений (ст. 129.1 НК РФ).
- Блокировка счёта — прежде всего за несданную декларацию: 20 рабочих дней после срока сдачи (пп. 1 п. 3 ст. 76 НК РФ).
Первые действия: что сделать в ближайшие дни
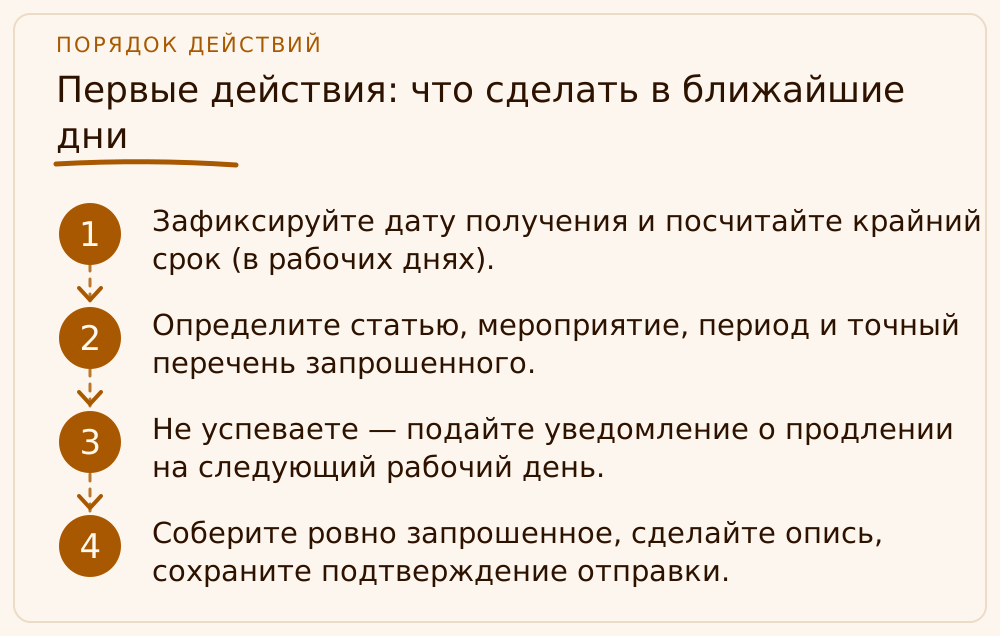
Когда требование пришло, у вас обычно нет времени на раскачку, поэтому я работаю по короткому и жёсткому алгоритму. Первое — сразу зафиксировать дату получения и рассчитать крайний срок ответа. Я беру дату, с которой требование считается полученным (для ТКС — 6-й рабочий день со дня отправки), прибавляю нужное число рабочих дней из вашего типа требования и ставлю дедлайн в календарь с запасом в пару дней. Без этой точки отсчёта всё остальное теряет смысл.
Второе — определить тип и основание: статья, мероприятие, период, перечень. Третье — честно оценить, успеваете ли вы собрать всё к сроку. Если нет — в тот же или на следующий рабочий день отправляю уведомление о невозможности представить документы в срок. Четвёртое — собрать ровно запрошенное, разложить документы в том же порядке и под теми же номерами, что в требовании, и подготовить сопроводительное письмо с описью. Пятое — отправить ответ по ТКС (или описью с отметкой инспекции, если лично) и обязательно сохранить подтверждение отправки: именно оно спасает в спорах о сроках.
Если требование вызывает вопросы — нет ссылки на статью, не указана сделка, запрашивают явно лишнее или не относящееся к делу — не надо молча игнорировать и не надо отправлять всё подряд. Правильно письменно ответить в срок, представив то, что вы обязаны дать, и одновременно корректно указав на то, что часть запроса выходит за рамки оснований. Такой ответ закрывает срок, снимает риск штрафа за молчание и сохраняет вашу позицию на случай спора.
- Зафиксируйте дату получения и посчитайте крайний срок (в рабочих днях).
- Определите статью, мероприятие, период и точный перечень запрошенного.
- Не успеваете — подайте уведомление о продлении на следующий рабочий день.
- Соберите ровно запрошенное, сделайте опись, сохраните подтверждение отправки.
Ошибки, на которых чаще всего горят
За годы практики у меня накопился список типовых провалов, и почти все они повторяются из раза в раз. Первая ошибка — путать пояснения и документы и в ответ на просьбу пояснить расхождение высылать инспекции коробку первички. Вторая — не следить за входящими в ЭДО и обнаруживать требование, когда срок уже истёк: напомню, с 2025 года оно считается полученным на 6-й рабочий день само, без вашей квитанции. Третья — считать, что требование вне проверки по статье 93.1 можно спокойно проигнорировать, «ведь меня не проверяют»: именно за это чаще всего и прилетают штрафы по статьям 126 и 129.1.
Четвёртая ошибка — пропускать возможность продлить срок. Люди почему-то стесняются подать уведомление о невозможности представить документы, воспринимая его как слабость, хотя это штатный законный инструмент, которым инспекции пользуются постоянно. Пятая — отправлять ответ без описи и без сохранённого подтверждения: потом невозможно доказать, что и когда вы передали. Шестая — путать штраф и блокировку и в панике из-за просрочки по документам бояться остановки счёта, забыв при этом вовремя сдать саму декларацию, за которую счёт как раз и блокируют.
И отдельно скажу про тон ответа. Требование — это рабочая процедура, а не обвинение. Отвечать нужно вежливо, по существу, со ссылками на нормы и с конкретикой. Эмоции, обтекаемые формулировки и попытки «отписаться» работают против вас: инспектор видит это ежедневно и легко отличает реальный ответ от отписки. Спокойный, точный, уложенный в срок ответ закрывает большинство требований без каких-либо последствий — и именно к этому стоит стремиться.
Разберём на примере
Возьмём учебный пример — ООО «Стеклодар» на общей системе. Инспекция проводит камеральную проверку декларации по НДС за квартал и присылает требование со ссылкой на пункт 3 статьи 88 НК РФ: программа нашла расхождение по вычетам с одним из поставщиков. Требование ушло по ТКС 6 октября. Считаем: оно считается полученным на 6-й рабочий день со дня отправки, а дальше у «Стеклодар» 5 рабочих дней на пояснения. Бухгалтер не высылает всю первичку — она готовит письменные пояснения: сверяет счёт-фактуру, видит, что поставщик отразил реализацию в следующем квартале, и пишет об этом, приложив по своему желанию копию спорного счёта-фактуры и акт сверки. Ответ уходит в срок, подтверждение отправки сохранено — вопрос закрыт без доначислений и штрафов.
Второй пример — ИП Дробышев. Его самого никто не проверяет, но приходит требование по пункту 2 статьи 93.1 НК РФ: инспекцию интересует конкретная сделка с его покупателем, в требовании указаны договор и период. Срок здесь — 10 рабочих дней. Дробышев понимает, что часть документов в архиве и к сроку он не успевает, поэтому на следующий рабочий день после получения отправляет уведомление о невозможности представить документы в срок с реальной датой готовности (пункт 3 статьи 93 НК РФ). Инспекция срок продлевает. В итоге он подаёт ровно запрошенное по этой сделке — договор, накладные, счёт-фактуру, платёжки — с описью, не приложив ничего лишнего. Если бы Дробышев решил, что «меня не проверяют, можно не отвечать», он получил бы штраф 5 000 рублей по статье 129.1 (или 200 рублей за документ по статье 126), а при повторе в течение года — уже 20 000 рублей. Имена и цифры здесь условные, для наглядности, но логика действий ровно такая, как я применяю на реальных требованиях.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Сколько дней на ответ, если требование пришло по ТКС?
Сначала определите дату получения: с 5 февраля 2025 года электронное требование считается полученным на 6-й рабочий день со дня отправки (отдельную квитанцию о приёме слать больше не нужно). От этой даты отсчитывается ваш срок: 5 рабочих дней на пояснения по пункту 3 статьи 88, 10 рабочих дней на документы по статье 93, 5 рабочих дней по встречной (пункт 5 статьи 93.1) и 10 рабочих дней по требованию о конкретной сделке (пункт 2 статьи 93.1).
Нужно ли отправлять в инспекцию квитанцию о приёме требования?
Нет. С 05.02.2025 обязанность направлять квитанцию о приёме электронных документов из налоговой отменена (Федеральный закон от 08.08.2024 № 259-ФЗ). Требование и без квитанции считается полученным на 6-й рабочий день со дня отправки. Прежнее основание для блокировки счёта за неотправку квитанции тоже больше не действует, но следить за входящими в системе ЭДО по-прежнему необходимо, потому что срок на ответ идёт сам.
Могут ли заблокировать счёт, если я опоздал с ответом на требование о документах?
Нет, за просрочку ответа на требование о представлении документов счёт не блокируют — это влечёт штраф по статье 126 (200 рублей за документ) или по статье 129.1 (5 000 рублей, повторно 20 000). Блокировка операций по счёту (статья 76 НК РФ) применяется прежде всего за несданную декларацию — если её не представить в течение 20 рабочих дней по истечении срока сдачи. Это разные меры, не путайте их.
Обязан ли я прикладывать документы, если инспекция просит пояснения?
Если требование выставлено по пункту 3 статьи 88 НК РФ и у вас просят именно пояснения, то вы обязаны дать письменные пояснения, но прикладывать первичные документы не обязаны — это ваше право, а не обязанность. Документы стоит приложить только тогда, когда они подтверждают вашу позицию и снимают вопросы инспекции. А вот если выставлено требование о представлении документов по статье 93, тогда дают именно документы из перечня.
Что делать, если не успеваю собрать документы в срок?
Не молчите и не ждите крайнего дня. Не позднее дня, следующего за днём получения требования, направьте в инспекцию уведомление о невозможности представить документы в срок с указанием причин и реальной даты готовности (пункт 3 статьи 93 НК РФ, по утверждённой ФНС форме). Инспекция вправе продлить срок — это законная и обычная практика, а не признание нарушения.
Можно ли вообще не отвечать на требование вне проверки по статье 93.1?
Нельзя. Даже если вас самого не проверяют, требование по статье 93.1 (о контрагенте или по конкретной сделке) обязательно к исполнению, и за молчание грозит штраф по статьям 126 или 129.1. Если требование оформлено с нарушениями — нет ссылки на статью, не идентифицирована сделка, запрашивают явно лишнее, — правильно ответить в срок, дать то, что вы обязаны дать, и письменно указать на недостатки требования, а не игнорировать его.
На что опираемся
- НК РФ — ст. 88 п. 3 — пояснения при камеральной проверке в течение 5 рабочих дней (ред. 2026)
- НК РФ — ст. 93 — представление документов при проверке в течение 10 рабочих дней (ред. 2026)
- НК РФ — ст. 93.1 п. 5 — срок 5 дней (о контрагенте) и 10 дней (по конкретной сделке) со дня получения (ред. 2026)
- Федеральный закон от 08.08.2024 № 259-ФЗ — отмена квитанции о приёме и правило «6-го рабочего дня» (абз. 8 п. 4 ст. 31, п. 5.1 ст. 23 НК РФ) с 05.02.2025
- НК РФ — ст. 126 п. 1 (200 ₽/документ), п. 2 (10 000 ₽) и ст. 129.1 (5 000 ₽, повторно 20 000 ₽) — штрафы (ред. 2026)
- НК РФ — ст. 76 пп. 1 п. 3 — приостановление операций за несданную декларацию по истечении 20 рабочих дней (ред. 2026)