
Нужно ли сдавать ЕФС-1 на самозанятого: проверяем чек и статус
Если у заказчика есть чек НПД, сформированный самозанятым по расчету, подраздел 1.1 ЕФС-1 по договору ГПХ подавать не нужно — это разъясняет СФР. Но отсутствие чека, утрата статуса НПД и признаки трудовых отношений меняют оценку. Покажу, что проверить в документах и как не перепутать конкретную обязанность с мифом о «нулевой» отчетности.
Суть отчета ЕФС-1 и кто обязан его подавать
Единая форма сведений по обязательному социальному страхованию, известная как ЕФС-1, пришла на смену целому ряду старых форм отчетности, включая СЗВ-ТД, СЗВ-СТАЖ, ДСВ-3 и 4-ФСС. Страхователи представляют в Социальный фонд России соответствующие сведения в составе этой формы. В ЕФС-1 объединены разные виды сведений, в том числе о трудовой деятельности, страховом стаже и начисленных взносах на травматизм. Конкретный состав зависит от события и подраздела, поэтому наличие у компании контрагента само по себе еще не дает ответа. Форма не означает, что каждый ее подраздел подается на каждого контрагента. Основания зависят от того, какие сведения возникли у страхователя.
Обязанность по отдельным сведениям возникает у страхователя в предусмотренных законом случаях. Например, кадровое событие работника или договор ГПХ, по которому подлежат начислению взносы, требуют анализа соответствующего подраздела ЕФС-1. Для договора с самозанятым отдельно учитывают чек и налоговый статус. Если у вас есть сотрудники, порядок кадровой отчетности по договору ГПХ с физлицом разбираем в отдельной статье. Состав ЕФС-1 определяется не одним общим правилом, а видом сведений и обстоятельствами. Сам по себе договор с плательщиком НПД не означает, что заказчик обязан включить исполнителя в подраздел 1.1. СФР прямо разъясняет: при наличии чека НПД подраздел 1.1 по договору с самозанятым не подают. Если чека нет и вознаграждение облагается взносами, правила меняются. Поэтому вопрос «сдавать ли ЕФС-1» всегда начинайте с проверки статуса исполнителя, чека и характера выплаты.
Почему на самозанятых ЕФС-1 не сдается: юридическая логика
Логика законодательства здесь проста и прозрачна: ЕФС-1 сдается по лицам, в отношении которых работодатель уплачивает страховые взносы. НПД — специальный налоговый режим, а не страховой взнос: заказчик при соблюдении условий не начисляет взносы на выплату, подтвержденную чеком. Самозанятость сама по себе не означает, что человек застрахован у заказчика как работник, и не заменяет трудовой договор там, где отношения по существу трудовые. Следовательно, заказчик услуг, работающий с самозанятым, не является страхователем в отношении этого лица. Между вами и самозанятым заключается договор, часто гражданско-правового характера, но специфического типа, где отсутствует обязанность заказчика по начислению и перечислению страховых взносов. Ориентир по подразделу 1.1 — официальное разъяснение СФР о чеке НПД и выплатах, облагаемых взносами. Не следует делать из этого вывод, будто вся форма ЕФС-1 подается только при уплате взносов: в ней есть разные разделы и подразделы со своими основаниями.
Многие компании ошибочно полагают, что раз они работают с физлицом, то должны отчитаться во все инстанции. Однако, если заказчик получил чек НПД, подраздел 1.1 по такому договору не требуется; это не означает автоматического освобождения от иных обязанностей по отчетности, если для них есть самостоятельное основание. Подтверждением этому служат разъяснения профильных служб и практика применения новых форм. Сам факт подачи сведений сам по себе не доказывает подмену трудовых отношений. Но ошибочная запись потребует проверки и, если она действительно неверна, исправления по правилам СФР. Риск переквалификации оценивают по фактической организации работы, а не по одному отчету или формулировке в договоре. Наличие договора ГПХ само по себе не всегда означает необходимость ЕФС-1, если этот договор не предусматривает начисление взносов, как это бывает с плательщиками НПД. Не пытайтесь играть в игры с системой: она видит расхождения мгновенно. Если сведения уже поданы ошибочно, проверьте порядок их отмены или корректировки в действующем порядке СФР.
Что делать при ошибке в ЕФС-1 и где возникает реальный риск
Неправильная отчетность может привести к серьезным последствиям, включая штрафы и проверки. Если вы сдадите ЕФС-1 на самозанятого, вы фактически признаете в отчетах перед Социальным фондом, что это лицо является застрахованным в вашем отношении. Это может спровоцировать запросы о предоставлении документов, подтверждающих характер отношений. Если инспектор увидит, что вы не платили взносы, но указали человека в отчете о застрахованных лицах, возникнет вопрос о подмене трудовых отношений. Ответственность зависит от конкретной обязанности, вида нарушения и применимой нормы. Я не называю здесь размер штрафа: в проверенных материалах нет достаточного подтверждения одной универсальной санкции за «неправильную ЕФС-1». Ошибка сама по себе не означает блокировку счета или автоматическую проверку. Если же выплаты фактически являются оплатой труда или облагаемым вознаграждением, отдельно оценивают начисление налогов и взносов. Перестраховка здесь работает против вас: вы сами создаете почву для проверки.
Пренебрежение сроками подачи отчетов или уплаты налогов может повлечь штрафы и потери, а попытка сдать лишнюю отчетность лишь усложнит вашу ситуацию. Нельзя утверждать, что любое расхождение автоматически обнаруживается мгновенно или приводит к блокировке счета. Практический порядок спокойнее: установить, какое именно событие или выплата отражается, сверить документы и статус исполнителя, затем подать требуемые сведения либо исправить ошибочную запись. Если пришло требование СФР или ФНС, отвечайте в срок, указанный в самом документе, и прикладывайте относящиеся к вопросу документы. Универсальный размер штрафа без разбора состава нарушения здесь был бы плохим советом. Не превращайте свой бизнес в полигон для экспериментов с отчетностью. Ошибка в ЕФС-1 стоит дороже, чем консультация у профессионала.
Как проверить статус НПД и не подменить трудовые отношения
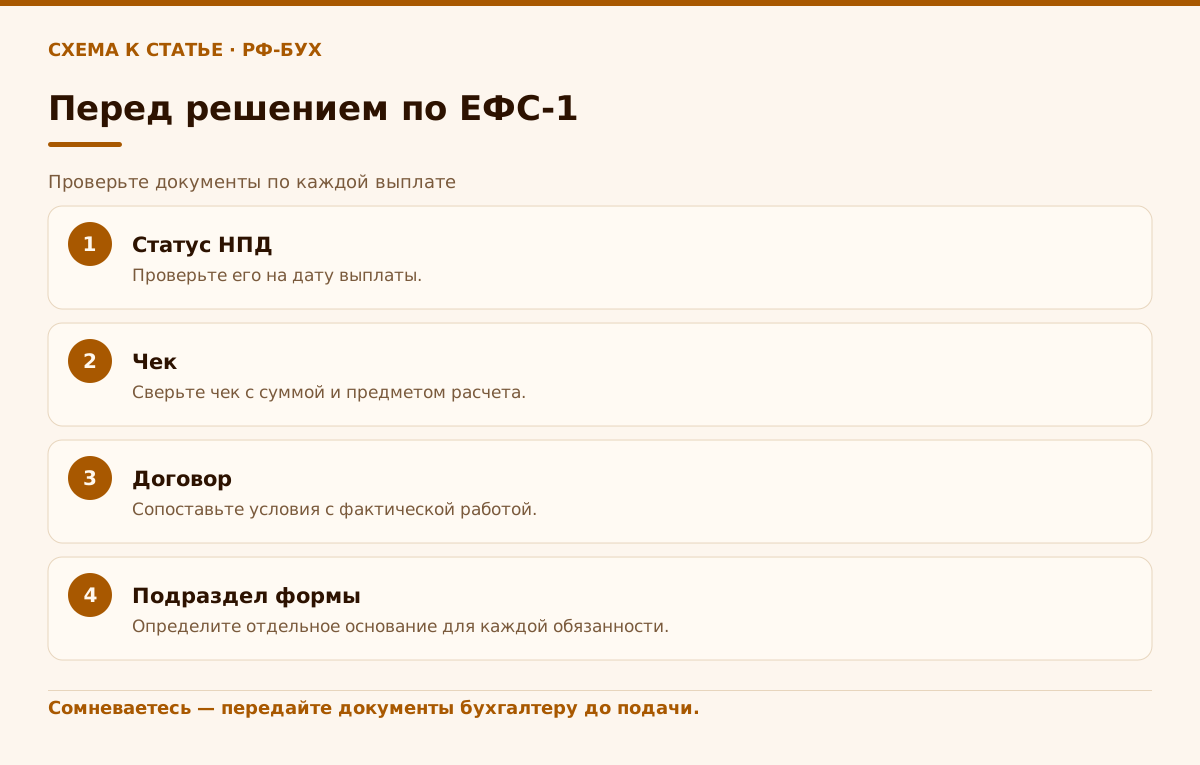
Статус НПД и характер отношений — разные вопросы: чек влияет на порядок учета выплаты, а наличие трудовых отношений определяется реальным содержанием работы. Для корректного заполнения ЕФС-1 необходимо учитывать все кадровые события и персонифицированные сведения, которые касаются именно застрахованных лиц. Если исполнитель применяет НПД, проверьте статус на дату выплаты и получите чек, сформированный по расчету. При наличии чека СФР указывает, что подраздел 1.1 по договору ГПХ с таким самозанятым не требуется. Это не освобождает заказчика от проверки предмета договора и фактического характера отношений. Для оплаты самозанятому необходимо запросить у него ФИО, номер счета и банковские реквизиты, но это не требует отражения в кадровых отчетах. Ваша задача — убедиться, что в договоре четко прописан характер отношений и отсутствие трудовых функций. График и контроль могут быть признаками зависимости, но сами по себе не дают автоматического ответа: оценивается совокупность фактов и реальное содержание отношений.
Грань между реальной работой с самозанятым и подменой трудовых отношений очень тонка. Если самозанятый фактически работает у вас как сотрудник: соблюдает график, подчиняется правилам внутреннего распорядка, использует ваше оборудование, то Социальный фонд может признать отношения трудовыми. Если фактические отношения признают трудовыми, их правовую природу и последствия определяют по обстоятельствам и установленной процедуре. При утрате права на НПД заказчик отдельно проверяет налогообложение выплат и отчетность; СФР разъясняет, что в таком случае обязанность по взносам может возникнуть и сведения по договору подаются по правилам для облагаемого договора ГПХ. Для подраздела 1.1 проверяйте наличие трудового события либо договора, по которому возникает обязанность представить сведения. В официальном FAQ СФР отдельно разобраны договоры ГПХ с самозанятыми: при наличии чека подраздел 1.1 не представляется; при отсутствии чека и облагаемом вознаграждении сведения нужны. У других подразделов формы свои основания. Но если вы нарушаете правила работы с НПД, то рискуете получить не только штраф за отчетность, но и доначисление всех взносов за весь период. Не пытайтесь обмануть систему: она видит факты, а не ваши красивые формулировки в договоре.
Какие документы сохранить по сделке с самозанятым
Документы должны показывать реальную сделку. Зафиксируйте предмет и результат в договоре и первичных документах, подходящих к конкретной услуге; получите чек НПД и проверьте, что он отражает расчет и заказчика. Не объявляйте акт обязательным для каждой ситуации без учета предмета договора и правил учета: он нужен, когда подтверждает приемку результата или предусмотрен документами сделки. Чек важен для подтверждения расчета и применения правил НПД, но не описывает все условия сделки. Если вы заключили договор ГПХ с самозанятым, проверьте наличие чека: именно с ним СФР связывает отсутствие обязанности подавать подраздел 1.1. Вопросы о подтверждении расчетов и результата сделки подробно разобраны в материале о документах от самозанятого. Чек фиксирует расчет, договор — условия, а документ о приемке — результат, когда он нужен по характеру сделки. Отсутствие нужных документов затруднит подтверждение расходов и содержания операции.
Если заказчик оплатил самозанятому через третье лицо, чек и договор должны соответствовать реальности. Ошибки в документах, например, неверная сумма в чеке, могут привести к путанице и проблемам при проверке. Исправление чека самозанятого при неверной сумме должно происходить быстро и в установленном порядке, чтобы избежать расхождений в учете. ООО платит самозанятому через платформу: какие документы докажут самостоятельность — это еще один аспект, требующий внимания. Важно, чтобы все платежи и документы были согласованы между собой. Если вы сомневаетесь в правильности оформления, сопоставьте договор, платеж и чек до отражения операции в учете. Я прошу своих бухгалтеров не исправлять сумму «по переписке», а получить корректный документ от исполнителя и сохранить подтверждение исправления.
Ошибки при работе с самозанятыми: что проверить до подачи
Самый распространенный миф — это убеждение, что ЕФС-1 нужно сдавать на всех, кто получает деньги от компании. Это заблуждение, которое стоит компаниям нервов и времени. Многие руководители, пытаясь «перестраховаться», начинают включать в отчетность всех подряд, включая самозанятых, фрилансеров и консультантов. Но у каждого раздела и подраздела формы собственное основание для представления. Нельзя переносить правило о чеке НПД на все сведения в ЕФС-1, равно как нельзя считать, что форма нужна по каждому физлицу. Я проверяю событие, статус исполнителя, чек и вид выплаты — четыре факта, которые помогают определить нужный порядок. Не ведитесь на советы «опытных» коллег, которые сами не разобрались в нововведениях.
Еще одна ошибка — игнорирование рисков подмены трудовых отношений. Некоторые компании считают, что раз они оформили договор с самозанятым, то они защищены. Но если фактические отношения носят трудовой характер, то никакие договоры не спасут от претензий. Границу между услугой и трудовой функцией мы разбираем в материале о риске подмены трудовых отношений. Статус самозанятого не дает права на полную свободу действий в рамках трудовых отношений. Если фактически человек выполняет трудовую функцию под управлением заказчика, формальное название договора не исключает признания отношений трудовыми и связанных с этим последствий. Поэтому важно четко разграничивать понятия и не смешивать их в отчетности. Если работа фактически устроена как трудовая, обратите внимание на признаки зависимости и характер постоянных обязанностей; формулировки договора сами по себе вопрос не решают.
Учебный пример: ООО «Шафран-Мед» проверяет подраздел 1.1
Это учебный пример: ООО «Шафран-Мед» заказывает у самозанятого дизайн упаковки. До оплаты бухгалтер проверяет статус исполнителя на дату расчета, сверяет договор с фактическим заданием и получает чек НПД. В договоре описан конкретный результат, а переписка и переданные макеты подтверждают, что именно было заказано и принято.
Бухгалтер не включает исполнителя в подраздел 1.1 ЕФС-1 только из-за того, что контрагент — физическое лицо. Она руководствуется разъяснением СФР: при наличии чека, сформированного по правилам НПД, подраздел 1.1 по договору с самозанятым не подается. Она также не делает вывод, что остальные подразделы ЕФС-1 всегда пусты: их необходимость проверяется отдельно по событиям компании.
Если чека нет, статус НПД прекращен или документы расходятся с реальным порядком работы, бухгалтер не маскирует это формулировкой в договоре. Она передает ситуацию на проверку: нужно определить, облагается ли вознаграждение взносами, какие сведения следует представить и требуется ли корректировка уже поданной отчетности. Так ошибка остается конкретной задачей учета, а не превращается в легенду о штрафе и проверке.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли подавать подраздел 1.1 ЕФС-1 по договору с самозанятым?
При наличии чека НПД, сформированного по расчету, СФР указывает, что подраздел 1.1 не подается. Если чека нет и выплата облагается страховыми взносами, сведения нужны.
Достаточно ли одного статуса самозанятого?
Нет. Проверьте статус на дату выплаты и получите чек НПД. Также оцените, не являются ли фактические отношения трудовыми.
Самозанятый перестал применять НПД во время договора. Что делать?
Проверьте дату утраты статуса, характер выплаты, обязанность по взносам и сведения ЕФС-1. СФР разъясняет, что для облагаемого договора сведения по подразделу 1.1 представляются.
Нужно ли включать самозанятого в нулевую ЕФС-1?
Нет универсального правила о едином нулевом отчете: необходимость проверяется отдельно для каждого раздела и подраздела по основаниям его представления.
Доказывает ли подача ЕФС-1 подмену трудовых отношений?
Нет. Одно отчетное действие не устанавливает характер отношений. Оценивают реальные условия работы и применяют предусмотренную законом процедуру.
На что опираемся
- Социальный фонд России — Ответ СФР: подраздел 1.1 по договору ГПХ с самозанятым при наличии чека НПД не подается; при отсутствии чека и облагаемом взносами вознаграждении сведения представляются. https://sfr.gov.ru/employers/general_information/reporting/faq_sub_1
- Федеральная налоговая служба — НПД, чек и освобождение заказчика от страховых взносов при соблюдении условий режима. https://www.nalog.gov.ru/rn13/news/activities_fts/15468296/
- Трудовой кодекс РФ, статья 19.1 — Порядок признания отношений, возникших на основании гражданско-правового договора, трудовыми. https://www.consultant.ru/document/cons_doc_LAW_34683/dba397c0021ffd3e62706480495a4a53ea74f0ce/
- Федеральная налоговая служба — Фактическая интеграция самозанятого в ежедневные процессы как риск переквалификации отношений. https://www.nalog.gov.ru/rn28/news/activities_fts/16651086/