
Декларация по ЕСХН за 2026 год: что изменилось в форме и как не получить отказ в приёме
Да, отчётность по ЕСХН за 2026 год сдаётся уже по новой форме: её утвердил приказ ФНС от 03.09.2026 № ЕД-1-3/654@. Состав декларации прежний, но в расчёте налога появились строки для страховых взносов ИП. Срок сдачи за 2026 год — 25 марта 2027 года. Ниже: что поменялось, как подготовить учёт заранее и где чаще всего ошибаются.
По какой форме сдавать декларацию по ЕСХН за 2026 год
Коротко: по новой. Приказ ФНС России от 03.09.2026 № ЕД-1-3/654@ утвердил форму, порядок заполнения и формат электронного представления декларации по единому сельскохозяйственному налогу и зарегистрирован в Минюсте 2 октября 2026 года. Приказ вступает в силу с 1 января 2027 года, а применяется начиная с отчётности за 2026 год. Парадокс только кажущийся: сдавать декларацию за 2026 год вы будете в 2027 году, то есть уже после вступления приказа в силу.
В интернете гуляют две версии, и обе наполовину неверны. Первая: «форма меняется с 2027 года, за 2026 год сдаём по старой». Вторая: «новый бланк нужен уже сейчас, для отчёта за 2025 год». Правда посередине. За 2025 год, который вы сдавали весной 2026 года, действовал прежний бланк. За 2026 год, который сдаёте весной 2027 года, нужен новый. Если кто-то из ваших знакомых говорит, что «в 2026 форму не меняли», он смотрит на прошлогодний отчётный цикл.
Почему я так подробно останавливаюсь на дате. Потому что ошибка в бланке — самая обидная из возможных: налог посчитан верно, цифры сходятся, а отчёт не проходит форматный контроль, и срок при этом идёт. Бесплатного «мы вам напомним» у налоговой нет. Поэтому до 2027 года стоит один раз проверить, что ваша бухгалтерская программа обновлена под новый формат, а не надеяться, что «она сама разберётся».
Что изменилось в новой декларации ЕСХН
Хорошая новость: структура не перестроена. Остаются титульный лист, раздел 1 (сумма налога к уплате), раздел 2 (расчёт налога), раздел 2.1 (убытки прошлых лет) и раздел 3 (целевые средства, если они у вас были). Новую форму не надо учить с нуля: человек, который заполнял прежнюю, узнает свой отчёт с первой страницы.
Главное изменение — в разделе 2 и касается индивидуальных предпринимателей и глав КФХ, которые платят взносы за себя. По сообщениям профильных изданий и справочных систем, после строки 020 (расходы) там появились строки 021, 022 и 023: общая сумма страховых взносов ИП за себя, которые вы уже включили в расходы, затем отдельно взносы в фиксированном размере и отдельно дополнительный взнос 1 % с дохода свыше 300 000 рублей. Эти суммы уже входят в строку 020, повторно прибавлять их нельзя. Если взносов нет, ставится ноль. Номера строк сверяйте с текстом приказа в своей программе или справочной системе: я называю их по публикациям, а не по бумажному бланку.
Что не изменилось, хотя об этом часто спрашивают, — региональная ставка. Базовая ставка ЕСХН — 6 % (пункт 1 статьи 346.8 НК РФ), регионы вправе снижать её вплоть до 0 % (пункт 2 той же статьи). Указывать основание пониженной ставки — номер статьи, пункта, подпункта регионального закона — нужно было и в прежней форме: строка «Код налоговой льготы» появилась в разделе 2 ещё с отчётности за 2020 год. Так что это не новинка, а старое требование, которое многие годами заполняют кое-как. Хватит пары минут, чтобы найти закон своего региона, но лучше сделать это заранее, а не в ночь перед сроком.
Почему форму вообще переделали. Закон от 28.11.2025 № 425-ФЗ поправил правила ЕСХН с 2026 года. Во-первых, дополнительный взнос 1 % для ИП на ЕСХН теперь прямо считают с доходов за вычетом расходов, а не с одной выручки. Во-вторых, проценты по банковским вкладам ИП на ЕСХН больше не включаются в базу по сельхозналогу: с 2026 года они облагаются только НДФЛ. Форме нужно было отразить, сколько взносов вы платите и как они попали в расходы, отсюда и новые строки. Это же объясняет, почему учёт взносов теперь нужно вести аккуратнее, чем раньше.
- Структура прежняя: титульный лист, разделы 1, 2, 2.1 и 3.
- Раздел 2 дополнен строками 021–023 для взносов ИП за себя.
- Основание пониженной региональной ставки указывают, как и раньше: статья, пункт, подпункт закона региона.
- Проценты по вкладам ИП с 2026 года в базу ЕСХН не входят, они облагаются НДФЛ.
- Налоговый период и срок уплаты налога не менялись.
Сроки сдачи и уплаты: что считать от 25 и 28 марта
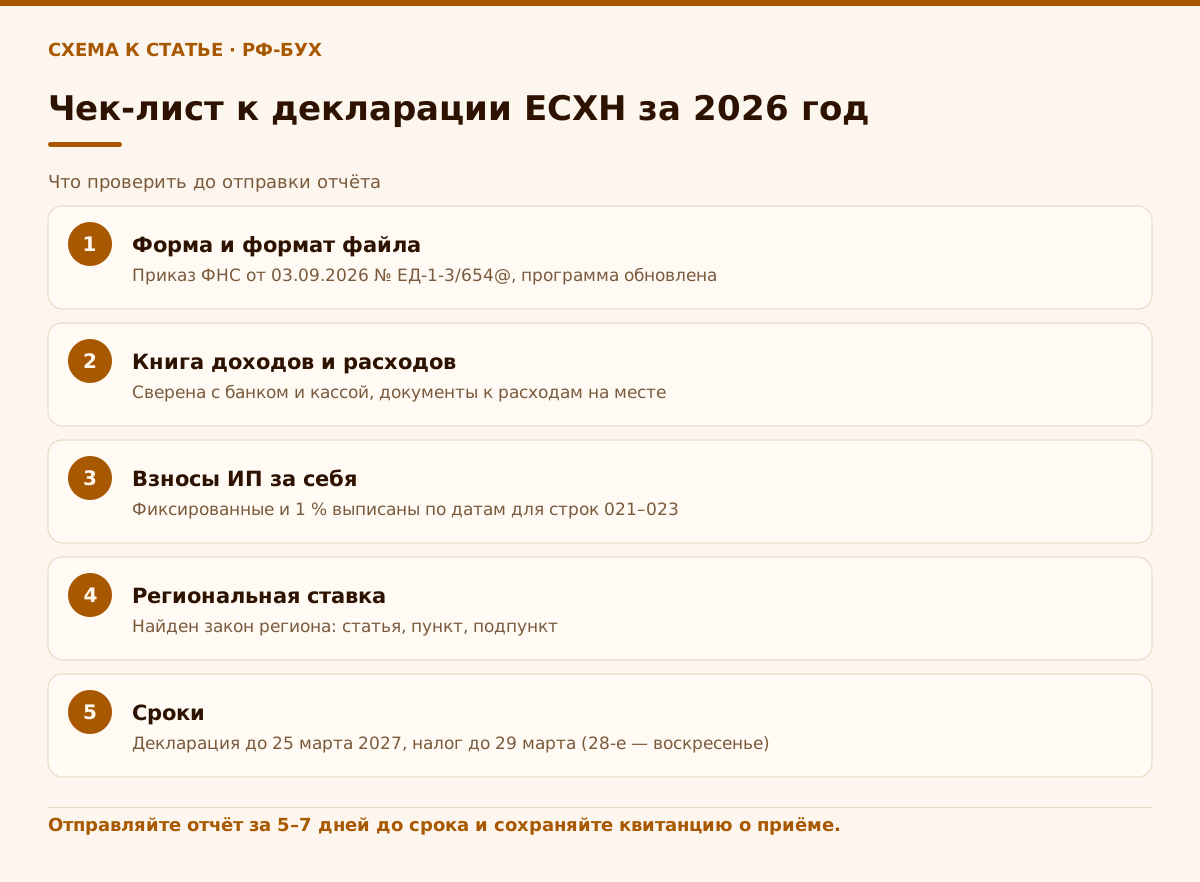
Декларацию по ЕСХН за год нужно подать не позднее 25 марта года, следующего за налоговым периодом (подпункт 1 пункта 2 статьи 346.10 НК РФ). Для отчёта за 2026 год это четверг, 25 марта 2027 года, так что переносов на выходные тут нет. Сам налог по итогам года платится не позднее 28 марта, и вот здесь стоит заглянуть в календарь: 28 марта 2027 года — воскресенье, поэтому платёж переносится на понедельник, 29 марта. Но декларация при этом всё равно уходит 25-го.
Старые справочники по-прежнему показывают 31 марта и 25 июля. Это сроки до 2023 года, до перехода на единый налоговый счёт. Сейчас вы платите авансовый платёж за полугодие не позднее 28 июля, налог за год — не позднее 28 марта, а декларацию подаёте до 25 марта. Три даты вместо двух, и путаются в них регулярно: приходят с платёжкой 25-го, а декларацию забывают. Как менялись бланки и сроки на упрощёнке, я разбирала в статье про новую декларацию УСН, сравните для ориентира.
Отдельный случай — прекращение сельскохозяйственной деятельности. Тогда декларация сдаётся раньше, не позднее 25-го числа месяца, следующего за месяцем прекращения деятельности. Если вы закрыли КФХ посреди года или перестали отвечать условиям ЕСХН, ждать весны не нужно. Я видела, как предприниматель спокойно готовился к марту, а срок по закону истёк ещё в декабре.
Где сдавать. Организации подают декларацию в налоговую по месту нахождения, ИП — по месту жительства. Электронный формат обязателен, если среднесписочная численность работников за предыдущий год превысила 100 человек (статья 80 НК РФ). У небольшого хозяйства с десятком сезонных рабочих выбор остаётся, но бумага теряет смысл: электронную подачу вы видите в личном кабинете сразу, а бумажную можете ждать неделями.
Как подготовить учёт к новой форме заранее
Форма новая, а учёт для неё собирается весь год, и как раз тут сельхозпроизводители теряют деньги. ЕСХН считается с разницы доходов и расходов, поэтому каждая накладная на семена, ГСМ, удобрения и запчасти должна лежать в книге учёта доходов и расходов вовремя, с правильной датой и подтверждением оплаты. Новые строки по взносам ничего не меняют в этой логике, но подсвечивают огрехи: если взносы ИП за себя в учёте то есть, то нет, декларация это покажет.
Что я прошу своих бухгалтеров сделать в октябре–ноябре, пока до отчёта четыре месяца. Первое: сверить книгу доходов и расходов с банком и кассой за десять месяцев. Второе: выписать суммы уплаченных взносов за себя и помесячную базу для 1 %. Третье: проверить, что заявлено право на региональную ставку и найден закон региона. Четвёртое: убедиться, что остатки убытков прошлых лет в разделе 2.1 совпадают с прошлогодней декларацией. На это уходит пара дней, в марте на то же самое уйдёт неделя нервов.
Отдельная ловушка — условие «не менее 70 % выручки от сельхозпродукции». Оно проверяется по итогам года, и если доля просела, право на ЕСХН теряется с начала года, в котором допущено нарушение. Новая форма этого не меняет, но любой пересмотр в марте на фоне подготовки декларации заканчивается тем, что бухгалтер впервые считает долю, а не проверяет её каждый квартал. Считайте доли заранее: доходы от переработки и реализации собственной продукции против общих доходов.
Если у вас в хозяйстве много работников и есть зарплата, проверьте и другие отчёты рядом с декларацией. Для зарплатной части у нас отдельная история, подробно о ней я писала в статье про отчётность в СФР и ЕФС-1 в 2026 году: у налоговой и фонда сроки разные, и совмещать их в голове опасно.
- Сверка книги доходов и расходов с банком и кассой за 10 месяцев.
- Выписка уплаченных взносов за себя и база для взноса 1 %.
- Проверка права на пониженную региональную ставку и поиск закона региона.
- Остатки убытков прошлых лет: данные раздела 2.1 сверить с прошлой декларацией.
- Расчёт доли сельхозвыручки: порог 70 % проверяется по итогам года.
Почему декларацию не принимают и сколько стоит просрочка
Отказ в приёме — это не штраф и не приговор. Электронная декларация проходит форматно-логический контроль: система сверяет формат файла, обязательные поля и контрольные соотношения. Если что-то не сходится, приходит уведомление об отказе, и отчёт считается не представленным. Самые частые причины, которые я вижу у новых клиентов: файл сформирован по старому формату, не заполнены обязательные строки раздела 2, не сходятся итоги разделов 1 и 2, ошибка в реквизитах организации или в коде ОКТМО.
Теперь про деньги. Если декларация не представлена в срок, штраф по пункту 1 статьи 119 НК РФ составляет 5 % от неуплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30 % этой суммы и не менее 1 000 рублей. Ноль к уплате не освобождает: штраф в тысячу рублей начисляют и за непредставленную нулевую декларацию. Кроме того, налоговая вправе приостановить операции по счетам (статья 76 НК РФ), и для хозяйства в разгар сезона это куда хуже тысячи рублей: нечем платить за топливо и семена.
Вывод простой. Отправляйте декларацию не в последний день, а за 5–7 дней до срока. Если придёт отказ, у вас будет запас, чтобы исправить ошибку и подать повторно. Подача до 25 марта включительно считается своевременной, а вот отчёт с отказом в 23:50 25-го числа — это уже опоздание. Экономия суток на проверке не стоит возможной блокировки счёта. Похожая смена правил ждёт и ООО на общем режиме, о ней я писала в материале про единую декларацию по налогу на прибыль с 2027 года.
Предпочтительнее всего получить подтверждение приёма (квитанцию) и сохранить его. Это единственный документ, который в споре докажет дату подачи. Скриншоты и «я отправлял» спор не выигрывают. Квитанцию и протокол контроля мы кладём в папку клиента сразу, а не когда спрашивает инспекция.
- Файл сформирован по прежнему формату вместо нового.
- Не заполнены обязательные строки раздела 2.
- Расхождение итогов между разделами 1 и 2.
- Неверные реквизиты: ИНН, КПП, ОКТМО.
- Не отправлена повторно исправленная декларация после отказа.
Когда сдавать самому, а когда отдать бухгалтеру
Не буду вас пугать: декларацию по ЕСХН небольшое хозяйство может заполнить само, если учёт ведётся ровно, нет убытков прошлых лет, целевых средств и особой ставки. Форма короткая, расчёт арифметический. Но вот когда в хозяйстве есть переработка, смешанная выручка, продажа с НДС и без, покупка техники по лизингу, — самому уже рискованно, потому что от разделения доходов зависит и сам налог, и право оставаться на ЕСХН.
Я бы отдала декларацию специалисту, если выполняется хотя бы одно: есть убыток прошлых лет в разделе 2.1; есть целевое финансирование и субсидии; регион дал пониженную ставку, а вы не уверены, что вам она положена; вы ИП и впервые считаете 1 % по новым правилам; в течение года менялся режим. Для такого хозяйства сдачу налоговой отчётности мы берём на себя целиком: от сверки книги учёта до отправки и квитанции.
Да, это деньги, и честно скажу, зачем. Штатный бухгалтер на селе редко знает все тонкости ЕСХН и сидит один на всех отчётах, а фрилансер уйдёт в отпуск в марте. Мы работаем командой, у каждого клиента есть второй человек, который знает его дела. Ведение учёта и отчётности для ООО и ИП у нас от 3 000 ₽ в месяц, первая консультация бесплатная.
Учебный пример: ИП Тихонравов (КФХ, выращивание зерновых) готовит декларацию за 2026 год
Это учебный пример: ИП Тихонравов (КФХ, выращивание зерновых) работает на ЕСХН со ставкой 6 %, наёмных работников в сезон немного. За 2026 год доходы от продажи зерна составили 6 200 000 рублей. Расходы на семена, удобрения, ГСМ, ремонт техники и аренду — 4 430 000 рублей. Расходы на ЕСХН признаются по оплате, поэтому в 2026 году в расходы попадают взносы, фактически уплаченные в 2026-м: фиксированные 57 390 рублей за 2026 год (размер по статье 430 НК РФ, уплачены в декабре) и дополнительный взнос 1 % за 2025 год, уплаченный в июне 2026 года, — 14 000 рублей. Итого 71 390 рублей. Эти суммы входят в расходы и дополнительно расшифровываются в новых строках 021–023 раздела 2. Взнос 1 % за сам 2026 год (его уже считают с учётом расходов) он заплатит до 1 июля 2027 года, и в расходы он попадёт в 2027-м.
Считаем. Общая сумма расходов: 4 430 000 + 71 390 = 4 501 390 рублей. Налоговая база: 6 200 000 − 4 501 390 = 1 698 610 рублей. Налог по ставке 6 %: 1 698 610 × 6 % = 101 916,6, округляем до 101 917 рублей. Авансовый платёж за полугодие, уплаченный до 28 июля 2026 года, — 38 000 рублей, значит к доплате по итогам года остаётся 101 917 − 38 000 = 63 917 рублей. Платить их надо не позднее 28 марта 2027 года, а так как это воскресенье, срок сдвигается на 29 марта. Декларацию же нужно подать до 25 марта.
Чем помог учёт, подготовленный заранее. В декабре бухгалтер сверил книгу доходов и расходов с банком, выписал взносы по датам и убедился, что программа обновлена под новый формат. Декларацию отправили 17 марта 2027 года, квитанцию сохранили. Если бы файл ушёл 25-го вечером и получил отказ, хозяйство получило бы просрочку и минимум 1 000 рублей штрафа, а в худшем случае — приостановку операций по счёту в начале полевых работ.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
По какой форме сдавать декларацию по ЕСХН за 2026 год?
По новой форме из приказа ФНС от 03.09.2026 № ЕД-1-3/654@. Приказ вступает в силу с 1 января 2027 года и применяется начиная с отчётности за 2026 год, которую сдают весной 2027 года.
Какой срок сдачи декларации по ЕСХН за 2026 год?
Не позднее 25 марта 2027 года. Налог за год уплачивается не позднее 28 марта, но 28 марта 2027 года воскресенье, поэтому платёж переносится на 29 марта. Аванс за полугодие платят до 28 июля.
Что нового в разделе 2 декларации?
По публикациям справочных систем, добавлены строки 021–023 для страховых взносов ИП за себя, уже учтённых в расходах: общая сумма, фиксированная часть и дополнительный взнос 1 %. Основание пониженной региональной ставки указывали и раньше. Номера строк сверяйте с текстом приказа.
Что будет, если сдать декларацию с опозданием?
Штраф по пункту 1 статьи 119 НК РФ: 5 % от неуплаченной суммы налога за каждый полный или неполный месяц, не более 30 % и не менее 1 000 рублей. Штраф начисляют и за нулевую декларацию. Также возможна приостановка операций по счетам.
Где и в каком виде сдавать декларацию?
Организации сдают по месту нахождения, ИП по месту жительства. Электронная форма обязательна, если среднесписочная численность за предыдущий год больше 100 человек. Остальные могут подать и на бумаге, но электронная подача надёжнее.
Что делать, если декларацию не приняли?
Прочитать протокол контроля, исправить ошибку и отправить повторно, не дожидаясь последнего дня. Отчёт с отказом считается не представленным, поэтому отправлять нужно заранее и сохранять квитанцию о приёме.
На что опираемся
- Приказ ФНС России от 03.09.2026 № ЕД-1-3/654@ — новая форма, порядок заполнения и формат декларации по ЕСХН, зарегистрирован в Минюсте 02.10.2026: https://www.garant.ru/products/ipo/prime/doc/414925258/
- Новость Гарант о применении формы — новая форма применяется начиная с отчётности за 2026 год: https://www.garant.ru/news/2266417/
- НК РФ, статьи 346.8, 346.9, 346.10 — ставка 6 %, сроки уплаты аванса и налога, срок и место подачи декларации: https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, статья 119 — штраф за непредставление декларации: https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ, статья 430 — фиксированные взносы ИП за себя и взнос 1 % в редакции закона от 28.11.2025 № 425-ФЗ: https://www.consultant.ru/document/cons_doc_LAW_28165/
- Гарант, «Горячие документы»: приказ ФНС № ЕД-1-3/654@ — аннотация: изменения связаны с законом № 425-ФЗ, в раздел 2 добавлены строки для страховых взносов, применяется с декларации за 2026 год: https://www.garant.ru/hotlaw/federal/2265625/