
Единая декларация по налогу на прибыль с 2027 года: что изменится для ООО на ОСНО
С 2027 года ООО на ОСНО с обособленными подразделениями сдаёт одну декларацию по налогу на прибыль в инспекцию по месту головного офиса, а не по декларации на каждое подразделение. Новая форма применяется с первого отчётного периода 2027 года, сроки не меняются. Ниже — что именно поменяется, как сдать 2026 год и что настроить в учёте до января.
Что меняется с 2027 года, а что остаётся прежним
Начну с главного, чтобы вы не искали в новостях то, чего там нет. «Единая декларация по налогу на прибыль» — это не новый налог и не новый бланк для всех подряд. Федеральный закон от 28.11.2025 № 425-ФЗ изменил статью 289 Налогового кодекса: с 1 января 2027 года организации больше не обязаны подавать декларации по прибыли по месту нахождения каждого обособленного подразделения. Один юридический адрес — одна декларация, в инспекцию по месту нахождения головной организации. Показатели подразделений никуда не исчезают: они выводятся в этой же декларации отдельными листами по подразделению или по группе подразделений в одном регионе.
Вопрос, который мне задают чаще всего: «У нас нет филиалов, нас это касается?» Касается, но слабее. Если у ООО нет обособленных подразделений, единая декларация ничего не отменяет: вы и сейчас сдаёте одну декларацию по месту нахождения. Для вас поменяется только бланк, и то в деталях (о них во втором разделе). Заметно изменится жизнь у тех, у кого есть склад в другом регионе, офис, производственная площадка или филиал: на каждую такую точку раньше приходился свой комплект деклараций и своя инспекция.
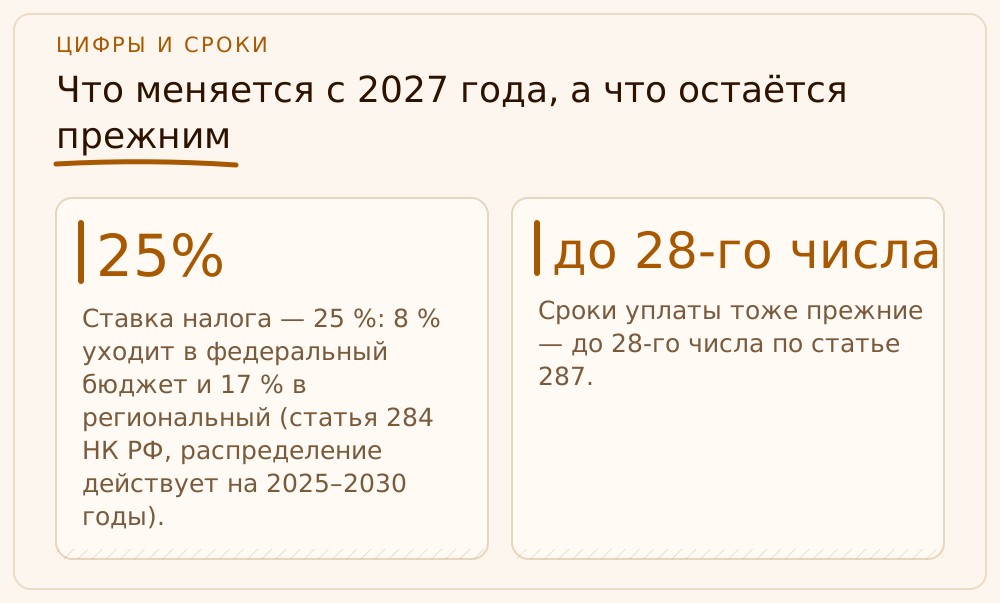
Что остаётся прежним, и это стоит запомнить, чтобы не наделать лишнего. Ставка налога — 25 %: 8 % уходит в федеральный бюджет и 17 % в региональный (статья 284 НК РФ, распределение действует на 2025–2030 годы). Сроки сдачи не сдвигаются: за квартал, полугодие и девять месяцев — не позднее 25 календарных дней после окончания периода, за год — не позднее 25 марта (статья 289). Сроки уплаты тоже прежние — до 28-го числа по статье 287. Реформа упрощает процедуру сдачи, а не добавляет налоговой нагрузки.
Если у вас сейчас две и более инспекции, а отчётность по ним ведут разные люди, самое время собрать её в одних руках. Именно так мы строим налоговую отчётность для ООО в РФ-БУХ: один ответственный бухгалтер на все точки и один календарь на всю компанию, без «у нас в Казани это делает Света».
Новая форма декларации по прибыли: что в ней другое
Здесь два разных события, и их постоянно путают. Первое — закон: единая декларация вместо деклараций подразделений. Второе — приказ ФНС России от 27.08.2026 № ЕД-1-3/628@, которым внесены изменения в приказ от 02.10.2024 № ЕД-7-3/830@, то есть в действующую форму, порядок заполнения и электронный формат декларации по налогу на прибыль организаций. Это не бланк с нуля, а новая редакция действующего: поправки в листы, штрих-коды и правила заполнения. Приказ вступает в силу не ранее 1 января 2027 года и применяется начиная с декларации за первый отчётный период 2027 года.
Что поменялось по существу, если коротко. В разделе 1 и в приложении № 5 к листу 02 убраны реквизиты и коды, привязанные к отдельной сдаче по месту нахождения подразделений, и учтено отражение подразделений в одной декларации. На титульном листе переименовано поле, где сообщали об изменении полномочий или закрытии подразделения. Скорректирован лист 05.1 об операциях с цифровой валютой. Для участников международных групп компаний в листе 02 прописан порядок отражения базы и налога по специальной ставке. Добавлены новые коды доходов и расходов для узких категорий налогоплательщиков, обновлены штрих-коды. Если ничего из этого списка к вам не относится, форма для вас изменится почти незаметно.
Разницу между «было» и «стало» удобнее увидеть в таблице: | Вопрос | До 2027 года | С первого отчётного периода 2027 года | |---|---|---| | Куда сдавать | По месту головного офиса и по месту каждого подразделения | Одна декларация по месту нахождения головной организации | | Данные по подразделениям | Отдельные декларации подразделений | Отдельные листы внутри общей декларации | | Сроки сдачи | 25 дней после периода, за год — до 25 марта | Те же | | Ставка | 25 % (8 % + 17 %) | Та же | | Бланк | Приказ № ЕД-7-3/830@ | Он же в редакции приказа № ЕД-1-3/628@ |
Смена бланка сама по себе не катастрофа. У упрощенцев это уже прошло, и я описывала, как выглядит новая декларация УСН за 2025 год без паники. С прибылью история та же: форма меняется в деталях, а ошибки совершаются в данных, которые в неё попадают.
Когда и по какой форме сдавать: 2026 год и 2027 год
Самая опасная путаница — «с 2027 года» в новостях звучит как «и за 2026 год тоже». С формой всё однозначно: приказ № ЕД-1-3/628@ применяется с декларации за первый отчётный период 2027 года, а годовую декларацию за 2026 год сдают по действующей форме. С местом сдачи сложнее. Слова о подразделениях исключены из пункта 1 статьи 289 с 1 января 2027 года, а годовая декларация за 2026 год подаётся уже после этой даты — не позднее 25 марта 2027 года, это четверг. Отдельной переходной нормы для неё в законе нет, и в публикациях встречаются обе позиции: одни пишут, что за 2026 год ещё сдают декларации по месту подразделений, другие — что за подразделения уже отчитается головная организация. Я в такой ситуации не гадаю: в начале 2027 года запрашиваю у инспекции по месту головной организации письменный ответ или жду официального письма ФНС и только потом решаю, куда отправлять годовую.
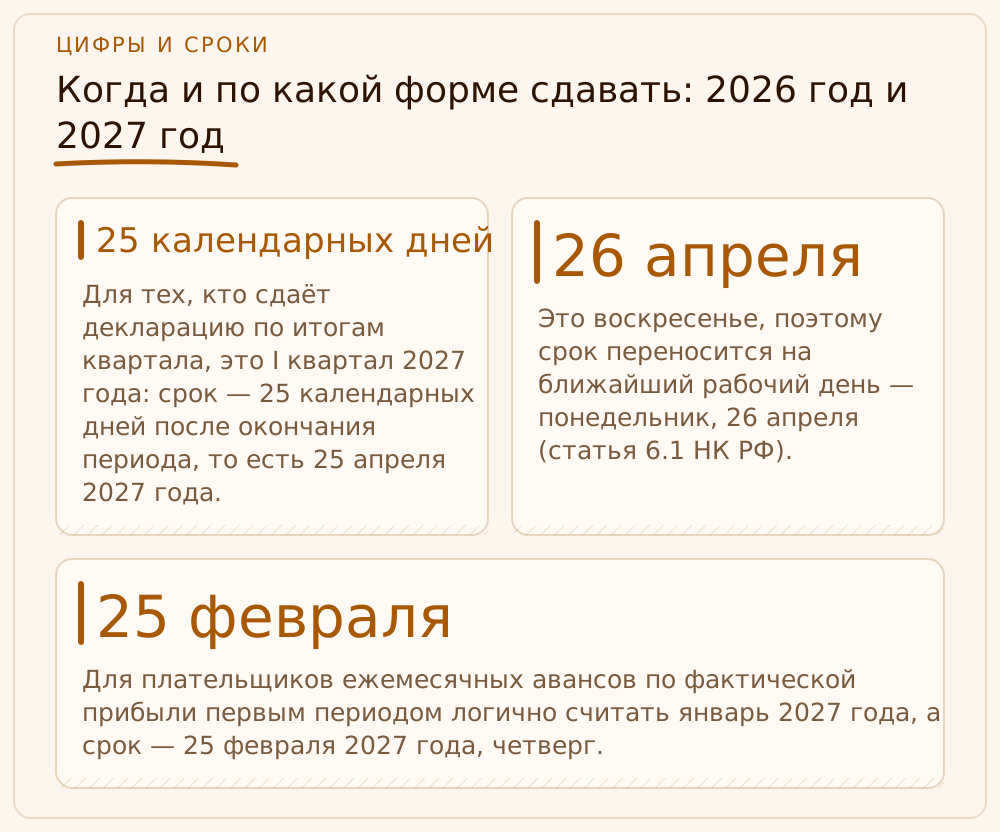
Первый период по новым правилам — 2027 год. Для тех, кто сдаёт декларацию по итогам квартала, это I квартал 2027 года: срок — 25 календарных дней после окончания периода, то есть 25 апреля 2027 года. Это воскресенье, поэтому срок переносится на ближайший рабочий день — понедельник, 26 апреля (статья 6.1 НК РФ). Для плательщиков ежемесячных авансов по фактической прибыли первым периодом логично считать январь 2027 года, а срок — 25 февраля 2027 года, четверг. Уплата идёт по статье 287: авансы — до 28-го числа, налог по итогам 2026 года — не позднее 28 марта 2027 года; это воскресенье, поэтому платить нужно до понедельника, 29 марта.
Все даты в одном месте: | Что | Срок | Как | |---|---|---| | Годовая декларация за 2026 год | до 25.03.2027 (четверг) | По действующей форме; порядок по подразделениям уточнить в ИФНС | | Налог по итогам 2026 года | 28.03.2027 — воскресенье, платить до 29.03.2027 | Статья 287 НК РФ | | Декларация за январь 2027 (ежемесячные авансы по факту) | до 25.02.2027 | Новая форма, единая декларация | | Декларация за I квартал 2027 | 25.04.2027 — воскресенье, сдать до 26.04.2027 | Новая форма, единая декларация | Даты переноса я считала по календарю сама; сверьтесь с производственным календарём на 2027 год, он утверждается правительством.
Почему я так подробно про даты: путаница с тем, какую форму и куда подавать в первом периоде, — самая вероятная ошибка. Бухгалтер, привыкший отправлять отдельные декларации в разные инспекции, может по инерции отправить их и в апреле. После 2026 года такая обязанность отпала, значит, вы получите лишнюю переписку и путаницу в данных, а не спокойствие.
Налог по подразделениям: распределение не отменили, ломается учёт
Теперь о том, что на самом деле болит. Отмена отдельных деклараций не отменяет подразделения для налога на прибыль. Региональная часть налога (17 %) по-прежнему должна попадать в бюджеты регионов, где работают ваши подразделения. По статье 288 НК РФ это делается по доле прибыли: среднее арифметическое двух долей — численности работников (либо расходов на оплату труда) подразделения в общем показателе организации и остаточной стоимости амортизируемого имущества подразделения в общей стоимости. Федеральная часть (8 %) платится по месту головной организации без распределения. Порядок распределения по подразделениям в пункте 5 статьи 289 остаётся: декларация подаётся в целом по организации, но с разбивкой по подразделениям. Порядок уплаты региональной части по месту подразделений с 2027 года не меняется: закон поменял адресата декларации, а не правила распределения. Перед сдачей всё равно сверьте редакцию статьи 288 на дату сдачи.
Где ломается учёт. Первая точка — данные для распределения. Раньше ошибка в численности по подразделению вылезала в отдельной декларации и ловилась местной инспекцией. Теперь всё собирается в одном файле, и расхождение между листами видит одна инспекция сразу по всей компании. Вторая точка — привязка подразделений к регионам и группам: если в одном субъекте у вас два склада, декларация покажет их группой, и список должен совпадать с тем, что значится в налоговом учёте. Третья — база распределения: численность или расходы на оплату труда выбираются на налоговый период и не меняются в течение года.
У новых клиентов я чаще всего вижу одно и то же: список подразделений живёт в трёх местах — в кадрах, в учётной системе и в голове у бухгалтера — и нигде не совпадает. До 2027 года это терпели, потому что каждое подразделение отчитывалось отдельно. Теперь единый файл вскрывает расхождение мгновенно. Поэтому я требую от своих бухгалтеров один реестр: адрес, регион, инспекция, даты открытия и закрытия, число сотрудников, остаточная стоимость имущества. И сверку этого реестра с налоговым учётом раз в квартал, а не «когда вспомним».
Мы в РФ-БУХ берём этот реестр и расчёт распределения налога по подразделениям на себя: проверяем список, считаем доли, готовим декларацию по новой форме. Первая консультация бесплатно, ведение учёта и отчётности для ООО — от 3 000 ₽ в месяц.
Что настроить в учёте до января 2027 года
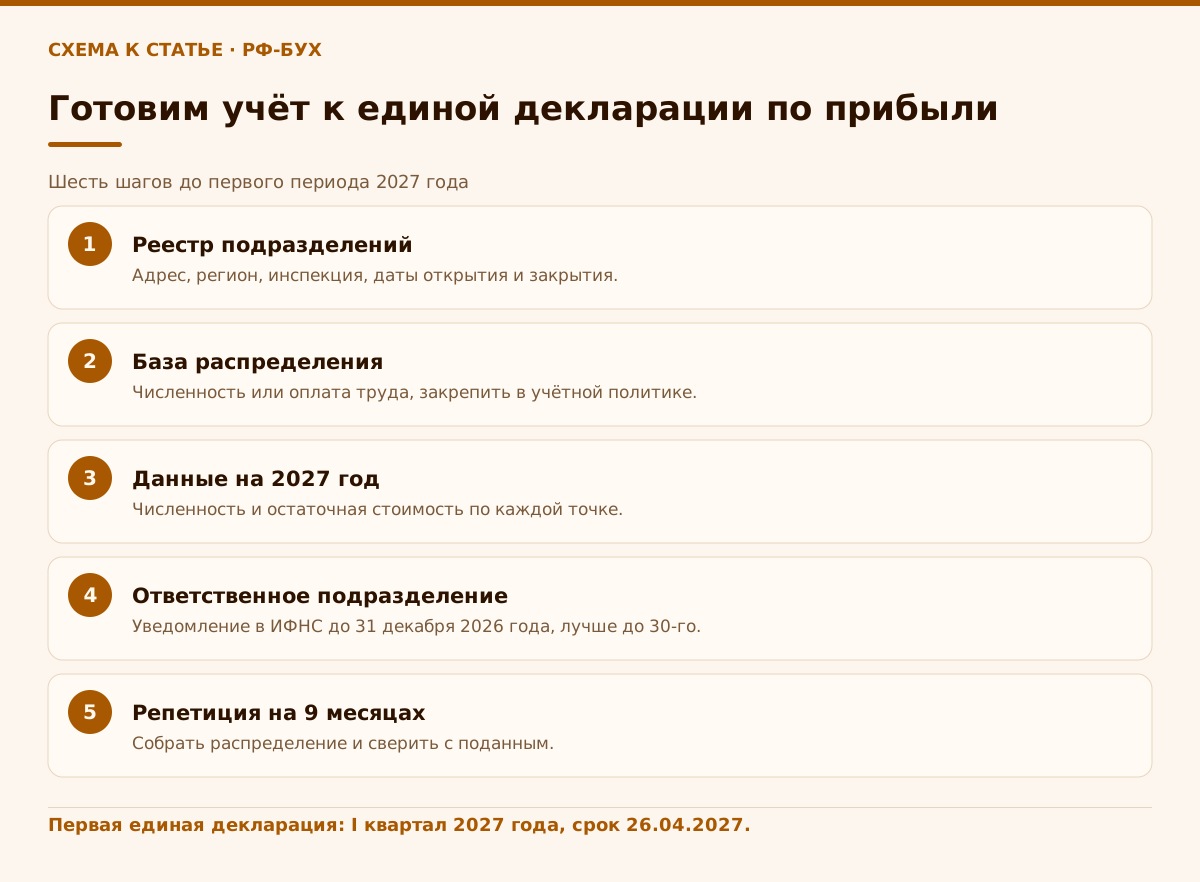
Хорошая новость: времени хватает, если начать сейчас, а не в апреле. Моя схема на ближайшие два с половиной месяца состоит из шести действий, и первое — не про программу, а про людей: назначьте одного ответственного за прибыль по всем подразделениям. Когда каждый отвечает за свой регион, единая декларация превращается в сборную солянку из шести файлов.
Отдельно о подразделениях в одном регионе. Если их несколько, статья 288 позволяет не распределять прибыль между ними, а платить налог через одно «ответственное» подразделение. Об этом выборе уведомляют налоговые органы до 31 декабря года, предшествующего налоговому периоду. Для 2027 года это значит конец 2026 года; в кодексе написано именно «до», поэтому я отправляю уведомление не позже 30 декабря и не тяну: проверьте, что оно уже подано, а выбранное подразделение не закрыто.
Перед первой сдачей сделайте «репетицию». Возьмите итоги девяти месяцев 2026 года, соберите по ним распределение в том виде, в каком его потребует новая форма, и сверьте с тем, что вы подавали. Примерно так же я проверяю УСН — как я проверяю декларацию УСН за 2025 год перед отправкой: сверка с оборотами, карточками и ведомостями до нажатия кнопки. Расхождение вы найдёте сейчас, когда оно ничего не стоит.
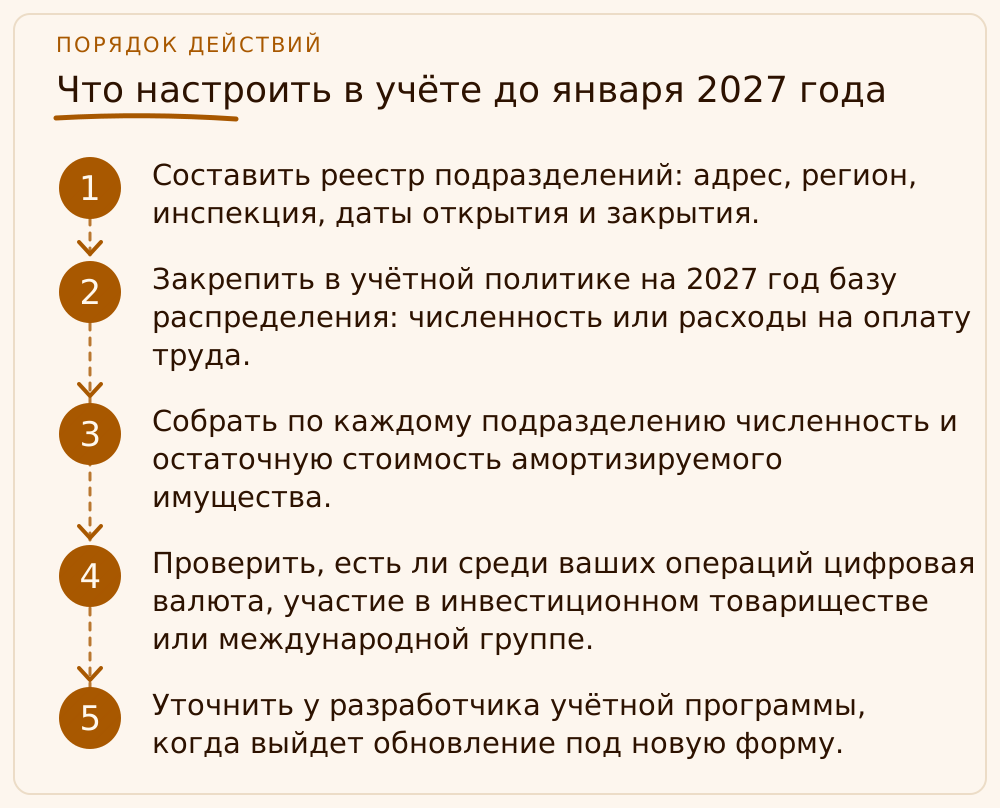
- Составить реестр подразделений: адрес, регион, инспекция, даты открытия и закрытия.
- Закрепить в учётной политике на 2027 год базу распределения: численность или расходы на оплату труда.
- Собрать по каждому подразделению численность и остаточную стоимость амортизируемого имущества.
- Проверить, есть ли среди ваших операций цифровая валюта, участие в инвестиционном товариществе или международной группе.
- Уточнить у разработчика учётной программы, когда выйдет обновление под новую форму.
- Подать уведомление об ответственном подразделении, если в регионе их несколько.
Штрафы за просрочку и где без бухгалтера не обойтись
Штраф за несданную в срок декларацию по статье 119 НК РФ — 5 % от суммы налога, не уплаченной в срок на основании этой декларации, за каждый полный или неполный месяц просрочки. Верхняя граница — 30 % этой суммы, нижняя — 1 000 ₽. Нижняя граница — как раз случай нулевой декларации или уплаченного налога при пропущенном сроке. В первой единой декларации главный риск именно в сроке: 25 апреля 2027 года приходится на воскресенье, и я бы не строила график под перенос на понедельник, а сдавала за несколько дней до срока.
Второй риск — ошибки в данных. Неточные доли по подразделениям превращаются в недоплату в одни региональные бюджеты и переплату в другие, а это уточнённые декларации и пояснения по нескольким бюджетам сразу. Пени и штрафы за недоимку считаются по своим правилам, и это тема отдельной статьи.
Теперь честно, где можно справиться самим. Если у вас нет подразделений, нет операций с цифровой валютой и участия в международной группе, вы просто дождётесь обновления программы и сдадите декларацию как раньше. Где без бухгалтера тяжело: два и более региона, смена структуры в течение года (открыли склад, закрыли офис), несколько подразделений в одном регионе с ответственным подразделением. Там всё упирается в то, чтобы вовремя и правильно посчитать доли и не потерять подразделение при закрытии.
Налог на прибыль у ООО на ОСНО почти никогда не живёт один: рядом идёт НДС, и у него свои правила. Я разбирала, как правильно рассчитать НДС в 2026 году на УСН и на ОСНО, и советую смотреть на оба налога вместе, в одном календаре.
Мои бухгалтеры за месяц до срока выпускают черновик единой декларации с пометками по каждому подразделению, а директору отправляют одну страницу: сколько налога, в какие регионы, до какой даты. Директору не нужно читать листы декларации, ему нужно знать, что деньги платить и когда.
Учебный пример: ООО «Динамо-Пласт» с двумя подразделениями
Это учебный пример: ООО «Динамо-Пласт» — производитель пластиковых изделий на ОСНО, головной офис и цех в Туле, склад в Казани и торговая точка в Самаре. Все цифры условные. Компания платит квартальные авансы. По итогам I квартала 2027 года прибыль нарастающим итогом — 4 800 000 ₽. Налог по ставке 25 % — 1 200 000 ₽: в федеральный бюджет 8 % — 384 000 ₽ (платятся по месту головной организации), региональная часть 17 % — 816 000 ₽. До 2027 года такой период означал три декларации: основную по Туле и ещё по одной для Казани и Самары. За год набиралось 12 деклараций, с 2027 года их 4.
Распределяем региональные 816 000 ₽ по статье 288. Среднесписочная численность: Тула — 60 человек из 100 (60 %), Казань — 25 (25 %), Самара — 15 (15 %). Остаточная стоимость амортизируемого имущества — 40 млн ₽ в сумме: Тула 20 млн (50 %), Казань 12 млн (30 %), Самара 8 млн (20 %). Доля прибыли — среднее арифметическое двух долей: Тула (60 + 50) / 2 = 55 %, Казань (25 + 30) / 2 = 27,5 %, Самара (15 + 20) / 2 = 17,5 %. Получаем 448 800 ₽, 224 400 ₽ и 142 800 ₽, в сумме 816 000 ₽. Все три строки с 2027 года уходят в один файл: три листа в одной декларации, сдача одна, срок — 26 апреля 2027 года.
В декабре 2026 года бухгалтер «Динамо-Пласт» делает репетицию на данных девяти месяцев и находит, что в Самаре в кадрах числится на одного человека больше, чем реально работает. Он поправляет численность до первой единой декларации. Пересчитаем: 14 человек из 99 — это 14,14 %, доля Самары становится (14,14 + 20) / 2 = 17,07 % вместо 17,5 %, то есть около 139 300 ₽ вместо 142 800 ₽. Один человек — примерно 3 500 ₽, ушедших не в тот бюджет за один квартал, и вопросы сразу к одной инспекции по всей компании.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли ООО без обособленных подразделений что-то менять из-за единой декларации?
Почти ничего. Вы и так сдаёте одну декларацию по месту нахождения. Изменится только бланк: новая редакция формы применяется начиная с декларации за первый отчётный период 2027 года. Сроки и ставка остаются прежними.
С какой отчётности применяется единая декларация и новая форма?
Закон № 425-ФЗ отменяет сдачу деклараций по месту подразделений с 1 января 2027 года. Приказ ФНС от 27.08.2026 № ЕД-1-3/628@ применяется начиная с декларации за первый отчётный период 2027 года. То есть первая единая декларация — за январь или I квартал 2027 года.
Как сдавать декларацию за 2026 год, если у нас есть подразделения?
Квартальные декларации 2026 года — по прежним правилам, включая декларации по месту подразделений. Годовую за 2026 год сдают не позднее 25 марта 2027 года по действующей форме. Нужно ли по ней отчитываться ещё и по месту подразделений, закон прямо не говорит: обязанность исключена с 1 января 2027 года. Запросите позицию инспекции письменно.
Меняются ли сроки сдачи и ставка налога на прибыль?
Нет. Ставка 25 % (8 % в федеральный и 17 % в региональный бюджет). За квартал, полугодие и девять месяцев декларация сдаётся не позднее 25 календарных дней после периода, за год — до 25 марта. Налог платится до 28-го числа по статье 287 НК РФ.
Если декларация единая, налог по подразделениям платить по-прежнему нужно?
Да, по статье 288 НК РФ региональная часть распределяется по долям прибыли между головной организацией и подразделениями. Единая декларация меняет место сдачи, а не распределение. Редакцию статьи 288 перед сдачей лучше проверить на дату сдачи.
Какой штраф за несданную вовремя декларацию по прибыли?
По статье 119 НК РФ — 5 % от суммы налога, не уплаченной в срок на основании декларации, за каждый полный или неполный месяц просрочки. Не больше 30 % этой суммы и не меньше 1 000 ₽.
На что опираемся
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменение статьи 289 НК РФ: с 1 января 2027 года отмена обязанности представлять декларации по прибыли по месту нахождения обособленных подразделений (п. 70 ст. 2, вступление в силу — п. 9 ст. 25 закона): https://base.garant.ru/413165215/
- ФНС России: приказ от 02.10.2024 № ЕД-7-3/830@ — действующая форма декларации по налогу на прибыль и перечень изменяющих приказов, включая № ЕД-7-3/855@ и № ЕД-1-3/628@: https://www.nalog.gov.ru/rn77/about_fts/docs/15482941/
- Приказ ФНС России от 27.08.2026 № ЕД-1-3/628@ — изменения в форму, порядок заполнения и формат декларации по налогу на прибыль; вступает в силу не ранее 01.01.2027, применяется с первого отчётного периода 2027 года: https://www.garant.ru/hotlaw/federal/2257816/
- КонсультантПлюс: ФНС обновила декларацию по налогу на прибыль — перечень изменений формы (титульный лист, раздел 1, приложение № 5 к листу 02, лист 05.1): https://www.consultant.ru/legalnews/32676/
- НК РФ, часть вторая — ст. 284 (ставка 25 %: 8 % и 17 %), ст. 287 (сроки уплаты), ст. 288 (распределение по подразделениям), ст. 289 (сроки и место сдачи): https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, часть первая — ст. 119 — штраф за непредставление декларации; ст. 6.1 — перенос срока на рабочий день: https://www.consultant.ru/document/cons_doc_LAW_19671/