Фиксированные взносы ИП на 2027 год: размер, сроки оплаты и как уменьшить налог
В 2027 году ИП платит за себя 61 154 рубля фиксированных взносов, а если доход за год больше 300 000 рублей, то ещё 1 % с превышения, но не больше 342 923 рублей. Фиксированную часть вносят до 28 декабря 2027 года, единый процент до 3 июля 2028 года (1 июля выпадает на субботу). Ниже суммы, календарь и порядок учёта взносов в налоге.
Сколько ИП заплатит за себя в 2027 году
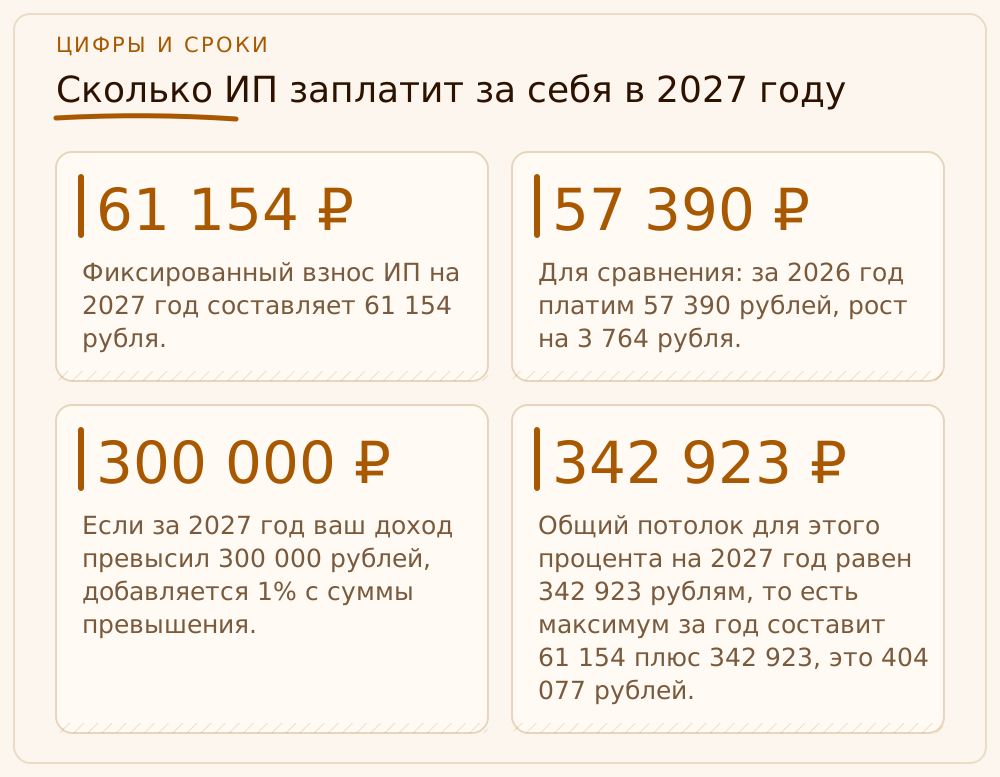
Фиксированный взнос ИП на 2027 год составляет 61 154 рубля. Это единая сумма на обязательное пенсионное и медицинское страхование, отдельно считать два взноса больше не нужно. Размер закреплён в подпункте 1 пункта 1.2 статьи 430 Налогового кодекса, и менять его ради «своих» обстоятельств нельзя: он не зависит ни от выручки, ни от числа клиентов, ни от того, вели вы деятельность вообще. Для сравнения: за 2026 год платим 57 390 рублей, рост на 3 764 рубля. Суммы на 2025–2027 годы были утверждены заранее, поэтому в бюджет следующего года их закладывают уже сегодня.
Вторая часть платежа считается от дохода. Если за 2027 год ваш доход превысил 300 000 рублей, добавляется 1 % с суммы превышения. Доход на УСН и патенте берут по правилам этих режимов, на ОСНО по правилам НДФЛ. Общий потолок для этого процента на 2027 год равен 342 923 рублям, то есть максимум за год составит 61 154 плюс 342 923, это 404 077 рублей. Для большинства малых ИП до потолка далеко, но торговцы и подрядчики с оборотом десятки миллионов его достигают, и тогда лишнюю арифметику делать уже не надо.
Чем фиксированная часть отличается от процента для планирования. Первая известна с января и точна до рубля, её можно разложить по месяцам. Второй зависит от годового дохода, поэтому за деньгами на него нужно следить в течение года. Я прошу бухгалтеров отдельной строкой в календаре клиента держать «резерв под 1 %»: каждый месяц откладывается один процент от дохода сверх порога, и к июлю следующего года платёж не бьёт по кассе. Если по этому вопросу нужна точная постановка на год, подключаем налоговое планирование для ИП, но для простых случаев хватит таблицы в Excel.
Как считается 1 % и где предел
Формула проста: из годового дохода вычитаем 300 000 рублей и умножаем остаток на 0,01. При доходе 2 000 000 рублей это (2 000 000 − 300 000) × 1 % = 17 000 рублей. При доходе 300 000 рублей и меньше процент не платят вовсе. Платят только за тот год, в котором доход превысил порог, и за каждый год считают заново. Доход тут именно годовой, а не на момент оплаты, поэтому точную сумму узнают после закрытия года, когда видны все поступления.
С 2026 года уточнена база для ИП на УСН «доходы минус расходы». Раньше вычитать расходы при расчёте 1 % позволяли разъяснения ФНС, а прямой нормы в кодексе не было, и спорные случаи решались письмами. Теперь, по подпункту 3.1 пункта 9 статьи 430 НК РФ в редакции закона от 28.11.2025 № 425-ФЗ, для такого ИП берут доход, уменьшенный на расходы, но собственные взносы за себя (и фиксированную часть, и 1 %) из этих расходов исключают. Кто по привычке оставляет их в расходах, занижает базу и получает недоимку с пенями. Формулу удобно проверять руками на примере, и у нас в «РФ-БУХ» после подачи декларации каждый такой расчёт сверяется отдельно, потому что ошибка в 1 % тянется за собой переплату или доплату в двух налогах сразу. На режиме «доходы» без вычета расходов ничего не изменилось: база та же, вся выручка.
Вот суммы, которые стоит держать перед глазами при планировании. Таблица ниже собрана по пункту 1.2 статьи 430 НК РФ. | Год | Фиксированная часть, ₽ | Предел для 1 %, ₽ | |---|---|---| | 2025 | 53 658 | 300 888 | | 2026 | 57 390 | 321 818 | | 2027 | 61 154 | 342 923 | Предел относится только к проценту, а не к общей сумме с фиксированной частью. Это частая путаница: в интернете встречаются «максимальные взносы 342 923 рубля», и люди думают, что с учётом фиксированных платежей больше не заплатят. Заплатят: фиксированная часть идёт сверху.
- Доход до 300 000 ₽ в год: только фиксированная часть 61 154 ₽.
- Доход свыше 300 000 ₽: фиксированная часть плюс 1 % с превышения.
- Верхняя планка процента на 2027 год: 342 923 ₽.
- УСН «доходы минус расходы»: база для 1 % считается с учётом расходов, взносы за себя из них исключаются.
- ИП на АУСН взносы за себя не платят.
Когда платить: календарь 2026–2028 годов
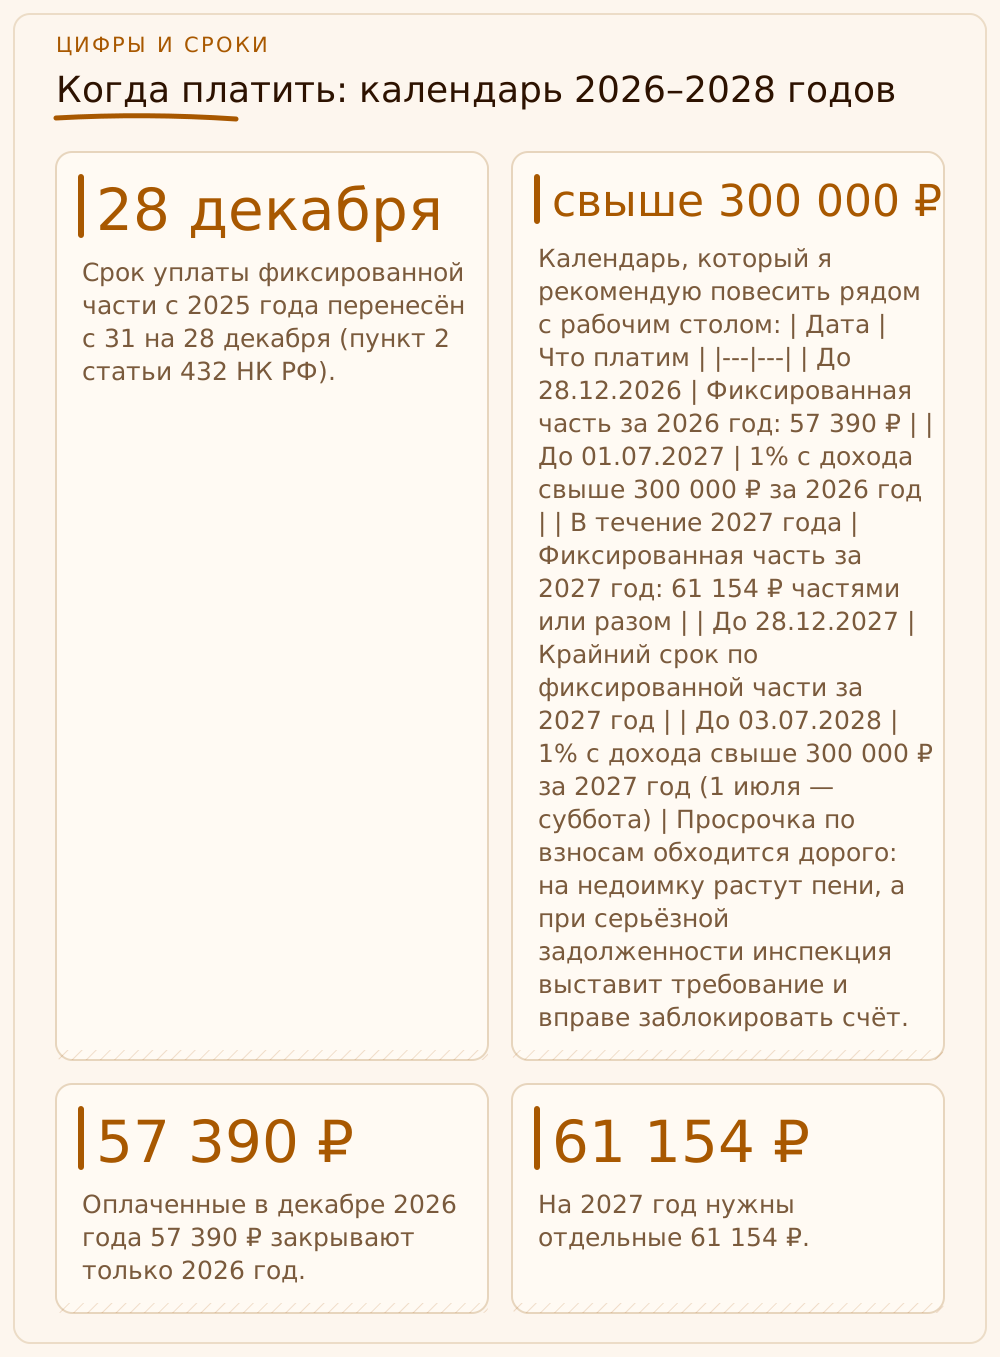
Срок уплаты фиксированной части с 2025 года перенесён с 31 на 28 декабря (пункт 2 статьи 432 НК РФ). За 2026 год это понедельник, 28 декабря 2026 года, за 2027 год вторник, 28 декабря 2027 года. Оба дня рабочие, переносов нет. Единый процент платят отдельно, не позднее 1 июля года, следующего за расчётным: за 2026 год до 1 июля 2027 года (четверг), за 2027 год фактически до 3 июля 2028 года: 1 июля 2028-го приходится на субботу, и срок переносится на ближайший рабочий день по пункту 7 статьи 6.1 НК РФ. Дата «31 декабря» из старых памяток уже не действует, и это частая причина просрочки у тех, кто платит по привычке.
Фиксированную часть можно вносить как угодно: ежемесячно, ежеквартально, раз в год или тремя платежами. Главное, чтобы к 28 декабря набралась вся сумма. Деньги перечисляют единым налоговым платежом на ЕНС, уведомление об исчисленных суммах и заявление о зачёте для этого не нужны. Если на счёте уже лежит положительное сальдо, взнос тоже списывается без дополнительных действий. А вот ошибиться с реквизитами и отправить платёж на старые КБК уже трудно: система разносит деньги сама.
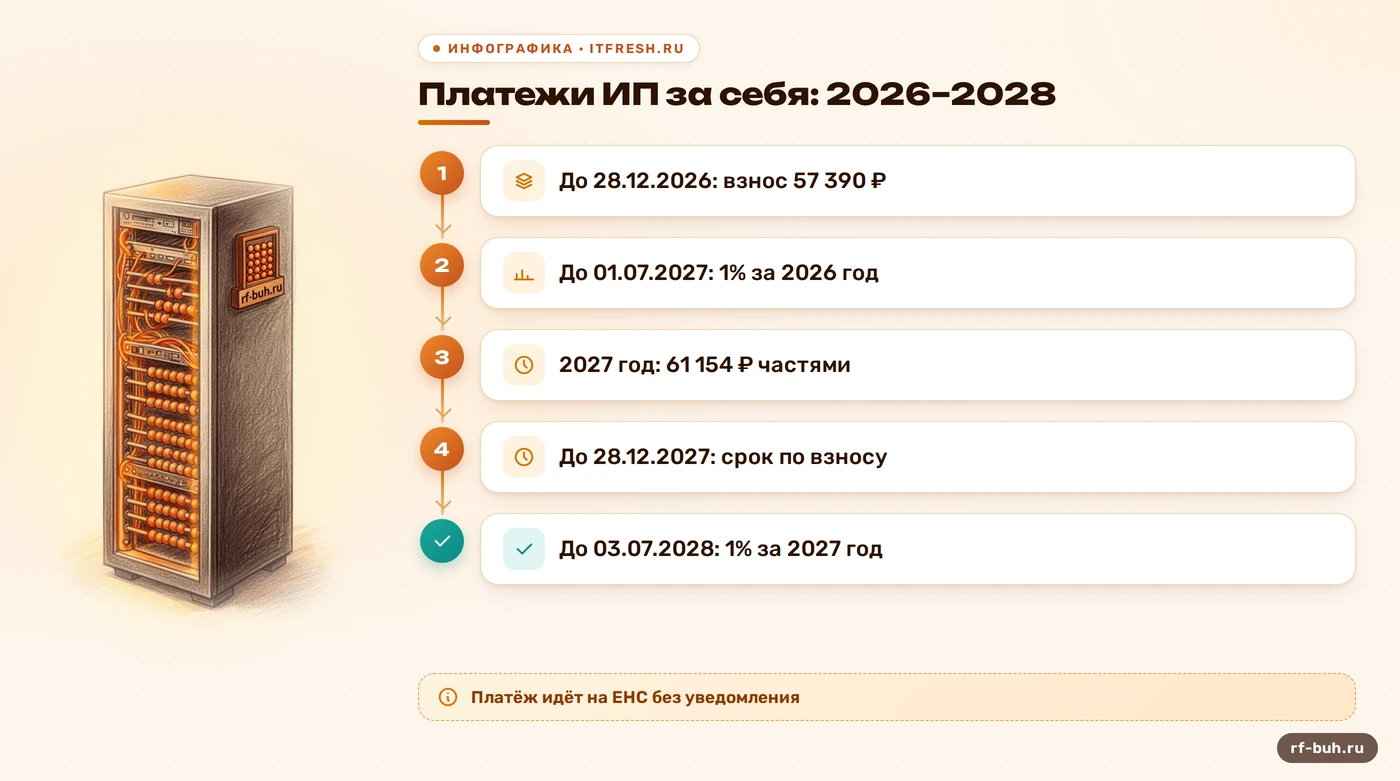
Календарь, который я рекомендую повесить рядом с рабочим столом: | Дата | Что платим | |---|---| | До 28.12.2026 | Фиксированная часть за 2026 год: 57 390 ₽ | | До 01.07.2027 | 1 % с дохода свыше 300 000 ₽ за 2026 год | | В течение 2027 года | Фиксированная часть за 2027 год: 61 154 ₽ частями или разом | | До 28.12.2027 | Крайний срок по фиксированной части за 2027 год | | До 03.07.2028 | 1 % с дохода свыше 300 000 ₽ за 2027 год (1 июля — суббота) | Просрочка по взносам обходится дорого: на недоимку растут пени, а при серьёзной задолженности инспекция выставит требование и вправе заблокировать счёт. Дешевле заплатить на неделю раньше, чем потом разбираться с минусом на счёте.
Как взносы уменьшают налог на УСН и патенте
На УСН «доходы» налог можно уменьшить на взносы за себя, причём вместе с фиксированной частью учитывается и 1 %. Правило сидит в пункте 3.1 статьи 346.21 НК РФ. У ИП без работников налог уменьшается на всю сумму взносов, вплоть до нуля. Если есть наёмные сотрудники, то налог можно уменьшить не больше чем на 50 %. Поэтому при доходе в 4 800 000 рублей и 6 % налог в 288 000 рублей уменьшается на 61 154 рубля и в итоге составляет 226 846 рублей. Для ИП с работниками считают отдельно: сначала налог, затем верхний предел в 50 %, и только потом применяют взносы. Я требую от своих бухгалтеров сначала посчитать налог до уменьшения, а потом отдельно проверить 50 %-ный предел, а не ждать от программы чуда.
Самый живучий миф, который я вижу у новых клиентов: «чтобы уменьшить аванс, взнос надо заплатить до конца квартала». Это правило умерло ещё в 2023 году. После поправок закона от 31.07.2023 № 389-ФЗ налог и авансы уменьшают на взносы, подлежащие уплате за год, без их фактической уплаты до уменьшения, ФНС подтвердила это письмом от 25.08.2023 № СД-4-3/10872@. Значит, аванс за первый квартал 2027 года можно уменьшить на взнос 61 154 рубля, даже если вы заплатите его 28 декабря. Платить частями по-прежнему разумно, но ради кассы, а не ради вычета: в декабре не придётся вынимать из оборота всю сумму разом. Подробный разбор квартальных авансов, патента и совмещения режимов я собрала в статье как уменьшить УСН и патент на страховые взносы, здесь же ограничусь схемой.
С 1 % есть тонкость, на которой спотыкаются чаще всего: его можно учесть либо в году, за который он исчислен, либо в году фактической уплаты, но не дважды. Если в 2027 году вы платите процент за 2026 год, то решите заранее, в каком периоде его засчитываете, и закрепите решение в учёте. Как выбрать год и не получить повторный вычет, разобрано в материале учесть 1 % и не уменьшить налог дважды. На УСН «доходы минус расходы» взносы работают иначе: они входят в расходы и уменьшают базу, а не сам налог. На патенте уменьшение тоже возможно, но по отдельным правилам пункта 1.2 статьи 346.51 НК РФ и только после уведомления об уменьшении, которое направляют в инспекцию; детали по патенту в статье выше.
Что делаем здесь мы: считаем налог до уменьшения, проверяем предел в 50 % и ведём реестр использованных взносов, чтобы один платёж не лёг в два вычета. Для ИП на УСН и патенте это входит в ведение учёта от 3 000 ₽ в месяц, а первая консультация бесплатная.
Когда платить меньше или не платить вовсе
Полный размер взносов платит ИП, который проработал в статусе весь год. Если регистрация или закрытие случились в середине года, фиксированная часть считается пропорционально месяцам и дням. Первый и последний месяцы считают по дням, остальные целыми. Для ИП, который открылся в 2027 году, цифра будет меньше 61 154 рублей, и платить её нужно в сроки того же года. Как правильно посчитать неполный период, с формулами и примерами, я разложила в статье как посчитать взносы за себя. Забыть закрыть ИП и перестать платить нельзя: пока запись в реестре есть, взносы начисляются, даже если выручки нет совсем.
Освобождение от взносов бывает только по закону, а не «по желанию». Предприниматель вправе не платить за периоды, когда он не вёл деятельность по причинам, перечисленным в статье 430 НК РФ: например, из-за службы в армии или ухода за маленьким ребёнком. Для этого в инспекцию подают заявление об освобождении с подтверждающими документами, по пункту 7 статьи 430 НК РФ — не позднее трёх лет с даты возникновения права. Обычная приостановка бизнеса без документов к этим периодам не относится. Условия и список документов разобраны в публикации когда можно не платить фиксированные взносы, и я советую прочитать её до того, как «замораживать» ИП.
Отдельно скажу про АУСН. Предприниматели на автоматизированной упрощённой системе не платят ни фиксированные взносы, ни процент: так прямо сказано в разъяснениях ФНС. Это серьёзный аргумент при выборе режима, но режим ограничен по виду деятельности, числу работников, банку и обороту, поэтому «просто перейти» удаётся не всем. Я видела не раз, как владельцы выбирали режим только по одной строке «взносы не платим» и потом долго разбирались с банком и ограничениями. Выбирать нужно по всей картине налогов, а не по одной цифре.
План на конец 2026 и на 2027 год
До 28 декабря 2026 года ИП нужно закрыть взнос за 2026 год: 57 390 рублей. На УСН «доходы» налог 2026 года на эту сумму уменьшают и без фактической уплаты, но срок 28 декабря от этого не сдвигается: не заплатили вовремя — пени. Заранее посмотрите в личном кабинете сальдо ЕНС: возможно, часть суммы уже лежит на счёте и платить нужно меньше. К концу ноября прикиньте годовой доход, чтобы понять, придётся ли в 2027 году платить 1 % за 2026 год, и в какой сумме. Я прошу клиентов не дожидаться декабря, потому что в последнюю неделю года банки и налоговая работают медленнее, а просрочка на один день даёт пени.
На 2027 год заведите простую таблицу: 61 154 рубля, делённые на удобное количество платежей, и срок каждого. Для сезонных бизнесов удобнее платить в месяцы выручки, для стабильных ежемесячно по 5 096 рублей 17 копеек, то есть округлённо по 5 100. Авансы по УСН «доходы» вы уменьшите на годовой взнос в любом случае, а график нужен, чтобы в декабре не вынимать из оборота 61 154 рубля разом. Условия режима на 2027 год сверяйте отдельно и заново, а не по принципу «как в прошлом году».
Что я делаю сама перед новым годом. Составляю клиенту календарь на 12 месяцев: взносы, авансы, уведомления, патент. Проверяю, нет ли у него работников, которые меняют предел вычета. Считаю, выгоднее ли ему платить взносы равными долями или привязать к выручке. И отдельно смотрю, не ушёл ли доход близко к границам режима. Это несколько часов работы один раз в год, и после них нет ни декабрьской паники, ни переплаты. Если хотите, чтобы календарь составил специалист, пишите: первая консультация бесплатная.
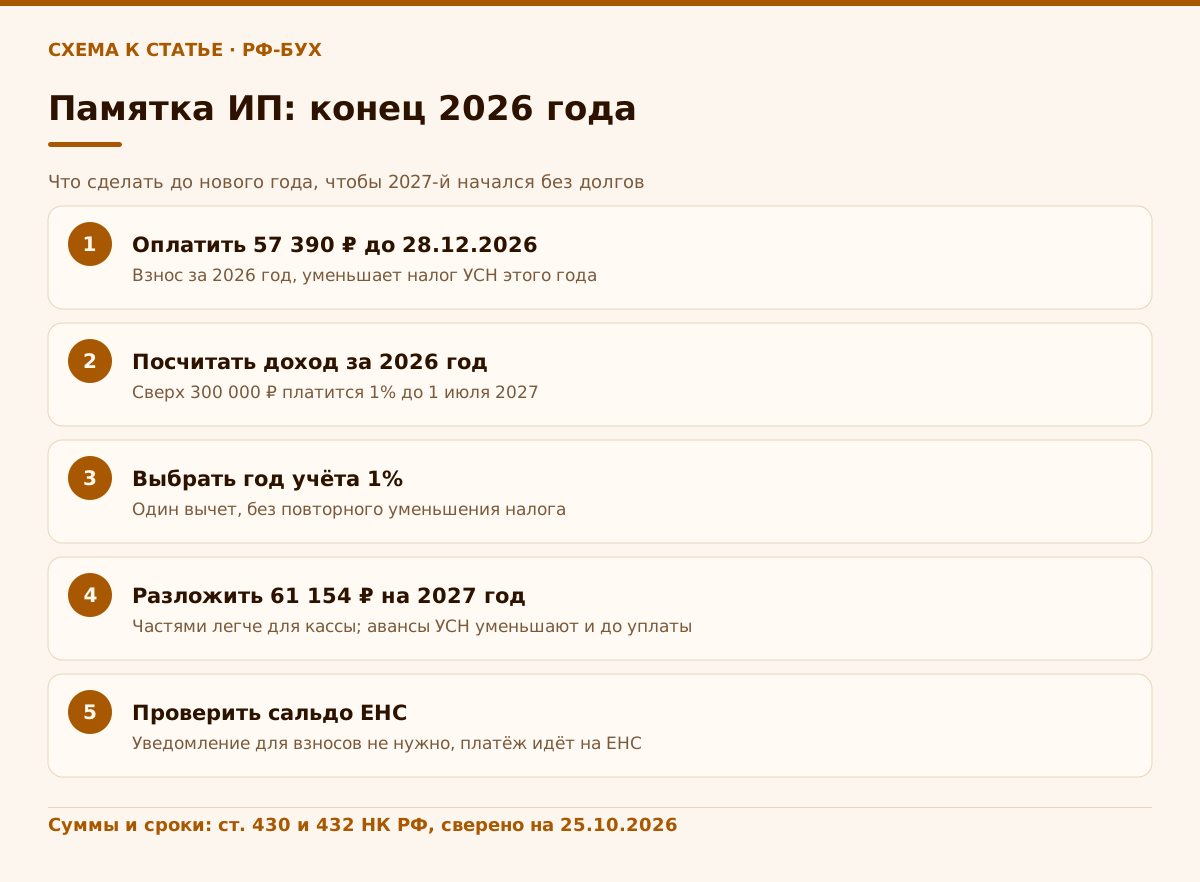
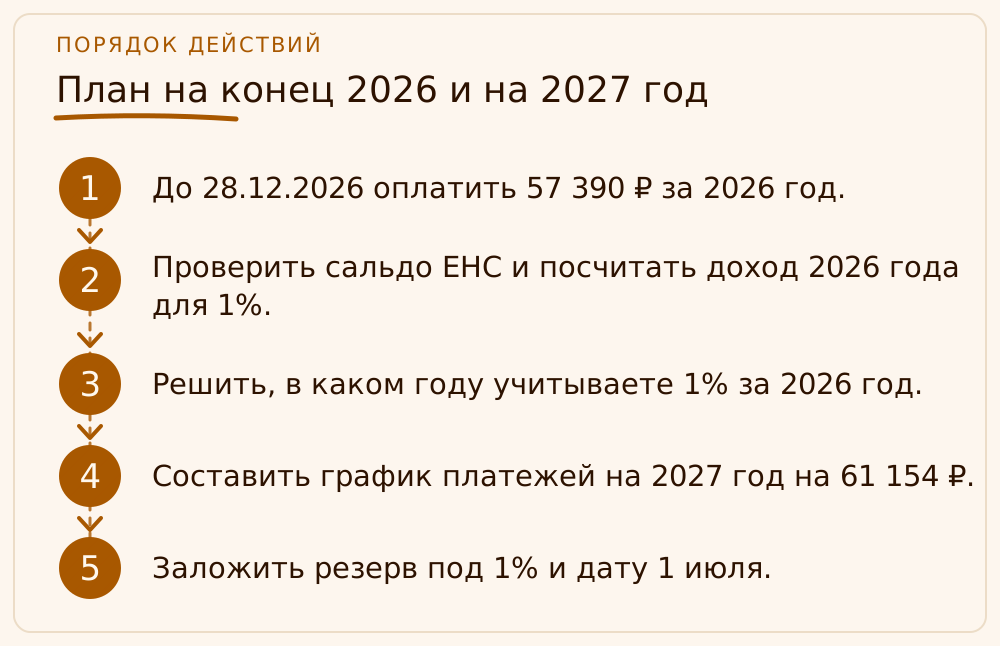
- До 28.12.2026 оплатить 57 390 ₽ за 2026 год.
- Проверить сальдо ЕНС и посчитать доход 2026 года для 1 %.
- Решить, в каком году учитываете 1 % за 2026 год.
- Составить график платежей на 2027 год на 61 154 ₽.
- Заложить резерв под 1 % и дату 1 июля.
Учебный пример: ИП Андреева планирует 2027 год
Это учебный пример: ИП Андреева работает на УСН «доходы» по ставке 6 %, без наёмных работников, и на 2027 год рассчитывает выручку 4 800 000 рублей. Фиксированная часть за себя — 61 154 рубля, процент с превышения 300 000 рублей считается как (4 800 000 − 300 000) × 1 % = 45 000 рублей. Всего взносов за 2027 год получится 61 154 + 45 000 = 106 154 рубля, они не превышают предела 342 923 рубля для процента.
Налог за год до уменьшения составит 4 800 000 × 6 % = 288 000 рублей. Фиксированная часть 61 154 рубля подлежит уплате за 2027 год, поэтому уменьшает авансы с первого квартала, когда бы Андреева её ни заплатила; сама она для порядка вносит её одним платежом в феврале. Аванс за первый квартал при выручке 900 000 рублей равен 54 000 − 54 000 = 0, неиспользованные 7 154 рубля учитываются дальше нарастающим итогом. За полугодие при выручке 2 000 000 рублей налог 120 000 − 61 154 = 58 846 рублей, за девять месяцев при 3 400 000 рублей получается 204 000 − 61 154 = 142 846 рублей, значит, нужно доплатить 142 846 − 58 846 = 84 000 рублей. По итогам года она решает учесть 1 % в 2027 году, за который он исчислен: 288 000 − 61 154 − 45 000 = 181 846 рублей, к доплате 181 846 − 142 846 = 39 000 рублей. Сам процент она перечислит в июне 2028 года, до срока 3 июля.
Если бы Андреева заплатила фиксированную часть не в феврале, а 28 декабря, авансы были бы ровно такими же: с 2023 года вычет не зависит от даты уплаты. Если бы она решила учесть 1 % в 2028 году, налог за 2027 год составил бы 226 846 рублей, к доплате 84 000 рублей, а 45 000 рублей уменьшили бы налог 2028 года. За два года сумма та же, меняется только момент, когда деньги уходят из кассы. Главное, чтобы один и тот же процент не попал в оба года, и это я проверяю в каждой декларации.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какой размер фиксированных взносов ИП за себя в 2027 году?
61 154 рубля за полный год (подпункт 1 пункта 1.2 статьи 430 НК РФ). Если доход за 2027 год превысит 300 000 рублей, добавляется 1 % с превышения, но не больше 342 923 рублей.
До какого числа нужно заплатить фиксированные взносы за 2027 год?
До 28 декабря 2027 года (пункт 2 статьи 432 НК РФ). Единый процент с дохода свыше 300 000 рублей за 2027 год вносят не позднее 1 июля 2028 года, а поскольку это суббота — до 3 июля 2028 года. Платить можно частями, уведомление не нужно.
Можно ли уменьшить налог УСН на взносы в 2027 году?
Да, на УСН «доходы» налог уменьшают на взносы за себя. ИП без работников уменьшает на всю сумму, с работниками не больше чем на 50 % (пункт 3.1 статьи 346.21 НК РФ). Платить взнос до уменьшения не обязательно. На «доходы минус расходы» взносы входят в расходы.
Нужно ли платить взносы, если ИП ничего не заработал?
Да. Фиксированная часть не зависит от дохода, пока ИП есть в реестре. Освобождение возможно только за периоды, перечисленные в статье 430 НК РФ, с подтверждающими документами.
Платят ли взносы за себя ИП на АУСН?
Нет. Предприниматели на автоматизированной упрощённой системе не платят ни фиксированные взносы, ни 1 %. Режим имеет свои ограничения, поэтому перед переходом сверьте условия на сайте ФНС.
На что опираемся
- НК РФ, статья 430 — подп. 1 п. 1.2 — фиксированные суммы 57 390 ₽ за 2026 и 61 154 ₽ за 2027 год; подп. 2 п. 1.2 — предел 321 818 ₽ и 342 923 ₽; 1 % с дохода свыше 300 000 ₽: https://www.consultant.ru/document/cons_doc_LAW_28165/c03008a92ccba28226abe4034e9aa43e3a2ffeb4/
- НК РФ, статья 432 — п. 2 — срок уплаты фиксированных взносов ИП до 28 декабря, 1 % до 1 июля следующего года: https://www.nalog.gov.ru/rn03/ifns/imns03_01/16121847/
- ФНС России — взносы ИП в 2026 году: 57 390 ₽ до 28.12.2026, 1 % до 01.07.2027, предел 321 818 ₽, АУСН без взносов: https://www.nalog.gov.ru/rn25/ifns/r25_16/info/16603713/
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменения ст. 430 НК РФ, в том числе база 1 % для ИП на УСН «доходы минус расходы» с 2026 года: https://normativ.kontur.ru/document/1/506846-federalnyy-zakon-ot-28-11-2025-n-425-fz
- НК РФ, статья 346.21 — п. 3.1 — уменьшение налога УСН «доходы» на взносы ИП, подлежащие уплате (в ред. 389-ФЗ от 31.07.2023, письмо ФНС от 25.08.2023 № СД-4-3/10872@), предел 50 % при наличии работников: https://www.consultant.ru/law/podborki/3.1_stati_346.21/