Взносы ИП 2026: сколько платить, когда и почему просрочка обходится дороже, чем кажется
Налоговая не позвонит, не напишет и не напомнит. Пропустили срок уплаты фиксированных страховых взносов ИП — пени капают с первого дня просрочки автоматически, без уведомления, без звонка, без письма. Я веду бухгалтерию предпринимателей не первый год и знаю: о пене ИП узнаёт тогда, когда сумма уже списалась с единого налогового счёта сама или когда пришло требование с набежавшим хвостом. Вторая ловушка не менее опасна: льготный тариф взносов для малого бизнеса с 2026 года положен далеко не всем, и если вы думаете, что льгота «применяется по умолчанию, мы же МСП», разницу между 30 % и 15 % вам потом доначислят вместе с пенями.
Кто обязан платить страховые взносы ИП за себя
Каждый, кто зарегистрирован как индивидуальный предприниматель, платит взносы «за себя» с момента регистрации и до снятия с учёта в ЕГРИП — независимо от того, ведётся ли деятельность, есть ли доход и даже есть ли расчётный счёт. Факт регистрации — это уже обязанность. Я регулярно слышу от новых клиентов: «У меня не было оборота, я думал, платить не нужно». Нужно. Запись в реестре стоит денег, даже если бизнес существует только в планах.
Исключений ровно два типа. Первый — спецрежимы, где взносов за себя нет вообще: ИП на налоге на профессиональный доход (самозанятый) и ИП на АУСН. Второй — периоды, прямо перечисленные в статье 430 НК РФ, когда деятельность объективно не велась: военная служба по призыву, уход за ребёнком до полутора лет и ещё несколько оснований. Но и здесь есть подвох: освобождение не наступает само. Нужно заявление в инспекцию и подтверждающие документы, причём с 2025 года на подачу заявления отведено три года с момента возникновения права. Опоздали — право сгорело, взносы начислены.
Всё остальное — «не работал, потому что не было клиентов», «болел», «уехал» — под освобождение не подпадает. Взносы идут, даже если на счёте ноль.
Сколько платить: фиксированная сумма взносов ИП в 2026 году
Фиксированная сумма страховых взносов ИП за себя за 2026 год — 57 390 рублей. Это единый платёж, который покрывает пенсионное и медицинское страхование; раздельного деления на ОПС и ОМС в фиксированной части больше нет. Сумма не зависит от того, сколько вы заработали, одинакова для всех регионов и уменьшается только в одном случае — если ИП зарегистрирован или закрыт в середине года: тогда взнос пересчитывается пропорционально отработанным месяцам и дням.
Если вы сравниваете с 2025 годом и видите другие цифры в старых статьях и калькуляторах — это нормально. Фиксированные взносы индексируются ежегодно, и считать текущие обязательства по прошлогоднему ориентиру — прямой путь к недоплате и пене на разницу. Прошлогодняя цифра взносов — как прошлогодний снег: красивая, но бесполезная.
Дополнительный взнос: 1 % с дохода свыше 300 000 рублей
Кроме фиксированной части, ИП с доходом больше 300 000 рублей в год платит дополнительный взнос — 1 % от суммы превышения. Заработали за год 2 000 000 рублей? База для 1 % — 1 700 000 рублей, взнос — 17 000 рублей сверх фиксированной суммы.
Здесь предприниматели совершают системную ошибку — путают годы. Дополнительный взнос с доходов за 2025 год нужно было заплатить до 1 июля 2026 года. А 1 % с доходов 2026 года платится до 1 июля 2027 года. Это не опечатка: взнос всегда считается по итогам прошедшего года и платится в середине следующего. Перепутали год — либо замораживаете деньги раньше срока, либо, что хуже, пропускаете реальный дедлайн, думая, что время ещё есть.
Максимальная сумма взносов: где потолок
У дополнительного взноса есть верхняя граница. Максимальный размер 1 % с превышения за 2026 год — 321 818 рублей. Сколько бы миллионов вы ни заработали сверх лимита, больше этой суммы по дополнительному взносу не возьмут. Вместе с фиксированной частью максимум всех взносов ИП за себя за 2026 год — 379 208 рублей (57 390 плюс 321 818). Для ИП с высоким оборотом это ориентир при планировании: выше потолка рост дохода нагрузку по взносам уже не увеличивает.
Сроки уплаты: две даты, которые нужно знать наизусть
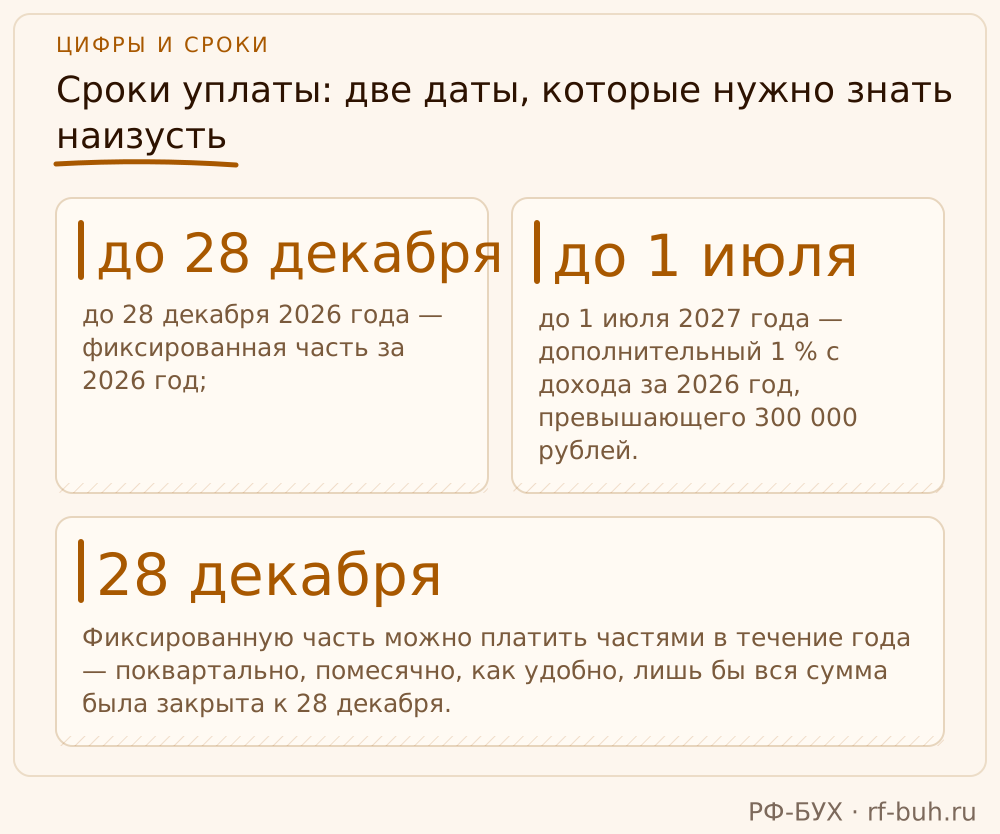
У страховых взносов ИП за себя в 2026 году две контрольные даты:
- до 28 декабря 2026 года — фиксированная часть за 2026 год;
- до 1 июля 2027 года — дополнительный 1 % с дохода за 2026 год, превышающего 300 000 рублей.
Если дата приходится на выходной, срок переносится на следующий рабочий день — но строить на этом план я не советую. Декабрь — месяц банковских задержек, праздничных графиков и «платёж уйдёт завтра». Заплатить за неделю до срока дешевле, чем проверять календарь 28-го вечером.
Фиксированную часть можно платить частями в течение года — поквартально, помесячно, как удобно, лишь бы вся сумма была закрыта к 28 декабря. Многие ИП так и делают — не ради налога (об этом ниже), а ради собственной дисциплины: 14 тысяч в квартал психологически легче, чем 57 тысяч в декабре, когда деньги нужны на всё сразу.
Пени: как считается цена просрочки
Пени за несвоевременную уплату взносов начисляются по статье 75 НК РФ — 1/300 ключевой ставки Банка России за каждый календарный день просрочки. Для ИП, как для физического лица, эта ставка действует на весь период просрочки, без повышения после 30-го дня, которое применяется к организациям. Пени начисляются автоматически на едином налоговом счёте, день за днём, с первого дня после срока. Никакого отдельного уведомления «у вас начали капать пени» налоговая не присылает — вы увидите их в сальдо ЕНС или в требовании, когда сумма уже накопилась.
Чаще всего к нам приходят именно с этим. Предприниматель ставит платёж в календарь на 28 декабря, банк задерживает операцию из-за праздничных дней или сбоя, деньги уходят 29–30 декабря — и по счёту уже тикают пени, хотя человек уверен, что всё сделал вовремя. Один-два дня редко стоят больших денег в абсолютном выражении. Но отрицательное сальдо на ЕНС — это долг, и пока он не закрыт, любая переплата по другим налогам уходит на его погашение, а не туда, куда вы планировали.
Льготные тарифы взносов для МСП в 2026 году: что реально изменилось
С 1 января 2026 года пониженный тариф страховых взносов для большинства субъектов малого и среднего предпринимательства отменён. Раньше 15 % с выплат сотрудникам сверх порога мог применять практически любой МСП — просто по факту включения в реестр. Теперь право на пониженный тариф сохранили только организации и ИП из приоритетных отраслей, перечень которых утверждает Правительство РФ: обрабатывающая промышленность и ряд других направлений. Для них тариф — 15 % с части выплат, превышающей 1,5 МРОТ в месяц на сотрудника; до этого порога — стандартные 30 %.
Вот ловушка, о которой я предупреждаю каждого клиента из торговли, услуг и строительства. Если ваш основной код деятельности не входит в приоритетный перечень, с 2026 года взносы считаются по полному тарифу. Применили старую льготу «по инерции» — получили недоплату, которую инспекция вычислит при сверке расчёта по страховым взносам и доначислит с пенями за весь период. Бухгалтерская программа сама вас не остановит: галочка «субъект МСП» в настройках никуда не делась, она просто больше ничего не значит.
Как подтвердить право на льготу — и почему «я и так МСП» не аргумент
Статус субъекта МСП в реестре больше не даёт пониженного тарифа автоматически. Право есть только у компаний и ИП, чей основной вид деятельности по ОКВЭД входит в перечень приоритетных отраслей — и этот код должен стоять как основной в ЕГРИП или ЕГРЮЛ, а не фигурировать среди дополнительных. Если исторически основным кодом записана торговля, а реальное производство оформлено дополнительным кодом, льгота не применяется, пока вы не приведёте коды в порядок.
Возьмём ИП с небольшим производственным цехом и десятком сотрудников, зарегистрированного с основным кодом «оптовая торговля», потому что семь лет назад так посоветовал знакомый. По факту он производитель. По документам — торговец. Он искренне считает себя обрабатывающим производством и применяет 15 % — а при проверке вся экономия на взносах превращается в задолженность плюс пени. Налоговая смотрит не на то, чем вы занимаетесь. Она смотрит на то, что написано в реестре. Проверка кода ОКВЭД — не формальность, а конкретная сумма, которая либо остаётся в бизнесе, либо уходит в доначисление.
Взносы на УСН «доходы»: уменьшение налога
ИП на УСН с объектом «доходы» без работников уменьшает налог (и авансовые платежи) на взносы за себя вплоть до нуля. С работниками — не более чем на 50 % суммы налога. И здесь важное изменение, которое до сих пор не все усвоили: с 2023 года уменьшать налог можно на взносы, подлежащие уплате в этом году, а не только на фактически перечисленные. Фиксированные взносы за 2026 год уменьшают налог 2026 года, даже если вы заплатите их 27 декабря. Дополнительный 1 % за 2026 год можно учесть по выбору — в 2026-м или в 2027-м.
Что это значит на практике? Старый совет «платите взносы поквартально, иначе не уменьшите авансы» устарел. Авансы уменьшаются и без оплаты. Но дисциплину это не отменяет: взносы всё равно нужно заплатить до 28 декабря, иначе налог вы уменьшили, а пени по взносам всё равно получили. Красивая экономия на бумаге и долг на ЕНС — сочетание, которое я вижу у ИП, читавших только первую половину новости.
Взносы на УСН «доходы минус расходы» и на патенте
На УСН «доходы минус расходы» взносы не вычитаются из налога напрямую — они включаются в расходы и уменьшают налоговую базу. Эффект мягче, чем прямой вычет на УСН «доходы». С 2025 года и здесь действует правило «подлежащие уплате»: фиксированные взносы за себя можно учесть в расходах года, за который они начислены, без привязки к дате платежа.
На патенте механизм свой: стоимость патента уменьшается на взносы по тем же принципам, что налог на УСН «доходы» — полностью для ИП без работников, не более чем наполовину при наличии сотрудников. При совмещении патента и УСН нужен раздельный учёт по каждому режиму, и ошибка в распределении взносов между режимами — частая причина пересчёта после проверки.
Освобождение от взносов: когда это законно
Отдельная категория — мобилизованные предприниматели. Они освобождаются от взносов за себя на период службы автоматически, без заявления и документов: информация поступает в налоговую по ведомственным каналам. Это единственный случай, когда освобождение работает «само».
Все остальные основания из статьи 430 НК РФ — служба по призыву, уход за ребёнком до полутора лет и прочие — требуют заявления и подтверждающих документов, а с 2025 года ещё и укладываются в трёхлетний срок подачи. Пропустили три года — освобождения нет. Я видела ИП, которые узнавали об этом сроке, когда он уже прошёл: взносы за «декретные» годы остались висеть долгом вместе с пенями.
Типичные ошибки, которые я вижу каждый год
- Платят фиксированную сумму одним платежом в последний день срока, не оставляя запаса на банковские задержки.
- Применяют льготный тариф МСП по старой памяти, не проверив, входит ли основной ОКВЭД в приоритетный перечень на 2026 год.
- Путают год, за который считается дополнительный 1 %, и платят либо слишком рано, либо пропускают срок.
- Уменьшают налог на «подлежащие уплате» взносы, а потом забывают их заплатить — и получают пени.
- Думают, что освобождение за декрет или службу наступит само, и не подают заявление в трёхлетний срок.
- Забывают, что взносы нужно платить при нулевом доходе — регистрация в ЕГРИП и есть основание.
А теперь жёстко. Половина этих ошибок — результат того, что ИП «ведёт сам» по статьям трёхлетней давности или доверяет дешёвому сервису, который рисует платёжку по шаблону и не знает, что льгота для МСП с января выглядит по-другому. Сервис не виноват: его цена не включает человека, который читает налоговые изменения. Виноват тот, кто решил, что бухгалтерия ИП — это «две платёжки в год». Две платёжки превращаются в требование, требование — в списание с ЕНС, а списание — в разговор с банком о том, почему заблокирована часть оборотки. Экономия на бухгалтере у ИП измеряется просто: сумма пени плюс доначисление плюс ваше время.
Что делаем мы в РФ-БУХ и чем это отличается
Мы в РФ-БУХ ведём календарь взносов каждого клиента отдельно, с датами под конкретный налоговый режим — а не одной записью «взносы, декабрь» в общей таблице. Я лично сверяю код ОКВЭД каждого клиента с перечнем приоритетных отраслей перед тем, как применить пониженный тариф, а не доверяю статусу МСП в реестре. Штатный бухгалтер в одиночку редко успевает следить и за ежегодной индексацией взносов, и за изменениями перечня льготных отраслей, и за текучкой одновременно. Дешёвый онлайн-сервис формирует платёжку по шаблону и не проверяет, актуален ли тариф. Фрилансер с десятком клиентов физически не держит в голове индивидуальный график каждого. Мы держим.
Если ошибка в расчёте взносов или тарифа произойдёт по нашей вине — штрафы и пени берём на себя, это прописано в условиях работы, а не обещание на словах. Работаем по NDA, принимаем дела у нового клиента за 3 рабочих дня, тарифы от 3 000 рублей в месяц — на 30 % ниже федеральных аутсорсеров при том же уровне ответственности за результат.
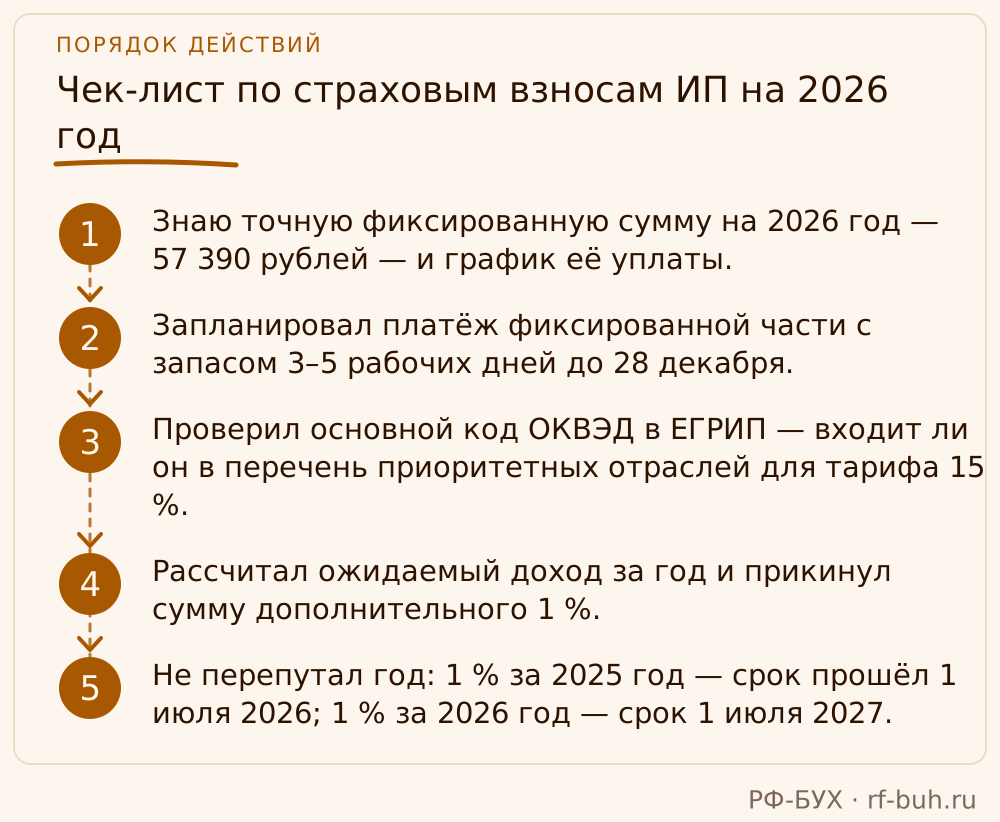
Чек-лист по страховым взносам ИП на 2026 год
- Знаю точную фиксированную сумму на 2026 год — 57 390 рублей — и график её уплаты.
- Запланировал платёж фиксированной части с запасом 3–5 рабочих дней до 28 декабря.
- Проверил основной код ОКВЭД в ЕГРИП — входит ли он в перечень приоритетных отраслей для тарифа 15 %.
- Рассчитал ожидаемый доход за год и прикинул сумму дополнительного 1 %.
- Не перепутал год: 1 % за 2025 год — срок прошёл 1 июля 2026; 1 % за 2026 год — срок 1 июля 2027.
- Уменьшил налог на взносы по правилу «подлежащие уплате» и не забыл их реально заплатить.
- Если было право на освобождение (служба, декрет) — подал заявление в трёхлетний срок.
- Убедился, что на ЕНС нет отрицательного сальдо, которое съедает переплаты по другим платежам.
Что делать сейчас
Если вы не уверены, по какому тарифу у вас считаются взносы за сотрудников, не упущен ли льготный период и правильно ли уменьшен налог на взносы за себя — пришлите нам код ОКВЭД и систему налогообложения. Разберём, платите ли вы больше, чем должны, или рискуете недоплатить и получить пени, и возьмём учёт в работу за 3 рабочих дня.
Частые вопросы
Нужно ли платить взносы, если ИП не вёл деятельность весь год?
Да. Обязанность не зависит от факта деятельности и суммы дохода — она возникает с регистрации ИП и прекращается со снятием с учёта. Исключения — ИП на НПД и АУСН, а также периоды из статьи 430 НК РФ, подтверждённые заявлением и документами.
Что будет, если заплатить взносы одним днём позже срока?
Начнёт начисляться пеня — 1/300 ключевой ставки Банка России за каждый день просрочки, автоматически, без отдельного уведомления. Узнаете по сальдо единого налогового счёта или по требованию.
Можно ли применять льготный тариф МСП, если я просто состою в реестре малого бизнеса?
Нет. С 2026 года статуса МСП недостаточно — пониженный тариф 15 % с выплат свыше 1,5 МРОТ применяют только ИП и организации, у которых основной вид деятельности входит в перечень приоритетных отраслей, утверждённый Правительством РФ.
За какой год считается 1 %, который я плачу в 2026 году?
В 2026 году вы платите 1 % с доходов 2025 года — срок истёк 1 июля 2026 года. Взнос с доходов 2026 года платится до 1 июля 2027 года.
Есть ли верхний предел суммы дополнительного взноса?
Да: максимум дополнительного 1 % за 2026 год — 321 818 рублей, а максимальная сумма всех взносов ИП за себя за год с учётом фиксированной части — 379 208 рублей.
Освобождаются ли мобилизованные ИП от уплаты взносов?
Да, на период службы — автоматически, без заявления: данные поступают в налоговую без участия предпринимателя. По остальным основаниям из статьи 430 НК РФ нужно заявление в трёхлетний срок.
Нужно ли платить взносы поквартально, чтобы уменьшить налог на УСН?
С 2023 года — нет: налог на УСН «доходы» уменьшается на взносы, подлежащие уплате в этом году, независимо от даты платежа. Но заплатить их до 28 декабря всё равно обязательно, иначе пойдут пени.