
Как исправить ошибку прошлого периода и не получить штраф при проверке
Ошибка прошлого года всплывает всегда в неподходящий момент. Баланс сдан, собственники утвердили отчётность, дивиденды распределены — и тут бухгалтер находит акт подрядчика, который никто не провёл. Исправление ошибок прошлых лет — это не «перепровести и забыть». Это отдельная процедура со своими правилами, и от того, какой путь выбрать, зависит, увидит ли налоговая добросовестную корректировку или новое искажение отчётности с штрафом в придачу.
Я Ольга Семенова, главный бухгалтер РФ-БУХ. Старые ошибки я разбираю чаще, чем хотелось бы: почти каждый новый клиент приходит к нам с парой «хвостов» за прошлые годы. Поэтому здесь — без теории ради теории. Только то, что реально спасает деньги.
Почему прошлый период нельзя править как текущий
Пока год открыт, ошибка исправляется просто: нашли, перепровели, закрыли месяц заново. Как только годовая отчётность утверждена собственниками, этот путь закрыт. Любое движение по закрытому периоду — уже исправление ошибки прошлых лет по ПБУ 22/2010, и у этого документа есть чёткий алгоритм.
Почему это принципиально? Потому что отчётность за прошлый год уже живёт своей жизнью: лежит в налоговой, в банке, у контрагентов. Переписать её задним числом нельзя. Можно только правильно отразить корректировку в текущем году — так, чтобы инспектор, открыв проводку, понял, откуда она и почему.
Существенная или нет: первый вопрос, а не последний
С любой найденной ошибки начинайте с одного вопроса: существенна ли она? Не «большая ли сумма», а именно существенна — то есть способна ли повлиять на решения тех, кто читает отчётность: банка, инвестора, собственника.
Критерий компания устанавливает сама и закрепляет в учётной политике. Обычно это процент от показателя — скажем, 5 % от валюты баланса или от выручки. Нет критерия в учётной политике? Значит, спорить с инспектором о существенности вы будете на его условиях.
Дальше — развилка:
- Несущественная ошибка, найденная после утверждения отчётности, исправляется в текущем периоде через счёт 91 «Прочие доходы и расходы». Прошлые показатели не трогаем.
- Существенная ошибка требует ретроспективного пересчёта: сравнительные показатели в текущей отчётности пересчитываются так, будто ошибки не было, а сама корректировка на начало года идёт через счёт 84 «Нераспределённая прибыль (непокрытый убыток)».
Есть и льгота. Компании, которые вправе вести упрощённый бухучёт, — в первую очередь малые предприятия — могут исправлять даже существенные ошибки без ретроспективного пересчёта, через прибыль или убыток текущего периода. Удобно. Но этот способ тоже нужно прописать в учётной политике, иначе он не ваш.
Когда период ошибки установить нельзя
Расхождение накопилось за три года, и выделить конкретный квартал невозможно? Не пытайтесь искусственно раскидать сумму задним числом. Для налога на прибыль пункт 1 статьи 54 НК РФ прямо разрешает: если период совершения ошибки определить нельзя, пересчёт делается за период, в котором ошибку нашли. Это же правило работает, когда прошлогодняя ошибка привела к переплате налога — исправить её можно текущим периодом, без уточнёнки.
А вот если ошибка занизила налог — никаких «текущим периодом». Только уточнённая декларация за тот год.
Техника: дополнительная проводка и красное сторно
Способов исправления по сути два.
Дополнительная проводка — когда операцию отразили в меньшей сумме. Доначисляем разницу отдельной записью.
Красное сторно — когда сумма завышена или операция задвоена. Сторнируем лишнее, при необходимости отражаем операцию заново в правильной сумме.
В 1С для прошлых периодов это обычно документ «Операция, введённая вручную» с датой текущего периода и содержанием, из которого видно, что это исправление, а не новая хозяйственная операция. Главное — не менять фактическую дату самой операции. Дата первички священна. Корректировочная запись — отдельно.
Уточнённая декларация: обязанность или право
Бухучёт — одна история, налоговый учёт — другая. Здесь работает статья 81 НК РФ, и правило простое:
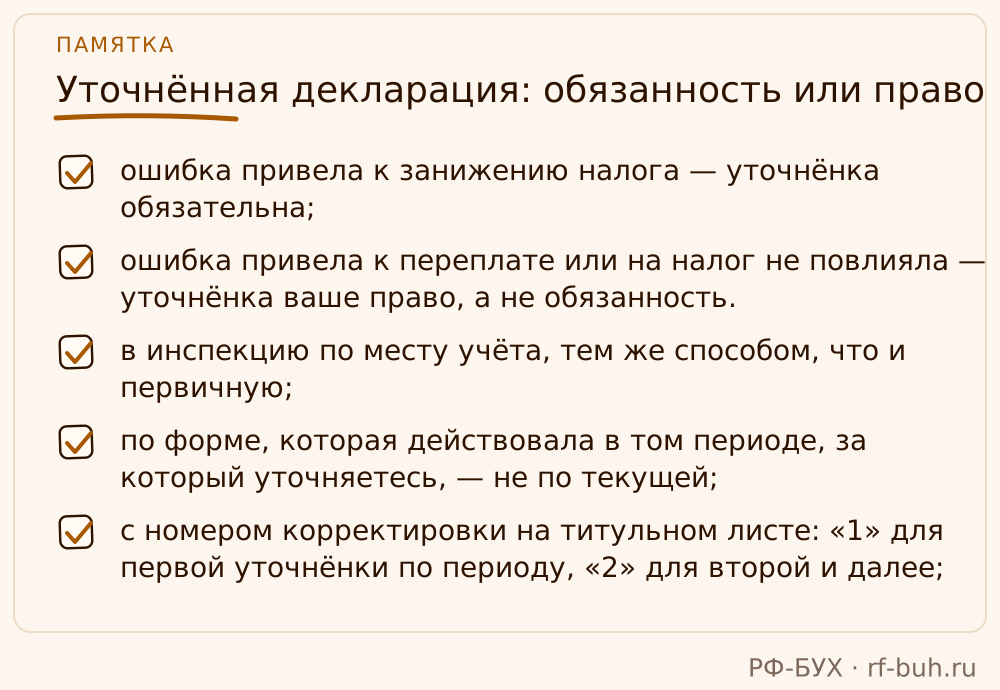
- ошибка привела к занижению налога — уточнёнка обязательна;
- ошибка привела к переплате или на налог не повлияла — уточнёнка ваше право, а не обязанность.
Как подавать:
- в инспекцию по месту учёта, тем же способом, что и первичную;
- по форме, которая действовала в том периоде, за который уточняетесь, — не по текущей;
- с номером корректировки на титульном листе: «1» для первой уточнёнки по периоду, «2» для второй и далее;
- целиком. Уточнённая декларация заменяет предыдущую полностью, в ней заполняются все показатели, а не разница.
Последний пункт — классическая ловушка. Прислали уточнёнку с одной исправленной строкой и пустыми остальными? Поздравляю, вы только что обнулили всё, что было в первичной.
Убытки прошлых лет: где ошибаются даже опытные
Перенос убытков на будущее — отдельная зона риска. Ограничение по сроку переноса давно отменено, зато действует лимит по сумме: уменьшить базу по налогу на прибыль за счёт старых убытков можно не более чем на 50 %. Это ограничение сначала продлевали до конца 2026 года, а затем — до конца 2030-го. Ждать, что оно исчезнет, бессмысленно.
Если убыток был учтён не в той сумме или не за тот период, исправление — через уточнёнку и восстановление аналитики по годам возникновения убытка. И документы. Без первички, подтверждающей сам убыток, перенос снимают при проверке целиком, сколько бы лет ни прошло. Хранить первичку по убыточным годам нужно до тех пор, пока убыток не списан до копейки.
Что грозит, если ошибку найдёт инспекция, а не вы
Жёсткая часть. Читайте внимательно.
| Нарушение | Норма | Ответственность |
|---|---|---|
| Грубое нарушение правил учёта доходов и расходов (организация) | Ст. 120 НК РФ | 10 000 ₽ за один период, 30 000 ₽ — за несколько; если занижена база — штраф в процентах от недоимки |
| Неуплата или неполная уплата налога | Ст. 122 НК РФ | 20 % от недоимки, при доказанном умысле — 40 % |
| Грубое нарушение требований к бухучёту (должностное лицо) | Ст. 15.11 КоАП РФ | 5 000–10 000 ₽; повторно — 10 000–20 000 ₽ или дисквалификация на 1–2 года |
Статья 120 — про компанию. Статья 15.11 КоАП — персонально про того, кто отвечает за учёт: главбуха или директора. Применяются они одновременно, одно другого не исключает. И сверху — пени за каждый день просрочки, которые смягчающими обстоятельствами не снимаются.
Дисквалификация — не страшилка. Это запрет занимать руководящие должности. Для директора небольшого ООО это означает переоформление компании на кого-то другого. Ради непроведённого акта на сто тысяч.
Уточнёнка во время проверки: поздно или нет
Ошибку нашли, когда камеральная или выездная проверка уже идёт? Подать уточнёнку можно. Но освобождения от штрафа по статье 122 она автоматически не даёт. Статья 81 освобождает от ответственности, если уточнённая декларация подана до того, как вы узнали, что инспекция сама нашла ошибку или назначила выездную проверку по этому налогу и периоду, — и недоимка с пенями к этому моменту уже уплачена.
Переведу на человеческий. Опередили инспекцию — заплатили только налог и пени. Опоздали на день — плюс 20 % штрафа. Налоговая не читает ваши оправдания — она читает дату отправки уточнёнки и выписку по ЕНС.
Сценарий: акт подрядчика, найденный весной
ООО на общей системе. Весной бухгалтер обнаруживает, что в прошлом году подрядчик выставил акт на сумму меньше фактической оплаты, а разница так и зависла без документов. Отчётность утверждена. Декларация по прибыли сдана.
Что делает бухгалтер, который боится лишних движений? Доначисляет расход текущим периодом и успокаивается. Существенность не оценена, уточнёнка не подана, справка не написана.
Что увидит инспектор? Расход прошлого года, учтённый в текущем. По статье 54 так можно, только когда ошибка привела к переплате и это доказано расчётом. Расчёта нет. Итог — пересчёт базы за прошлый год, пени, спор о штрафе. При том что ошибка, по сути, была в пользу бюджета.
Правильный путь занимает полдня: оценить существенность по учётной политике, при необходимости провести корректировку через счёт 84, написать бухгалтерскую справку с расчётом и — если налог был занижен — подать уточнёнку за тот период. Полдня против недель переписки с инспекцией. Выбор очевиден, правда?
Документы, которые защищают исправление
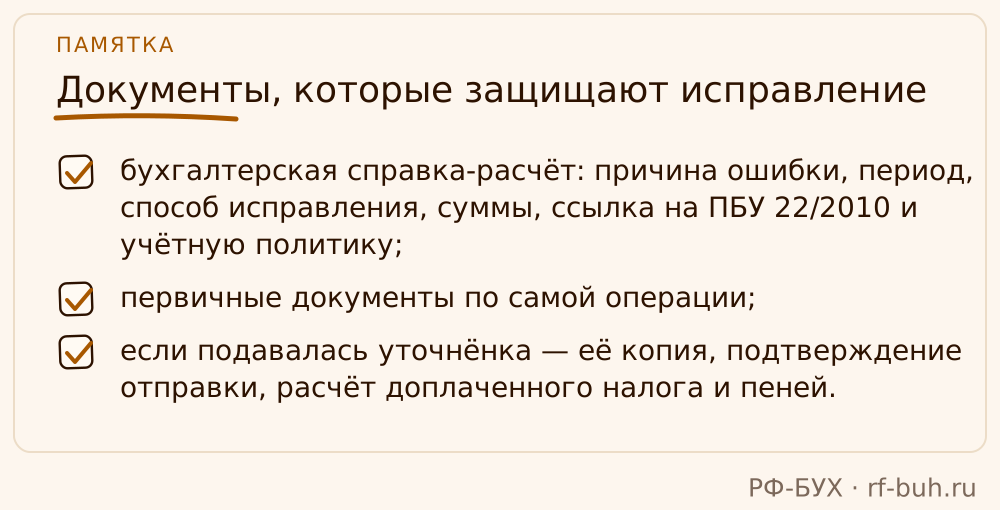
Исправили — не выдохнули. На каждую существенную корректировку должен лежать комплект:
- бухгалтерская справка-расчёт: причина ошибки, период, способ исправления, суммы, ссылка на ПБУ 22/2010 и учётную политику;
- первичные документы по самой операции;
- если подавалась уточнёнка — её копия, подтверждение отправки, расчёт доплаченного налога и пеней.
Без справки инспектор видит «голую» проводку по 84 или 91 счёту. Откуда она? Зачем? Почему именно столько? Бухгалтер, который её делал, через два года уже не вспомнит. Инспектор спрашивать будет именно через два года.
Где теряют деньги штатные бухгалтеры и фрилансеры
Теперь честно, без реверансов.
Штатный бухгалтер, нашедший старую ошибку, в девяти случаях из десяти лечит симптом: сводит баланс текущей датой и молчит. Не потому что плохой. Потому что признаться директору в ошибке прошлого года страшно, а разбираться с ретроспективным пересчётом — долго. Директор узнаёт о проблеме из акта проверки.
Фрилансер на пяти компаниях физически не поднимет историю операций за три года. У него на вас четыре часа в месяц. Дешёвый онлайн-сервис про ПБУ 22/2010 вообще не знает — он знает кнопку «Отправить».
Что делаем мы и чем это отличается
Мы в РФ-БУХ начинаем работу с каждым новым клиентом с ревизии прошлых периодов. Приём дел занимает 3 рабочих дня, и за это время мы уже видим, где «хвосты».
Дальше — по алгоритму:
- каждую найденную ошибку оцениваем на существенность по вашей учётной политике, а если политики нет — пишем её;
- выбираем способ исправления по ПБУ 22/2010: 91, 84 или упрощённый порядок для малых предприятий;
- проверяем налоговые последствия и, если налог занижен, подаём уточнёнки раньше, чем инспекция назначит проверку;
- на каждую корректировку оформляем справку-расчёт, чтобы через два года не объяснять проводку на пальцах.
Штраф, который возникнет по нашей вине, мы берём на себя по договору. Тарифы от 3 000 ₽ в месяц, на 30 % ниже федеральных аутсорсеров, NDA по умолчанию. За 15 с лишним лет практики мы видели достаточно актов проверок, чтобы знать, какие проводки инспектор открывает первыми.
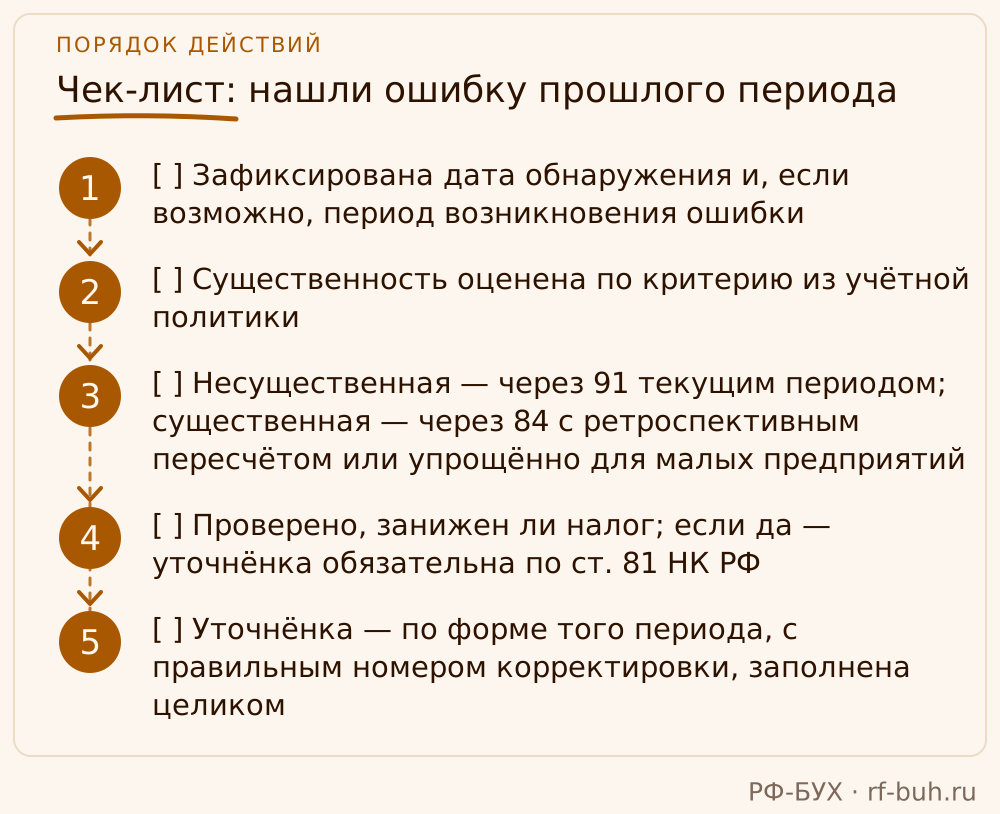
Чек-лист: нашли ошибку прошлого периода
- [ ] Зафиксирована дата обнаружения и, если возможно, период возникновения ошибки
- [ ] Существенность оценена по критерию из учётной политики
- [ ] Несущественная — через 91 текущим периодом; существенная — через 84 с ретроспективным пересчётом или упрощённо для малых предприятий
- [ ] Проверено, занижен ли налог; если да — уточнёнка обязательна по ст. 81 НК РФ
- [ ] Уточнёнка — по форме того периода, с правильным номером корректировки, заполнена целиком
- [ ] Недоимка и пени уплачены до подачи уточнёнки
- [ ] Первичка по операции собрана до внесения исправления
- [ ] Бухгалтерская справка-расчёт оформлена и подшита
Частые вопросы
Можно ли исправить ошибку прошлого года без уточнённой декларации?
Да, если ошибка не занизила налог к уплате. В этом случае уточнёнка — право, а не обязанность. Переплату по статье 54 НК РФ можно учесть и в текущем периоде.
Как понять, существенна ли ошибка?
По критерию из вашей учётной политики — обычно это процент от выручки или валюты баланса. Одна и та же сумма существенна для маленькой компании и незаметна для крупной.
Что делать, если неясно, к какому году относится ошибка?
Если период определить невозможно, исправляйте в периоде обнаружения. Распределять сумму по прошлым годам «на глаз» нельзя.
Какой счёт используется для существенной ошибки прошлых лет?
Счёт 84 «Нераспределённая прибыль (непокрытый убыток)» — через него корректируются входящие остатки на начало года при ретроспективном пересчёте. Малые предприятия с упрощённым учётом могут использовать счёт 91.
Будет ли штраф, если ошибку нашли и исправили сами?
Если уточнёнка подана и недоимка с пенями уплачена до того, как инспекция сама обнаружила ошибку или назначила выездную проверку, штрафа по статье 122 НК РФ не будет. Пени заплатить придётся в любом случае.
Можно ли списать убыток прошлых лет сразу целиком?
Нет. Уменьшить базу по налогу на прибыль за счёт убытков прошлых лет можно не более чем на 50 %. Ограничение продлено до конца 2030 года. Срока давности для переноса убытка сейчас нет.
Кто платит штраф за грубое нарушение учёта — компания или бухгалтер?
Оба могут одновременно: организация — по статье 120 НК РФ, должностное лицо — по статье 15.11 КоАП РФ. Одно наказание не отменяет другое. Есть операции прошлых лет, в которых вы не уверены? Не ждите, пока их найдёт инспекция. Напишите нам — мы проведём ревизию прошлых периодов, исправим ошибки по правилам и возьмём ответственность за результат на себя.