
Нашли ошибку в учёте? Вот что будет, если исправить её неправильно
Ошибку в учёте нашли не вы — её нашла налоговая. И первый вопрос, который мне задают в этой ситуации: «А можно просто перепровести документ задним числом и забыть?» Нет. Исправление ошибок в бухгалтерском учете — это не «подправить циферку», а процедура с жёсткими правилами, прописанными в ПБУ 22/2010. Нарушите порядок — получите не исправленную отчётность, а новую ошибку поверх старой. А на проверке это читается однозначно: вы либо не умеете вести учёт, либо скрывали реальные показатели. Третьего варианта инспектор не предполагает. Он вообще не склонен к сочувствию.
Я — главный бухгалтер РФ-БУХ, и для меня исправление ошибок — рутинная, но критичная часть работы с каждым клиентом, которого мы принимаем «с историей». Расскажу, как это должно быть сделано по закону, что грозит, если сделано не так, и почему большинство компаний исправляют ошибки себе во вред, даже когда хотят исправить их во благо.
Почему «просто исправить проводку» — это путь к штрафу
Штатный бухгалтер, увидев ошибку, чаще всего делает то, что подсказывает интуиция: заходит в закрытый период, меняет цифру, пересохраняет документ. Задача решена — так кажется. На деле это нарушение сразу по двум фронтам.
Во-первых, искажается первичный учёт: дата исправления подменяется датой операции, и невозможно восстановить, когда и что было изменено. Во-вторых, если период уже вошёл в сданную отчётность, любое «тихое» изменение в базе без оформления делает отчётность недостоверной — а это прямая дорога к статье 15.11 КоАП РФ о грубом нарушении требований к бухучёту.
Фрилансер поступает иначе, но не лучше: откатывает базу, пересчитывает всё «на бумажке» и присылает клиенту итоговые цифры без единого обоснования. Через год приходит требование: «на основании чего сделана корректировка?» Предъявить нечего. Фрилансер к этому моменту, как правило, уже ведёт других клиентов и на сообщения отвечает через неделю. Дешёвый онлайн-сервис вообще не рассчитан на ручные корректировки задним числом — там в лучшем случае предложат создать новую операцию текущим периодом. Это как чинить фундамент, подкрасив фасад: снаружи красиво, внутри всё та же трещина.
Что закон считает ошибкой, а что — нет
Прежде чем бежать исправлять, нужно понять, с чем вы имеете дело. ПБУ 22/2010 «Исправление ошибок в бухгалтерском учете и отчетности» (приказ Минфина от 28.06.2010 № 63н) — единственный документ, который регулирует весь этот процесс, и он различает:
- Ошибку — неправильное отражение фактов хозяйственной деятельности из-за неправильного применения законодательства, учётной политики, арифметической неточности, неверной классификации, недостоверной информации на момент составления отчётности.
- Не-ошибку — новую информацию, которая появилась после отчётной даты и не могла быть известна бухгалтеру в момент учёта. Это не ошибка, а новое обстоятельство, и исправлять задним числом здесь нечего.
Путаница между этими понятиями — частая причина того, что компании либо зря паникуют, либо пропускают реальную ошибку, посчитав её «новым обстоятельством».
Существенная или несущественная: от этого зависит способ исправления
Это развилка, определяющая весь дальнейший алгоритм. ПБУ 22/2010 требует, чтобы организация сама закрепила критерий существенности в учётной политике — закон не даёт единой цифры для всех. На практике компании чаще всего ориентируются на искажение показателя отчётности от 10 % и выше: именно такой порог статья 15.11 КоАП РФ использует для определения грубого нарушения требований к бухотчётности.
| Критерий | Несущественная ошибка | Существенная ошибка |
|---|---|---|
| Влияние на отчётность | Не способна повлиять на экономические решения пользователей отчётности | Способна повлиять на решения пользователей отчётности |
| Где исправляется | В текущем периоде, через счёт 91 «Прочие доходы и расходы» | Ретроспективно — с пересчётом показателей, затронутых ошибкой |
| Нужно ли переделывать прошлую отчётность | Нет | Нет, если отчётность уже утверждена — пересчитываются сравнительные показатели в текущей отчётности |
| Документальное оформление | Бухгалтерская справка | Бухгалтерская справка с подробным расчётом влияния |
Ошибиться с квалификацией — значит исправить существенную ошибку как несущественную (или наоборот) и получить искажённую отчётность уже на этапе «исправления». Да, так бывает. Часто. Исправление без квалификации — это не исправление, а вторая ошибка с датой посвежее.
Четыре момента обнаружения — и четыре разных порядка действий
Способ исправления ошибки в бухгалтерском учете прямо зависит от того, когда её нашли относительно отчётного цикла.
Ошибку нашли до окончания отчётного года
Самый безболезненный вариант: исправительные записи делаются в том месяце, когда ошибка обнаружена, и попадают в отчётность текущего года без пересчётов. Проводка обычная, никакой ретроспективы, никаких уточнённых деклараций, если ошибка не затронула налоговую базу прошлого периода.
Ошибку нашли после окончания года, но до подписания отчётности
Исправление делается записями декабря истекшего года — ошибка закрывается внутри периода, которому она принадлежит, прежде чем он формально закрылся. В налоговую и Росстат уйдут уже верные цифры.
Отчётность подписана, но ещё не утверждена собственниками
Промежуточный и самый коварный случай: отчётность уже отправлена в налоговую, но собрание участников её ещё не утвердило. Существенная ошибка здесь тоже исправляется записями декабря, а вместо первой отчётности составляется пересмотренная — и её нужно направить всем, кому уже отправили первоначальный вариант: в налоговую, банк, учредителям. Штатный бухгалтер об этом сценарии обычно не помнит и либо «тихо» правит базу, либо ждёт утверждения, чтобы потом делать ретроспективу, которой можно было избежать.
Существенную ошибку нашли уже после утверждения годовой отчётности
Самый неприятный случай. Утверждённую отчётность прошлых лет переделывать нельзя — собственники её уже утвердили. Применяется ретроспективный пересчёт: ошибка исправляется записями текущего периода в корреспонденции со счётом 84 «Нераспределённая прибыль (непокрытый убыток)», а в текущей отчётности пересчитываются сравнительные показатели за предыдущие периоды — как если бы ошибки не было. Прошлая отчётность физически не трогается, но читатель новой отчётности видит её «как будто исправленной».
Несущественная ошибка, обнаруженная в этот же момент, исправляется проще — записями текущего периода через счёт 91, без ретроспективы и без пересчёта сравнительных показателей.
Льгота для малого бизнеса, о которой забывают
Организации, которые вправе вести упрощённый бухучёт (малые предприятия, не подпадающие под обязательный аудит), могут исправлять даже существенные ошибки прошлых лет без ретроспективного пересчёта — записями текущего периода через счёт 91, как несущественные. Это прямая норма ПБУ 22/2010, и она экономит десятки часов работы. Одно условие: такой порядок закреплён в учётной политике. Нет записи — нет права, и инспектор при проверке потребует ретроспективу по полной программе. Я проверяю этот пункт у каждого нового клиента на малом бизнесе, и в половине учётных политик его просто нет. Учётная политика у таких компаний обычно скачана из интернета в год регистрации и с тех пор лежит в папке как талисман. Талисманы, к сожалению, при проверке не работают.
Бухгалтерская справка — без неё исправления не существует
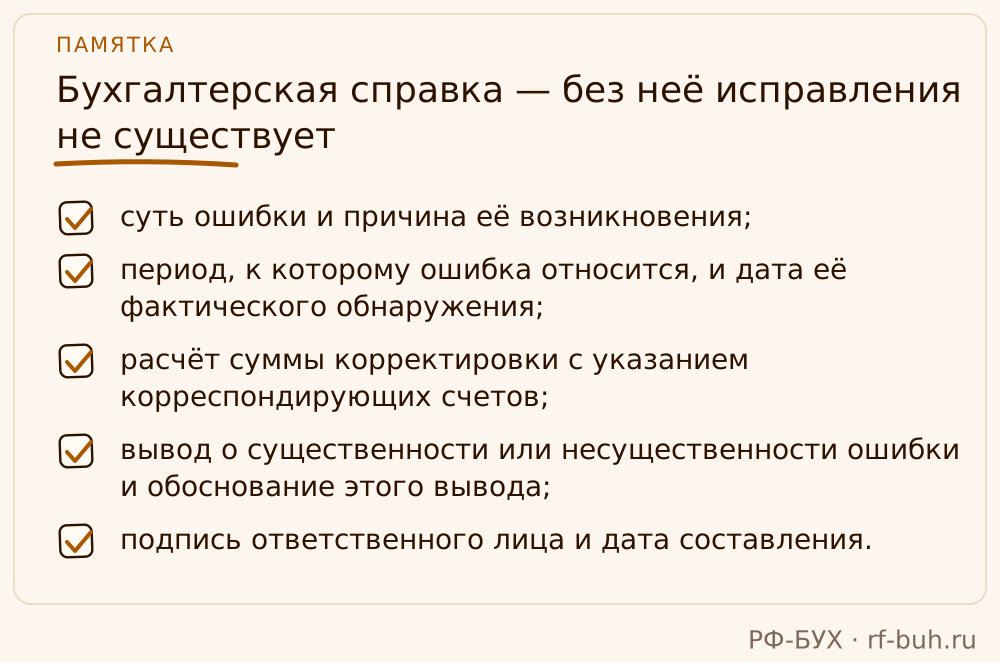
Любая корректировка в бухучёте, независимо от существенности, оформляется бухгалтерской справкой. Это не формальность для проверяющих — это единственный документ, который доказывает, что исправление было осознанным, обоснованным и легальным, а не случайным изменением цифр в базе.
В справке фиксируются:
- суть ошибки и причина её возникновения;
- период, к которому ошибка относится, и дата её фактического обнаружения;
- расчёт суммы корректировки с указанием корреспондирующих счетов;
- вывод о существенности или несущественности ошибки и обоснование этого вывода;
- подпись ответственного лица и дата составления.
Для организаций бюджетной сферы применяется унифицированная форма бухгалтерской справки (ф. 0504833). Коммерческие организации вправе разработать собственную форму и утвердить её в учётной политике — но пропустить сам документ нельзя. Без справки исправление юридически не существует: инспектор увидит только изменённые цифры без объяснения, откуда они взялись, и трактует это как искажение, а не как исправление.
Когда нужна уточнённая декларация, а когда без неё можно обойтись
Отдельный вопрос — что делать с налоговой отчётностью, если ошибка в бухучёте затронула налоговую базу. Правило простое: если ошибка привела к занижению налога, подать уточнённую декларацию — обязанность (пункт 1 статьи 81 НК РФ). Если ошибка не повлияла на сумму налога или привела к переплате, уточнёнка — право, а не обязанность: можно учесть исправление в текущем периоде, без переподачи деклараций за прошлые годы.
Если ошибку нашла не компания, а инспекция в рамках камеральной или выездной проверки, уточнённая декларация, как правило, не требуется: недоимка фиксируется в материалах проверки, и штраф назначается по её результатам.
Момент, который упускают почти все, кто решает закрыть вопрос самостоятельно: освобождение от штрафа за неуплату налога возможно только при самостоятельном обнаружении ошибки — до того, как о ней узнала налоговая, — и при условии, что перед подачей уточнённой декларации вы уже доплатили налог и пени. Сначала деньги, потом декларация. Не наоборот. Опоздали на день — и уточнёнка превращается не в способ спасения, а в официальное признание вины, зафиксированное вашей же подписью.
Чем это грозит: КоАП, Налоговый кодекс и личная ответственность
Ошибка, не исправленная по правилам, — это не абстрактный риск, а конкретные статьи с конкретными суммами.
| Норма | За что | Санкция |
|---|---|---|
| Ст. 15.11 КоАП РФ | Грубое нарушение требований к бухучёту и бухгалтерской отчётности (в том числе искажение любого показателя не менее чем на 10 %) | Штраф на должностное лицо от 5 000 до 10 000 рублей; при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификация на срок от 1 до 2 лет |
| Ст. 120 НК РФ | Грубое нарушение правил учёта доходов, расходов и объектов налогообложения | 10 000 рублей, если нарушение в одном налоговом периоде; 30 000 рублей — если в нескольких; если нарушение привело к занижению налоговой базы — 20 % от неуплаченного налога, но не менее 40 000 рублей |
| Ст. 122 НК РФ | Неуплата или неполная уплата налога в результате занижения базы | 20 % от неуплаченной суммы, при доказанном умысле — 40 %, плюс пени за весь период задержки |
К этому добавляется личная ответственность бухгалтера и руководителя: грубое нарушение учёта влечёт административную, а при крупных суммах искажения и наличии умысла — уголовную ответственность. Репутационные потери бьют дольше. Банк, увидевший искажённую отчётность при оценке кредитной линии, не станет звонить и уточнять — он просто откажет. Контрагент, запросивший баланс перед крупным контрактом, сделает выводы ещё быстрее. И никто из них не прочитает вашу бухгалтерскую справку, даже если она идеальна.
Теперь без дипломатии. Самое опасное в исправлении ошибок — не инспектор, а уверенность, что «мы сами разберёмся». Разбираются обычно так: бухгалтер меняет проводку, директор кивает, все выдыхают. Через год камералка. Инспектор видит, что показатель в сданном балансе не совпадает с данными базы, что справки нет, что дата исправления совпадает с датой операции полугодовой давности. Для него это не ошибка — это подделка. И доказывать обратное придётся вам, с теми же людьми, которые эту «починку» и сделали. Штатный бухгалтер в этот момент внезапно вспоминает, что «так сказал директор». Директор — что «бухгалтер же специалист». А платит компания.
Сценарий: требование в пятницу вечером
Компания получает требование из налоговой в пятницу вечером — пояснить, почему показатель себестоимости в отчёте о финансовых результатах не совпадает с расшифровкой по счетам. Штатный бухгалтер, который вёл учёт весь год, в панике открывает базу и видит: одна операция по списанию материалов отражена дважды — опечатка полугодовой давности. Годовая отчётность уже сдана и утверждена собранием участников.
Первый порыв — тихо убрать лишнюю проводку и пересдать отчётность. Это ошибка поверх ошибки: искажается аналитика текущего периода, а исправленная «задним числом» отчётность без ретроспективного пересчёта и без справки на камеральной проверке выглядит как сокрытие. Правильный путь — признать существенность ошибки, оформить бухгалтерскую справку с расчётом влияния, сделать проводку текущего периода через счёт 84, пересчитать сравнительные показатели в следующей отчётности и, если ошибка затронула налог на прибыль, подать уточнённую декларацию с доплатой налога и пени до получения требования. Пять операций вместо одной «быстрой» — но именно они отделяют легальное исправление от нового нарушения. Быстро исправленная ошибка — почти всегда просто хорошо спрятанная.
Типичные ошибки при самостоятельном исправлении
Чаще всего к нам приходят, когда исправление уже «сделали своими силами», а требование из налоговой всё равно пришло — потому что исправление было формальным, а не процедурным. Вот что встречается постоянно:
- Корректировка без бухгалтерской справки — изменили цифры, но не зафиксировали, что, когда и почему.
- Путаница между существенной и несущественной ошибкой — существенную исправили через счёт 91 текущего периода, хотя требовался ретроспективный пересчёт (и права на упрощённый порядок в учётной политике нет).
- Исправление «задним числом» в закрытом периоде — вместо записи датой обнаружения меняется сама дата операции.
- Пропуск уточнённой декларации там, где она обязательна, потому что бухгалтерскую ошибку не связали с налоговой базой.
- Подача уточнённой декларации после того, как ошибку уже нашла налоговая, с иллюзией, что это освобождает от штрафа.
- Отсутствие пересчёта сравнительных показателей в следующей отчётности после исправления существенной ошибки прошлых лет.
Каждый из этих пунктов — повод для нового требования, а не повод закрыть старое.
Что делаем мы в РФ-БУХ и чем это отличается
Когда к нам приходит компания с обнаруженной ошибкой — своей или унаследованной от предыдущего бухгалтера — мы не чиним симптом, а разбираем причину и оформляем исправление так, чтобы оно прошло любую проверку.
- Принимаем дела за 3 рабочих дня — включая аудит текущего состояния учёта, в котором ошибки такого рода всплывают до того, как их найдёт инспектор.
- Квалифицируем ошибку по ПБУ 22/2010 с первого раза: существенная или нет, какой период затронут, нужен ли ретроспективный пересчёт, есть ли право на упрощённый порядок.
- Оформляем бухгалтерскую справку с полным расчётом и обоснованием — документ, который можно показать аудитору или инспектору без правок «на лету».
- Проверяем связку с налоговой отчётностью: если ошибка затронула налоговую базу, готовим и подаём уточнённую декларацию до того, как об ошибке узнает кто-то кроме нас.
- Берём штрафы на себя — если ошибка допущена в период нашего сопровождения, финансовые последствия закрываем мы, а не клиент.
- Работаем по NDA — любая найденная в учёте проблема остаётся внутри договора.
- Тарифы на 30 % ниже федеральных аутсорсеров, от 3 000 рублей в месяц за базовое сопровождение.
- 15+ лет опыта именно на исправлении чужих ошибок — своих у нас в разы меньше, потому что процедура выстроена заранее, а не изобретается в момент получения требования.
Штатный бухгалтер один раз разбирается с ПБУ 22/2010 — когда возникает острая необходимость — и дальше действует по памяти, которая со временем искажается не хуже самой отчётности. Мы делаем это каждую неделю на разных клиентах. Объём практики — скучное преимущество, но именно оно отделяет «кажется, так можно» от «так положено, вот пункт».
Чек-лист: как исправить ошибку в учёте без последствий
- Зафиксируйте дату фактического обнаружения ошибки — это точка отсчёта для всех дальнейших действий.
- Определите период, к которому относится ошибка: текущий год, прошлый год до подписания отчётности, после подписания, но до утверждения, после утверждения.
- Оцените существенность по критерию, закреплённому в учётной политике, а не на глаз.
- Проверьте, есть ли в учётной политике право на упрощённый порядок исправления существенных ошибок (для малого бизнеса).
- Рассчитайте сумму и направление корректировки по каждому затронутому счёту.
- Оформите бухгалтерскую справку с описанием ошибки, расчётом и выводом о существенности.
- Сделайте исправительную проводку правильной датой — датой обнаружения, а не датой операции.
- Проверьте, затронула ли ошибка налоговую базу; если да — посчитайте недоимку и пени.
- При обязанности подать уточнённую декларацию — сделайте это до любого запроса от налоговой, предварительно доплатив налог и пени.
- Если ошибка существенная и отчётность утверждена — подготовьте пересчёт сравнительных показателей для следующей отчётности.
- Сохраните весь пакет документов — он понадобится при любой последующей проверке, даже через несколько лет.
Не теряйте время на «тихое» исправление
Каждый день, который ошибка проводит в учёте без правильно оформленного исправления, увеличивает пени и приближает момент, когда ошибку найдёт не бухгалтер, а инспектор. Если вы нашли нестыковку в отчётности, проводках или декларации — не правьте её сами, если не уверены, что отличите существенную ошибку от несущественной и знаете, когда нужна уточнённая декларация. Обратитесь в РФ-БУХ: мы примем дела за 3 рабочих дня, разберём ошибку по правилам ПБУ 22/2010, оформим всё документально и возьмём на себя штрафы, если ошибка окажется нашей. Дешевле исправить один раз правильно, чем объяснять налоговой, почему отчётность менялась без следа.
Частые вопросы
Можно ли исправить ошибку в бухучёте без влияния на уже сданную отчётность?
Да, если ошибка найдена до подписания отчётности — исправление делается внутри отчётного периода обычной записью. Если отчётность подписана, но не утверждена, составляется пересмотренная отчётность. Если утверждена — применяется либо корректировка через счёт 91 (несущественная ошибка), либо ретроспективный пересчёт в следующей отчётности (существенная ошибка).
Что считается существенной ошибкой в бухгалтерском учёте?
Ошибка, способная повлиять на экономические решения пользователей отчётности. Количественный критерий организация устанавливает сама в учётной политике; на практике чаще всего ориентируются на искажение показателя от 10 %.
Нужна ли уточнённая декларация при любой найденной ошибке?
Нет. Уточнённая декларация обязательна, если ошибка привела к занижению налоговой базы и суммы налога. Если ошибка не повлияла на налог или привела к переплате, уточнёнка — право, а не обязанность.
Какой штраф грозит за грубое нарушение правил бухучёта?
По статье 15.11 КоАП РФ — от 5 000 до 10 000 рублей на должностное лицо при первом нарушении, от 10 000 до 20 000 рублей либо дисквалификация на 1–2 года при повторном. По статье 120 НК РФ — 10 000 рублей за нарушение в одном налоговом периоде, 30 000 рублей — в нескольких, а при занижении базы — 20 % от неуплаченного налога, но не менее 40 000 рублей.
Обязательно ли оформлять бухгалтерскую справку при исправлении ошибки?
Да, независимо от существенности. Без справки исправление не подтверждено документально и при проверке трактуется как искажение данных, а не как законное исправление.
Можно ли избежать штрафа, если ошибку нашли сами и сами же исправили?
Можно — если успели до того, как о нарушении узнала налоговая, и до подачи уточнённой декларации доплатили налог и пени. Если уточнёнка подана после получения требования или по итогам проверки, освобождение от штрафа не действует.
Малое предприятие обязано делать ретроспективный пересчёт?
Нет, если оно вправе вести упрощённый бухучёт и закрепило в учётной политике исправление существенных ошибок прошлых лет без ретроспективного пересчёта — через счёт 91 текущего периода. Без записи в учётной политике льгота не работает.