
Камеральная проверка: как проходит и что готовить бизнесу
Камеральная проверка пугает сильнее, чем заслуживает. В девяти случаях из десяти это не люди в кабинете, а автоматическое требование из инспекции по расхождению в НДС или вопрос к цифре в декларации. Разберём спокойно и по порядку: как камералка устроена на самом деле, какие у вас сроки и права по Налоговому кодексу, что готовить заранее и где предприниматели своими руками делают себе хуже.
Что такое камеральная проверка и чем она отличается от выездной
Камеральная налоговая проверка (её ещё называют «камералка») — это проверка декларации или расчёта, которую инспекция проводит у себя, не выезжая к вам. Правила описаны в статье 88 Налогового кодекса. Главное, что нужно понять с самого начала: камералка запускается автоматически по каждой сданной декларации. Специального решения руководителя инспекции для неё не нужно, вас о её начале не уведомляют. Вы сдали отчётность — проверка уже идёт.
Большинство камералок проходят незаметно: система сверила ваши данные, расхождений не нашла, срок истёк — и всё закончилось без единого письма. Вы об этом даже не узнаете. Проверка «проявляется» и превращается в переписку только тогда, когда программа видит ошибку, противоречие или несоответствие ваших сведений тем, что есть у налоговой из других источников. Чаще всего это расхождение в НДС: ваш контрагент показал счёт-фактуру не так, как вы, и система АСК НДС-2 подсветила разрыв.
Не путайте камеральную проверку с выездной. Выездная — это глубокое мероприятие на вашей территории, с решением о назначении, сроком в несколько месяцев и, как правило, серьёзными суммами на кону. Камералка ограничена одной декларацией за один период и теми вопросами, которые к этой декларации относятся. Инспектор в рамках камералки не может прийти к вам в офис «просто посмотреть» и не вправе требовать документы по любому поводу — его полномочия строго очерчены статьёй 88. Это ваша защита, и ею нужно пользоваться.
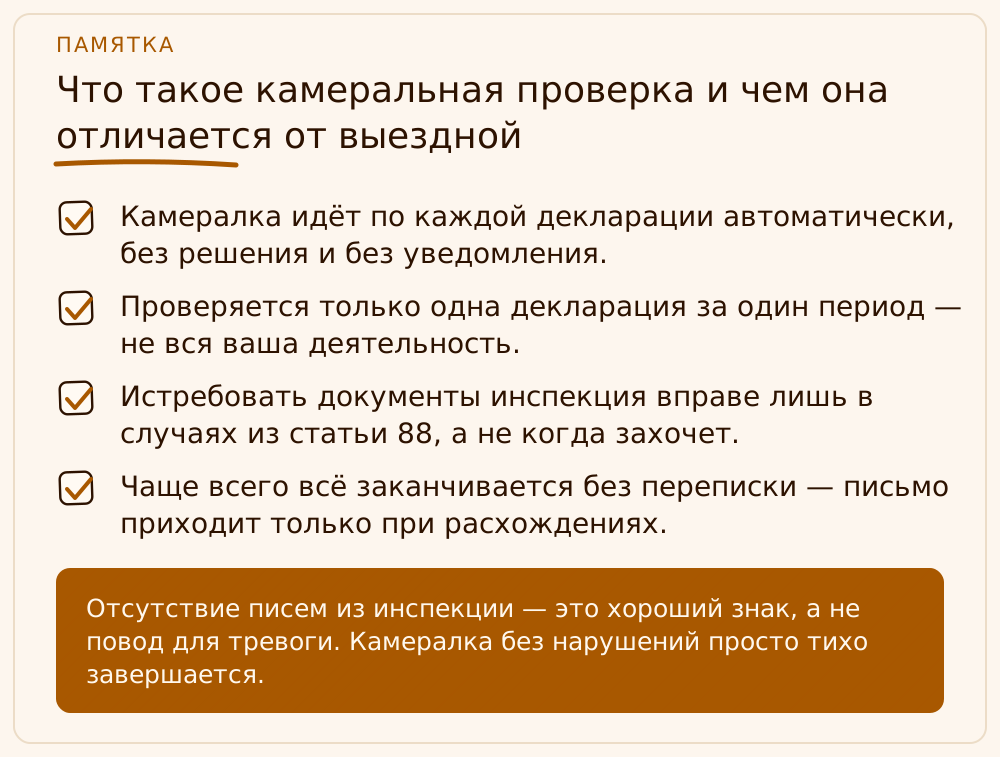
- Камералка идёт по каждой декларации автоматически, без решения и без уведомления.
- Проверяется только одна декларация за один период — не вся ваша деятельность.
- Истребовать документы инспекция вправе лишь в случаях из статьи 88, а не когда захочет.
- Чаще всего всё заканчивается без переписки — письмо приходит только при расхождениях.
Сроки камеральной проверки: что говорит статья 88 НК РФ
Общий срок камеральной проверки — три месяца со дня подачи декларации или расчёта (пункт 2 статьи 88 НК РФ). Это не три месяца с конца квартала и не с крайнего срока сдачи, а именно со дня, когда вы фактически отправили отчёт. Продлить общий трёхмесячный срок инспекция не вправе — по истечении трёх месяцев проверка этой декларации считается законченной.
По декларации НДС действует сокращённый срок — два месяца со дня подачи. Это правило работает с 2018 года и актуально в 2026-м. Но здесь есть оговорка: если за эти два месяца инспекция увидит признаки возможных нарушений, руководитель инспекции вправе продлить проверку НДС до трёх месяцев. То есть два месяца — базовый срок для «чистых» деклараций, а три месяца — потолок. Отдельно отмечу: для добросовестных налогоплательщиков с низким уровнем риска ФНС своими внутренними регламентами ориентирует инспекции завершать проверку НДС к возмещению быстрее, но это ведомственная практика, а не гарантированный законом срок, и полагаться на неё как на обязательную не стоит.
Внутри этих общих сроков у вас есть свои короткие и жёсткие дедлайны, и именно их чаще всего пропускают. На требование представить пояснения по декларации даётся пять рабочих дней (пункт 3 статьи 88). На требование представить документы по статье 93 — десять рабочих дней со дня получения требования. Если документы запрашивают по вашему контрагенту в рамках встречной проверки (статья 93.1) — пять рабочих дней. Дни считаются рабочие, отсчёт идёт со следующего дня после получения требования. Пропуск этих сроков — это и штраф, и, что хуже, основание для блокировки счёта, о чём скажу ниже.
- Общий срок камералки — 3 месяца со дня подачи декларации (п. 2 ст. 88 НК РФ).
- По НДС — 2 месяца, с правом инспекции продлить до 3 месяцев при признаках нарушений.
- Пояснения по требованию — 5 рабочих дней (п. 3 ст. 88 НК РФ).
- Документы по ст. 93 — 10 рабочих дней; по встречке (ст. 93.1) — 5 рабочих дней.
- Отсчёт рабочих дней — со следующего дня после получения требования.
Как проходит камеральная проверка по шагам
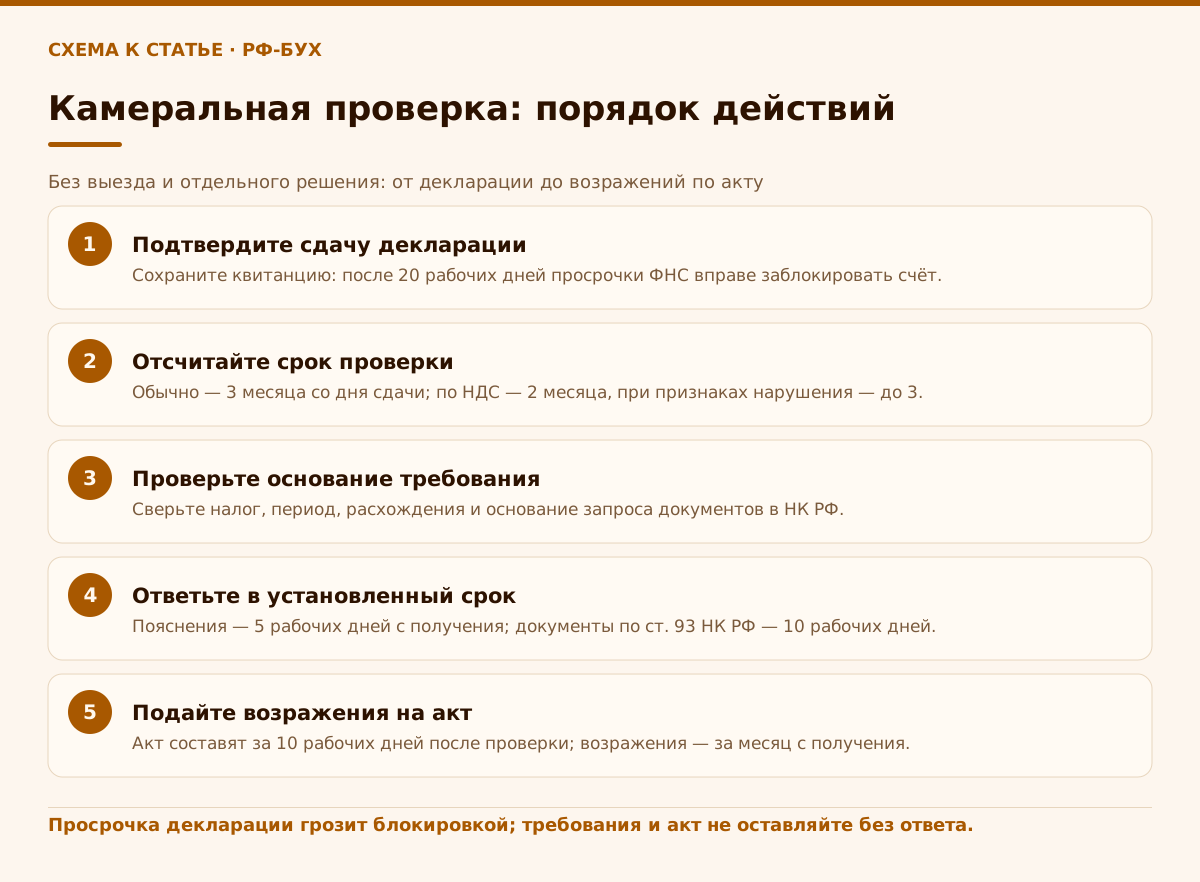
Шаг первый — вы сдаёте декларацию, и в тот же момент начинается проверка. Программа инспекции сверяет контрольные соотношения внутри декларации и сопоставляет ваши данные с данными из внешних источников: сведениями контрагентов, банков, онлайн-касс, книг покупок и продаж. Если всё сходится, на этом всё и заканчивается в тишине.
Шаг второй наступает, если система нашла расхождение. Инспекция направляет вам требование о представлении пояснений или автотребование по НДС — это формализованный электронный документ о том, что ваши данные не бьются с данными контрагента. С 5 февраля 2025 года отдельную квитанцию о приёме по ТКС отправлять больше не нужно: требование считается полученным автоматически на шестой рабочий день со дня его направления (обязанность слать квитанцию и блокировать счёт за её неотправку отменены законом № 259-ФЗ от 08.08.2024). С этого момента запускаются ваши сроки на ответ, поэтому проверяйте электронный кабинет регулярно и не пропускайте входящие.
Шаг третий — вы отвечаете. На пояснения по декларации у вас пять рабочих дней, и ответ должен быть по существу: либо вы объясняете расхождение (и это нормально — у многих расхождений есть законная причина), либо подаёте уточнённую декларацию, если действительно ошиблись. Если проверка связана с льготами, вычетами или возмещением НДС, инспекция вправе дополнительно запросить документы по статьям 88 (пункт 8), 93 и 93.1 — и здесь срок уже десять рабочих дней. Важно отвечать ровно на то, что спросили, и приложить то, что подтверждает именно спорную операцию.
Шаг четвёртый — завершение. Если ваши пояснения и документы сняли вопросы, проверка тихо заканчивается, никакого «акта о том, что всё хорошо» не составляется и не присылается. Если же инспекция считает, что нарушение есть, она составляет акт — и начинается уже другая стадия, с возражениями и решением. Но до акта доходит далеко не каждая камералка: грамотный и вовремя поданный ответ закрывает большинство вопросов.
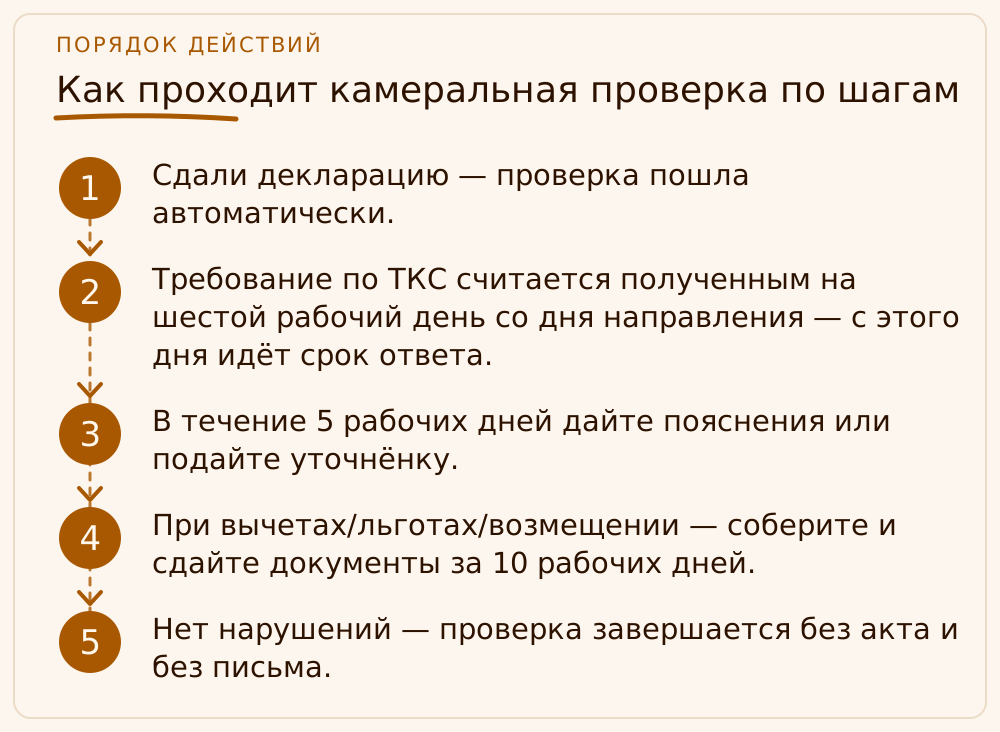
- Сдали декларацию — проверка пошла автоматически.
- Требование по ТКС считается полученным на шестой рабочий день со дня направления — с этого дня идёт срок ответа.
- В течение 5 рабочих дней дайте пояснения или подайте уточнёнку.
- При вычетах/льготах/возмещении — соберите и сдайте документы за 10 рабочих дней.
- Нет нарушений — проверка завершается без акта и без письма.
Требование и запрос пояснений: как отвечать правильно
Первое, что нужно сделать с любым требованием, — внимательно прочитать, что именно спрашивают и на каком основании. В требовании всегда есть ссылка на статью Налогового кодекса. От неё зависят и ваши сроки, и объём того, что инспекция вправе требовать. Запрос пояснений по пункту 3 статьи 88 и требование документов по статье 93 — это разные ситуации с разными дедлайнами (пять и десять рабочих дней) и разным объёмом ответа.
Отвечать нужно строго по существу вопроса. Если спрашивают про конкретную сделку или конкретное расхождение по НДС — объясняйте именно её, прикладывайте документы именно по ней. Самая частая ошибка в обратную сторону — завалить инспекцию всем подряд «на всякий случай». Это не помогает, а вредит: вы сами даёте проверяющим материал для новых вопросов и, по сути, расширяете проверку своими руками. Камералка ограничена предметом декларации — не выходите за него добровольно.
Ответ должен быть письменным, со ссылками на нормы и первичные документы. По НДС пояснения о расхождениях подаются только в электронном виде по установленному формату — бумажные пояснения по НДС считаются непредставленными, и это тоже влечёт штраф. Если вы понимаете, что не успеваете собрать документы в срок, не молчите: по статье 93 можно направить в инспекцию уведомление о невозможности представить документы вовремя с указанием причин и реальной даты — инспекция вправе продлить срок. Это законный инструмент, и он работает куда лучше, чем просто пропустить дедлайн.
- Сначала определите статью-основание в требовании — от неё зависят сроки и объём.
- Отвечайте только на заданный вопрос, не прикладывайте лишнего.
- Пояснения по НДС — только электронно, по формату, иначе они не считаются поданными.
- Не успеваете — подайте уведомление о невозможности представить документы в срок (ст. 93).
Если нашли нарушения: акт, возражения и решение
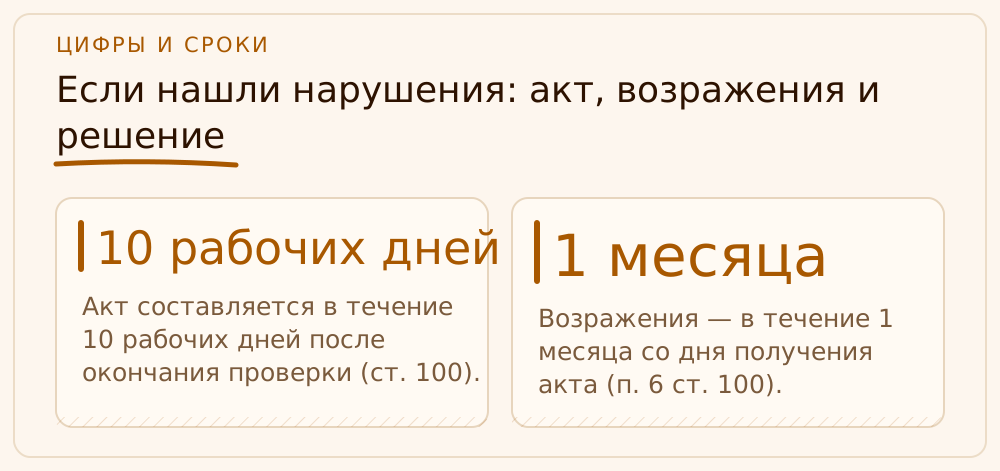
Если по итогам камералки инспекция считает, что нарушение есть, она составляет акт налоговой проверки. На это отводится десять рабочих дней после окончания проверки (статья 100 НК РФ). Акт вам обязаны вручить — лично под расписку или направить, — и на вручение закон отводит ещё пять рабочих дней. Акт — это ещё не доначисление и не приговор. Это позиция инспекции, с которой вы имеете полное право не согласиться.
На подачу письменных возражений по акту у вас есть один месяц со дня его получения (пункт 6 статьи 100 НК РФ). Этим месяцем нужно пользоваться: возражения — ваш законный шанс изложить свою позицию, привести нормы и приложить документы до того, как инспекция вынесет решение. По моему опыту, аргументированные возражения нередко снимают часть претензий ещё на этой стадии, не доводя до суда.
Дальше материалы проверки и ваши возражения рассматривает руководитель инспекции или его заместитель — и вас обязаны пригласить на это рассмотрение, вы вправе присутствовать и давать пояснения (статья 101 НК РФ). По итогам выносится решение: привлечь к ответственности либо отказать в привлечении. На вынесение решения отводится десять рабочих дней после истечения месячного срока на возражения, и этот срок может быть продлён не более чем на месяц. Если решение вас не устроило, его можно обжаловать — сначала в вышестоящий налоговый орган (УФНС), и только потом в суд. Досудебное обжалование здесь обязательно.
- Акт составляется в течение 10 рабочих дней после окончания проверки (ст. 100).
- Возражения — в течение 1 месяца со дня получения акта (п. 6 ст. 100).
- Вас обязаны пригласить на рассмотрение материалов (ст. 101) — приходите.
- Решение — в течение 10 рабочих дней после срока на возражения, с продлением до месяца.
- Обжалование: сначала в УФНС (обязательно), затем в суд.
Главные ошибки, из-за которых бизнес делает себе хуже
Ошибка первая и самая дорогая — молчать. Многие рассуждают так: «не отвечу — может, забудут». Не забудут. Игнорирование требования — это и штраф по статье 126 (за непредставленные документы) или по статье 129.1 (за непредставленные пояснения), и риск доначислений по итогам проверки. Отдельно про счёт: по статье 76 НК РФ инспекция вправе приостановить операции по счетам, если вы не сдали декларацию в течение двадцати рабочих дней по истечении установленного срока (с 2023 года этот срок — двадцать рабочих дней, раньше было десять). За неотправку квитанции о приёме счёт с 05.02.2025 больше не блокируют. Заблокированный счёт останавливает бизнес мгновенно, а разблокировка занимает время.
Ошибка вторая — пропустить срок. Пять рабочих дней на пояснения и десять на документы пролетают быстро, особенно если требование пришло в электронный кабинет, а туда никто не заглядывает. Отсюда правило: кто-то в компании должен ежедневно проверять электронную отчётность и входящие из инспекции. Пропущенный дедлайн нельзя «догнать» — он просто лишает вас возможности объясниться вовремя.
Ошибка третья — отвечать эмоционально и не по делу либо, наоборот, высылать всё подряд. И то и другое работает против вас. Инспекции нужны факты, нормы и документы по конкретному вопросу, а не рассуждения и не ваш архив целиком. Ошибка четвёртая — подавать уточнённую декларацию, не разобравшись: каждая уточнёнка обнуляет текущую проверку и запускает новую, трёхмесячную, с нуля. Иногда уточнёнка необходима, но подавать её нужно осознанно, а не рефлекторно в ответ на первое же письмо.
- Молчание → штраф (ст. 126, 129.1) и риск доначислений; блокировка счёта (ст. 76) — за несданную декларацию.
- Непредставление декларации 20 рабочих дней → приостановление операций по счетам.
- Пропуск 5/10 рабочих дней → потеря возможности объясниться вовремя.
- Лишние документы и эмоции → новые вопросы вместо закрытия проверки.
- Поспешная уточнёнка → новая проверка с нуля на 3 месяца.
Разберём на примере
Учебный пример для иллюстрации (клиенты и цифры условные). ООО «Кварц-Инжиниринг» сдало декларацию по НДС за квартал. Через три недели в электронный кабинет пришло автотребование: по счёту-фактуре на 480 000 рублей система АСК НДС-2 нашла расхождение — поставщик отразил реализацию в другом квартале. Бухгалтер «Кварц-Инжиниринг» сначала решила «подождать и посмотреть». Правильный путь другой: в течение пяти рабочих дней направить электронные пояснения с указанием, что счёт-фактура реальна, товар оприходован, а расхождение связано с периодом отражения у поставщика, и приложить сам счёт-фактуру и товарную накладную. В такой ситуации вопрос закрывается пояснением, без акта и доначислений. Если бы «Кварц-Инжиниринг» промолчала, она получила бы штраф и рисковала доначислениями по итогам проверки.
Второй пример — ИП Белобородов на УСН «доходы минус расходы». После сдачи декларации пришло требование дать пояснения: инспекция увидела, что заявленные расходы заметно превышают поступления по расчётному счёту и онлайн-кассе. У Белобородова всё законно: в начале года он закупил крупную партию товара, которая ещё не распродана. Здесь достаточно письменных пояснений со ссылкой на первичные документы — договоры, накладные, платёжки — подтверждающих реальность расходов. Паниковать и срочно подавать уточнёнку не нужно: декларация верна, нужно лишь грамотно объяснить причину расхождения в срок. Белобородов уложился в пять рабочих дней — проверка завершилась без последствий.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Сколько длится камеральная проверка в 2026 году?
Общий срок — три месяца со дня подачи декларации (пункт 2 статьи 88 НК РФ). По декларации НДС срок сокращён до двух месяцев, но инспекция вправе продлить его до трёх месяцев, если увидит признаки возможных нарушений. Срок считается со дня фактической подачи отчёта, а не с крайней даты сдачи. Продлить общий трёхмесячный срок (не по НДС) инспекция не может.
Пришло требование из налоговой. Что делать в первую очередь?
Отдельную квитанцию о приёме с 05.02.2025 отправлять не нужно — требование считается полученным на шестой рабочий день. Сразу определите, на какой статье основано требование: от этого зависит срок ответа (пять рабочих дней на пояснения по статье 88, десять — на документы по статье 93) и объём того, что от вас хотят. Отвечайте по существу и в срок.
Что будет, если проигнорировать требование?
Ничего хорошего. За непредставленные документы — штраф по статье 126 НК РФ, за непредставленные пояснения — по статье 129.1. Если не сдать декларацию в течение двадцати рабочих дней после срока, инспекция вправе приостановить операции по вашим счетам по статье 76. Заблокированный счёт парализует бизнес, а снятие блокировки требует времени. Молчание — худшая стратегия.
Могут ли по итогам камералки сразу списать доначисления?
Нет. Если инспекция нашла нарушение, она сначала составляет акт (в течение десяти рабочих дней после окончания проверки). У вас есть месяц со дня получения акта на письменные возражения (пункт 6 статьи 100 НК РФ). Затем материалы рассматривают с вашим участием и выносят решение (статья 101). Только вступившее в силу решение порождает обязанность платить, и его ещё можно обжаловать — сначала в вышестоящий налоговый орган, затем в суд.
Нужно ли подавать уточнённую декларацию в ответ на требование?
Только если вы действительно нашли у себя ошибку. Если декларация верна, а расхождение имеет законное объяснение, достаточно пояснений с подтверждающими документами. Помните: подача уточнёнки обнуляет текущую проверку и запускает новую трёхмесячную проверку с нуля. Поэтому уточнёнку подают осознанно, разобравшись в ситуации, а не рефлекторно в ответ на первое письмо.
Инспекция требует документы, но я не успеваю их собрать. Что делать?
Не пропускайте срок молча. По статье 93 НК РФ можно направить в инспекцию уведомление о невозможности представить документы в установленный срок — с указанием причин и реальной даты, к которой вы их подготовите. Инспекция вправе продлить срок. Это законный инструмент, и он защищает вас от штрафа куда надёжнее, чем просроченный дедлайн.
На что опираемся
- НК РФ — ст. 88 — камеральная проверка: общий срок 3 месяца со дня подачи декларации (п. 2), по НДС — 2 месяца с правом продления до 3; пояснения по требованию — 5 рабочих дней (п. 3); истребование документов при возмещении НДС и льготах (п. 6, 8).
- НК РФ — ст. 93 и 93.1 — истребование документов у налогоплательщика (срок представления 10 рабочих дней со дня получения требования) и у контрагентов в рамках встречной проверки (5 рабочих дней).
- НК РФ — ст. 100 — акт налоговой проверки составляется в течение 10 рабочих дней после окончания камеральной проверки при выявлении нарушений; возражения на акт — в течение 1 месяца со дня его получения (п. 6).
- НК РФ — ст. 101 — рассмотрение материалов проверки с участием налогоплательщика и вынесение решения; срок на решение — 10 рабочих дней после истечения срока на возражения, может быть продлён не более чем на месяц.
- НК РФ — ст. 76 — приостановление операций по счетам при непредставлении декларации в течение 20 рабочих дней по истечении установленного срока (п. 3); блокировка за неотправку квитанции о приёме отменена с 05.02.2025 (№ 259-ФЗ).
- НК РФ — ст. 126 и 129.1 — ответственность за непредставление документов и за несообщение (несвоевременное сообщение) сведений и пояснений по требованию налогового органа.