
Ликвидация ООО с долгами: порядок, сроки и ответственность директора
Если у вашего ООО есть долги, закрыть компанию можно, но «просто бросить» её не получится: брошенное общество рано или поздно исключат из ЕГРЮЛ, а долги по закону могут взыскать лично с директора и учредителя. Ниже я по шагам разбираю два законных пути — погасить и ликвидировать либо уйти в банкротство — и честно показываю, чем рискуют контролирующие лица.
Можно ли закрыть ООО, если есть долги
Да, наличие долгов само по себе не запрещает ликвидацию. Гражданский кодекс (статьи 61–64) и Закон об ООО (№ 14-ФЗ, статьи 57–58) допускают добровольную ликвидацию общества в любом финансовом состоянии. Вопрос не в том, можно ли закрыть компанию с долгами, а в том, хватит ли её имущества, чтобы рассчитаться с кредиторами, — именно от этого зависит, какой путь для вас законен.
Логика закона простая. Если имущества и денег компании достаточно, чтобы погасить все требования, вы идёте по обычной добровольной ликвидации: платите по очереди кредиторам и спокойно закрываетесь. Если же долгов больше, чем активов, закон прямо запрещает «растворить» фирму в обход кредиторов — ликвидационная комиссия обязана перейти в банкротство. Это требование пункта 4 статьи 63 ГК РФ, и обойти его без последствий нельзя.
Отдельно предупреждаю про соблазн «ничего не делать». Если компанию просто бросить — не сдавать отчётность, не отвечать на запросы, — налоговая через год-полтора исключит её из ЕГРЮЛ как недействующую. Многие собственники думают, что это и есть «бесплатная ликвидация». На практике это самый опасный сценарий: исключение из реестра не прощает долги и открывает кредиторам прямую дорогу к субсидиарной ответственности контролирующих лиц. Об этом — отдельный раздел ниже.
Добровольная ликвидация с долгами: порядок по шагам и сроки
Этот путь подходит, когда вы уверены, что имущества и денег компании хватит рассчитаться со всеми кредиторами. Процедура формализована в статьях 62–64 ГК РФ и Законе № 129-ФЗ о госрегистрации. Важный момент по срокам: о принятом решении о ликвидации нужно уведомить регистрирующий орган (ИФНС) в течение трёх рабочих дней. Уведомление подаётся по форме Р15016 (утверждена приказом ФНС от 31.08.2020 № ЕД-7-14/617@), подпись заявителя заверяется нотариально, если документы подаются не в электронном виде с УКЭП.
После внесения в ЕГРЮЛ записи о начале ликвидации комиссия (или ликвидатор) обязана опубликовать сообщение в «Вестнике государственной регистрации» и указать порядок и срок предъявления требований кредиторами. По пункту 1 статьи 63 ГК РФ этот срок не может быть менее двух месяцев с момента публикации. Параллельно я всегда рекомендую письменно уведомить известных кредиторов — это и требование закона, и элементарная добросовестность, которая потом защитит директора от обвинений в сокрытии долгов.
Когда срок на заявление требований истёк, составляется промежуточный ликвидационный баланс (ПЛБ): в нём отражают состав имущества, перечень требований кредиторов и результаты их рассмотрения. ПЛБ утверждают участники и уведомляют о нём налоговую (та же форма Р15016). Именно на этом этапе становится видно главное — хватает ли активов на все долги. Если да, комиссия рассчитывается с кредиторами строго в порядке очерёдности, установленной статьёй 64 ГК РФ.
Очередность такая: в первую очередь — требования граждан за причинение вреда жизни и здоровью; во вторую — расчёты по зарплате и выходным пособиям, авторские вознаграждения; в третью — обязательные платежи в бюджет и внебюджетные фонды (налоги, взносы); в четвёртую — расчёты с остальными кредиторами. Нарушать очередь нельзя: если рассчитаться с «дружественным» поставщиком вперёд бюджета и зарплаты, это потом легко оспорят, а на директора повесят убытки. После всех расчётов составляется окончательный ликвидационный баланс, и компания исключается из ЕГРЮЛ.
- Решение о ликвидации и назначении ликвидатора (комиссии) — уведомление в ИФНС по форме Р15016 в течение 3 рабочих дней.
- Публикация в «Вестнике государственной регистрации», срок для требований кредиторов — не менее 2 месяцев.
- Письменное уведомление известных кредиторов.
- Промежуточный ликвидационный баланс и уведомление налоговой.
- Расчёты с кредиторами в очерёдности по статье 64 ГК РФ.
- Окончательный ликвидационный баланс и запись об исключении из ЕГРЮЛ.
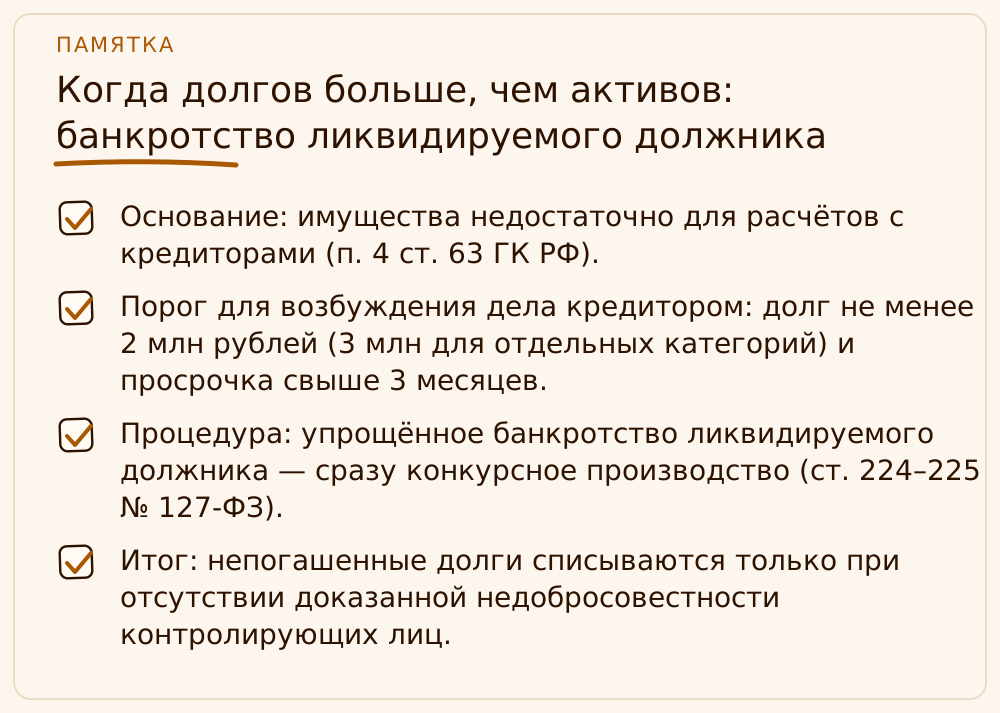
Когда долгов больше, чем активов: банкротство ликвидируемого должника
Если на этапе промежуточного баланса выясняется, что имущества компании не хватает на расчёты со всеми кредиторами, добровольную ликвидацию продолжать нельзя. Пункт 4 статьи 63 ГК РФ прямо обязывает ликвидационную комиссию обратиться в арбитражный суд с заявлением о банкротстве. Это не право, а обязанность, и её неисполнение — одно из оснований для личной ответственности контролирующих лиц.
Для юридических лиц действует упрощённая процедура — банкротство ликвидируемого должника (глава XI, статьи 224–225 Закона № 127-ФЗ). Она короче обычной: не применяются наблюдение, финансовое оздоровление и внешнее управление, суд сразу признаёт должника банкротом, открывает конкурсное производство и назначает конкурсного управляющего. Кредиторы заявляют требования, имущество реализуется, после завершения расчётов компания исключается из реестра, а непогашенные долги считаются погашенными — но только если не доказана недобросовестность руководства.
Отдельно обращаю внимание на порог, потому что здесь в интернете очень много устаревшей информации. С 29 мая 2024 года (Федеральный закон № 107-ФЗ) минимальная сумма задолженности для возбуждения дела о банкротстве юридического лица по заявлению кредитора повышена с 300 000 до 2 000 000 рублей; для сельхозорганизаций, стратегических предприятий и субъектов естественных монополий порог — 3 млн рублей. Второй признак сохранился: просрочка исполнения обязательств более трёх месяцев (статьи 3 и 6 Закона № 127-ФЗ). Если вам до сих пор называют порог 300 тысяч — перед вами неактуальные данные.
- Основание: имущества недостаточно для расчётов с кредиторами (п. 4 ст. 63 ГК РФ).
- Порог для возбуждения дела кредитором: долг не менее 2 млн рублей (3 млн для отдельных категорий) и просрочка свыше 3 месяцев.
- Процедура: упрощённое банкротство ликвидируемого должника — сразу конкурсное производство (ст. 224–225 № 127-ФЗ).
- Итог: непогашенные долги списываются только при отсутствии доказанной недобросовестности контролирующих лиц.
Субсидиарная ответственность: чем рискуют директор и учредитель
Это главный страх собственников — и не напрасный. Если долги компании остались непогашенными, кредиторы и налоговая могут взыскать их лично с тех, кто контролировал бизнес: с директора, учредителей, а иногда и с фактического бенефициара, который формально нигде не значился. Правовая база — глава III.2 Закона № 127-ФЗ (статьи 61.11 и 61.12) и статья 53.1 ГК РФ об ответственности лиц, уполномоченных выступать от имени юрлица.
Статья 61.11 вводит ответственность за невозможность полного погашения требований кредиторов вследствие действий или бездействия контролирующего лица — например, из-за вывода активов, искажения или утраты бухгалтерской документации, совершения заведомо убыточных сделок. Статья 61.12 — за неподачу (или несвоевременную подачу) заявления о банкротстве, когда компания уже отвечала признакам неплатёжеспособности. Именно поэтому «тянуть до последнего» и не идти в банкротство вовремя так опасно для директора.
Многие уверены, что исключение ООО из ЕГРЮЛ как недействующего обнуляет риски. Это заблуждение. Пункт 3.1 статьи 3 Закона № 14-ФЗ прямо позволяет возложить субсидиарную ответственность по обязательствам исключённого общества на контролирующих лиц, если долг возник из-за их недобросовестных или неразумных действий. Конституционный Суд (постановление от 21.05.2021 № 20-П) уточнил: само по себе исключение из реестра не доказывает вину, но если директор не раскрывает документы и не объясняет, куда делись активы, бремя доказывания добросовестности перекладывается на него. На практике кредитору-физлицу этого часто достаточно, чтобы взыскать долг с бывшего руководителя.
- Ст. 61.11 № 127-ФЗ — за невозможность полного погашения требований (вывод активов, утрата документов, убыточные сделки).
- Ст. 61.12 № 127-ФЗ — за неподачу заявления о банкротстве при наличии признаков неплатёжеспособности.
- Ст. 53.1 ГК РФ — за недобросовестные и неразумные действия руководителя и участников.
- П. 3.1 ст. 3 № 14-ФЗ — субсидиарка после исключения из ЕГРЮЛ как недействующего.
Налоговая проверка при ликвидации: чего ждать
Ликвидация — это повод для налоговой присмотреться к компании внимательнее. Пункт 11 статьи 89 НК РФ даёт инспекции право провести выездную налоговую проверку в связи с ликвидацией независимо от того, когда и по какому предмету проверяли раньше; проверяется период не более трёх календарных лет, предшествующих году решения о проверке. Подчеркну честно: закон говорит «может проводиться», а не «проводится всегда». Обязательной такой проверки нет.
На практике многое зависит от масштаба и истории компании. У фирмы с реальными оборотами, сотрудниками, спорными вычетами по НДС выездную проверку при ликвидации назначают часто — для бюджета это последний шанс доначислить налоги до исчезновения должника. А вот «нулевую» или микрокомпанию без признаков рисков нередко закрывают без выездной проверки, ограничившись камеральным контролем и сверкой. Но рассчитывать на это как на гарантию я бы не стала.
Вывод для собственника прост: прежде чем запускать ликвидацию, приведите в порядок учёт и отчётность и честно оцените налоговые риски за последние три года. Если понимаете, что при проверке всплывут доначисления, которые компания не потянет, — это сигнал, что вы, скорее всего, уже в зоне банкротства, а не добровольной ликвидации. Лучше узнать это до подачи Р15016, чем после.
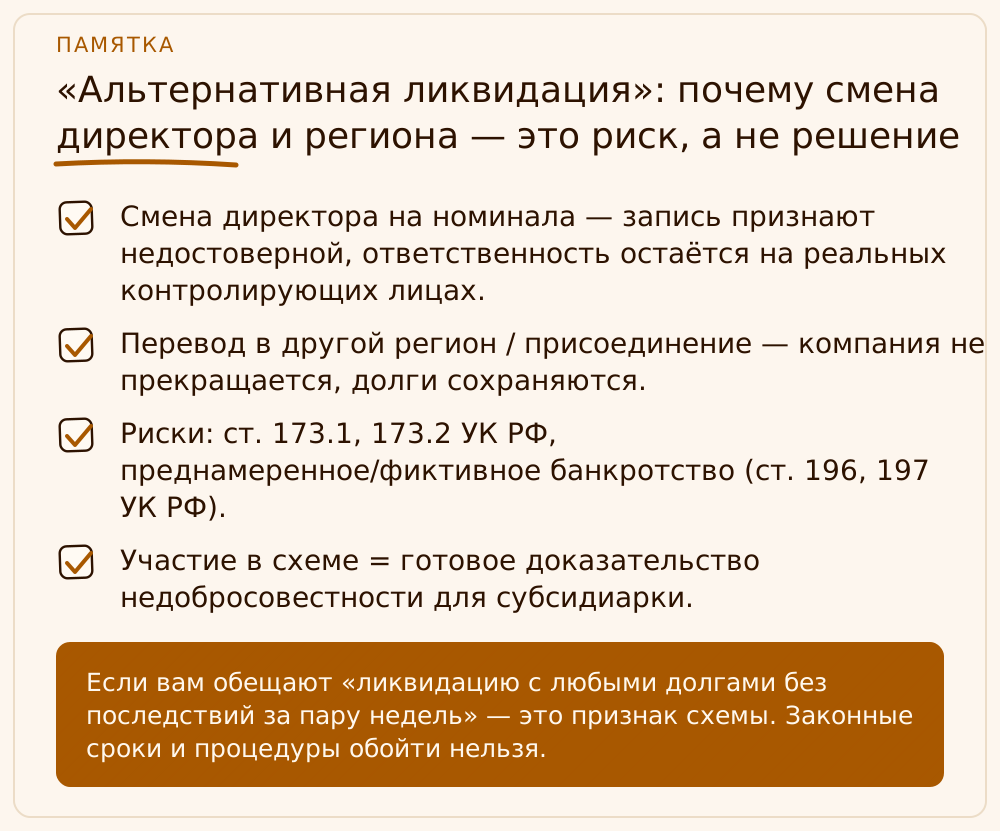
«Альтернативная ликвидация»: почему смена директора и региона — это риск, а не решение
Когда собственник слышит про обязательное банкротство и субсидиарку, у него возникает желание найти обходной путь. Рынок такие пути охотно предлагает: смена директора и учредителя на «номинала», перевод компании в другой регион, присоединение к «фирме-помойке» где-нибудь далеко. Называют это красиво — «альтернативная ликвидация». Говорю прямо: это не ликвидация и не защита, а перенос и усугубление проблемы.
Во-первых, компания при таких схемах юридически не прекращается — а значит, долги и ответственность контролирующих лиц никуда не деваются. Налоговая давно научилась признавать такие записи в ЕГРЮЛ недостоверными и разворачивать реорганизацию обратно. Во-вторых, появляется уголовный состав: статьи 173.1 и 173.2 УК РФ (образование юрлица через подставных лиц и незаконное использование документов), а при наличии ущерба — ещё и преднамеренное либо фиктивное банкротство (статьи 196, 197 УК РФ). В-третьих, факт участия в такой схеме суды трактуют как недобросовестность — то есть вы сами даёте основание для субсидиарной ответственности.
Мой принцип в работе с клиентами жёсткий: я не сопровождаю фиктивные схемы и отговариваю от них. Законных способов закрыть ООО с долгами ровно два — рассчитаться с кредиторами и ликвидироваться добровольно либо пройти банкротство. Всё остальное — это покупка новой, более серьёзной проблемы за деньги, которые лучше направить на расчёты с кредиторами или на грамотное сопровождение банкротства.
- Смена директора на номинала — запись признают недостоверной, ответственность остаётся на реальных контролирующих лицах.
- Перевод в другой регион / присоединение — компания не прекращается, долги сохраняются.
- Риски: ст. 173.1, 173.2 УК РФ, преднамеренное/фиктивное банкротство (ст. 196, 197 УК РФ).
- Участие в схеме = готовое доказательство недобросовестности для субсидиарки.
Разберём на примере
Возьмём учебный пример. ООО «Тамбурин» (название условное, не реальный клиент) решает закрыться: на балансе товар и небольшая дебиторка примерно на 3 млн рублей, долги — 1,2 млн перед поставщиками, 400 тыс. по зарплате за два месяца и 600 тыс. налогов и взносов. Здесь активов хватает, поэтому путь — добровольная ликвидация. Мы уведомляем ИФНС по форме Р15016 в течение трёх рабочих дней, публикуем сообщение в «Вестнике», выжидаем два месяца на требования кредиторов, составляем промежуточный баланс и рассчитываемся строго по очерёдности статьи 64 ГК РФ: сначала зарплата (вторая очередь), затем бюджет (третья), затем поставщики (четвёртая). После расчётов — окончательный баланс и исключение из ЕГРЮЛ. Весь процесс занял около пяти месяцев.
Теперь ООО «Сапфир-Строй» (тоже условный пример). Активов почти нет, а долги — 5,5 млн рублей, из них 2,8 млн налогов, просрочка больше трёх месяцев. Соблазн был пойти по «альтернативной ликвидации» через смену директора. Мы объяснили собственнику: имущества на расчёты не хватает, значит по пункту 4 статьи 63 ГК РФ компания обязана идти в банкротство, а порог для возбуждения дела (2 млн рублей и 3 месяца просрочки) здесь явно превышен. Вовремя поданное самим должником заявление о банкротстве и аккуратно сохранённая бухгалтерская документация сняли риск ответственности по статье 61.12 и резко снизили риск по статье 61.11. Если бы собственник выбрал схему со сменой директора, он получил бы и недостоверность в ЕГРЮЛ, и готовое доказательство недобросовестности против себя.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно ли закрыть ООО, если есть долги перед налоговой?
Да, но не в обход бюджета. Если имущества хватает — гасите налоги в порядке третьей очереди (ст. 64 ГК РФ) и ликвидируетесь добровольно. Если не хватает — компания обязана идти в банкротство. Просто «списать» налоговый долг через ликвидацию нельзя, а попытка скрыть его обернётся выездной проверкой и личной ответственностью руководителя.
Если налоговая сама исключит фирму из ЕГРЮЛ, долги спишутся?
Нет. Исключение недействующего ООО из реестра не прекращает долги. По пункту 3.1 статьи 3 Закона № 14-ФЗ кредиторы и налоговая могут взыскать их в порядке субсидиарной ответственности с директора и учредителей, если докажут недобросовестность или неразумность их действий. Брошенная компания — это не способ избавиться от долгов, а способ получить личную ответственность.
С какой суммы долга компанию могут обанкротить в 2026 году?
С 29 мая 2024 года порог для возбуждения дела о банкротстве юрлица по заявлению кредитора — не менее 2 000 000 рублей (для сельхозорганизаций, стратегических предприятий и естественных монополий — 3 млн) при просрочке более трёх месяцев. Прежний порог 300 000 рублей больше не действует для юридических лиц.
Обязательно ли при ликвидации будет выездная налоговая проверка?
Нет, не обязательно. Пункт 11 статьи 89 НК РФ даёт инспекции право провести выездную проверку в связи с ликвидацией, но не обязывает. У компаний с оборотами и налоговыми рисками её назначают часто, у «нулёвок» — нередко закрывают без неё. Рассчитывать на отсутствие проверки как на гарантию не стоит.
Чем рискует лично директор при ликвидации ООО с долгами?
Главный риск — субсидиарная ответственность: по статьям 61.11 и 61.12 Закона № 127-ФЗ и статье 53.1 ГК РФ долги компании могут взыскать лично с него. Основания — вывод активов, утрата документов, убыточные сделки, неподача заявления о банкротстве вовремя. Такой долг не ограничен уставным капиталом и обычно не списывается.
Сколько времени занимает ликвидация ООО с долгами?
Добровольная ликвидация реально занимает от 4–6 месяцев: только срок на заявление требований кредиторами — минимум 2 месяца. Банкротство дольше — от нескольких месяцев до года и более. Обещания «закрыть за пару недель с любыми долгами» означают схему, а не законную ликвидацию.
На что опираемся
- ГК РФ — ст. 61–64 — порядок ликвидации юрлица; ст. 63 п. 1 — срок для требований кредиторов не менее 2 месяцев; ст. 63 п. 4 — обязанность обратиться в суд о банкротстве при недостаточности имущества; ст. 64 — очерёдность расчётов; ст. 53.1 — ответственность руководителя и участников.
- ФЗ № 14-ФЗ «Об ООО» — ст. 57–58 — ликвидация общества; п. 3.1 ст. 3 — субсидиарная ответственность контролирующих лиц при исключении из ЕГРЮЛ.
- ФЗ № 129-ФЗ о госрегистрации — уведомление ИФНС в течение 3 рабочих дней; форма Р15016 (приказ ФНС от 31.08.2020 № ЕД-7-14/617@); публикация в «Вестнике государственной регистрации».
- ФЗ № 127-ФЗ о банкротстве — ст. 3 и 6 — признаки банкротства: долг от 2 млн руб. (ред. ФЗ от 29.05.2024 № 107-ФЗ) и просрочка свыше 3 месяцев; ст. 224–225 — банкротство ликвидируемого должника; гл. III.2 (ст. 61.11, 61.12) — субсидиарная ответственность.
- НК РФ — п. 11 ст. 89 — выездная налоговая проверка в связи с ликвидацией может проводиться независимо от предыдущих проверок; период — не более 3 лет.
- УК РФ — ст. 173.1, 173.2 — создание юрлица через подставных лиц; ст. 196, 197 — преднамеренное и фиктивное банкротство (риски «альтернативных» схем).