
Какую ставку НДС указать маркетплейсу в личном кабинете: 22 %, 5 % или без НДС
Ставку выбираете вы, а не маркетплейс: 22 % с вычетами, 5 % или 7 % без вычетов либо статус «без НДС» при освобождении по статье 145 НК РФ. Её нужно сообщить площадке в кабинете и сверить с карточками товаров, УПД и декларацией. Ниже — как выбрать, что и где указать и что будет, если промолчать.
Что маркетплейс на самом деле спрашивает про НДС
Начну с того, что поле «ставка НДС» в кабинете площадки — это не техническая формальность, а ваше юридическое решение, просто в оболочке выпадающего списка. Маркетплейс не знает, сколько вы заработали за прошлый год, не смотрит на ваш режим и не угадывает, какую ставку вы заявили в налоговой. Он берёт то, что вы ему сообщили, и подставляет в отчёты, документы и чеки. Если вы сообщили одно, а в декларации по НДС показываете другое, расхождение рано или поздно всплывёт при сверке, и объяснять его придётся вам, а не площадке.
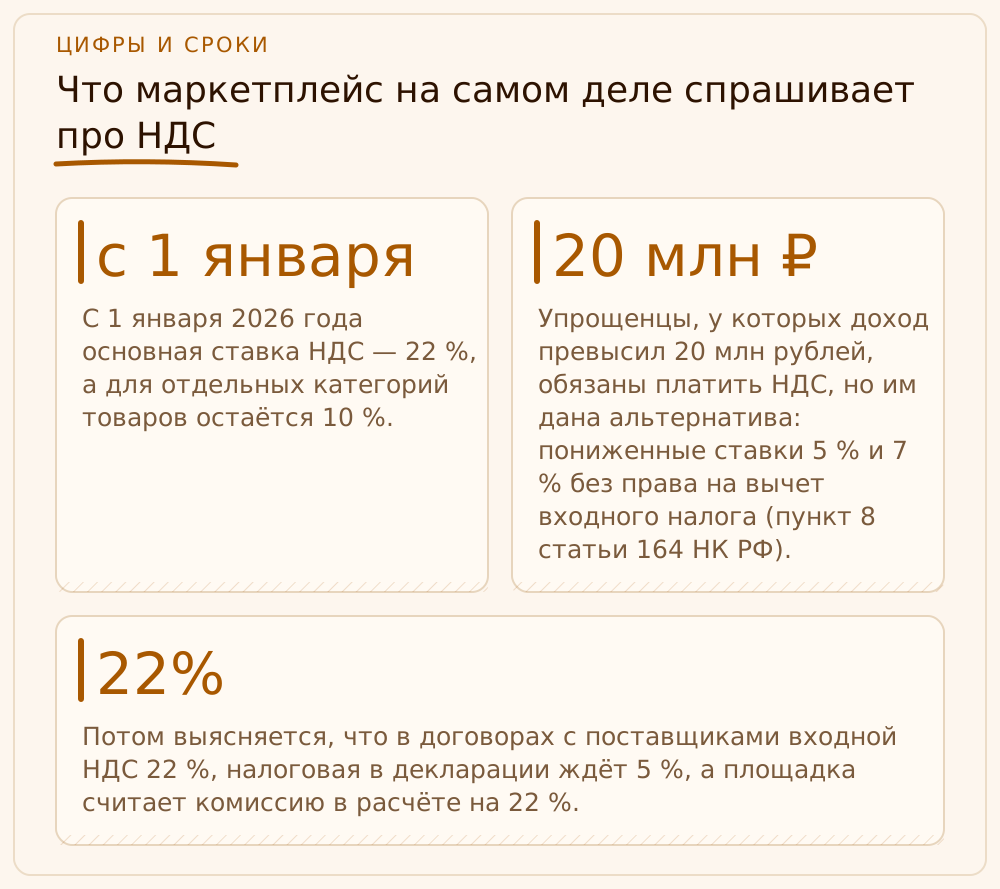
Что вообще можно сообщить. С 1 января 2026 года основная ставка НДС — 22 %, а для отдельных категорий товаров остаётся 10 %. Упрощенцы, у которых доход превысил 20 млн рублей, обязаны платить НДС, но им дана альтернатива: пониженные ставки 5 % и 7 % без права на вычет входного налога (пункт 8 статьи 164 НК РФ). И есть четвёртый вариант, который ставкой не является, — освобождение по статье 145, когда доходы не превышают 20 млн рублей и вы вообще не плательщик. Четыре состояния — четыре разных набора настроек в кабинете. Путать их нельзя: от этого зависит, будет ли у вас в документах выделен налог и сколько вы отдадите бюджету.
Я часто вижу у новых клиентов одну и ту же картину: ставку в кабинете когда-то поставили «как по умолчанию» или «как у соседа по цеху», а решение о ней принимали без расчёта. Потом выясняется, что в договорах с поставщиками входной НДС 22 %, налоговая в декларации ждёт 5 %, а площадка считает комиссию в расчёте на 22 %. Каждый кусок по отдельности выглядит безобидно, а вместе они дают дыру в несколько сотен тысяч рублей за год. Поэтому порядок такой: сначала вы выбираете режим НДС головой и расчётом, потом сообщаете его площадке. Не наоборот. Если нужна помощь с выбором и ведением, это как раз бухгалтерский учёт для ООО и ИП, и первую консультацию мы даём бесплатно.
22 %, 5 %, 7 % или без НДС: из чего выбирать на УСН в 2026 году
Сначала о том, кто вообще в игре. Если доходы за 2025 год и текущий год не превысили 20 млн рублей, вы освобождены от НДС по статье 145 НК РФ и ставки как таковой у вас нет: в документах налог не выделяется, площадке вы сообщаете, что НДС не платите. Как только доход за 2026 год пересёк 20 млн рублей, освобождение теряется с первого числа следующего месяца, и вы становитесь плательщиком. Про 2027 год отдельно: ранее принятый график с понижением порога до 15 млн рублей в 2027 году и до 10 млн рублей в 2028 году сдвинут. Федеральный закон от 04.07.2026 № 228-ФЗ сохранил порог 20 млн рублей по доходам за 2025–2028 годы, то есть освобождение на прежних условиях действует в 2026–2029 годах; снижение до 15 млн рублей теперь привязано к доходам 2029 года. Если где-то на справочных страницах вы ещё видите «15 млн рублей на 2027 год», это старая редакция. Как этот порог влияет на ИП, которые продают через площадку и ещё совмещают патент, я разбирала в статье про порог НДС и доход через маркетплейс.
Дальше выбор для тех, кто уже стал плательщиком. Вариантов три. Ставка 22 % — общая, с вычетами: вы выделяете налог из выручки, а входной НДС с закупок, комиссии площадки и рекламы принимаете к вычету. Ставка 5 % действует при доходе от 20 до 272,5 млн рублей, 7 % — при доходе от 272,5 до 490,5 млн рублей (лимиты проиндексированы коэффициентом-дефлятором 1,090 на 2026 год). Но ни при 5 %, ни при 7 % вычет входного НДС не предоставляется: это прямо закреплено в подпункте 8 пункта 2 статьи 170 НК РФ. Выбор между общей и специальной ставкой налогоплательщик делает сам. Ознакомиться с логикой выбора именно по 22 % для ИП можно в статье про выбор ставки НДС 22 % на УСН.
Главный подвох здесь не в самих процентах, а в сроке: если вы выбрали 5 % или 7 %, применять их нужно не менее 12 последовательных кварталов, отсчёт идёт с квартала первой декларации с такой ставкой. С 2026 года есть исключение: кто впервые перешёл на специальную ставку, вправе отказаться от неё в течение четырёх последовательных кварталов. Я называю это «правилом одной примерки»: примерить можно, носить придётся долго. Зачем всё это знать до того, как вы нажали кнопку в кабинете? Затем, что в кабинете вы выбираете не строку в списке, а режим, из которого потом три года не выйти.
- Без НДС (ст. 145 НК РФ): доходы не выше 20 млн рублей, налог в документах не выделяется.
- 5 %: доход от 20 до 272,5 млн рублей, без вычета входного НДС.
- 7 %: доход от 272,5 до 490,5 млн рублей, без вычета входного НДС.
- 22 % (10 % для отдельных товаров): с вычетами, подходит при больших закупках с НДС.
Как сообщить ставку маркетплейсу и что будет, если промолчать
Теперь к тому, ради чего вы, скорее всего, открыли эту статью: где это нажимать. Единого интерфейса нет, у каждой площадки он свой, и меняется он чаще, чем кодекс. Типичная схема такая: в кабинете есть раздел с данными об организации или юридическими данными, а в нём — блок про налогообложение. На одной из крупных площадок, по описаниям, ставку нужно менять через заявку в поддержку из раздела настроек. Я не буду выдумывать вам названия кнопок. Правило простое: найдите раздел с реквизитами юрлица, проверьте, какая система налогообложения и какая ставка НДС там указаны, и сравните с тем, что у вас в налоговой.
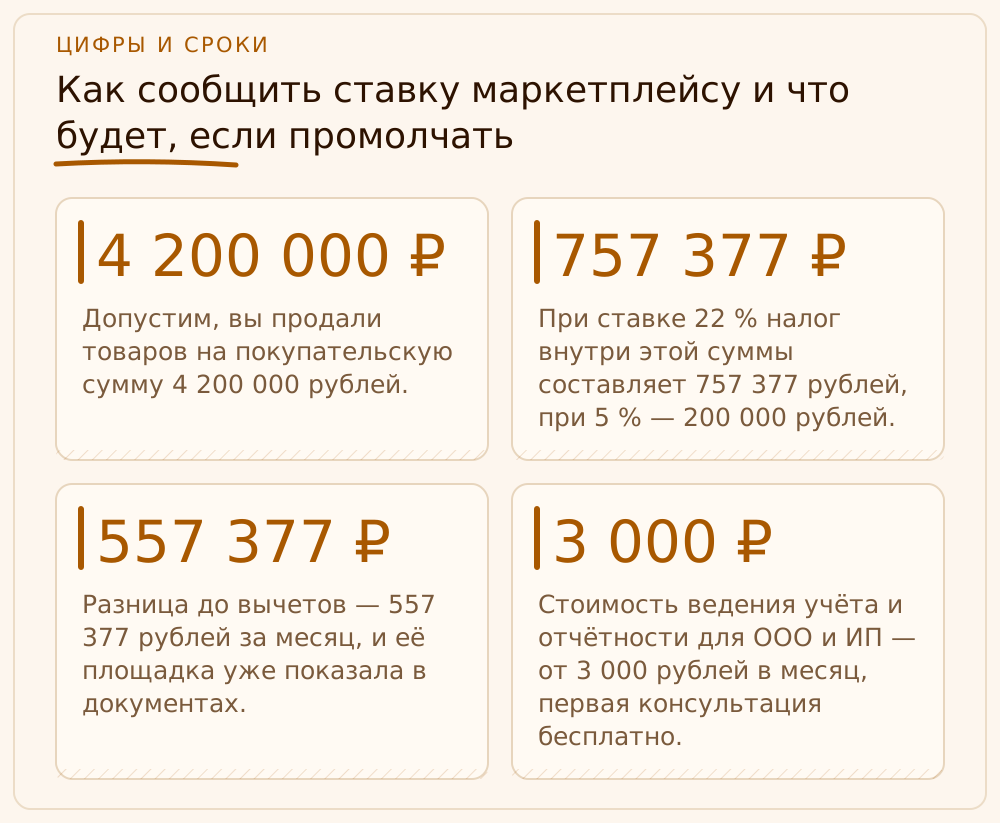
Теперь самое неприятное. Если вы ставку не сообщили или сообщили слишком поздно, система площадки может по умолчанию применить к вам стандартную ставку 22 %, даже если вы должны были работать на 5 % или вообще без НДС. Налоговый кодекс такого «умолчания» не устанавливает, это правило самой площадки, но последствия в документах от этого не легче. Звучит безобидно, пока вы не посчитаете. Допустим, вы продали товаров на покупательскую сумму 4 200 000 рублей. При ставке 22 % налог внутри этой суммы составляет 757 377 рублей, при 5 % — 200 000 рублей. Разница до вычетов — 557 377 рублей за месяц, и её площадка уже показала в документах. Вычеты по закупкам частично её сгладят, но только если вы на общей ставке, а не на пониженной. Вернуть выделенное придётся корректировками, а покупателям-организациям уходят счета-фактуры и УПД с неверным налогом.
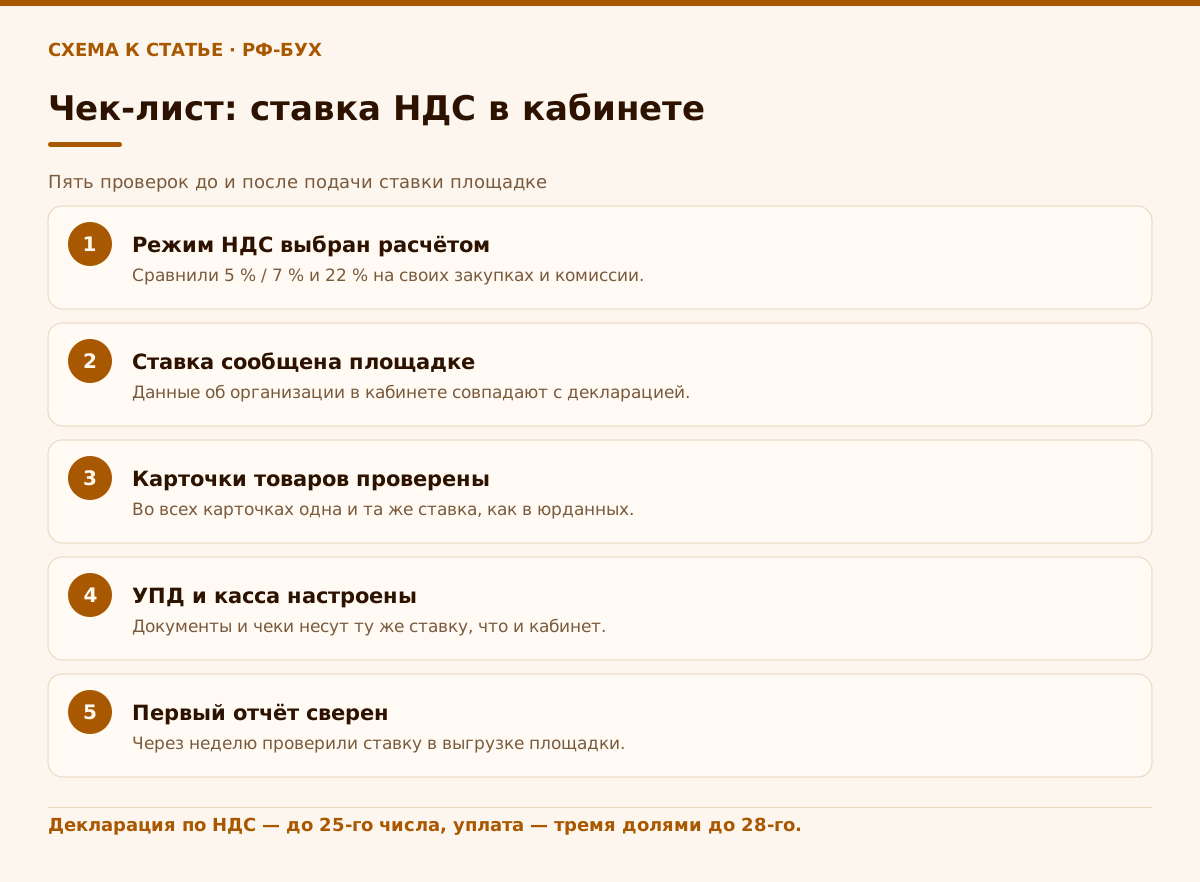
Поэтому мой порядок действий для новых клиентов такой. Первое: перед подачей ставки мы сверяем режим НДС с декларациями и с уведомлениями. Второе: открываем кабинет и сравниваем юридические данные с тем, что мы решили. Третье: фиксируем дату, когда ставка сообщена, и скриншот подтверждения, потому что на спор с площадкой нужен документ, а не «вроде бы подавал». Четвёртое: через неделю заказываем первый отчёт и проверяем ставку в нём. Те же четыре шага я требую от своих бухгалтеров по каждому клиенту-селлеру. Ничего хитрого, но девять из десяти ошибок со ставкой возникают именно потому, что ни один из этих шагов не сделали.
Если вы прямо сейчас видите в кабинете не ту ставку и не понимаете, как это исправить, не пытайтесь чинить настройки и документы одновременно. Мы в «РФ-БУХ» берём такую задачу целиком: сверяем режим НДС, правим данные в кабинете, пересчитываем уже выставленные документы и сдаём корректировки. Стоимость ведения учёта и отчётности для ООО и ИП — от 3 000 рублей в месяц, первая консультация бесплатно.
Что сломается после выбора: карточки, УПД, чеки и комиссия
Выбранная ставка расползается по всей вашей учётке. Первое место — карточки товаров: в них нужно указать ставку НДС, и она должна совпадать с той, что вы сообщили в юридических данных. Если для одних товаров в карточке стоит 22 %, а для других 5 %, это не гибкость, а повод для разбирательства: одновременно применять специальные и общие ставки нельзя, специальная ставка применяется ко всем облагаемым операциям и не меняется в зависимости от покупателя. Так разъяснила ФНС ещё в 2025 году по ставкам 5 % и 7 % (тогда общая ставка была 20 %, но логика та же). Исключение касается только операций, где вы выступаете налоговым агентом, например при покупке услуг у иностранной компании, — к продажам на маркетплейсе оно отношения не имеет. Единственное, что может отличаться от товара к товару, — это 10 % и 22 % при работе на общей системе, потому что там ставка зависит от категории товара.
Второе место — документы. УПД и счета-фактуры, которые вы выставляете покупателям-организациям и ИП, должны нести ту же ставку. При общей схеме это 22 % или 10 %, при специальной — 5 % или 7 %, и счета-фактуры при 5 % и 7 % выставляются в общем порядке, исключений для них глава 21 НК РФ не делает. Срок составления счёта-фактуры — не позднее пяти календарных дней со дня отгрузки. Розничные продажи физлицам счётом-фактурой обычно не оформляются, там работают чеки и сводные документы из отчётов площадки. Если ваша касса настроена под один режим, а в кабинете другой, чеки уйдут с неверной ставкой. Как это настраивается, я разбирала отдельно: настройка кассы для УСН с НДС в 2026 году.
Третье место — комиссия площадки и ваши расходы. Вознаграждение маркетплейса идёт с НДС по его ставке. Если вы на общей ставке 22 %, этот налог вы принимаете к вычету. Если на 5 % или 7 %, вычета нет, и вы платите комиссию «целиком», вместе с налогом, а весь налог в ней становится вашей себестоимостью. Теперь вся картина: на 5 % вы отдаёте меньший процент от выручки, но теряете вычеты по закупкам, рекламе и комиссии. На 22 % платите больше с выручки, но возвращаете налог со всех входящих. Какой вариант дешевле, считается на цифрах конкретного бизнеса, а не по принципу «пять меньше двадцати двух». Расчёт на учебной компании будет ниже.
Можно ли поменять ставку: отказ от 5 % и переход на 22 %
Вопрос «а если я передумаю?» я слышу почти от каждого селлера, и ответ зависит от того, что вы выбрали. Если вы на 22 % и хотите пониженную, переход возможен при выполнении условий по доходу, но дальше действует всё тот же срок в 12 кварталов. Если вы на 5 % или 7 %, а выбор оказался неудачным, то с 2026 года действует исключение из правила 12 кварталов: тот, кто впервые перешёл на специальную ставку, может отказаться от неё в течение четырёх последовательных налоговых периодов, считая с квартала первой декларации с этой ставкой (пункт 9 статьи 164 НК РФ, Минфин подтвердил это письмом от 29.04.2026 № 03-07-11/36084). Тем, кто перешёл на 5 % или 7 % в 2025 году, Минфин допускает такой отказ, только если на 01.01.2026 эти четыре квартала ещё не истекли. После отказа вы на 22 % с вычетами. Подробный разбор для ООО, включая договоры и кассу, у меня есть в статье отказ от НДС 5 % и переход на 22 %.
Отдельно скажу о нюансе, о котором мало кто думает. Переход с 5 % на 7 % при росте дохода не перезапускает 12 кварталов: счёт идёт с первого применения специальной ставки. А вот выход из режима через освобождение по статье 145 счёт обнуляет, и если вы потом снова станете плательщиком, 12 кварталов начнутся заново. Решение об отказе или смене ставки лучше принимать заранее, а не по итогам квартала, потому что цены, договоры и настройки меняются не мгновенно.
И обязательный шаг, после которого вся история завершается: смену ставки нужно сообщить площадке тем же способом, что и первоначальную, и убедиться, что новая ставка отражена в отчётах. Старые документы вы не пересчитываете, если они выставлены корректно за тот период, когда действовала прежняя ставка, но дату перехода должны подтвердить. Я прошу своих бухгалтеров фиксировать дату смены в рабочем журнале клиента и ставить напоминание на следующий квартал: проверить, что в первом же отчёте площадки отражена новая ставка, а не старая.
Ошибки со ставкой: чем грозят и как их исправить
Теперь о цене ошибки. Если из-за неверной ставки вы занизили налог и неполно его заплатили, применяется статья 122 НК РФ: штраф 20 % от неуплаченной суммы, а если налоговая докажет умысел, то 40 %. Заметьте, что неуплата только задекларированной суммы состава статьи 122 не образует, там будут пени, а вот занижение базы из-за ставки — случай именно для этой статьи. Есть и смягчение: по пункту 4 статьи 122 неуплата не считается правонарушением, если с установленного срока уплаты до решения инспекции на едином налоговом счёте непрерывно было положительное сальдо, достаточное для погашения недоимки. На практике в большинстве случаев налоговая видит расхождение между вашей декларацией и данными, которые ей передали контрагенты или площадка, и присылает требование пояснить. Бояться этого не нужно, но и оставлять без ответа нельзя.
Теперь о сроках, потому что неверная ставка попадает в отчётность. Декларацию по НДС подают в электронном виде не позднее 25-го числа месяца, следующего за кварталом. Налог платят равными долями не позднее 28-го числа каждого из трёх месяцев после квартала. Если вы заметили ошибку в ставке до подачи декларации, всё решается правкой документов и учёта. Если после — подаётся уточнённая декларация, и если до её подачи доплатить налог и пени, пока инспекция не обнаружила ошибку и не назначила выездную проверку, штрафа по статье 122 не будет (пункт 4 статьи 81 НК РФ). Оба случая лучше решать до того, как инспекция пришлёт требование, потому что добровольно исправленная ошибка выглядит и обходится иначе, чем найденная проверкой.
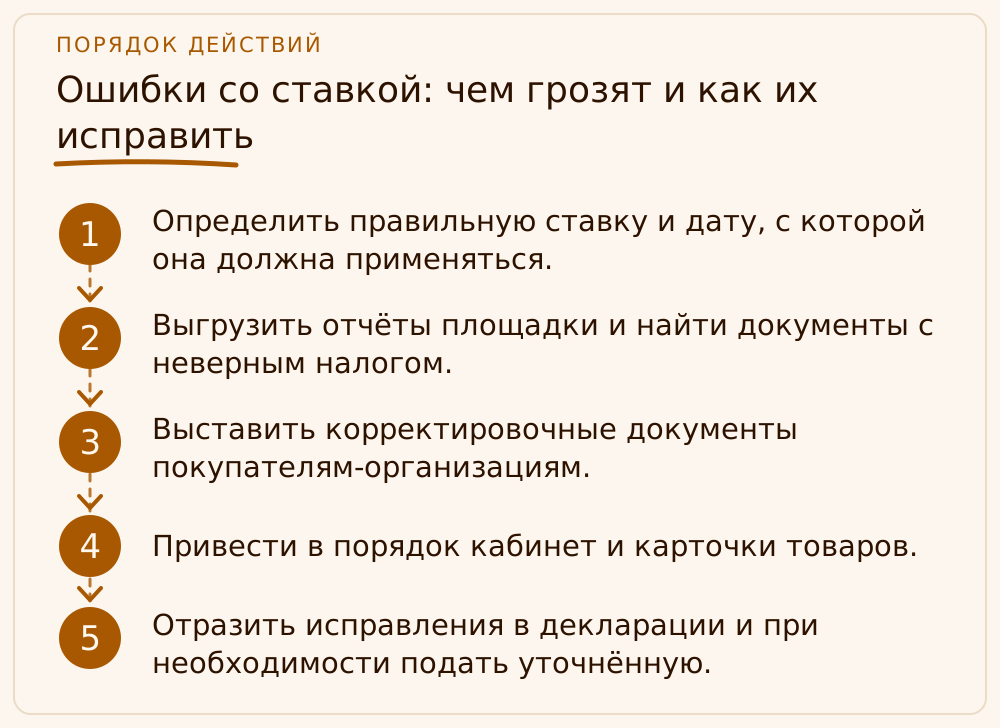
Порядок исправления я даю такой: во-первых, определить, какую ставку вы должны были применять и с какой даты. Во-вторых, выгрузить отчёты площадки за период и найти документы, выставленные с неверным налогом. В-третьих, выставить корректировочные документы покупателям-организациям. В-четвёртых, привести в порядок кабинет и карточки товаров, чтобы ошибка не повторилась. В-пятых, отразить всё в декларации. Сверху я бы ещё поставила шестой пункт — завести привычку раз в квартал сравнивать ставку в кабинете со ставкой в декларации. Это занимает полчаса и экономит месяцы переписки с инспекцией.
- Определить правильную ставку и дату, с которой она должна применяться.
- Выгрузить отчёты площадки и найти документы с неверным налогом.
- Выставить корректировочные документы покупателям-организациям.
- Привести в порядок кабинет и карточки товаров.
- Отразить исправления в декларации и при необходимости подать уточнённую.
Учебный пример: ООО «Аврора-Лаб» выбирает между 5 % и 22 %
Это учебный пример: ООО «Аврора-Лаб» — условная компания на УСН, которая продаёт косметику через маркетплейс. Доход за 2025 год превысил 20 млн рублей, то есть она стала плательщиком НДС и должна выбрать ставку. Среднемесячные продажи покупателям — 4 200 000 рублей с учётом налога. Закупки товара у поставщиков на общей системе — 2 440 000 рублей в месяц с НДС 22 %, комиссия маркетплейса — 610 000 рублей в месяц с НДС 22 %.
Вариант первый, ставка 5 %. Налог с продаж: 4 200 000 × 5 / 105 = 200 000 рублей в месяц. Вычетов нет, входной налог в 440 000 рублей по закупкам и 110 000 рублей по комиссии остаётся в расходах. Вариант второй, ставка 22 %. Налог с продаж: 4 200 000 × 22 / 122 = 757 377 рублей. Вычеты: 2 440 000 × 22 / 122 = 440 000 рублей по закупкам и 610 000 × 22 / 122 = 110 000 рублей по комиссии, всего 550 000 рублей. К уплате 757 377 − 550 000 = 207 377 рублей. Выходит, что при такой структуре затрат ставка 5 % дешевле на 7 377 рублей в месяц, около 88 500 рублей в год, но разница невелика.
Расчёт меняется, как только меняется структура. Если закупки вырастут и составят, например, 3 000 000 рублей с НДС, вычет по ним станет 3 000 000 × 22 / 122 ≈ 540 984 рубля, к уплате на 22 % останется около 106 400 рублей против 200 000 рублей на 5 %, и общая ставка уйдёт в плюс. Поэтому «Аврора-Лаб» фиксирует ставку не по ощущениям, а по расчёту на свои закупки, помня, что 5 % — это обязательство на 12 кварталов, а выйти раньше можно только в первые четыре квартала после первого перехода. Выбор делается до подачи ставки площадке, а сообщив её, компания сверяет первую же выгрузку отчётов.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какую ставку НДС указать на маркетплейсе, если я на УСН и доход до 20 млн рублей?
Если доходы не превышают 20 млн рублей, вы освобождены от НДС по статье 145 НК РФ, и площадке нужно сообщить, что вы НДС не платите. Налог в документах не выделяется. Как только порог превышен, освобождение теряется с первого числа следующего месяца, и нужно выбрать ставку.
Какую ставку выбрать: 5 % или 22 %?
Если закупки, реклама и комиссия площадки составляют большую часть выручки, выгоднее 22 % с вычетами. Если затрат с НДС мало, ближе 5 %. Считайте на своих цифрах: при 5 % и 7 % вычет входного налога не предоставляется, а ставка действует не менее 12 кварталов.
Что будет, если я не сообщу маркетплейсу ставку НДС?
Площадка может применить стандартную ставку 22 %, даже если вам положена пониженная или вы освобождены. Налог окажется выделен в документах, и придётся исправлять их корректировками. Сообщайте ставку заранее и сохраняйте подтверждение.
Нужно ли уведомлять налоговую о выборе ставки 5 % или 7 %?
Отдельное уведомление для выбора ставки 5 % или 7 % не предусмотрено: ставка заявляется декларацией по НДС за квартал, в котором вы начинаете её применять. Площадке же сообщить ставку нужно обязательно.
Можно ли отказаться от ставки 5 % и перейти на 22 %?
Да, но с ограничением. Ставку 5 % или 7 % нужно применять не менее 12 кварталов. С 2026 года тот, кто впервые перешёл на специальную ставку, вправе отказаться от неё в течение четырёх последовательных кварталов с квартала первой декларации.
Какой штраф за неверную ставку НДС?
Если из-за ошибки занижена база и налог недоплачен, штраф по статье 122 НК РФ составляет 20 % от неуплаченной суммы, при умысле — 40 %. Плюс пени. Ошибку, исправленную до проверки, исправить проще и дешевле.
На что опираемся
- НК РФ, ст. 145 и 164 — порог освобождения 20 млн руб. (ст. 145 в ред. Федерального закона от 04.07.2026 № 228-ФЗ), ставки НДС 22 %, 10 %, 5 % и 7 % для УСН (п. 8 ст. 164), срок 12 кварталов и отказ в течение четырёх кварталов (п. 9 ст. 164): https://www.consultant.ru/document/cons_doc_LAW_28165/
- ФНС России: НДС при УСН — пороги освобождения по ст. 145, лимиты 272,5 и 490,5 млн руб., счета-фактуры, вычеты: https://www.nalog.gov.ru/rn25/taxation/taxes/nds_usn/
- КонсультантПлюс: условия применения ставок 5 и 7 % — лимиты дохода, срок 12 кварталов, отказ в течение четырёх кварталов: https://www.consultant.ru/document/cons_doc_LAW_524136/2b4daddbc921b4b047fa7dacf2926dd4be3777c7/
- ФНС России: НДС, сроки — срок декларации (25-е число) и уплаты (28-е число, равными долями): https://www.nalog.gov.ru/rn77/taxation/taxes/nds/
- ФНС России: разъяснение о счетах-фактурах при специальных ставках — специальная и общая ставки одновременно не применяются: https://www.nalog.gov.ru/rn77/news/activities_fts/16545341/
- НК РФ, ст. 122 — штраф 20 % и 40 % за неуплату налога, п. 4 — освобождение при достаточном положительном сальдо ЕНС: https://www.consultant.ru/document/cons_doc_LAW_19671/