
Нужно ли малому ООО переходить на МСФО
МСФО для малого бизнеса — тема, на которой спотыкаются даже опытные бухгалтеры. Четыре буквы звучат как диагноз. Ассоциируются с корпорациями, аудиторами в дорогих костюмах и отчётами толщиной с кирпич. А правда скучнее: подавляющему большинству маленьких ООО переход на международные стандарты финансовой отчётности не нужен вообще. Никому. Ни в каком виде.
Но есть узкая группа компаний, для которых МСФО обязателен, и вот тут начинается интересное. Незнание грозит не штрафом от налоговой — налоговой ваш МСФО безразличен. Грозит куда более болезненной историей: санкциями от головной иностранной структуры, разрывом финансирования, потерей инвестора. Налоговая хотя бы присылает требование. Инвестор просто перестаёт брать трубку.
Я почти каждый месяц слышу один и тот же вопрос: «нам тоже нужно переходить на международные стандарты, как у крупных?». Почти всегда ответ — нет. Выдохните. Но если в компании появился иностранный акционер, материнская структура за рубежом или она вошла в холдинг — вопрос перестаёт быть риторическим. И отвечать на него нужно до того, как инвестор пришлёт первый запрос, а не после.
Что такое МСФО и чем это отличается от привычного учёта
МСФО — международные стандарты финансовой отчётности, применяемые в более чем 140 странах мира для того, чтобы инвесторы и партнёры из разных юрисдикций могли сравнивать финансовое состояние компаний по единым правилам. Это не замена российскому бухучёту, а параллельная система: обычная отчётность по РСБУ (российские стандарты бухгалтерского учёта) сдаётся как и раньше — в ФНС, в государственный информационный ресурс бухгалтерской отчётности (ГИРБО), в электронном виде; в Росстат бухгалтерская отчётность больше не сдаётся. МСФО — дополнительный отчёт, который готовится по другим принципам и для других адресатов: акционеров, банков, иностранных партнёров.
Ключевое отличие — в логике. РСБУ построен вокруг формальных документов и соответствия плану счетов, утверждённому Минфином. Есть бумажка — есть операция. МСФО построен вокруг экономической сути: неважно, как оформлен договор, важно, что реально произошло с активами и обязательствами. Поэтому одна и та же операция в двух системах может выглядеть совершенно по-разному — лизинг, резервы по сомнительным долгам, выручка по длительным договорам. Грубо говоря, РСБУ спрашивает «что написано?», а МСФО — «что случилось?». Это разные вопросы. И отвечают на них разные люди.
Кто в России обязан применять МСФО
Обязанность готовить и представлять отчётность по МСФО в России установлена Федеральным законом № 208-ФЗ «О консолидированной финансовой отчётности» от 27.07.2010. Закон адресован не всем организациям подряд, а конкретному перечню.
Под обязательное применение МСФО подпадают:
- кредитные организации (банки);
- страховые организации;
- клиринговые организации;
- акционерные общества с государственным участием;
- компании, чьи ценные бумаги допущены к организованным торгам на бирже;
- иные финансовые организации, прямо названные в законе и профильных актах Банка России (в том числе негосударственные пенсионные фонды и управляющие компании фондов).
Годовая консолидированная отчётность по этому закону представляется не позднее 120 дней после окончания отчётного года и подлежит обязательному аудиту. Не «одна бумажка раз в год». Полноценный цикл с аудитором и жёстким сроком.
Для подавляющего большинства малых ООО и ИП из этого списка нет ни одного пункта — значит, обязанности готовить отчётность по МСФО по закону № 208-ФЗ у них нет. Это первое, что я проверяю, когда клиент спрашивает про переход: формально закон на малый бизнес не распространяется.
Когда малому бизнесу МСФО всё-таки нужен
Юридической обязанности нет. Но «закон не требует» и «вам не понадобится» — разные вещи, и путают их обычно те, кто потом звонит нам в панике. На практике есть три ситуации, в которых к нам приходят именно с этим вопросом.
Иностранный инвестор или акционер. Если в капитал компании зашёл зарубежный фонд или партнёр, договор или устав почти всегда требует регулярно присылать отчётность, понятную инвестору — то есть в формате МСФО или максимально близком к нему. Это требование не закона, а договора. Легче? Нет. Нарушение условий соглашения с инвестором может стоить дороже любого налогового штрафа: от пересмотра условий финансирования до досрочного требования вернуть вложенное. Целиком. С процентами.
Компания входит в холдинг с иностранной материнской структурой. Головная компания должна консолидировать отчётность всех «дочек», включая российскую, — и малое ООО, формально свободное от закона № 208-ФЗ, обязано сдавать пакет МСФО-форм внутри группы по графику, который устанавливает не ФНС, а сама группа.
Компания — участник международной группы компаний (МГК). Здесь нельзя путать МСФО с отдельной историей — страновой отчётностью для целей международного налогового контроля. Понятие МГК определено статьёй 105.16-1 Налогового кодекса; если на российское юридическое лицо возложена обязанность по представлению сведений в рамках группы, это регулируется нормами НК РФ (уведомление об участии, уведомление об уполномоченном участнике), а не законом о консолидированной отчётности. Тема смежная, но требования и сроки в ней свои — и штрафы здесь уже налоговые, а не договорные. Мы разбираем это отдельно для каждого клиента с международными связями.
Малый формат: МСФО для малых и средних предприятий
Существует упрощённая версия стандартов — IFRS for SMEs, «МСФО для малых и средних предприятий». Это не обязательный, а добровольный стандарт: его выбирают компании, которым нужна понятная иностранному партнёру отчётность, но полный комплект МСФО избыточен по объёму и стоимости подготовки. В типовой российской 1С:Бухгалтерии отдельного блока МСФО нет — параллельный учёт ведут либо в специализированных решениях (в линейке 1С есть продукты с поддержкой IFRS for SMEs), либо через трансформацию данных РСБУ. Поэтому, если инвестор согласен на упрощённый стандарт, это стоит зафиксировать в соглашении сразу — объём работы отличается в разы.
Чем МСФО отличается от РСБУ на практике
| Параметр | РСБУ | МСФО |
|---|---|---|
| Кому адресован | ФНС, Росстат, учредители | Инвесторы, банки, материнская компания |
| Принцип | Формальное соответствие документам и плану счетов | Экономическая суть операции |
| Обязательность для малого ООО | Да, всегда | Нет, кроме случаев из закона № 208-ФЗ или по требованию группы/инвестора |
| Куда сдаётся | В ФНС (ГИРБО), только электронно | Инвестору, материнской компании; по закону № 208-ФЗ — не позднее 120 дней после окончания года |
| Периодичность | Годовая | Устанавливает группа или инвестор, обычно ежегодно, часто и поквартально |
| Аудит | Обязателен при доходе свыше 800 млн ₽ или активах свыше 400 млн ₽ (и по другим критериям закона об аудите); заключение сдаётся в ГИРБО в течение 10 рабочих дней после его даты, но не позднее 31 декабря следующего года | Консолидированная отчётность подлежит обязательному аудиту |
| Кто готовит | Штатный бухгалтер или аутсорсер | Отдельный специалист или трансформация силами методолога |
Как на практике готовится отчётность по МСФО, если она всё-таки нужна
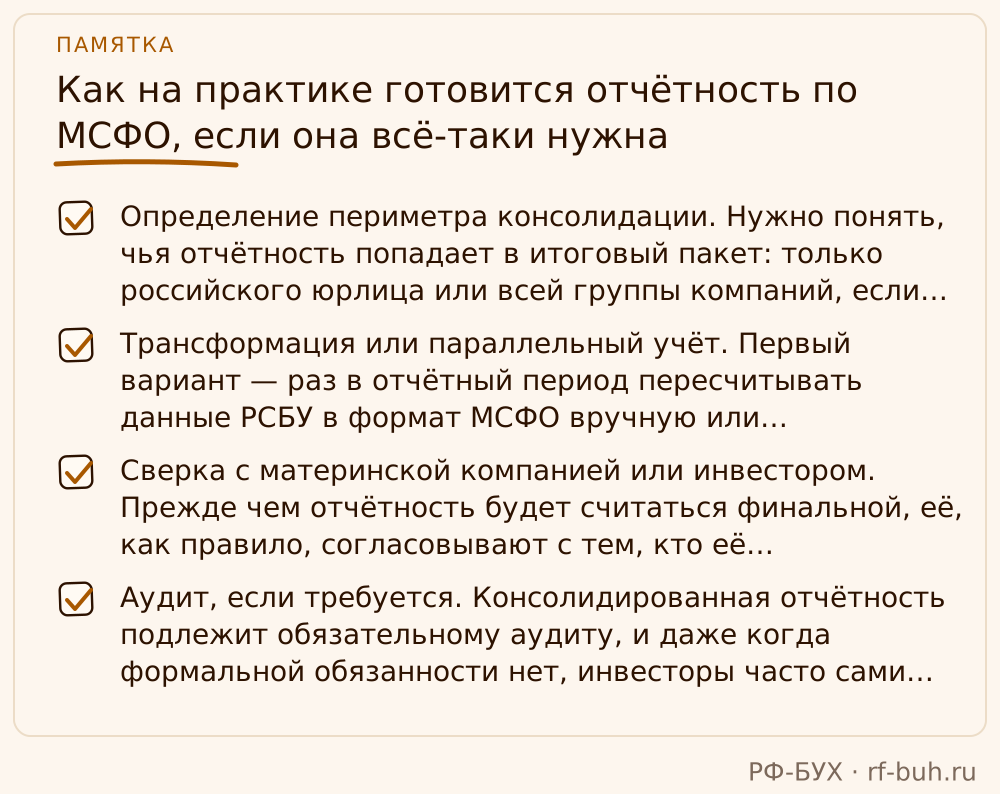
Если выяснилось, что обязанность есть — по закону, по требованию инвестора или группы, — процесс подготовки отчётности обычно выглядит так:
- Определение периметра консолидации. Нужно понять, чья отчётность попадает в итоговый пакет: только российского юрлица или всей группы компаний, если она есть. Это определяет объём работы и то, какие внутригрупповые операции придётся «очищать» при консолидации.
- Трансформация или параллельный учёт. Первый вариант — раз в отчётный период пересчитывать данные РСБУ в формат МСФО вручную или полуавтоматически. Второй — вести часть учётных регистров изначально так, чтобы оба отчёта формировались без ручной перекладки. Для компании, которая отчитывается по МСФО один раз в год перед инвестором, трансформация обычно обходится дешевле. Для той, что делает это ежеквартально, параллельный учёт быстро себя оправдывает.
- Сверка с материнской компанией или инвестором. Прежде чем отчётность будет считаться финальной, её, как правило, согласовывают с тем, кто её запрашивает — методологией, форматами полей, валютой представления.
- Аудит, если требуется. Консолидированная отчётность подлежит обязательному аудиту, и даже когда формальной обязанности нет, инвесторы часто сами просят подтверждение от аудитора — это условие доверия к цифрам, а не формальность.
Самая частая ошибка на этом пути — начинать трансформацию только после того, как отчётность уже запросили. Тогда первый отчётный период занимает в разы больше времени и почти всегда требует срочного привлечения внешнего методолога за дополнительные деньги — а инвестор в это время видит компанию, которая не умеет отчитываться.
Чем МСФО-отчётность отличается от управленческой
Ещё одна путаница, с которой мы сталкиваемся регулярно: собственник уверен, что раз у него есть управленческая отчётность в Excel или в BI-системе, то МСФО — простая формальность, «переложить цифры». Нет. Управленческая отчётность строится под задачи самого собственника и может содержать любые метрики в любом разрезе — хоть маржу на один квадратный метр склада. МСФО — стандартизированный формат с жёстко определённой структурой: отчёт о финансовом положении, отчёт о совокупном доходе, отчёт о движении денежных средств, отчёт об изменениях в капитале, плюс обязательные примечания. Всё по единым правилам, понятным любому внешнему пользователю, а не только тому, кто заказал табличку. Ваш Excel понимаете вы. МСФО должен понимать незнакомый человек в Лондоне или Дубае, не задавая вам ни одного вопроса.
Сценарий: когда вопрос возникает внезапно
Возьмём ООО с оборотом 60 млн рублей. Обычная торговая компания на УСН, бухгалтер в штате, всё тихо. Потом — зарубежный фонд, доля в капитале, шампанское. Через полгода бухгалтер получает от инвестора письмо: прислать отчётность за прошлый квартал по формату, который компания никогда в жизни не готовила. Бухгалтер открывает инвестиционное соглашение. Пункт там был с самого начала. Его просто никто не читал — юристы смотрели на долю и опционы, а раздел «Отчётность» пролистали как шапку договора.
Что дальше? Вариантов два. Первый — нанимать специалиста по трансформации РСБУ в МСФО разово под каждый отчётный период и каждый раз молиться, чтобы он был свободен. Второй — один раз выстроить параллельный учёт, который дальше формирует оба отчёта без ручного пересчёта. Второй путь дороже на старте. Зато закрывает проблему системно — поэтому его выбирают компании, которые собираются работать с инвестором дольше одного квартала. А вы ведь собираетесь?
Почему переход «на всякий случай» — плохая идея
Есть и обратная крайность. Часть предпринимателей, наслушавшись про международные стандарты на конференциях, пытается внедрить МСФО заранее — «чтобы было современно», «для солидности перед партнёрами». Знаете, что это напоминает? Покупку смокинга для похода в магазин за хлебом. Для малого ООО без реальной обязанности это почти всегда выброшенные деньги: нужен методолог, который разбирается в стандартах, отдельное программное обеспечение или параллельный учёт, регулярная трансформация данных. Нет конкретного требования от инвестора, банка или группы? Направьте эти деньги на обычный учёт по РСБУ — туда, где реально случаются ошибки и доначисления при проверках.
Что делаем мы и чем это отличается
Мы в РФ-БУХ не продаём клиентам МСФО там, где его не требует ни закон, ни договор. Хотя могли бы — это дорогая услуга, и соблазн велик. Дешёвый онлайн-сервис этот вопрос вообще не задаст: у него нет кнопки «прочитать ваш инвестиционный договор». Фрилансер тоже не задаст — он ведёт проводки по РСБУ и исчезает в день сдачи декларации. А потом инвестор присылает запрос, и выясняется, что компания полгода жила в нарушении соглашения, о котором бухгалтер даже не знал. Чья это халтура? Того, кто брал деньги за «ведение бухгалтерии» и не спросил, кому эта компания вообще принадлежит.
Мы сначала проверяем три вещи: есть ли компания в перечне из закона № 208-ФЗ, есть ли иностранный инвестор или материнская структура с требованием консолидации, есть ли обязательства по МГК. Три «нет» — и мы прямо говорим: переход не нужен, даже если кто-то на конференции уже убедил собственника в обратном.
Если обязанность всё же есть, мы выстраиваем учёт так, чтобы отчётность по МСФО формировалась параллельно с обычным РСБУ-учётом, а не требовала отдельного пересчёта вручную каждый квартал. Это снижает стоимость подготовки отчётности и убирает риск, что данные в двух системах учёта разойдутся. Штрафы за ошибки в сданной отчётности мы берём на себя — это часть базового обслуживания, а не отдельная услуга. Приём дел занимает 3 рабочих дня, и уже на этом этапе мы читаем устав и соглашения с инвесторами — именно там обычно прячется пункт про МСФО.
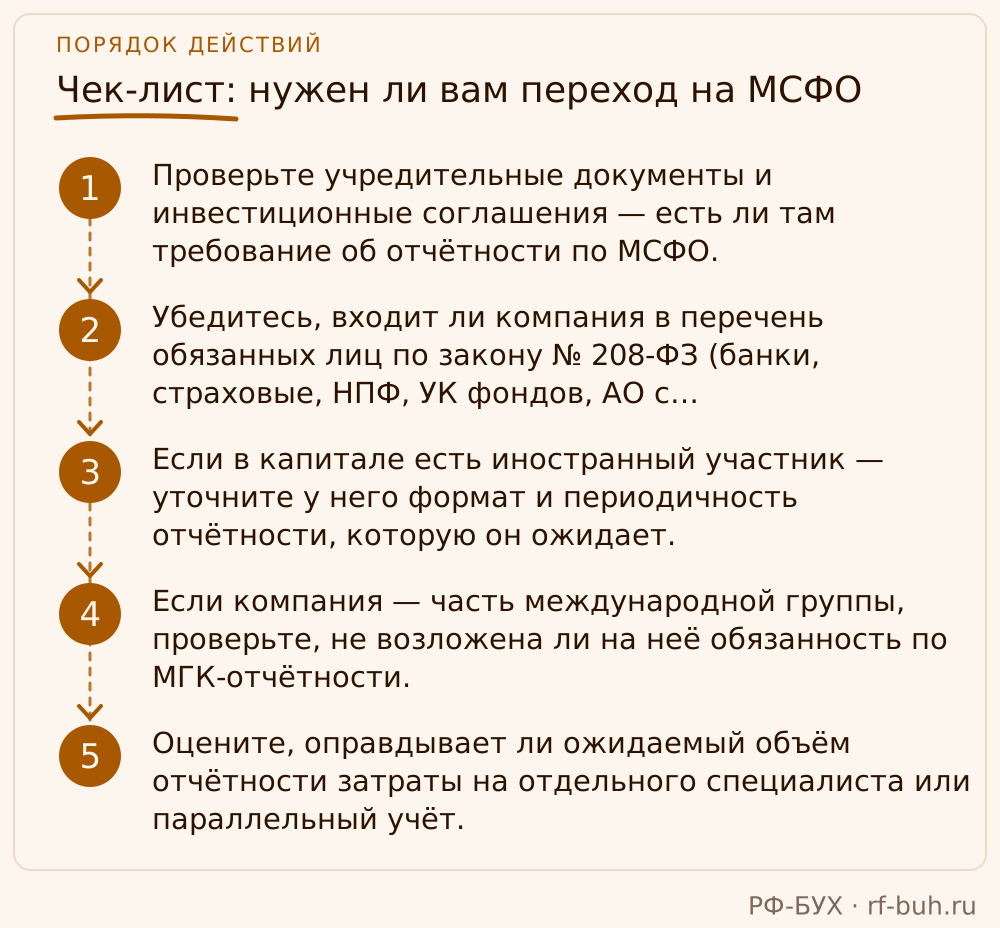
Чек-лист: нужен ли вам переход на МСФО
- Проверьте учредительные документы и инвестиционные соглашения — есть ли там требование об отчётности по МСФО.
- Убедитесь, входит ли компания в перечень обязанных лиц по закону № 208-ФЗ (банки, страховые, НПФ, УК фондов, АО с госучастием, эмитенты на бирже).
- Если в капитале есть иностранный участник — уточните у него формат и периодичность отчётности, которую он ожидает.
- Если компания — часть международной группы, проверьте, не возложена ли на неё обязанность по МГК-отчётности.
- Оцените, оправдывает ли ожидаемый объём отчётности затраты на отдельного специалиста или параллельный учёт.
- Не внедряйте МСФО «про запас» без конкретного требования — это необоснованные расходы для малого бизнеса.
Частые вопросы
Обязаны ли все ООО сдавать отчётность по МСФО?
Нет. Обязанность установлена законом № 208-ФЗ только для конкретного перечня организаций — банков, страховых компаний, НПФ, управляющих компаний фондов, АО с государственным участием и эмитентов, чьи бумаги торгуются на бирже. Обычное малое ООО в этот перечень не входит.
Что будет, если инвестор требует отчётность по МСФО, а компания её не готовит?
Юридической санкции от государства не будет, поскольку это не требование закона, а условие договора с инвестором. Но последствия могут быть серьёзнее штрафа: пересмотр условий финансирования, досрочное требование вернуть вложенные средства или утрата доверия партнёра.
Можно ли вести учёт по МСФО вместо РСБУ?
Нет, для российского юридического лица обязательна отчётность по РСБУ — её сдают в ФНС и Росстат независимо от наличия отчётности по МСФО. МСФО идёт параллельно, а не вместо.
Нужен ли аудит отчётности по МСФО?
Консолидированная финансовая отчётность по МСФО подлежит обязательному аудиту. Если компания готовит отчётность по МСФО добровольно, по требованию инвестора, конкретные условия аудита обычно прописываются в договоре с этим инвестором.
Чем отличается полный стандарт МСФО от IFRS for SMEs?
IFRS for SMEs — упрощённая версия стандартов для малых и средних предприятий, с менее объёмными требованиями к раскрытию информации. Это добровольный формат, который выбирают компании, которым нужна понятная иностранному партнёру отчётность без затрат на полный комплект МСФО.
Как понять, что компания попала в международную группу компаний и должна отчитываться отдельно?
Это определяется структурой владения и наличием головной организации за пределами России. Если в холдинге есть иностранная материнская компания, стоит отдельно проверить, не возложена ли на российское юрлицо обязанность по представлению сведений для целей МГК-отчётности — это регулируется отдельными нормами и не совпадает по срокам с обычной налоговой отчётностью.
Куда обращаться, если непонятно, нужен ли компании переход на МСФО?
Правильнее не гадать, а разобрать конкретную ситуацию — учредительные документы, договоры с инвесторами, структуру группы. Мы в РФ-БУХ делаем такой разбор на этапе приёма дел на обслуживание — он входит в стандартную процедуру передачи бухгалтерии на аутсорсинг. Если у вашей компании появился иностранный акционер, материнская структура за рубежом или вы просто не уверены, распространяется ли на вас обязанность по МСФО — напишите нам в РФ-БУХ. Разберём документы. Скажем прямо: нужен переход или нет. Возьмём на себя всю отчётность, включая ответственность за штрафы. Честный ответ «вам это не нужно» мы тоже умеем — и он стоит дешевле всего остального.