
Пени по ЕНС выросли: как проверить расчёт ФНС и что делать, если сумма неверна
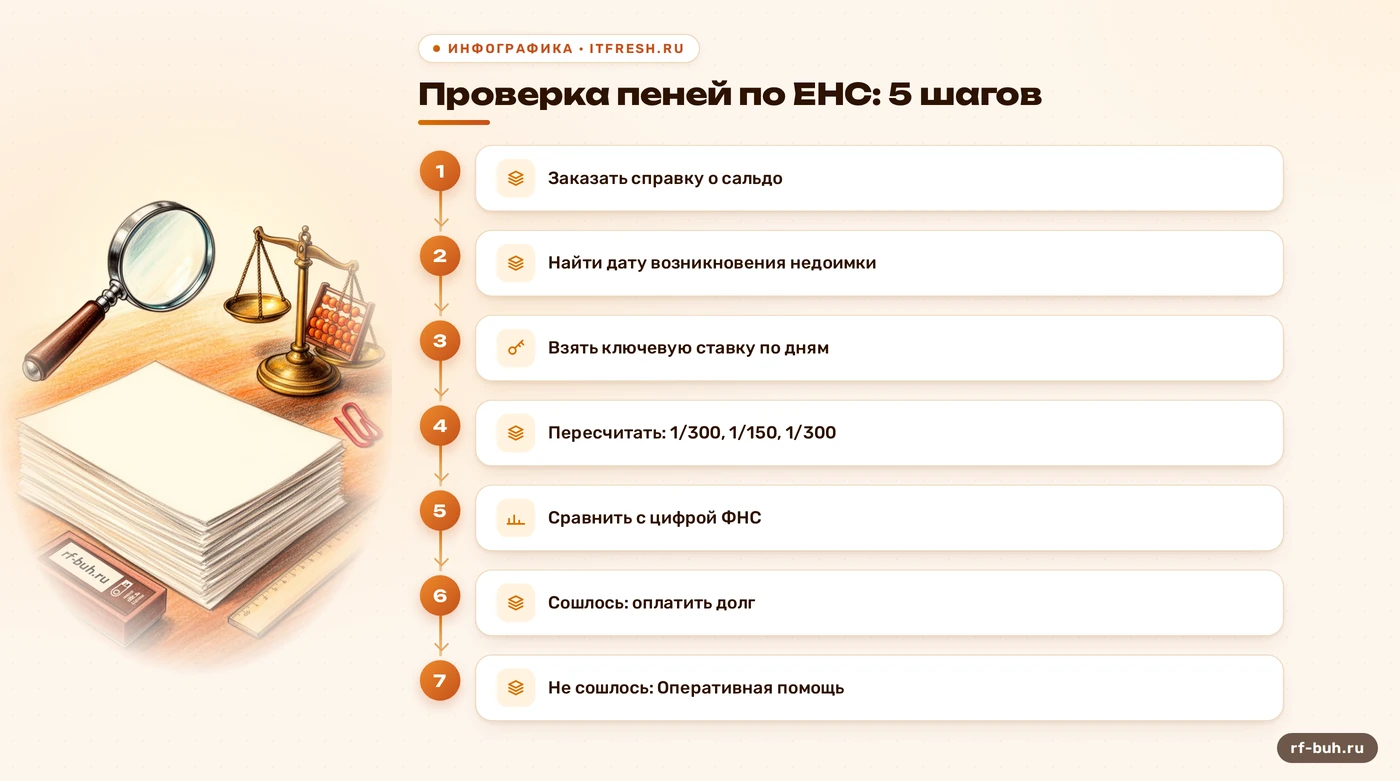
Чтобы проверить пени по ЕНС, закажите справку о сальдо с приложением «Расчёт пеней», найдите дату, с которой ФНС видит недоимку, и пересчитайте вручную: для организации в 2026 году это 1/300 ключевой ставки первые 30 дней, 1/150 с 31-го по 90-й и снова 1/300 с 91-го. Ниже — формула, пять причин расхождений и порядок возражений.
Откуда пени на ЕНС, если вы «платили вовремя»
Начну с неприятного: «платил вовремя» и «обязанность исполнена вовремя» для налоговой не одно и то же. Для вас платёж — это момент, когда бухгалтер нажал кнопку в банке. Для ФНС платёж — это деньги, которые лежат на едином налоговом счёте и которые она сумела разнести на конкретный налог в нужный срок. Между этими двумя событиями умещаются выходные, ошибки в реквизитах, неподанные уведомления и чужая очередность списания. Пени по статье 75 Налогового кодекса начисляются на недоимку, а недоимка — это не «вы не платили», а «на ЕНС не хватило денег под обязанность на дату срока».
Вторая причина, по которой пени кажутся беспричинными, — они считаются не по каждому налогу отдельно, а на отрицательное сальдо ЕНС в целом. Вы видите в кабинете одну цифру, а внутри неё сидят три-четыре разных недоимки с разными датами возникновения и разными ставками дня. Поэтому «вроде бы небольшой хвост по взносам» тихо генерирует пени неделями, пока вы разбираетесь с основным платежом. Про то, как вообще появляется минус на счёте и какие бывают причины, я подробно писала в статье про отрицательное сальдо ЕНС; здесь я иду дальше и разбираю только пени: как их посчитать самому и когда ФНС действительно ошибается.
Третье: пени растут даже тогда, когда вы уже закрыли долг, если закрыли не весь. Пока совокупная обязанность не исполнена полностью, начисление идёт по день полного исполнения включительно. Заплатили основной долг, но не доплатили набежавшие пени — начисление продолжается уже на остаток. Это самая обидная ситуация: человек перевёл «ровно сумму налога», видит новый минус в сто-двести рублей и считает, что кабинет сломался. Он не сломался, он просто считает пени по правилам. Если ЕНС у вас живёт урывками между другими делами, я бы отдала его на профессиональное сопровождение налоговой отчётности: дешевле, чем платить пени за чужую невнимательность.
Как считаются пени по ЕНС в 2026 году: формула и три ставки
Базовое правило закреплено в пункте 3 статьи 75 НК РФ: пени начисляются за каждый календарный день просрочки, начиная со дня возникновения недоимки и по день полного исполнения совокупной обязанности включительно. Календарный день — значит, выходные и праздники тоже идут в счёт. Формула проста: сумма недоимки умножается на ключевую ставку Банка России, делится на 300 или на 150 (это зависит от дня просрочки) и умножается на число дней. Ключевая ставка берётся та, что действовала в каждый конкретный день, и по данным cbr.ru на 23.10.2026 она составляет 14 процентов годовых. Если ставка менялась внутри периода, считать приходится кусками.
Для организаций с 1 января 2025 по 31 декабря 2026 года действует особый порядок из пункта 5.1 статьи 75, который на 2026 год продлил Федеральный закон от 28.11.2025 № 425-ФЗ. В первые 30 дней просрочки включительно пени идут по 1/300 ключевой ставки, с 31-го по 90-й день включительно — по 1/150, а с 91-го дня снова по 1/300. Индивидуальные предприниматели и физические лица считают проще: 1/300 ставки на протяжении всего срока просрочки, без повышенной ступени. Если норму не продлят, с 2027 года для организаций вернётся общая схема пункта 4: 1/300 в пределах 30 дней и 1/150 дальше, уже без возврата к 1/300. Уточняйте порядок на дату вашего расчёта, а не по прошлогодней статье.
Теперь о том, что пени не начисляются. Согласно пункту 3 статьи 75, нет пеней на недоимку в пределах положительного сальдо ЕНС на день просрочки (с учётом сумм, зачтённых в счёт будущей обязанности по конкретному налогу). Нет их и тогда, когда арест имущества или обеспечительные меры по счетам не позволяли вам погасить долг. А вот заявление об отсрочке или рассрочке начисление пеней не останавливает — это частая иллюзия. Запомните три ставки в таблице ниже, они понадобятся при проверке.
- Организация, дни 1–30 просрочки: 1/300 ключевой ставки за день.
- Организация, дни 31–90: 1/150 ключевой ставки за день.
- Организация, с 91-го дня: снова 1/300 ключевой ставки за день.
- ИП и физлица: 1/300 ключевой ставки за весь период.
- Последний день начисления — день полного исполнения обязанности, включительно.
Где взять расчёт ФНС и с чем его сравнивать
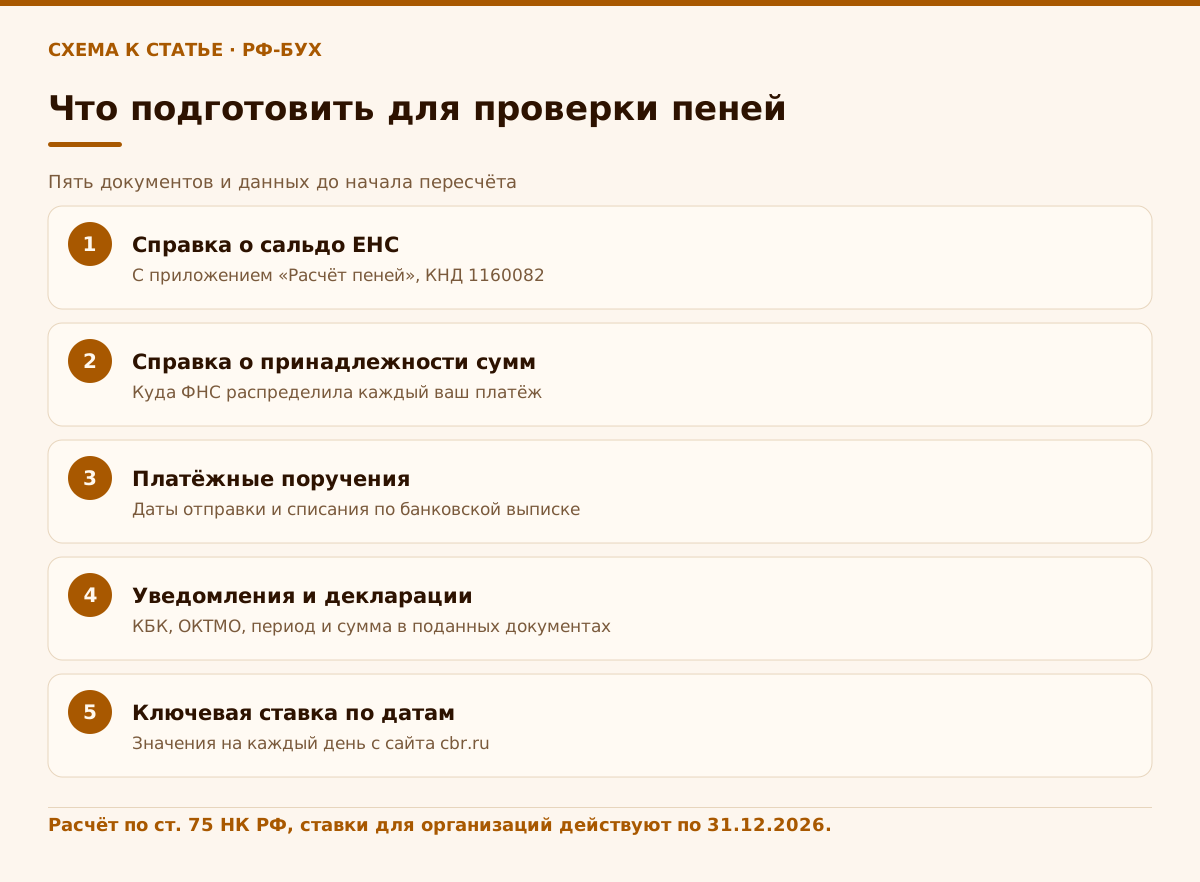
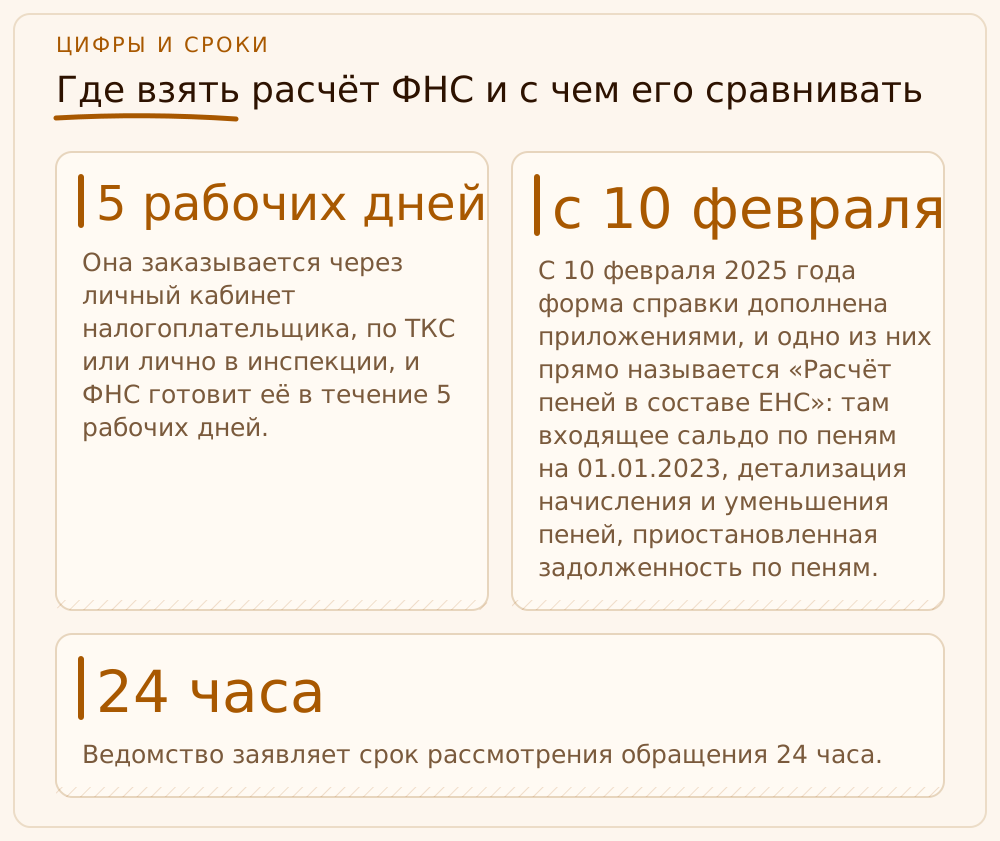
Проверять нужно не цифру в кабинете, а документ. Самый удобный — справка о наличии положительного, отрицательного или нулевого сальдо ЕНС (КНД 1160082). Она заказывается через личный кабинет налогоплательщика, по ТКС или лично в инспекции, и ФНС готовит её в течение 5 рабочих дней. С 10 февраля 2025 года форма справки дополнена приложениями, и одно из них прямо называется «Расчёт пеней в составе ЕНС»: там входящее сальдо по пеням на 01.01.2023, детализация начисления и уменьшения пеней, приостановленная задолженность по пеням. Это ровно то, что нужно: по строкам видно, на какую недоимку и за какие периоды начислено.
Вторым документом берите справку о принадлежности сумм, перечисленных в качестве ЕНП (КНД 1120502). Она показывает, на какой налог и в каком порядке распределены ваши платежи. Часто именно из неё выясняется, что деньги лежали на счёте, но ушли на НДФЛ, который стоит первым в очереди пункта 8 статьи 45 НК РФ, а «ваш» налог остался без покрытия и породил недоимку с пенями. Третьим идёт собственный учёт: платёжные поручения, дата списания в банке, поданные уведомления и декларации. Без этого треугольника — справка о сальдо, справка о принадлежности, ваши платёжки — вы будете спорить с цифрой, не зная, чья она.
Если в сальдо вы видите сумму, которую не можете объяснить вообще никак, у ФНС есть быстрый канал: сервис «Оперативная помощь. Разблокировка счёта и вопросы по ЕНС», куда можно заявить о несогласии с сальдо. Ведомство заявляет срок рассмотрения обращения 24 часа. Я использую его как первый ход, когда расхождение явно техническое: не учтённый платёж или задвоенное начисление. А когда нужна официальная позиция на бумаге, идут письменное обращение или заявление, подписанное электронной подписью, — как это делается в кабинете, я разбирала в материале про подпись заявлений по ЕНС в личном кабинете.
Пять причин, по которым пени в кабинете не совпадают с вашим расчётом
Когда ко мне приходит новый клиент с жалобой на «неправильные пени», в большинстве случаев налоговая считает арифметически верно, а расхождение возникает из-за исходных данных. Я перечислю пять причин в том порядке, в каком проверяю их сама. Первая и самая частая: вы забыли про вторую ступень ставки. Бухгалтер, привыкший к 1/300, пересчитывает по старинке, а ФНС с 31-го дня применяет 1/150. При просрочке больше месяца итог ФНС заметно выше вашего, и это выглядит как грабёж, хотя это закон.
Вторая причина — другая дата возникновения недоимки. Вы считаете от 28-го числа, а в приложении «Расчёт пеней» недоимка датирована раньше, потому что обязанность возникла по другому сроку: НДФЛ за удержанные в конце месяца суммы платится в иные даты, а налоговые агенты и вовсе живут по своему календарю. Третья — платёж фактически прошёл позже, чем вы думали. По подпункту 1 пункта 6 статьи 45 НК РФ ЕНП учитывается на ЕНС со дня предъявления поручения в банк, но только если на расчётном счёте хватает денег. Не хватило остатка, поручение повисло в банковской картотеке или бухгалтер отправил его уже после 28-го — датой платежа станет день реального списания, а за дни до него набегут пени. Здесь сверяйте дату списания по выписке банка с датой учёта в справке о принадлежности сумм.
Четвёртая причина — неверное уведомление или его отсутствие. Если уведомление подано с неправильным КБК, ОКТМО или периодом, по нужному налогу обязанность могла не сформироваться вовремя, а деньги ушли не туда; о том, как исправлять такие уведомления, у меня есть отдельный разбор про неверный КБК или ОКТМО в уведомлении по ЕНС. Пятая — пересчёт задним числом: вы сдали уточнённую декларацию с увеличением налога, и пени пересчитались от первоначального срока уплаты, а не от дня подачи уточнёнки. В кабинете это выглядит как «пени выросли сами», хотя причина — ваша собственная корректировка.
Теперь, пожалуй, самое болезненное место всей темы. Реальные ошибки ФНС встречаются, но реже, чем хочется директору: не учтён платёж, зачёт сделан не на ту обязанность, недоимка отражена дважды. По моим наблюдениям, таких случаев заметно меньше, чем описанных выше пяти. Поэтому первым делом всегда проверяйте себя, и только потом идите спорить: возражение с неверным расчётом на руках ничего не стоит и делает вашу следующую жалобу менее убедительной.
Если после этого списка ясно, что пересчитывать и сверять долго, а штрафы и блокировки ждать не будут, мы в «РФ-БУХ» берём такую сверку на себя: сопоставляем справки ФНС с вашими платёжками и уведомлениями и показываем, где расхождение. Это входит в ведение учёта и отчётности для ООО и ИП от 3 000 ₽/мес, а первая консультация бесплатно.
- Не учтена вторая ступень: с 31-го дня организации считают по 1/150.
- Другая дата возникновения недоимки, чем вы предполагали.
- Платёж фактически списан с расчётного счёта позже срока уплаты.
- Уведомление с неверным КБК, ОКТМО или периодом либо без уведомления.
- Уточнённая декларация пересчитала пени с первоначального срока.
Как пересчитать пени по шагам и когда считать ошибкой налоговой
Порядок у меня железный, и он одинаков для любой суммы. Шаг первый: из справки с приложением «Расчёт пеней» выписываете недоимку, дату её возникновения и дату погашения (или сегодняшнюю дату, если долг не закрыт). Шаг второй: разбиваете период на отрезки по 30, 60 и остальные дни и отмечаете даты смены ключевой ставки по cbr.ru. Шаг третий: для каждого отрезка считаете сумму недоимки, умноженную на ставку и на число дней, деленную на 300 или на 150. Шаг четвёртый: складываете и сравниваете с цифрой ФНС. Если расхождение укладывается в копейки или рубли округления, спорить не о чем.
Ошибкой налоговой я считаю только три ситуации. Первая: ФНС начисляет пени на ту часть долга, которая покрыта положительным сальдо на день просрочки, хотя по пункту 3 статьи 75 это недопустимо. Вторая: не учтён ваш платёж или зачёт, который виден в банковской выписке и в справке о принадлежности сумм. Третья: начисление продолжается после дня полного исполнения обязанности. Всё остальное — спор о датах и ставке, а не об ошибке, и решается не жалобой, а точным ответом, где именно вы с ФНС считаете по-разному.
Когда ошибка найдена, действуйте в такой последовательности. Сначала сервис «Оперативная помощь» или обращение в личном кабинете с приложенными платёжными поручениями и вашим расчётом. Не получили ответ или согласились не со всем — подаёте письменное заявление в инспекцию с просьбой пересчитать пени и представить подробный расчёт. Если и это не помогло, остаётся жалоба в вышестоящий налоговый орган, которую подают через вашу инспекцию, в общем порядке — в течение года со дня, когда вы узнали о нарушении своих прав. Судиться без жалобы нельзя, поэтому досудебный порядок пропускать не надо. Есть и похожая по логике тема — как составить возражение, если сообщение ФНС не совпало с вашим расчётом, я разбирала на примере возражения на сообщение по транспортному и земельному налогу.
Что делать до 28 октября, чтобы пени не выросли ещё
У октября 2026 года есть календарная особенность, которая сразу бьёт по тем, кто живёт «в последний день». Срок уплаты большинства налогов и взносов — 28 октября, это среда, рабочий день, перенос не нужен. А вот 25 октября, когда подают декларации и уведомления об исчисленных суммах, приходится на воскресенье: по общему правилу статьи 6.1 НК РФ срок переходит на ближайший рабочий день, то есть на понедельник, 26 октября. Платёж «вовремя» без своевременного уведомления снова даст тот самый разрыв между деньгами на счёте и обязанностью, из которого получается недоимка.
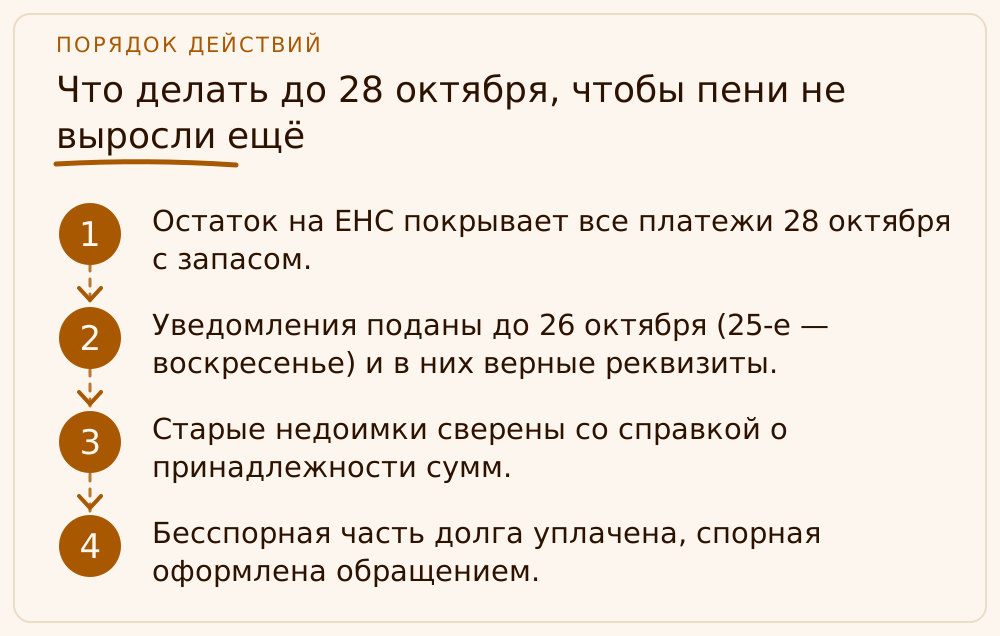
Проверьте до 28 октября три вещи. Первое: что на ЕНС достаточно средств на все платежи этой даты, с запасом на очередность, потому что НДФЛ по пункту 8 статьи 45 НК РФ забирает деньги первым. Второе: что уведомления поданы и в них верные КБК, ОКТМО, период и сумма. Третье: что нет старого «хвоста» с прошлых периодов, который на фоне нового платежа съест часть денег: недоимка прошлых периодов гасится раньше текущих налогов, и общее сальдо уйдёт в минус, хотя за октябрь вы заплатили всё.
И последнее, чего не надо делать в спешке: платить «на глазок» большую круглую сумму, лишь бы закрыть минус. Если есть сомнения в пенях, это самое плохое решение: вы либо переплатите, либо недоплатите, а пени продолжат считаться. Закажите справку, посчитайте остаток, вычтите спорное и заплатите бесспорную часть. Тот, кто хоть раз получал требование об уплате со сроком исполнения восемь дней (пункт 4 статьи 69 НК РФ, если в самом требовании не указан более длительный; по пункту 6 статьи 6.1 это рабочие дни), знает, как быстро кончается время на размышления.
- Остаток на ЕНС покрывает все платежи 28 октября с запасом.
- Уведомления поданы до 26 октября (25-е — воскресенье) и в них верные реквизиты.
- Старые недоимки сверены со справкой о принадлежности сумм.
- Бесспорная часть долга уплачена, спорная оформлена обращением.
Учебный пример: ООО «Северный полюс-Снаб» и пени на 2 100 рублей больше ожидаемых
Это учебный пример: цифры и название условные, механика расчёта настоящая. ООО «Северный полюс-Снаб» (общая система, оптовая торговля) не уплатило в срок 28.08.2026 часть НДС в сумме 300 000 рублей. Недоимка возникла 29.08.2026, обязанность погашена 12.10.2026. В кабинете выросли пени, и главный бухгалтер заявил директору: «Налоговая считает неверно, у меня выходит 6 300 рублей, а в справке 8 400».
Проверяем по шагам. Период с 29.08 по 12.10 включительно — 45 календарных дней: 3 дня августа, 30 дней сентября и 12 дней октября. Первые 30 дней — с 29.08 по 27.09. С 28.09 по 12.10 идут ещё 15 дней, то есть вторая ступень. Берём ключевую ставку 14 процентов, как для простоты принято в примере на весь период. Годовая сумма по ставке: 300 000 × 14 % = 42 000 рублей. Первая ступень: 42 000 / 300 × 30 дней = 4 200 рублей. Вторая ступень: 42 000 / 150 × 15 дней = 4 200 рублей. Итого 8 400 рублей — ровно столько и показала ФНС. Бухгалтер считал все 45 дней по 1/300: 42 000 / 300 × 45 = 6 300 рублей, и разница в 2 100 рублей — это как раз ставка 1/150 за 15 дней.
Вывод в этой истории скучный и правильный: ФНС права, оспаривать нечего, нужно было заплатить 8 400 рублей и закрыть вопрос. Директор не потерял время на жалобу и не получил отказ. Если бы в справке стояла цифра 9 800 или дата возникновения недоимки оказалась раньше 29.08, мы бы шли в сервис «Оперативная помощь» с платёжками, и разговор был бы уже по существу.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Как проверить, правильно ли ФНС начислила пени по ЕНС?
Закажите справку о сальдо ЕНС (КНД 1160082) с приложением «Расчёт пеней» и справку о принадлежности сумм ЕНП. Выпишите недоимку, дату её возникновения и дату погашения, затем пересчитайте по формуле статьи 75 НК РФ с учётом ключевой ставки на каждый день. Сравните итог с цифрой ФНС.
По какой ставке считают пени организации в 2026 году?
По пункту 5.1 статьи 75 НК РФ, продлённому законом от 28.11.2025 № 425-ФЗ: 1/300 ключевой ставки за дни с 1-го по 30-й, 1/150 с 31-го по 90-й, снова 1/300 с 91-го дня. Норма действует по 31.12.2026. Для ИП и физлиц ставка постоянна — 1/300.
Начисляют ли пени, если на ЕНС есть деньги?
На недоимку в пределах положительного сальдо ЕНС пени не начисляются (п. 3 ст. 75 НК РФ). Но если деньги лежат, а обязанность не сформировалась или платёж распределился на другой налог, недоимка по нужному налогу всё равно возникает. Смотрите справку о принадлежности сумм.
Сколько делается справка о сальдо ЕНС и где её заказать?
Справку о сальдо (КНД 1160082) можно заказать в личном кабинете налогоплательщика, по ТКС или лично в инспекции. По данным ФНС, её предоставляют в течение 5 рабочих дней. В неё входит приложение с расчётом пеней в составе ЕНС.
Что делать, если пени посчитаны неверно?
Сначала сервис «Оперативная помощь» или обращение в кабинете с платёжками и вашим расчётом. Затем письменное заявление в инспекцию о пересчёте. Если не помогло — жалоба в вышестоящий налоговый орган через вашу инспекцию, в общем порядке в течение года. Бесспорную часть долга платите вовремя.
Останавливает ли рассрочка или отсрочка начисление пеней?
Нет. По пункту 3 статьи 75 НК РФ само заявление об отсрочке, рассрочке или инвестиционном налоговом кредите начисление пеней не приостанавливает. Пени не начисляются только при арестах и обеспечительных мерах, лишающих возможности погасить недоимку.
На что опираемся
- НК РФ, статья 75 «Пеня» — Пункты 3, 4, 5.1, 6: порядок начисления, ставки 1/300 и 1/150, особый порядок для организаций на 2025–2026 годы. Текст: https://www.consultant.ru/document/cons_doc_LAW_19671/10fdf2faa7c30851b7673ac4ca893589c88f24f7/
- Федеральный закон от 28.11.2025 № 425-ФЗ — Продление особого порядка расчёта пеней (п. 5.1 ст. 75 НК РФ) на 2026 год; официальное опубликование на http://publication.pravo.gov.ru/
- Банк России: ключевая ставка — Значение ключевой ставки по датам, на 23.10.2026 — 14,00 % годовых: https://www.cbr.ru/hd_base/KeyRate/
- ФНС России: единый налоговый счёт — Справка о сальдо ЕНС (КНД 1160082), срок 5 рабочих дней, очередность распределения, сервис «Оперативная помощь»: https://nalog.gov.ru/rn56/ens/
- НК РФ, статьи 45, 69, 6.1, 138, 139 — Очередность определения принадлежности сумм ЕНП, срок исполнения требования, перенос сроков на рабочий день, досудебное обжалование: https://www.consultant.ru/document/cons_doc_LAW_19671/