
Отрицательное сальдо ЕНС: откуда берётся минус и как его закрыть
Вы заходите в личный кабинет на сайте ФНС, а там — отрицательное сальдо ЕНС. Красная цифра, формулировка «задолженность», сверху капают пени. При этом вы уверены, что всё заплатили вовремя. Знакомая ситуация: за годы работы с единым налоговым счётом я видела её у десятков собственников — и почти всегда минус возникает не из-за недоплаты, а из-за того, что деньги на счёте «не так легли». Ниже я по шагам разберу, откуда берётся отрицательное сальдо, как налоговая распределяет ваши платежи, почему растут пени и что конкретно сделать, чтобы вернуть счёт в ноль.
Что такое сальдо ЕНС и почему минус — это сигнал тревоги
С 2023 года все организации и предприниматели перешли на единый налоговый счёт (ЕНС) и единый налоговый платёж (ЕНП). Эти понятия закреплены в статье 11.3 Налогового кодекса. Если упростить: ЕНС — это ваш общий «кошелёк» в налоговой, куда вы перечисляете деньги одной суммой (это и есть ЕНП), а ФНС сама разносит их по конкретным налогам и взносам на основании ваших деклараций и уведомлений. Разница между тем, что вы внесли, и тем, что налоговая насчитала к уплате (это называется совокупная обязанность), и образует сальдо счёта.
Сальдо бывает трёх видов, и это прямо следует из пункта 3 статьи 11.3 НК РФ. Положительное — денег на счёте больше, чем начислено налогов, то есть у вас переплата. Нулевое — всё ровно, сколько должны, столько и внесли. И отрицательное — средств меньше, чем совокупная обязанность. Именно отрицательное сальдо и есть та самая недоимка, долг перед бюджетом, который вы видите красным в личном кабинете.
Почему это тревожный сигнал, а не просто цифра. Во-первых, на сумму отрицательного сальдо со следующего дня после срока уплаты начинают начисляться пени — они капают каждый день, пока минус не закрыт. Во-вторых, когда долг держится, налоговая выставляет требование об уплате, а затем имеет право заблокировать расчётный счёт и списать деньги принудительно. Поэтому отрицательное сальдо нельзя игнорировать в надежде, что «само рассосётся»: само оно только растёт за счёт пеней.
Откуда берётся минус: пять типичных причин
Самое неприятное в отрицательном сальдо — ощущение, что долг взялся из ниоткуда. На практике причин немного, и почти все они связаны не с тем, что вы мало заплатили, а с тем, что деньги на счёте неправильно распределились. Разберу те, что встречаются чаще всего.
Причина первая и самая массовая — не сдано уведомление об исчисленных суммах. По тем налогам и взносам, где платёж идёт раньше декларации (НДФЛ, страховые взносы, авансы по УСН и по налогу на имущество), налоговая не знает, сколько именно вы начислили, пока вы не подадите уведомление по правилам статьи 58 НК РФ — не позднее 25-го числа. Деньги на ЕНС лежат, но разнести их не на что: обязанность формально ещё не возникла. В результате в нужный день сумма не списывается на конкретный налог, а позже, когда обязанность всё-таки появляется, денег уже может не хватать — и образуется минус с пенями задним числом.
Причина вторая — очередность списания, при которой НДФЛ съедает платёж в первую очередь. С 29 мая 2023 года НДФЛ списывается с ЕНС приоритетно (об этом подробно ниже). Если вы перечислили общую сумму, рассчитывая закрыть ею несколько налогов, но при этом «висит» недоимка по НДФЛ, налоговая сначала закроет её, а на остальное денег не хватит — и по другим налогам возникнет отрицательное сальдо.
Причина третья — опоздание с уведомлением или декларацией, а также ошибки в них. Подали уведомление с неверным КБК, периодом или суммой — деньги разнесутся не туда или не разнесутся вовсе. Причина четвёртая — переплату зарезервировали под будущие платежи: вы или налоговая зачли положительное сальдо в счёт предстоящего налога, и свободных денег на счёте не осталось, а новая обязанность ушла в минус. Причина пятая — технические: платёж ушёл по старым реквизитам мимо ЕНП, деньги «зависли» как невыясненные, либо подали уточнённую декларацию, которая увеличила обязанность за прошлый период.
- Не сдано (или сдано с ошибкой) уведомление об исчисленных суммах — деньги лежат, но не разносятся.
- Приоритет НДФЛ: недоимка по НДФЛ списывается первой и «съедает» платёж, предназначенный для других налогов.
- Опоздание с уведомлением или декларацией — обязанность возникает позже, чем были деньги.
- Переплату зарезервировали под будущий платёж — свободных средств на счёте не осталось.
- Технические сбои: платёж мимо ЕНП, неверные реквизиты/КБК, доначисление по уточнёнке.
Как ФНС списывает деньги: очередность по статье 45 НК РФ
Чтобы понять, почему минус появился именно по этому налогу, нужно знать, в каком порядке налоговая разносит деньги с ЕНС. Это не произвольный процесс — очередность жёстко закреплена в пункте 8 статьи 45 НК РФ и действует в текущей редакции с 29 мая 2023 года (Федеральный закон № 196-ФЗ). Деньги на счёте не привязаны к конкретному налогу, пока вы их не внесёте, — ФНС сама распределяет их по установленной последовательности.
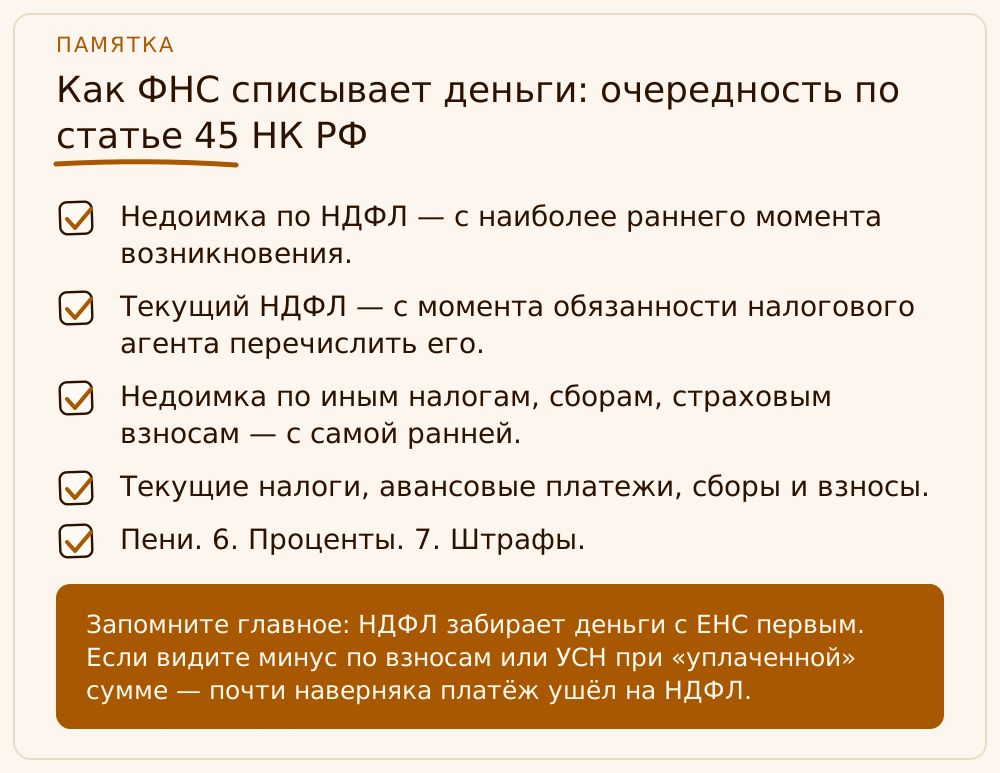
Порядок такой: сначала закрывается недоимка по НДФЛ (начиная с самой ранней), затем текущий НДФЛ, потом недоимка по остальным налогам, сборам и взносам, затем сами текущие налоги и взносы, после них — пени, затем проценты и в последнюю очередь штрафы. Ключевой момент: НДФЛ стоит в самом начале очереди. Более того, по правилам статьи 78 НК РФ, если вы подали уведомление по НДФЛ раньше срока уплаты, положительное сальдо автоматически зачтётся в счёт этого НДФЛ уже на следующий день после уведомления — и отменить такой зачёт нельзя.
Именно из-за приоритета НДФЛ чаще всего и возникает путаница. Вы перечислили деньги, думая, что покрываете, скажем, страховые взносы, а налоговая направила их на НДФЛ, по которому у вас была недоимка или уже поданное уведомление. Взносы при этом остались неоплаченными — вот вам отрицательное сальдо, хотя субъективно «деньги же были». Понимание этой очередности сразу снимает половину вопросов: минус почти всегда там, где налог стоит в конце очереди, а денег на всех не хватило.
- 1. Недоимка по НДФЛ — с наиболее раннего момента возникновения.
- 2. Текущий НДФЛ — с момента обязанности налогового агента перечислить его.
- 3. Недоимка по иным налогам, сборам, страховым взносам — с самой ранней.
- 4. Текущие налоги, авансовые платежи, сборы и взносы.
- 5. Пени. 6. Проценты. 7. Штрафы.
Пени и последствия: чем грозит бездействие
Как только появляется отрицательное сальдо, на него по статье 75 НК РФ начисляются пени — за каждый календарный день просрочки, начиная со дня, следующего за сроком уплаты, и по день погашения включительно. Для организаций на 2026 год действует особый ступенчатый порядок: первые 30 календарных дней просрочки — 1/300 ключевой ставки ЦБ РФ за день, с 31-го по 90-й день — 1/150 ставки, а начиная с 91-го дня снова 1/300. Этот временный порядок был продлён на 2026 год Федеральным законом от 28.11.2025 № 425-ФЗ и действует по 31 декабря 2026 года. Для индивидуальных предпринимателей и физлиц правило проще — 1/300 ключевой ставки за весь период просрочки, без повышения.
Важная деталь: общая сумма пеней не может превышать размер самого отрицательного сальдо, на которое они начислены. И ещё: пени считаются не по каждому налогу отдельно, а на общую сумму минуса по ЕНС в целом — счёт теперь единый. Поэтому даже небольшой застарелый долг, о котором вы забыли, тихо генерирует пени на весь период, пока сальдо остаётся отрицательным.
Если минус не закрыть, события развиваются по нарастающей. Сначала налоговая направит требование об уплате задолженности — это предусмотрено статьями 69 и 70 НК РФ; в требовании указывают сумму и срок на добровольное погашение (как правило, не менее 8 рабочих дней). Если в этот срок не уложиться, инспекция вправе вынести решение о взыскании, заблокировать расчётный счёт и списать деньги принудительно, а также приостановить операции по счетам. Для бизнеса блокировка счёта — это остановка платежей поставщикам и зарплат, поэтому доводить до требования крайне не рекомендую: разобраться с минусом нужно до того, как он превратится в принудительное взыскание.
- Пени для организаций (2026): 1–30 дней — 1/300 ключевой ставки, 31–90 дней — 1/150, с 91 дня — 1/300 (ст. 75 НК РФ, закон № 425-ФЗ).
- Пени для ИП и физлиц: 1/300 ключевой ставки за весь период просрочки.
- Сумма пеней ограничена размером отрицательного сальдо ЕНС.
- Требование об уплате (ст. 69, 70 НК РФ) → срок на добровольное погашение.
- Игнор требования → блокировка счёта и принудительное взыскание.
Как разобраться по шагам: от справок до нуля
Теперь — что делать практически. Первый шаг всегда один: не гадать, а запросить у ФНС официальные документы. Онлайн это делается за минуты в личном кабинете налогоплательщика, бумажно — по заявлению в инспекцию. Вам нужны три справки, и каждая отвечает на свой вопрос. Справка о наличии сальдо ЕНС (положительного, отрицательного или нулевого) показывает саму сумму минуса на дату. Справка о принадлежности сумм, перечисленных в качестве ЕНП, раскрывает, как именно налоговая разнесла ваши деньги — на какие налоги и в каком порядке. А акт сверки принадлежности сумм ЕНП сводит всё воедино и позволяет сопоставить ваши данные с данными инспекции. Формы этих документов утверждены приказами ФНС.
Второй шаг — найти причину. С этими тремя документами на руках вы увидите, где именно деньги «не легли»: не хватило средств после приоритетного списания НДФЛ, не подано уведомление, не разнёсся платёж из-за ошибки в реквизитах, или налоговая начислила больше, чем вы ожидали (например, по декларации или доначислению). Я советую идти по списку причин из раздела выше и сверять каждую с тем, что показывает справка о принадлежности сумм. В девяти случаях из десяти причина находится за 10–15 минут.
Третий шаг — устранить причину, а не просто «залить» минус деньгами. Если проблема в неподанном уведомлении — подайте или уточните его, и деньги с ЕНС разнесутся правильно, иногда минус закрывается без единого дополнительного рубля. Если денег реально не хватает — пополните ЕНС на сумму отрицательного сальдо вместе с набежавшими пенями. Если платёж ушёл мимо ЕНП или с ошибкой — разберитесь с невыясненным платежом через инспекцию. Четвёртый, контрольный шаг — через несколько дней снова заказать справку о сальдо и убедиться, что счёт вышел в ноль или плюс. Если минус держится без видимой причины или сумма в справках расходится с вашим учётом — это повод на полноценную сверку с ФНС, которую мы в «РФ-БУХ» проводим регулярно: часто корень в данных самой инспекции, и тогда нужен акт сверки с разногласиями.
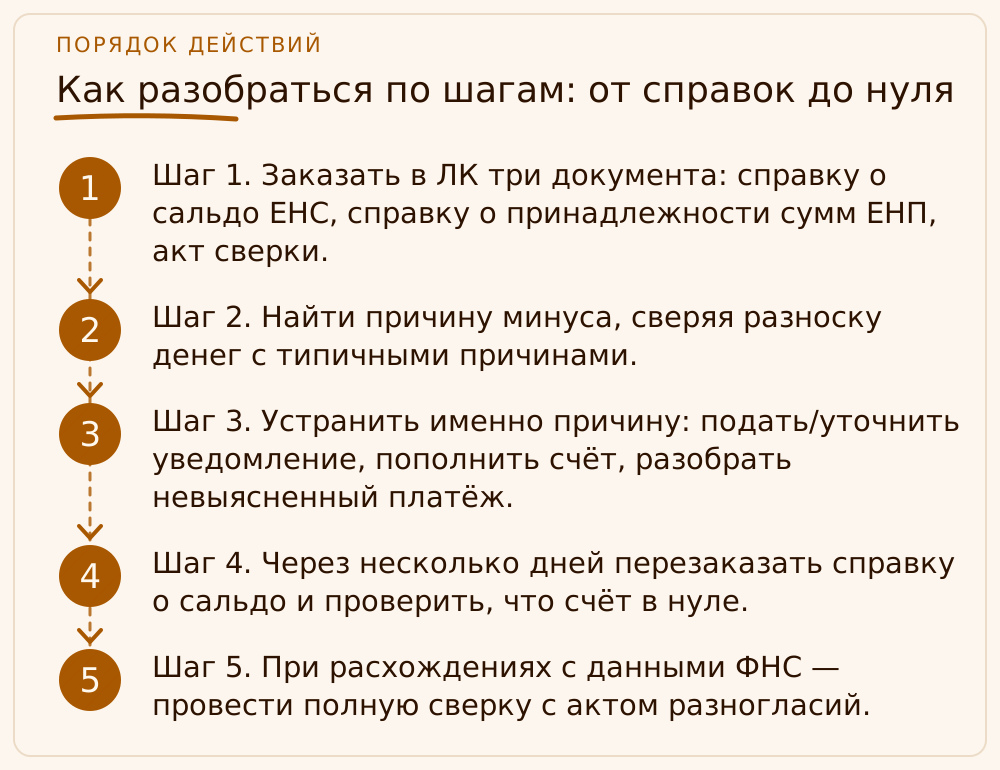
- Шаг 1. Заказать в ЛК три документа: справку о сальдо ЕНС, справку о принадлежности сумм ЕНП, акт сверки.
- Шаг 2. Найти причину минуса, сверяя разноску денег с типичными причинами.
- Шаг 3. Устранить именно причину: подать/уточнить уведомление, пополнить счёт, разобрать невыясненный платёж.
- Шаг 4. Через несколько дней перезаказать справку о сальдо и проверить, что счёт в нуле.
- Шаг 5. При расхождениях с данными ФНС — провести полную сверку с актом разногласий.
Как не допустить минус снова: привычки, которые экономят нервы
Закрыть отрицательное сальдо один раз — полдела; важно, чтобы оно не возвращалось каждый месяц. Самая действенная привычка — держать в голове две даты единого налогового счёта. 25-е число — крайний срок подачи уведомлений об исчисленных суммах по статье 58 НК РФ (для НДФЛ в течение месяца уведомления подаются чаще — дважды, с учётом особых сроков). 28-е число — единый срок уплаты большинства налогов и взносов. Если уведомление уходит вовремя, налоговая всегда знает, на что разносить ваши деньги, и минус из-за «зависших» платежей просто не возникает.
Вторая привычка — не держать ЕНС «впритык». Небольшой запас на счёте страхует от ситуации, когда приоритетное списание НДФЛ оставляет другие налоги без средств. Третья — не реже раза в квартал сверяться с ФНС, заказывая справку о сальдо и справку о принадлежности сумм: так вы ловите расхождения, пока они маленькие, а не когда уже пришло требование. Я рекомендую клиентам привязывать эту сверку к закрытию квартала — тогда она становится частью рутины, а не авралом.
И последнее. Единый налоговый счёт устроен логично, но он не прощает невнимательности к уведомлениям и очередности списания. Если учёт ведёте сами и регулярно видите в кабинете минус, которого не ждали, — это не ваша вина и не повод винить систему, это сигнал, что процесс с уведомлениями и сверкой стоит отладить. Иногда достаточно один раз навести порядок и настроить календарь, а иногда проще передать ЕНС на сопровождение, чтобы справки, уведомления и сверки шли по расписанию и минус просто не появлялся.
Разберём на примере
Пример первый, учебный. ООО «Медовый луг» на УСН вовремя перечислило на ЕНС 120 000 рублей, чтобы закрыть страховые взносы за работников. Но бухгалтер не подал уведомление об исчисленных суммах до 25-го числа. В день уплаты (28-е) налоговая не увидела, сколько начислено взносов, — разносить деньги было не на что по этим взносам, и они остались лежать на счёте «нераспределёнными». Когда обязанность всё-таки сформировалась, по взносам образовалось отрицательное сальдо, а задним числом набежали пени. Решение оказалось простым: подали уведомление — и 120 000 рублей разнеслись на взносы, минус закрылся практически без доплаты, остались только небольшие пени за дни просрочки.
Пример второй, учебный. ИП Курганов перечислил на ЕНС 90 000 рублей, рассчитывая закрыть аванс по УСН. Но у него «висела» недоимка по НДФЛ за сотрудника — 70 000 рублей, по которой уже было подано уведомление. По очередности из статьи 45 НК РФ налоговая списала деньги сначала на НДФЛ (приоритет), и на аванс по УСН осталось лишь 20 000 рублей вместо нужных, скажем, 50 000. Итог — отрицательное сальдо 30 000 рублей по УСН и пени. ИП искренне считал, что «всё заплатил», а на деле деньги ушли на более приоритетный налог. Заказав справку о принадлежности сумм ЕНП, он увидел эту разноску, пополнил счёт на недостающие 30 000 рублей плюс пени — и вышел в ноль.
Оба примера показывают одно: минус возникает не от жадности и не от ошибки в сумме, а от того, как деньги распределились на ЕНС. Справки и понимание очередности превращают загадочный долг в понятную арифметику — а дальше закрыть его уже дело техники.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Я точно всё заплатил вовремя, откуда минус на ЕНС?
Чаще всего — потому что деньги не разнеслись на нужный налог. Либо не подано уведомление об исчисленных суммах (и налоговая не знала, сколько начислить), либо платёж по очередности ушёл на приоритетный НДФЛ, а на остальное не хватило. Закажите справку о принадлежности сумм ЕНП — она покажет, как именно инспекция распределила ваши деньги, и причина станет видна.
Как быстро узнать точную сумму долга и его причину?
Запросите в личном кабинете налогоплательщика три документа: справку о наличии сальдо ЕНС (покажет сумму минуса), справку о принадлежности сумм, перечисленных в качестве ЕНП (покажет разноску денег), и акт сверки. Онлайн они формируются в течение одного-нескольких рабочих дней. По этим документам причина минуса обычно находится за 10–15 минут.
Как считаются пени по отрицательному сальдо в 2026 году?
Для организаций в 2026 году действует ступенчатый порядок (ст. 75 НК РФ, продлён законом № 425-ФЗ): первые 30 дней просрочки — 1/300 ключевой ставки ЦБ за день, с 31-го по 90-й день — 1/150, с 91-го дня — снова 1/300. Для ИП и физлиц — 1/300 ключевой ставки за весь период. Пени начисляются на общий минус по ЕНС и не могут превышать его размер.
Что будет, если не закрывать отрицательное сальдо?
Сначала налоговая направит требование об уплате (ст. 69, 70 НК РФ) со сроком на добровольное погашение — обычно не менее 8 рабочих дней. Если его проигнорировать, инспекция вправе вынести решение о взыскании, заблокировать расчётный счёт и списать деньги принудительно. Для бизнеса блокировка означает остановку платежей, поэтому разбираться с минусом нужно до требования.
Почему деньги списались на НДФЛ, а не на тот налог, который я платил?
Потому что с 29 мая 2023 года НДФЛ списывается с ЕНС в первую очередь (п. 8 ст. 45 НК РФ). Более того, если по НДФЛ подано уведомление раньше срока уплаты, положительное сальдо зачтётся в счёт НДФЛ автоматически уже на следующий день, и отменить этот зачёт нельзя. Поэтому платёж, который вы предназначали другому налогу, мог уйти на НДФЛ.
Минус держится, хотя причину я не нахожу. Что делать?
Это повод на полноценную сверку с ФНС. Если данные в справках расходятся с вашим учётом, корень проблемы может быть на стороне инспекции — неверно учтённый платёж, задвоенное начисление, несписанная переплата. Тогда оформляется акт сверки с разногласиями и подаётся обращение на уточнение. Мы в «РФ-БУХ» проводим такие сверки регулярно и помогаем довести сальдо до корректного состояния.
На что опираемся
- НК РФ — ст. 11.3 — единый налоговый платёж, единый налоговый счёт, совокупная обязанность; п. 3 — положительное, отрицательное и нулевое сальдо ЕНС.
- НК РФ — ст. 45 (п. 8) — очередность определения принадлежности сумм ЕНП: недоимка по НДФЛ, текущий НДФЛ, недоимка по иным налогам, иные налоги/взносы, пени, проценты, штрафы (ред. Федерального закона от 29.05.2023 № 196-ФЗ).
- НК РФ — ст. 58 — уведомление об исчисленных суммах налогов и взносов, срок подачи — не позднее 25-го числа; ст. 78 — автоматический зачёт в счёт НДФЛ по уведомлению.
- НК РФ — ст. 75 — пени; п. 5.1 — особый (ступенчатый) порядок для организаций, продлён на 2026 год Федеральным законом от 28.11.2025 № 425-ФЗ.
- НК РФ — ст. 69, 70 — требование об уплате задолженности; статьи о взыскании и приостановлении операций по счетам при неисполнении требования.
- Приказы ФНС России — формы справки о наличии сальдо ЕНС, справки о принадлежности сумм, перечисленных в качестве ЕНП, и акта сверки принадлежности сумм ЕНП — заказываются в личном кабинете налогоплательщика на nalog.gov.ru.