
Как я перевожу ИП с патента на НПД в середине года
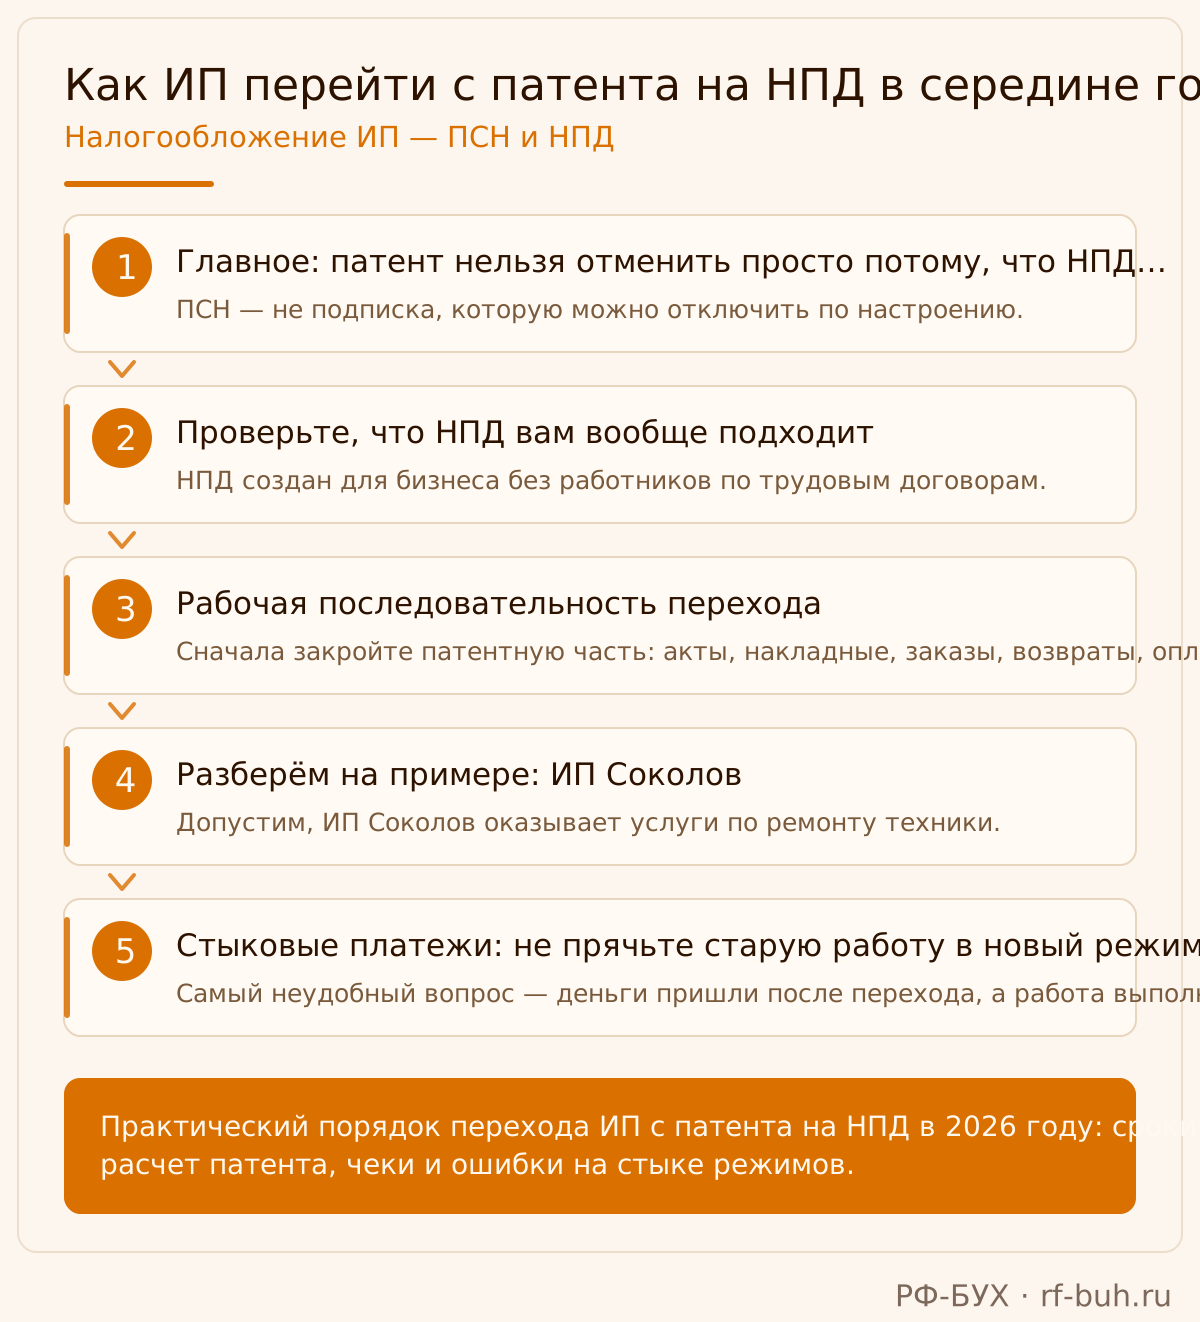
«В “Моём налоге” уже зарегистрировался, патент потом закроем». Вот эту последовательность я прошу не повторять: действующий патент несовместим с НПД. Я — Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как я выстраиваю переход в середине 2026 года: проверяю право на режим, согласую даты, пересчитываю обязательства и разбираю платежи, которые приходят уже после патента.
Сначала проверяю, подходит ли бизнесу НПД
Начинать с заявления я считаю ошибкой. Сначала выясняю, что предприниматель действительно делает и от кого получает деньги. На НПД нельзя иметь работников по трудовым договорам, перепродавать закупленные товары, продавать товары с обязательной маркировкой. Есть и другие ограничения, включая большинство посреднических моделей. Если ИП ремонтирует вещи самостоятельно — обсуждать переход можно. Если вместе с ремонтом он торгует покупными аксессуарами, эту часть бизнеса нельзя просто не показывать в приложении. Основание — часть 2 статьи 4 Закона № 422-ФЗ.
Отдельно просматриваю заказчиков и договоры. Поступления за работы и услуги от нынешнего работодателя либо бывшего, если после увольнения прошло меньше двух лет, не являются объектом НПД. Сдача нежилого помещения тоже не становится самозанятостью только потому, что раньше на неё был патент. Бухгалтеру здесь полезнее открыть договор, чем перечень ОКВЭД: налоговые последствия определяет операция. Эти исключения закреплены в части 2 статьи 6 Закона № 422-ФЗ.
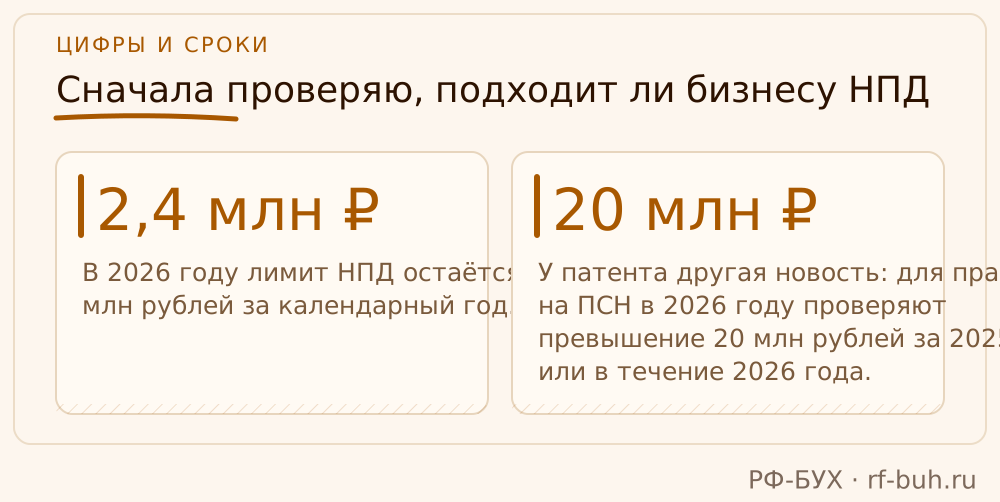
В 2026 году лимит НПД остаётся 2,4 млн рублей за календарный год. Доходы, правильно учтённые на ПСН до перехода, этот лимит не расходуют; пропорционально оставшимся месяцам его не уменьшают. Но доходы от предыдущего применения НПД в том же году сохраняются в расчёте. У патента другая новость: для права на ПСН в 2026 году проверяют превышение 20 млн рублей за 2025 год или в течение 2026 года. При совмещении с УСН доходы суммируются. Это изменение Закона № 425-ФЗ от 28.11.2025, а не повышение лимита самозанятости. Проверяю оба ограничения до отправки документов. Пункт 6 статьи 346.45 НК РФ.
Дождаться окончания или прекратить патент досрочно
Мой предпочтительный вариант — закончить действующий патент и зарегистрировать НПД со следующего дня. Например, патент заканчивается 30 июня, НПД начинается 1 июля. Заявление о досрочном прекращении здесь не требуется. Предпринимателю не нужно закрывать ИП: он сохраняет статус, меняется налоговый режим. Но я обязательно проверяю остальные патенты. Один закончился, другой продолжает действовать — переход всего предпринимателя на НПД ещё не подготовлен.
Если патент выдан до декабря, ждать конца года необязательно. Можно прекратить деятельность, по которой применялась ПСН, сообщить об этом инспекции и перейти на НПД. Здесь формулировки действительно сбивают с толку: статья 346.44 НК РФ ограничивает переход внутри налогового периода, а заявление называется прекращением деятельности. При этом официальный FAQ ФНС прямо допускает после снятия с учёта по ПСН применение НПД по тому же виду деятельности. Поэтому придумывать новый вид услуг или закрывать ИП только ради перехода я не советую. Ответ ФНС о переходе по тому же виду деятельности.
Я оформляю последовательное завершение применения ПСН и начало НПД, с достоверными датами. Не предлагаю задним числом объявлять уже полученную патентную выручку доходом самозанятого. Если между режимами получится промежуток, он относится к основной системе предпринимателя — УСН, если она применялась, либо ОСНО. Такой промежуток нужно проверить и по операциям, и по отчётности; отсутствие выручки само по себе не делает его налоговыми каникулами.
Что подаю вместо обещания «патент потом закроем»
Для досрочного прекращения использую заявление, которое бухгалтеры привычно называют формой 26.5-4. В 2026 году ориентир — КНД 1150026, приложение № 3 к приказу ФНС от 04.12.2020 № КЧ-7-3/882@. В интернете легко скачать старый бланк, поэтому я беру форму из действующего приказа. Указываю ИНН, Ф. И. О., инспекцию, дату прекращения, реквизиты соответствующего патента и сведения о подписанте. Если патентов несколько, проверяю прекращение каждого действующего патента, а не только того, который первым нашёлся в папке. Действующая форма заявления.
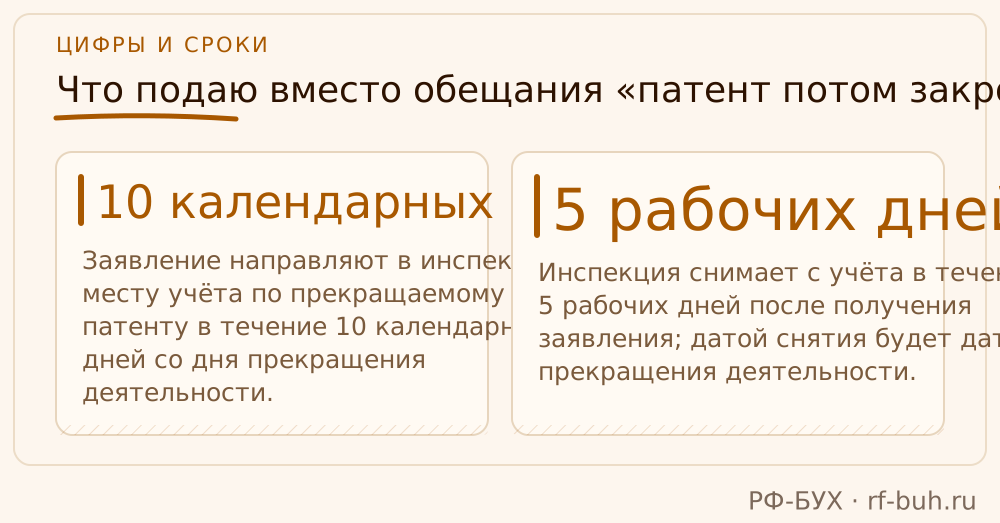
Заявление направляют в инспекцию по месту учёта по прекращаемому патенту в течение 10 календарных дней со дня прекращения деятельности. Это срок после события, а не требование предупредить заранее. Инспекция снимает с учёта в течение 5 рабочих дней после получения заявления; датой снятия будет дата прекращения деятельности. Я не растягиваю подачу до последнего дня и сохраняю подтверждение отправки и приёма. Основания — пункт 8 статьи 346.45, пункт 3 статьи 346.46 и статья 6.1 НК РФ. Правила прекращения ПСН.
Далее регистрирую НПД через «Мой налог» и проверяю дату постановки на учёт. Срок обработки заявления по ПСН не продлевает патент и не устанавливает обязательную паузу перед НПД. Однако если сервис показывает несоответствие режимов, сначала разбираюсь с учётом, затем начинаю расчёты как самозанятый. Бумажного уведомления о снятии с ПСН ждать не нужно: пункт 4 статьи 346.46 НК РФ предусматривает, что такой документ не выдаётся. Проверяю сведения в личном кабинете, при расхождениях обращаюсь в инспекцию. Статья 346.46 НК РФ.
И обязательно задаю вопрос про УСН «на всякий случай». Если ИП совмещал её с патентом, после регистрации НПД надо в течение одного месяца уведомить о прекращении УСН. Для ЕСХН действует такое же правило; закон разрешает направить уведомление через «Мой налог». Пропуск срока ведёт к аннулированию постановки на учёт НПД. Нулевая УСН исключением не становится. Для ПСН этого месячного окна нет — части 4 и 5 статьи 15 Закона № 422-ФЗ нельзя механически переносить на патент. Статья 15 Закона № 422-ФЗ.
Разбор: почему нельзя просто поделить стоимость патента пополам
Разберём условный пример. ИП Соколов работает один, имеет единственный годовой патент; других доходов и повторного учёта взносов нет. Потенциальный годовой доход по условию — 1 825 000 рублей, ставка — 6 %, первоначальный налог — 109 500 рублей. Последний день работы на ПСН — 30 июня 2026 года, в заявлении дата прекращения — 1 июля. Заявление направлено до регистрации НПД. Для расчёта принимаем, что прекращение ПСН и регистрация НПД оформлены с 1 июля и НПД применяется до конца года. Соколов собирался просто поделить годовую стоимость пополам. Но закон считает дни.
Шаг первый — пересчитываю сам налог. Период с 1 января по 30 июня включительно — 181 день, в 2026 году — 365 дней. Получается 1 825 000 / 365 × 6 % × 181 = 54 300 рублей до уменьшения на взносы. Половина годовой стоимости дала бы 54 750 рублей. Дату прекращения здесь не включаю: именно такой подход к периоду показан в примере письма ФНС от 20.07.2026 № СД-36-3/6213@. Поэтому последнюю дату работы и дату прекращения в заявлении я не смешиваю. Письмо ФНС от 20.07.2026.
Шаг второй — пересчитываю взносы. Фиксированная сумма за полный 2026 год — 57 390 рублей, но при НПД со второго полугодия обязательная фиксированная часть составляет 57 390 / 12 × 6 = 28 695 рублей. Для дополнительного взноса беру потенциальный доход за фактический патентный период: 1 825 000 / 365 × 181 = 905 000 рублей. Дополнительный взнос: (905 000 − 300 000) × 1 % = 6 050 рублей. Реальную выручку Соколова вместо потенциального дохода сюда не подставляю. Если НПД фактически зарегистрирован позднее 1 июля, добавляю соответствующие дни до регистрации в расчёт фиксированных взносов. Статья 430 НК РФ.
Шаг третий — проверяю уменьшение патента. Если ИП не производит выплат физическим лицам и двойного учёта взносов нет, итог: 54 300 − 28 695 − 6 050 = 19 555 рублей. Дополнительный взнос за 2026 год можно выбрать для уменьшения патента этого же года, хотя платить его предстоит в следующем: это разъяснено письмом ФНС от 08.04.2024 № СД-4-3/4104@. Если Соколов раньше заявил уменьшение на полную годовую фиксированную сумму, оставлять его нельзя: пункт 1.2 статьи 346.51 предусматривает перерасчёт при переходе на НПД. После сверки определяю доплату или переплату по фактически внесённым суммам. Письмо ФНС о вычете дополнительного взноса.
Разбор: аванс остался на патенте, доплата пришла на НПД
На стыке режимов я составляю реестр незавершённых расчётов: заказчик, договор, сумма, дата оплаты, дата выполнения, что уже попало в книгу доходов. Особенно прошу выгрузить эквайринг и банковскую выписку. Удобная мысль «договор старый, значит, всё относится к патенту» обычно появляется раньше этой сверки. Между тем НПД по общему правилу признаёт доход по получению денег — часть 1 статьи 7 Закона № 422-ФЗ, а ПСН учитывает доходы кассовым методом по статье 346.53 НК РФ. Статья 346.53 НК РФ.
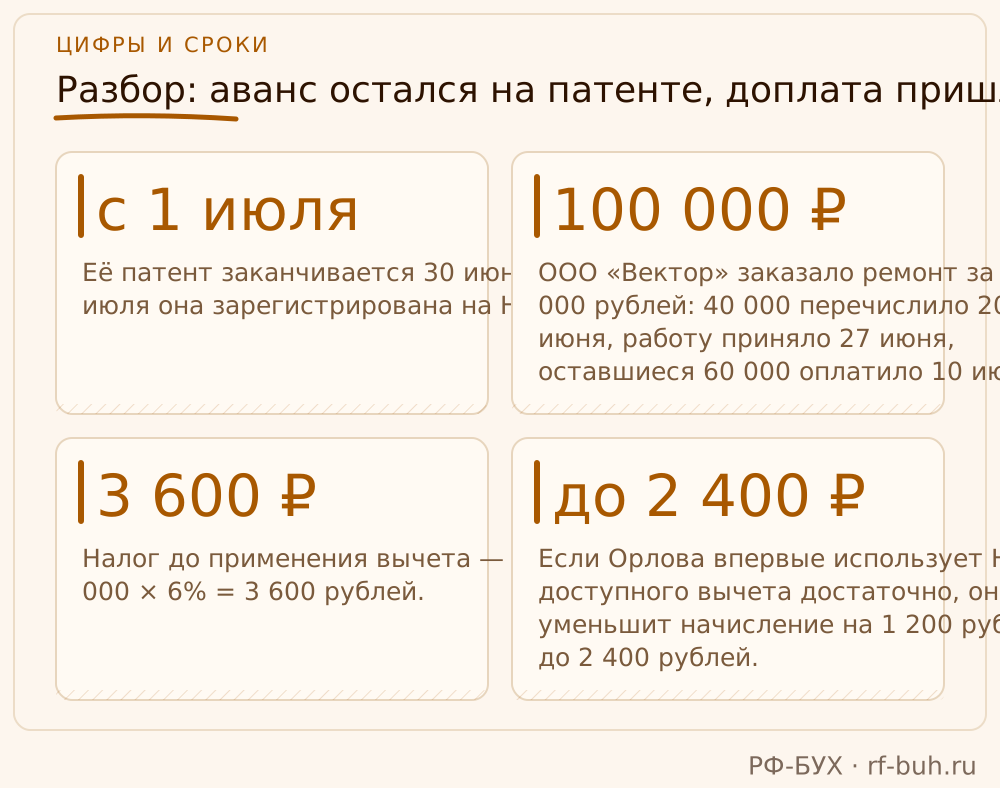
Допустим, ИП Орлова ремонтирует офисную технику без работников. Её патент заканчивается 30 июня, с 1 июля она зарегистрирована на НПД. ООО «Вектор» заказало ремонт за 100 000 рублей: 40 000 перечислило 20 июня, работу приняло 27 июня, оставшиеся 60 000 оплатило 10 июля. Предположим, июньский аванс правильно учтён на ПСН, ограничения НПД соблюдены, прежних трудовых отношений с заказчиком нет. Орлова собиралась не отражать июльскую доплату: ведь ремонт закончен ещё на патенте.
Я разбираю суммы отдельно. Июньские 40 000 рублей повторно в «Мой налог» не переношу. Июльские 60 000 в этой ситуации включаю в НПД на дату получения и формирую чек для организации с её ИНН. Налог до применения вычета — 60 000 × 6 % = 3 600 рублей. Если Орлова впервые использует НПД и доступного вычета достаточно, он уменьшит начисление на 1 200 рублей, до 2 400 рублей. Это расчёт по статьям 10 и 12 Закона № 422-ФЗ, а не обещание постоянной пониженной ставки. Правила вычета НПД.
Оговорка здесь существенная. Часть 3 статьи 7 Закона № 422-ФЗ исключает повторное включение поступлений, которые подлежали учёту на прежнем спецрежиме до перехода. Но она не говорит, что любой старый акт автоматически освобождает последующую оплату от НПД. Вывод по примеру я делаю из кассовых правил обоих режимов: июльская доплата ранее в доходах не признавалась. Отдельного официального разъяснения именно для такой ситуации я не нашла. Для спорного расчёта с зачётом, посредником или нестандартной предоплатой сначала устанавливаю момент признания дохода, а при необходимости запрашиваю письменное разъяснение. Универсальной льготы для «старой дебиторки» я здесь не обещаю. Статья 7 Закона № 422-ФЗ.
Чек из «Моего налога» — отдельная обязанность
За расчёты периода ПСН применяются правила ККТ, действовавшие для соответствующей деятельности. Регистрация НПД не исправляет старые пропуски кассовых чеков. После перехода по доходам, облагаемым НПД, онлайн-касса не применяется — пункт 2.2 статьи 2 Закона № 54-ФЗ. Вместо неё формируется и передаётся заказчику чек НПД. Акт и банковская платёжка полезны для сверки, но чек не заменяют. Я отдельно проверяю банковские интеграции, чтобы одно поступление не оказалось в приложении дважды. Письмо Минфина от 18.08.2025 № 03-11-11/80195.
При оплате наличными или электронными средствами платежа чек формируют и передают в момент расчёта. При иных безналичных расчётах закон разрешает сделать это не позднее 9-го числа следующего за налоговым периодом месяца — часть 3 статьи 14 Закона № 422-ФЗ. Моя рабочая привычка проще: выдавать чек при поступлении, не копить до предельной даты. Формулировка «любой безнал можно отложить до девятого» слишком широкая, особенно для оплаты картой. Статья 14 Закона № 422-ФЗ.
В чеке проверяю содержание услуги, сумму и статус покупателя. Для российского ООО или ИП, покупающего для бизнеса, указывают ИНН заказчика; соответствующие доходы облагаются по ставке 6 %, от обычных физических лиц — 4 %. Если чек ошибочный, исправляю сведения с правильной причиной корректировки и передаю корректный чек заказчику. Возврат клиенту оформляю как возврат, а не как новую продажу с удобным знаком минус: порядок корректировок установлен статьёй 8 Закона № 422-ФЗ. Статья 8 Закона № 422-ФЗ.
Когда я считаю переход действительно законченным
Кнопка регистрации — промежуточная точка. Я закрываю задачу, когда сходятся даты режимов, расчёт патента, взносы и поступления. По взносам за период до НПД сохраняются обычные сроки: фиксированная часть за 2026 год — не позднее 28 декабря 2026 года, дополнительный взнос — не позднее 1 июля 2027 года. Переход с сохранением ИП не равен закрытию предпринимателя и не создаёт срока для взносов как при прекращении статуса. Основание — пункт 2 статьи 432 НК РФ.
Декларации по ПСН нет, но прежняя УСН или ОСНО могут оставить отчётные обязанности. По НПД налог считает инспекция; общий срок оплаты — до 28-го числа месяца после истекшего налогового периода. Первый период длится с регистрации до конца следующего календарного месяца. Если регистрация состоялась 1 июля, первая уплата — не позднее 28 сентября 2026 года. Приоритет простой: сначала право на режим и документы, затем правильные суммы и чеки. Оформление красивого письма клиентам подождёт; пропущенное уведомление по УСН — нет. Налоговый период НПД, срок уплаты.
- Проверены все действующие патенты и основной режим ИП.
- Сохранены подтверждения подачи документов и проверена дата начала НПД.
- Пересчитаны патент, обязательные взносы и ранее заявленное уменьшение налога.
- Разнесены авансы и доплаты, проверены первые чеки и налоговый календарь.
Учебный пример: пересчитываем годовой патент и взносы при переходе на НПД с июля
Это учебный пример: компания, обстоятельства и исходные суммы условные. Возьмём ателье «Лён», которое ведёт ИП Марина Волкова без работников. Допустим, ИП зарегистрирована до начала 2026 года, других патентов и спецрежимов у неё нет, льгот по взносам тоже. В условном годовом патенте на пошив и ремонт одежды указан потенциальный доход 1 460 000 рублей, стоимость до уменьшения на взносы — 87 600 рублей. Даты событий дальше тоже учебные; по условиям примера после перехода предпринимательница сохраняет НПД до конца года.
Допустим, 30 июня предпринимательница действительно прекращает пошив и ремонт: все заказы выполнены, окончательные расчёты завершены. Дальше она планирует проводить индивидуальные уроки шитья. Я сначала проверю, подходит ли новая работа под условия НПД, затем подготовлю заявление 26.5-4. В учебном графике выберем подачу заявления 30 июня и регистрацию НПД с 1 июля, обязательно проверив подтверждения и даты учёта. Установленный срок подачи заявления о прекращении деятельности — 10 календарных дней; выбранная нами дата подачи этот срок не заменяет. Разъяснение ФНС о переходе.
Теперь рассчитаем патент. С 1 января по 30 июня 2026 года включительно — 181 день, во всём году — 365 дней. Для нашего годового патента получаем: 87 600 ÷ 365 × 181 = 43 440 рублей до уменьшения на взносы. Если просто разделить исходную стоимость пополам, получится 43 800 рублей — уже на 360 рублей больше. Поэтому я беру точные даты: при досрочном прекращении деятельности пересчёт привязан к календарным дням применения ПСН. ФНС о пересчёте патента.
Со взносами у меня отдельный расчёт. Установленный фиксированный размер за полный 2026 год — 57 390 рублей; при НПД с 1 июля до конца года за январь–июнь получится 57 390 ÷ 12 × 6 = 28 695 рублей. Для дополнительного взноса сначала пересчитаем потенциальный доход по патенту: 1 460 000 ÷ 365 × 181 = 724 000 рублей. Затем применим установленное правило: (724 000 − 300 000) × 1 % = 4 240 рублей. Итого в нашей ситуации — 32 935 рублей взносов за себя. Размеры и база расчёта предусмотрены статьёй 430 НК РФ, расчёт за период до НПД разъяснён в письме ФНС.
Проверим уменьшение патента: работников весь год нет, рассчитанные взносы не использованы для уменьшения другого налога, дополнительный взнос учитываем в 2026 году. Тогда получится 43 440 − 32 935 = 10 505 рублей налога по патенту после уменьшения. Подготовим уведомление по КНД 1112021 и сверим эту сумму с начислениями и уже учтёнными платежами: сколько осталось доплатить, без такой сверки я не назову. Если ранее патент уменьшали на полную годовую сумму фиксированных взносов, прежнее уменьшение тоже нужно проверить. ФНС об уменьшении налога на взносы.
Напоследок проверим первые расчёты на НПД. Допустим, 3 июля ученица платит наличными 4 000 рублей за урок: на эту сумму нужно сразу сформировать чек в «Моём налоге» и передать его ученице. В нашем примере расчёты по старым заказам завершены до перехода; если бы остался аванс или неоплаченная часть заказа, я отдельно сопоставила бы договор, выполнение работы и даты поступлений. Для завершения проверки соберём подтверждение подачи 26.5-4, документ о снятии с учёта по ПСН, справку о регистрации НПД, расчёты и уведомление об уменьшении патента. ФНС о регистрации НПД и выдаче чеков.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли закрывать ИП для перехода на НПД?
Нет. Можно сохранить статус ИП, завершить применение ПСН и зарегистрироваться плательщиком НПД при соблюдении ограничений Закона № 422-ФЗ.
26.5-4 подают за 10 дней до перехода?
Нет. При досрочном прекращении заявление подают в течение 10 календарных дней со дня прекращения деятельности. При обычном окончании патента оно не требуется.
Можно оставить один патент и применять НПД для других услуг?
Нет. Совмещать ПСН и НПД нельзя даже по разным видам деятельности — пункт 7 части 2 статьи 4 Закона № 422-ФЗ.
Уменьшается ли лимит НПД при переходе в июле?
Нет. Лимит 2,4 млн рублей не делят по месяцам. Доходы, ранее правильно учтённые на ПСН, в него не входят; прежние доходы НПД этого же года учитываются.
На что опираемся
- Федеральный закон от 27.11.2018 № 422-ФЗ — Ч. 11 ст. 2; ч. 2 ст. 4; ст. 5; п. 3 и 8 ч. 2 ст. 6; ч. 1 и 3 ст. 7; ч. 3–4 ст. 8; ст. 9–12; ч. 1, 3–6 ст. 14; ч. 3–5 ст. 15. Условия НПД, лимит 2,4 млн рублей, ставки, вычет, чеки и переход с УСН/ЕСХН.
- Налоговый кодекс РФ: переход с ПСН — П. 3 ст. 346.44; подп. 1 п. 6 и п. 8 ст. 346.45; п. 2–4 ст. 346.46; п. 3 ст. 346.49. Прекращение патента, заявление в течение 10 календарных дней, снятие с учёта за 5 рабочих дней.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Изменения подп. 1 п. 6 ст. 346.45 НК РФ, действующие с 01.01.2026: лимит ПСН 20 млн рублей за 2025 год или в течение 2026 года.
- Приказ ФНС России от 04.12.2020 № КЧ-7-3/882@ — П. 1.3, приложение № 3: заявление о прекращении предпринимательской деятельности на ПСН, КНД 1150026.
- Официальный FAQ ФНС по НПД — Ответы о переходе с ПСН и применении НПД по тому же виду деятельности после снятия с учёта по патенту. Проверено 05.09.2026.
- Налоговый кодекс РФ: расчёт патента и возврат — П. 1 ст. 346.50; п. 1, 1.2 и подп. 3 п. 2 ст. 346.51; ст. 346.52; п. 1–2 ст. 346.53; п. 2, 6–7 ст. 6.1; ст. 79. Ставка, дневной пересчёт, уменьшение на взносы, доплата за 20 рабочих дней и возврат положительного сальдо ЕНС.
- Письмо ФНС России от 20.07.2026 № СД-36-3/6213@ — Пересчёт уменьшения патента на страховые взносы. В примере дата прекращения 01.05.2026, налоговый период заканчивается 30.04.2026. Позиция согласована письмом Минфина от 19.05.2026 № 03-11-09/41755.
- Налоговый кодекс РФ: взносы ИП — Подп. 1–2 п. 1.2 и подп. 5 п. 9 ст. 430; п. 2 ст. 432. Фиксированные взносы 57 390 рублей за 2026 год, дополнительный 1 % сверх 300 000 рублей, потенциальный доход на ПСН и сроки уплаты.
- Письмо ФНС России от 29.04.2019 № БС-4-11/8203 — Направляет письмо Минфина от 15.04.2019 № 03-15-07/26948: пропорциональный расчёт взносов ИП за период до постановки на учёт НПД, без дня регистрации НПД.
- Письмо ФНС России от 08.04.2024 № СД-4-3/4104@ — Дополнительный взнос можно учитывать для уменьшения налога за год его исчисления либо следующий год; правило распространяется на последующие расчётные периоды, повторный вычет исключён.
- Федеральный закон от 22.05.2003 № 54-ФЗ — П. 1 ст. 1.2, п. 2.2 ст. 2. ККТ при расчётах и освобождение ИП по доходам, облагаемым НПД.
- Письмо Минфина России от 18.08.2025 № 03-11-11/80195 — Освобождение ИП на НПД от ККТ и обязанность формировать и передавать чеки по Закону № 422-ФЗ.
Как я оформляю досрочное прекращение патента без штрафов
Главное, что я проверяю у клиента, — дата подачи заявления по форме № 26.5-4. По пункту 8 статьи 346.45 НК РФ заявление о прекращении деятельности на патенте нужно подать в течение 10 календарных дней с даты, когда ИП фактически перестал вести эту деятельность. Если пропустить срок, патент продолжит действовать, и налоговая вправе доначислить налог за весь период до конца срока действия патента.
Поэтому мой порядок такой:
- фиксируем дату последней операции на патенте — например, 30 июня 2026 года;
- в тот же день или на следующий подаём заявление 26.5-4 через личный кабинет ИП или на бумаге;
- только после того, как в ЛК появится отметка о прекращении патента, регистрируем ИП как плательщика НПД в приложении «Мой налог».
Частая ошибка: сначала зарегистрироваться самозанятым, а потом «закрыть» патент. В этом случае образуется период, когда ИП числится на двух спецрежимах одновременно, а это прямо запрещено частью 2 статьи 4 Закона № 422-ФЗ. Налоговая при проверке сопоставит дату регистрации в «Моём налоге» и дату прекращения патента — расхождение станет основанием для переквалификации доходов.
Пересчёт стоимости патента: пример на цифрах
Допустим, годовой патент на 2026 год стоил 36 000 руб. ИП прекращает деятельность на ПСН с 1 июля. Фактически патент действовал 181 день (январь–июнь). Налог к уплате составит:
36 000 / 365 × 181 = 17 852,05 руб.
Если ИП уже оплатил полную сумму, переплата 18 147,95 руб. подлежит зачёту или возврату. Для этого подаю заявление о зачёте в счёт будущих платежей или о возврате — в течение трёх лет со дня уплаты.
Обратите внимание: если патент был выдан на срок меньше года, формула та же — берётся потенциально возможный годовой доход, делится на 365 и умножается на фактическое количество дней действия патента, затем применяется ставка 6%. Налоговая пересчитывает сумму автоматически после получения заявления 26.5-4, но я всегда проверяю расчёт в ЛК.
Что смотрит налоговая при камеральной проверке
На практике инспекторы обращают внимание на три момента:
- дата первого чека в «Моём налоге» не должна быть раньше даты прекращения патента;
- поступления за услуги, оказанные до перехода, не должны попадать в базу НПД — иначе это занижение патентного дохода (хотя налог по патенту фиксированный, сам факт смешивания режимов даёт повод для претензий);
- заявление 26.5-4 подано в срок, иначе патент считается действующим.
Судебная практика в таких спорах обычно на стороне налоговой: если ИП не прекратил патент в установленном порядке, доходы, полученные в период действия патента, облагаются по ПСН, а не по НПД. Поэтому я не советую полагаться на «фактическое прекращение деятельности» без документального оформления.
Частые вопросы
Можно ли зарегистрироваться как самозанятый, если патент ещё действует, но доходов по нему уже нет?
Нет, нельзя. Пока патент не прекращён, вы считаетесь применяющим ПСН, а совмещение с НПД запрещено. Сначала подайте заявление о прекращении патента (форма 26.5-4), дождитесь даты прекращения, и только потом регистрируйтесь в «Моём налоге».
Что делать с деньгами, которые пришли после перехода на НПД за услуги, оказанные ещё на патенте?
Такие поступления не являются объектом НПД, чек в «Моём налоге» на них не выбивайте. Они относятся к деятельности на патенте, налог по которой уже уплачен или пересчитан. Если вы ошибочно выдали чек, аннулируйте его в приложении.
Нужно ли платить фиксированные взносы ИП за полный год, если патент прекращён в середине года?
Да, если вы остаётесь в статусе ИП, фиксированные взносы на ОПС и ОМС уплачиваются за весь 2026 год независимо от налогового режима. Но при расчёте патента за фактический период можно учесть взносы, уплаченные в этом периоде, для уменьшения налога (если нет работников).