
НПД и УСН каждый год: как я выстраиваю календарь переходов
«Сейчас снимусь с самозанятости, а завтра вернусь на упрощёнку». Вот на этом месте я прошу предпринимателя остановиться. Кнопка в приложении сработает, но нужный налоговый режим вслед за ней может не появиться. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Разберу календарь для бухгалтера ИП: когда переход свободный, когда нужно поймать специальный срок и почему повторная регистрация не даёт новый лимит дохода. Нормы проверены на 5 сентября 2026 года.
Менять режимы каждый год можно. Сначала проверьте направление
Само по себе ежегодное чередование НПД и УСН не запрещено. Работать календарный год на НПД, следующий — на УСН, затем снова выбрать НПД можно при соблюдении условий каждого режима. Но общего правила «меняю когда захочу» нет. Направления несимметричны: для перехода с УСН на НПД предусмотрено специальное разрешение, а добровольный переход действующего ИП с НПД на УСН обычно привязан к началу года.
В работе я постоянно вижу одну путаницу: статус ИП принимают за налоговый режим. Предприниматель говорит, что «закрыл самозанятость и стал ИП», хотя предпринимателем был всё это время. Отсюда ожидание, что упрощёнка включится сама. Не включится. НПД доступен и зарегистрированным предпринимателям; прекращать регистрацию ИП ради перехода с УСН на НПД не требуется. ООО применять НПД не может — этот режим предназначен для физических лиц.
Прежде чем рисовать даты, я проверяю сам бизнес: нет ли работников по трудовым договорам, перепродажи, несовместимых видов деятельности. Затем — доход и историю режимов. Одновременно оставить консультации на НПД, а торговлю на УСН нельзя: запрет совмещения относится к налогоплательщику. Красивый календарь бесполезен, если предприниматель изначально не соответствует условиям самозанятости. Основания — статья 4 Закона № 422-ФЗ, статья 15 этого закона и статья 346.13 НК РФ.
С УСН на НПД: можно посреди года, но уведомление обязательно
Если условия НПД соблюдены, ИП вправе перейти на него в течение года. Ждать января не нужно: такое исключение предусмотрено частью 3 статьи 15 Закона № 422-ФЗ. Я сначала выбираю дату перехода с учётом поступлений и незакрытых расчётов, затем организую регистрацию в качестве плательщика НПД. Обычная ошибка — сначала зарегистрироваться из любопытства, а уже потом разбираться, какие последствия наступили для действующей упрощёнки.
После постановки на учёт по НПД нужно в течение одного месяца направить уведомление о прекращении применения УСН. При выполнении этого условия УСН прекращается со дня постановки на НПД. Месяц здесь нельзя автоматически заменять тридцатью днями: срок исчисляется по правилам статьи 6.1 НК РФ. Уведомление разрешено отправить через «Мой налог»; такая возможность закреплена в законе с 1 июля 2025 года. Отправку и её подтверждение я сохраняю вместе с документами перехода.
Пропустили месяц или вообще ничего не направили — постановка на НПД аннулируется. Это неприятнее, чем просто опоздать с бумажкой: придётся разбирать доходы за период, который предприниматель считал самозанятостью, и обязательства по УСН и взносам. Поэтому я не считаю наличие чеков в приложении доказательством, что переход оформлен полностью. Последствие прямо установлено частями 4–5 статьи 15 Закона № 422-ФЗ.
Декларация за период применения УСН тоже остаётся. При переходе ИП на НПД действует общий срок её представления — не позднее 25 апреля следующего года, с учётом переноса нерабочего дня. Это подтверждено письмом ФНС от 14.02.2023 № СД-4-3/1762@. Расчёты по налогу, авансам и взносам я ставлю отдельными задачами: уведомление о смене режима их не закрывает.
Разбор: добровольный выход с НПД планируем к январю
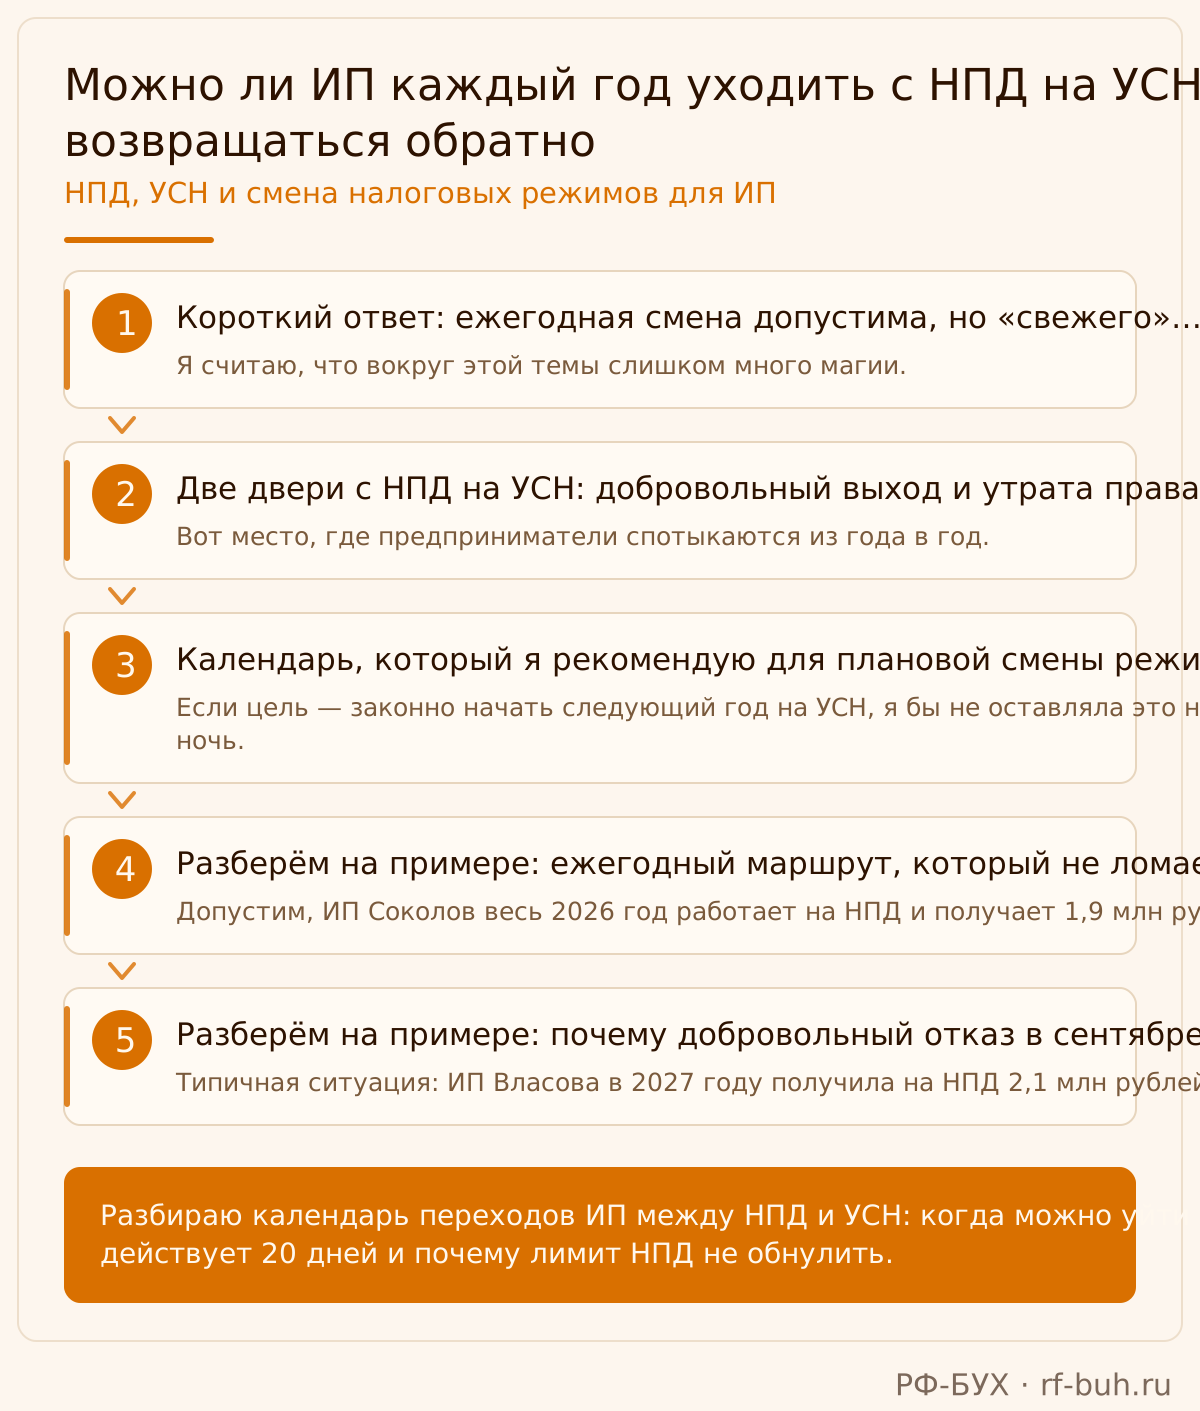
Разберём на условном примере. ИП Морозова занимается дизайном, в 2025 году применяла УСН, а с 1 января 2026 года перешла на НПД и своевременно уведомила налоговую. К концу августа её доход на НПД составил 1,6 млн рублей. До конца года ожидается ещё 500 тысяч, а с января следующего года она собирается нанять сотрудника. Морозова хочет заранее, уже осенью, перейти на УСН.
В её плане ошибка: будущий наём ещё не означает утрату права на НПД. Работников пока нет, ожидаемый годовой доход — 2,1 млн рублей, остальные условия соблюдены. Значит, уход добровольный. Для действующего ИП применяется общий порядок: УСН с начала следующего календарного года, уведомление — не позднее 31 декабря предыдущего года с учётом правил переноса срока. Основание — пункт 1 статьи 346.13 НК РФ.
Я выстроила бы переход так: уведомление об УСН с 1 января 2027 года отправила бы в рабочие дни декабря, а снятие с учёта по НПД запланировала бы на 1 января. Это мой способ состыковать даты, вытекающий из закона: добровольное снятие датируется днём направления заявления. Если нажать кнопку осенью, до начала УСН возникнет период на общей системе. Даже снятие 31 декабря создаёт лишний день вне НПД до начала упрощёнки. Здесь работают часть 13 статьи 5 и часть 1 статьи 15 Закона № 422-ФЗ.
Итог нашего разбора: 1,6 млн плюс 500 тысяч дают 2,1 млн рублей дохода за год — лимит НПД не превышен. Морозова завершает год на НПД, с января применяет УСН и оформляет сотрудника уже на новом режиме. Бухгалтер сохраняет подтверждения уведомления и снятия с учёта, проверяет совпадение дат. Никакого специального срока в 20 дней здесь нет. Важнее правильно выбрать день, чем быстро нажать кнопку.
Двадцать дней работают при утрате права, а не при смене настроения
Специальный переход предусмотрен для тех, кто утратил право на НПД. Например, доход превысил установленный предел или появился работник по трудовому договору. Действующий ИП вправе уведомить налоговую о переходе на УСН в течение 20 календарных дней с даты снятия с учёта по НПД. При своевременном уведомлении УСН применяется с этой даты. Это позволяет продолжить работу без промежутка на общей системе — если соблюдены условия самой УСН.
Здесь я особенно внимательно смотрю на документальную дату снятия. Право на НПД утрачивается со дня возникновения препятствующего основания. Дата, когда предприниматель открыл приложение и прочитал сообщение, может оказаться другой. Поэтому обнаруженное превышение нельзя откладывать до очередной сверки. Правила закреплены в части 19 статьи 5 и части 6 статьи 15 Закона № 422-ФЗ.
Дни считаем календарные, начиная со следующего дня после даты снятия; если последний день нерабочий, действует перенос по статье 6.1 НК РФ. Но я всё равно отправляю уведомление сразу после проверки основания. Пропуск специального срока означает применение общей системы, а прежняя УСН сама не восстанавливается. Даже если предприниматель когда-то ушёл именно с неё, потребуется новое уведомление. Указание в приложении причины «утратил право» тоже должно соответствовать фактам.
Разбор: платёж пересёк лимит — какую сумму отнести на УСН
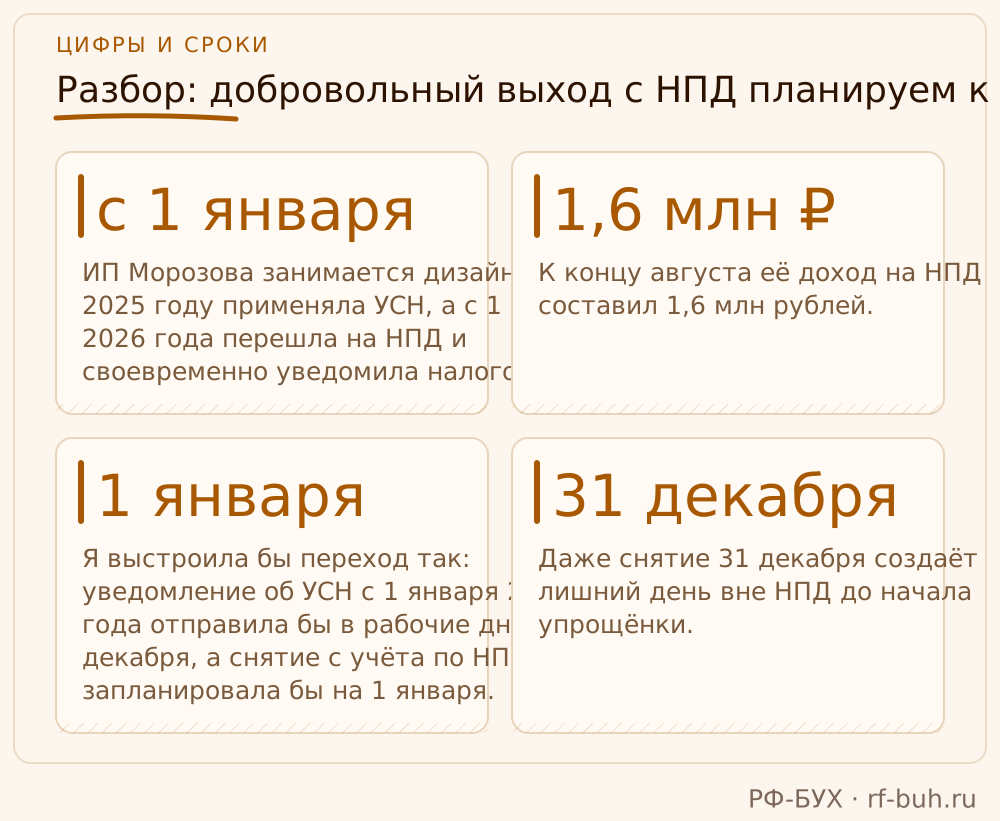
Допустим, ИП Соколов оказывает услуги ремонта и правомерно применяет НПД. К 9 сентября 2026 года его учитываемый доход составил 2 350 000 рублей. На следующий день ООО «Вектор» перечисляет 150 000 рублей. Получается 2 500 000 рублей, лимит превышен. Для примера принимаем, что дата снятия с учёта по НПД — 10 сентября, Соколов соответствует условиям УСН и выбирает объект «доходы» с обычной ставкой 6 %.
Первая ошибка, которую хочется сделать: выдать чек НПД на оставшиеся до лимита 50 000 рублей, а 100 000 рублей отправить в доходы УСН. Я такой порядок не использую. В актуальной базе вопросов и ответов ФНС по НПД прямо разъяснено: весь платёж, вызвавший превышение, облагается по другой системе; чек НПД на часть поступления формировать нельзя. Отдельной формулы разделения пограничного платежа закон не устанавливает, поэтому здесь особенно полезна обозначенная позиция ФНС.
Правильная последовательность в нашем примере: подтвердить основание и дату снятия, направить уведомление о переходе на УСН не позднее 30 сентября 2026 года, включить в доходы УСН все 150 000 рублей. Расчёт по выбранной ставке: 150 000 × 6 % = 9 000 рублей до возможного уменьшения налога на страховые взносы. Ставка установлена пунктом 1 статьи 346.20 НК РФ; это расчёт для примера, где региональная льгота не применяется.
Результат: Соколов применяет УСН с 10 сентября, а прежние 2 350 000 рублей, правомерно обложенные НПД до утраты права, заново под УСН не пересчитывает. Бухгалтер разделяет поступления по датам, проверяет документы по расчётам после перехода и рассчитывает взносы за соответствующий период. Если же уведомление не отправить вовремя, вся эта аккуратная арифметика по УСН не создаст права на режим. Сначала основание и срок, затем расчёт.
Лимит привязан к человеку и году. Перерегистрация его не стирает
В 2026 году предел дохода для НПД по-прежнему составляет 2,4 млн рублей за текущий календарный год. Это ограничение установлено пунктом 8 части 2 статьи 4 Закона № 422-ФЗ. Оно не выдаётся заново при каждой регистрации. Все периоды применения НПД внутри одного календарного года нужно рассматривать вместе. Смена приложения, банка или добровольное снятие с последующей постановкой на учёт календарный год не меняют.
Вернёмся к суммам Морозовой. Если при доходе 1,6 млн рублей она снимется с НПД и затем законно зарегистрируется повторно в том же году, прежний доход останется в расчёте. До предела останется 800 тысяч рублей, а не новый полный лимит. У Соколова ситуация строже: после состоявшегося превышения вернуться на НПД в этом календарном году нельзя. Повторная регистрация возможна не ранее следующего января при соблюдении остальных условий — статьи 4–5 Закона № 422-ФЗ.
При этом я не смешиваю прежнюю выручку УСН с доходом НПД. Из формулировки закона следует: ограничение считает доходы, учитываемые в базе НПД. Деньги, уже полученные и учтённые на УСН до перехода, этот лимит не расходуют. Но задолженность покупателя за старую работу — отдельный вопрос: если оплата приходит после перехода, нужно проверить дату признания дохода и переходное исключение. Ориентиры — статья 7 и статья 8 Закона № 422-ФЗ.
Перед повторной регистрацией проверяю также отсутствие неисполненной обязанности по уплате налогов, сборов, пеней, штрафов и процентов: это условие части 11 статьи 5 закона. А корректировки чеков допускаю только по реальным основаниям — возврат денег или ошибочные сведения. Статья 8 позволяет исправить учёт, но не превратить состоявшуюся выручку в свободный лимит. Если предприниматель регулярно упирается в предел, я предлагаю пересчитать экономику режима, а не график перерегистраций.
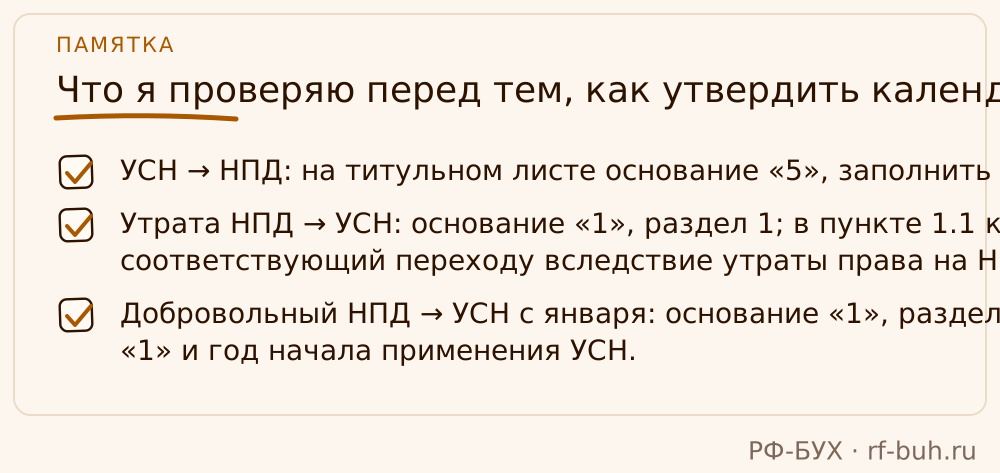
Что я проверяю перед тем, как утвердить календарь
Есть оговорка для короткого маршрута УСН → НПД → УСН. Пункт 7 статьи 346.13 НК РФ устанавливает возврат не ранее чем через год после утраты права на УСН. Формулировка неудачная: она соединяет переход на другой режим и утрату права. Добровольный отказ ради НПД я не считаю автоматически равным утрате, но бесспорный быстрый возврат по одной этой фразе не обещаю. Такой маршрут проверяю отдельно; полный календарный год на НПД из примера Морозовой убирает этот спор. Если право на УСН действительно утрачивалось, ограничение пункта 7 обязательно учитываю.
Для документов есть конкретное изменение 2026 года: с 31 июля применяется единая форма уведомления по УСН, КНД 1154004. Она утверждена приказом ФНС от 30.04.2026 № ЕД-1-3/285@. Старую инструкцию с формой 26.2-8 нельзя без проверки переносить на осенний переход. В новой форме предусмотрены отдельные основания и разделы для нужных нам ситуаций; ниже — что я сверяю при заполнении.
В рабочем календаре у меня остаются дата начала режима, основание перехода, крайний срок уведомления и подтверждение отправки. Отдельно — поступления около даты смены, декларация, расчёты по налогам и взносам. Выбор режима я начинаю с прогноза договоров и найма. Если бизнес уже вырос из НПД, ежегодное возвращение туда может добавить бухгалтеру работы без разумной выгоды. А вот заранее спланированный переход под реальное изменение бизнеса я считаю нормальным рабочим решением.
- УСН → НПД: на титульном листе основание «5», заполнить раздел 5.
- Утрата НПД → УСН: основание «1», раздел 1; в пункте 1.1 код «4», соответствующий переходу вследствие утраты права на НПД.
- Добровольный НПД → УСН с января: основание «1», раздел 1; в пункте 1.1 код «1» и год начала применения УСН.
Частые вопросы
Можно ли после добровольного снятия с НПД сразу применять прежнюю УСН?
Для действующего ИП прежняя УСН автоматически не возобновляется. По общему правилу добровольный переход возможен с начала следующего года после уведомления. Специальные 20 календарных дней предусмотрены для утраты права на НПД.
Можно ли вернуться на НПД в том же году после добровольного ухода?
Да, если соблюдены условия НПД и повторной регистрации, включая отсутствие предусмотренной законом задолженности. Доход прежнего периода НПД сохраняется в годовом расчёте. После превышения лимита вернуться в том же году нельзя.
Месяц для уведомления об отказе от УСН — это 30 дней?
Нет. Закон устанавливает именно один месяц. Срок рассчитывают по статье 6.1 НК РФ, включая перенос последнего нерабочего дня.
Вновь зарегистрированному ИП тоже нужно ждать января для УСН?
Для него предусмотрено отдельное правило: уведомить о переходе можно в течение 30 календарных дней с даты постановки на налоговый учёт и применять УСН с этой даты. Основание — пункт 2 статьи 346.13 НК РФ. Этот срок нельзя переносить на давно работающего ИП.
На что опираемся
- Федеральный закон от 27.11.2018 № 422-ФЗ — Статья 4: часть 1 — круг плательщиков; пункты 2, 4, 7, 8 части 2 — перепродажа, работники, запрет совмещения и лимит 2,4 млн рублей за календарный год. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_311977/30ba0412dfedfe46e8061ea063246bac59da2b69/).
- Федеральный закон от 27.11.2018 № 422-ФЗ — Статья 5: части 10–11 — дата регистрации и условия повторной постановки; часть 13 — дата добровольного снятия; часть 19 — утрата права со дня возникновения основания. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_311977/fb070707616493227c21dea15dba52b2fcab4465/).
- Федеральный закон от 27.11.2018 № 422-ФЗ — Статья 15: часть 1 — начало расчётного периода по взносам после НПД; части 3–5 — переход с УСН, месячный срок уведомления и аннулирование регистрации; часть 6 — переход после утраты НПД в течение 20 календарных дней. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_311977/2bb08edc2a4b6527f0ea140a12ce1c6e35a6eddf/).
- Федеральный закон от 27.11.2018 № 422-ФЗ — Статья 7, части 1 и 3 — признание доходов и переходное исключение; статья 8, части 1, 3–4 — налоговая база, возвраты и исправление сведений. [Статья 7](https://www.consultant.ru/document/cons_doc_LAW_311977/14633248c2c8cfc1af165506357416836ee1add4/), [статья 8](https://www.consultant.ru/document/cons_doc_LAW_311977/c2d36c561e1cb3865295658c7014e0a0d10371cc/).
- Налоговый кодекс РФ, часть вторая — Статья 346.13, пункты 1, 2 и 7: переход на УСН с начала года, уведомление не позднее 31 декабря, отдельный срок 30 календарных дней для вновь зарегистрированных ИП, ограничение возврата после утраты права. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/d4ddf64a8dd3e5ca9a2357aabbf32bcf7abcc5f8/).
- Налоговый кодекс РФ, часть первая — Статья 6.1, пункты 2, 5–7: начало отсчёта, месячные и календарные сроки, перенос последнего нерабочего дня. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_19671/14139b16d4f3091c91b334a13073c34237f8e4c4/).
- Налоговый кодекс РФ, часть вторая — Пункт 1 статьи 346.20 — общая ставка УСН «доходы» 6 %; пункт 3.1 статьи 346.21 — уменьшение налога на предусмотренные законом суммы взносов. [Статья 346.20](https://www.consultant.ru/document/cons_doc_LAW_28165/3908f157150b10882cccfbb7f359866338098767/). Суммы выручки и даты в разборах условные; 9 000 рублей — результат расчёта 150 000 × 6 %.
- Письмо ФНС России от 14.02.2023 № СД-4-3/1762@ — Доводит письмо Минфина России от 09.02.2023 № 03-11-09/10633: при переходе ИП с УСН на НПД декларация подаётся по общему сроку — не позднее 25 апреля следующего года, подпункт 2 пункта 1 статьи 346.23 НК РФ. [Письмо ФНС и приложение](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/13160591/).
- Приказ ФНС России от 30.04.2026 № ЕД-1-3/285@ — Пункт 2 — вступление в силу; приложения № 1–2 — единая форма КНД 1154004 и порядок заполнения. Действует с 31.07.2026. Для статьи использованы основания «1», «5», разделы 1, 5 и коды «1», «4» пункта 1.1. [Приказ и приложения](https://www.nalog.gov.ru/rn77/about_fts/docs/16640269/).
- ФНС России: официальная база вопросов и ответов по НПД — Ответ на вопрос о чеке при поступлении суммы, превышающей лимит: весь пограничный платёж относится к другой системе налогообложения; частичный чек НПД не допускается. Указанные ФНС основания — пункт 8 части 2 статьи 4 и часть 19 статьи 5 Закона № 422-ФЗ. [Разъяснение ФНС](https://npd.nalog.ru/faq/?from=index).
Как я считаю календарь: цифры и сроки, а не намерения
Беру реальный кейс. ИП продаёт услуги юрлицам: с января по июнь планирует работать на УСН «доходы», с июля хочет перейти на НПД, потому что заказчики согласны на чеки от самозанятого. Я ставлю дату регистрации в приложении «Мой налог» — 1 июля. Далее ключевое: в течение 30 календарных дней после этой даты (не позже 30 июля) нужно направить в инспекцию уведомление о прекращении применения УСН по форме № 26.2-8. Только с этой бумагой инспекция снимет предпринимателя с упрощёнки с 1 июля, а не с даты получения. Если уведомление не отправить, налоговая продолжит считать ИП на УСН и потребует декларацию по итогам года. Это самая частая ошибка: человек зарегистрировался самозанятым, выбивает чеки, а упрощёнку не закрыл. Получает двойную обязанность.
Обратное направление — с НПД на УСН — обычно возможно только с 1 января. Чтобы с 1 января 2027 года стать упрощенцем, нужно уведомить ИФНС о переходе на УСН не позднее 31 декабря 2026 года (форма № 26.2-1). Если опоздали на день, перейти сможете только со следующего года, а весь 2027 год останетесь на НПД (при соблюдении лимита) либо на ОСН, если НПД потеряли. Я всегда советую подавать уведомление в ноябре-декабре, не ждать 31-го числа.
Потеря права на НПД: считаем 20 дней от даты превышения
Лимит 2,4 млн рублей считается за календарный год, а не за период применения НПД. Пример: ИП был на УСН с января по апрель, заработал 600 тысяч. С 1 мая перешёл на НПД. Его лимит на оставшиеся 8 месяцев — всё те же 2,4 млн, а не разница. Если 12 сентября доход с начала года превысит 2,4 млн, право на НПД теряется с 12 сентября. Дальше есть 20 календарных дней (до 2 октября), чтобы подать уведомление о переходе на УСН по форме № 26.2-1. Тогда упрощёнка начнёт действовать с 1 сентября, и доход за сентябрь попадёт в базу УСН. Если пропустить эти 20 дней, на УСН в текущем году уже не пустят: придётся применять ОСН с НДС и НДФЛ до конца года. Налоговые органы строго следят за этим окном.
Что проверяет инспекция: дату фактического превышения по расчетному счёту, соответствие сумм чеков в «Мой налог» и поступлений на счёт, наличие перерегистрации ИП ради «обнуления» лимита. Перерегистрация не помогает: лимит установлен для физического лица — налогоплательщика НПД — за календарный год, и суды это подтверждают (например, постановления арбитражных судов по доначислениям НДФЛ и НДС за период, когда ИП «перезаходил» в самозанятость). Поэтому календарь переходов я строю так, чтобы к ноябрю доход на НПД был с запасом ниже 2,4 млн, либо заранее планирую возврат на УСН с января.
Частые вопросы
Можно ли каждый год чередовать НПД и УСН без каких-либо ограничений?
Да, прямого запрета нет. Но переходы несимметричны: с УСН на НПД можно в любое время при соблюдении условий НПД и обязательном уведомлении о прекращении УСН в течение 30 дней. С НПД на УСН добровольно — только с 1 января, уведомление нужно подать до 31 декабря предыдущего года. Если превысили лимит НПД, переход на УСН возможен с начала месяца превышения при подаче уведомления в течение 20 дней.
Что будет, если я зарегистрируюсь как самозанятый, но не уведомлю о прекращении УСН?
Вы останетесь плательщиком УСН, налоговая будет ждать декларацию и авансовые платежи. Чеки НПД не освободят от обязанностей по УСН. Возможна ситуация двойного налогообложения: доходы учтут и по НПД (если вы их задекларировали в приложении), и по УСН. Поэтому обязательно подавайте форму № 26.2-8 в течение 30 дней после перехода на НПД.
Превысил лимит 2,4 млн в сентябре. Могу ли я перерегистрировать ИП, чтобы обнулить лимит и остаться на НПД?
Нет. Лимит установлен для физического лица на календарный год и не зависит от регистрации ИП или повторной постановки на учёт как самозанятого. Суды подтверждают, что перерегистрация не создаёт нового налогоплательщика. После превышения вы обязаны перейти на УСН (если успеете в 20 дней) или на ОСН. Единственный легальный способ снова применять НПД — дождаться 1 января следующего года и соблюдать лимит заново.