
Подрядчика-самозанятого сняли с учёта: что делать заказчику с платежами, чеками и расходами
Если налоговая сняла подрядчика с учёта как самозанятого, чеки, выданные до этого, обычно остаются в силе, а вот выплаты после даты утраты права на НПД заказчик должен считать как выплаты физлицу: с НДФЛ и взносами. Ниже порядок действий, расчёт на учебном примере и перечень документов, которые нужно собрать до вопросов инспекции.
Почему налоговая снимает самозанятого с учёта и при чём тут заказчик
Снятие с учёта бывает двух видов. Первый: человек сам подал заявление в приложении «Мой налог», и тогда всё предсказуемо, дата известна. Второй: инспекция получила сведения, что исполнитель не вправе применять налог на профессиональный доход, и сняла его по собственной инициативе (ч. 15 ст. 5 закона № 422-ФЗ). О таком решении самозанятого уведомляют через «Мой налог», а также могут сообщить через Госуслуги или банк, а вот заказчику не пишет никто. Узнаёте вы об этом либо от самого исполнителя, либо когда он перестаёт присылать чеки, либо из проверки статуса по ИНН.
Причины, по которым налоговая это делает, повторяются. Годовой доход превысил 2,4 млн рублей. Человек занимается видом деятельности, который для НПД закрыт, или нанял работников. Регистрация могла быть и вовсе ошибочной: закон позволяет инспекции аннулировать постановку на учёт, если гражданин изначально не подходил под условия режима, и тогда «самозанятым» он для налоговой не был ни дня. Отдельная история — бывший работник: снимать его с учёта никто не будет, но доходы от услуг работодателю или тому, кто был работодателем менее двух лет назад, вообще не облагаются НПД (п. 8 ч. 2 ст. 6 закона № 422-ФЗ), и чек такие выплаты не спасает. Лимит и его последствия я разбирала отдельно в статье про превышение лимита дохода самозанятым, здесь же вопрос другой: что делать вам, когда статус уже снят.
Почему это ваша проблема, а не исполнителя. Потому что для заказчика самозанятый ценен тремя вещами: вы не удерживаете НДФЛ, не начисляете взносы, а расход подтверждаете чеком. Стоит статусу исчезнуть, и все три опоры шатаются. Выплаты перестают быть платежами «самозанятому» и становятся выплатами обычному физлицу по договору гражданско-правового характера. Это не катастрофа, но это деньги, обязанности налогового агента и документы, которые придётся привести в порядок.
Если у вас таких исполнителей десяток, а бухгалтера, который смотрит на статусы, нет, эту работу можно передать нам: мы встроим проверку в процесс оплаты в рамках ведения бухгалтерского учёта и будем видеть проблему до выплаты, а не после.
Как установить, с какой даты исполнитель перестал быть самозанятым
Всё дальнейшее зависит от одной даты: с какого дня исполнитель не вправе был применять НПД. Это не обязательно день, когда его сняли с учёта. По ч. 19 ст. 5 закона № 422-ФЗ лицо считается утратившим право на НПД со дня возникновения оснований: если превышен лимит, то со дня превышения, а снять человека могут позже. Если регистрация аннулирована как ошибочная, дата может быть и вовсе днём постановки на учёт. Поэтому первое, что я требую от своих бухгалтеров, когда клиент приносит такую историю: не считать ничего, пока не получена дата и не подтверждён её источник.
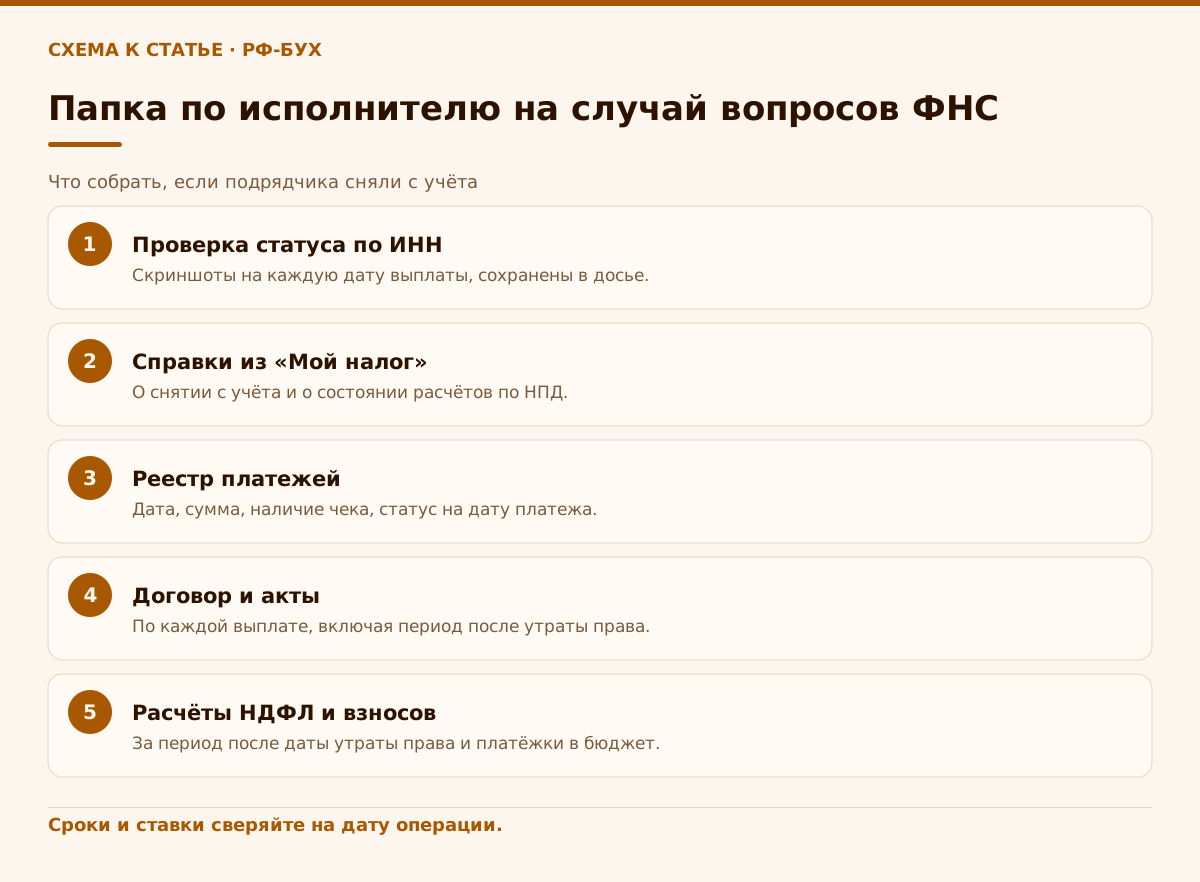
Берём два документа. Первый: проверка статуса по ИНН в сервисе ФНС на каждую дату выплаты. Сервис показывает, был ли человек плательщиком НПД на выбранный день, и результат стоит сохранить скриншотом или выгрузкой. Второй: у самого исполнителя запрашиваем справки из «Мой налог» о постановке на учёт и снятии с учёта (КНД 1122035) и о состоянии расчётов по НПД (КНД 1122036). Справки заверены электронной подписью ФНС, и в досье контрагента они выглядят весомо. Если исполнитель пропал, остаётся проверка по ИНН, поэтому делайте её сразу, пока сервис отвечает на ваши даты.
Затем составьте реестр всех платежей исполнителю за период работы по трём колонкам: дата и сумма платежа, наличие чека, статус исполнителя на дату платежа. Это рутина на час, но именно этот реестр потом отвечает на вопросы и инспекции, и аудитора, и вашего собственника. Подробнее о том, как собирать подтверждающие документы, когда чек не сформирован или аннулирован, я писала в материале про отмену чека самозанятым: там другая ситуация, но принцип «каждый рубль привязан к документу» тот же.
- Проверить статус по ИНН в сервисе ФНС на дату каждого платежа и сохранить результат.
- Запросить у исполнителя справки КНД 1122035 и КНД 1122036 из «Мой налог».
- Выписать из банка и 1С все платежи исполнителю с датами и суммами.
- Сопоставить платежи с чеками и актами: где чек есть, где нет.
- Зафиксировать предполагаемую дату утраты права и источник этой даты.
Что с чеками и расходами: что остаётся в силе, а что нет
Начну с хорошего. Чеки, которые исполнитель сформировал, пока имел право на НПД, остаются нормальными документами: снятие с учёта действует на будущее, а не отменяет прошлые расчёты. Важно и другое: по ч. 1 ст. 15 закона № 422-ФЗ выплаты самозанятому не облагаются страховыми взносами именно при наличии чека, так что чек за этот период защищает вас и от взносов. За период до даты утраты права вам ничего не пересматривать: чек плюс акт или иной документ о выполнении работ закрывают расход, как и раньше. Исключение одно, и оно неприятное: если постановку на учёт аннулировали как ошибочную с самого начала, опоры на прошлые чеки нет, и тогда пересчитывать придётся весь период.
Теперь о плохом. Порядок выдачи чека установлен частью 3 статьи 14 закона № 422-ФЗ: при расчётах наличными и электронными средствами платежа чек формируется и передаётся в момент расчёта, при иных безналичных расчётах не позднее 9-го числа месяца, следующего за налоговым периодом. Самозанятый, который не сформировал чек, отвечает перед налоговой штрафом за нарушение порядка передачи сведений о расчёте. Но после снятия с учёта исполнитель, как правило, теряет возможность формировать чеки в приложении. Выплаты после даты утраты права останутся без чека, а чек в таком случае и не нужен: эти выплаты перестали быть доходом на НПД, и подтверждать их надо документами о физлице.
Как тогда обосновать расход? Для налога на прибыль или УСН «доходы минус расходы» работает общий принцип: расход должен быть экономически оправдан и документально подтверждён. Документы: договор, акт приёмки работ или услуг, платёжное поручение и документы по налоговому агентству (расчёт НДФЛ, расчёт взносов). Если вы начислили и заплатили НДФЛ и взносы с этих выплат, то и они входят в состав ваших расходов в общем порядке. Если не начислили, то при проверке инспекция скажет, что расход не подтверждён, а налог недоплачен, и получите вы сразу две претензии.
Ещё одна ловушка. Некоторые заказчики просят исполнителя «задним числом» восстановить статус и выдать чеки. Не делайте так и не принимайте такие чеки без разбирательства. Если чек сформирован уже после того, как право на НПД утрачено и учёт снят, это не документ, а источник новых вопросов к вам и к исполнителю. Вопросы документального восстановления целиком, если пробелов много, мы разбираем в рамках восстановления учёта.
- До даты утраты права: чек и акт, расход признаётся как раньше.
- После даты утраты права: чека нет и быть не должно, нужны договор, акт, платёжка и расчёт НДФЛ с взносами.
- Чеки, сформированные задним числом после снятия с учёта, без разбирательства не принимаем.
- Всё, что связано с выплатой, складываем в одно досье по исполнителю.
НДФЛ и страховые взносы: когда ООО становится налоговым агентом
Это самый болезненный раздел. Пока исполнитель самозанятый, вы не налоговый агент, и об этом прямо писал Минфин: организация, которая платит самозанятому по гражданско-правовому договору, налоги с выплат не удерживает. Как только право на НПД утрачено, картина меняется. ФНС в письме от 20.02.2019 № СД-4-3/2899@ указала, что с даты утраты статуса обязанность исчислить и удержать НДФЛ и начислить страховые взносы лежит на организации, которая платит доход. Выплаты до этой даты не трогаем, выплаты после неё включаем в расчёт.
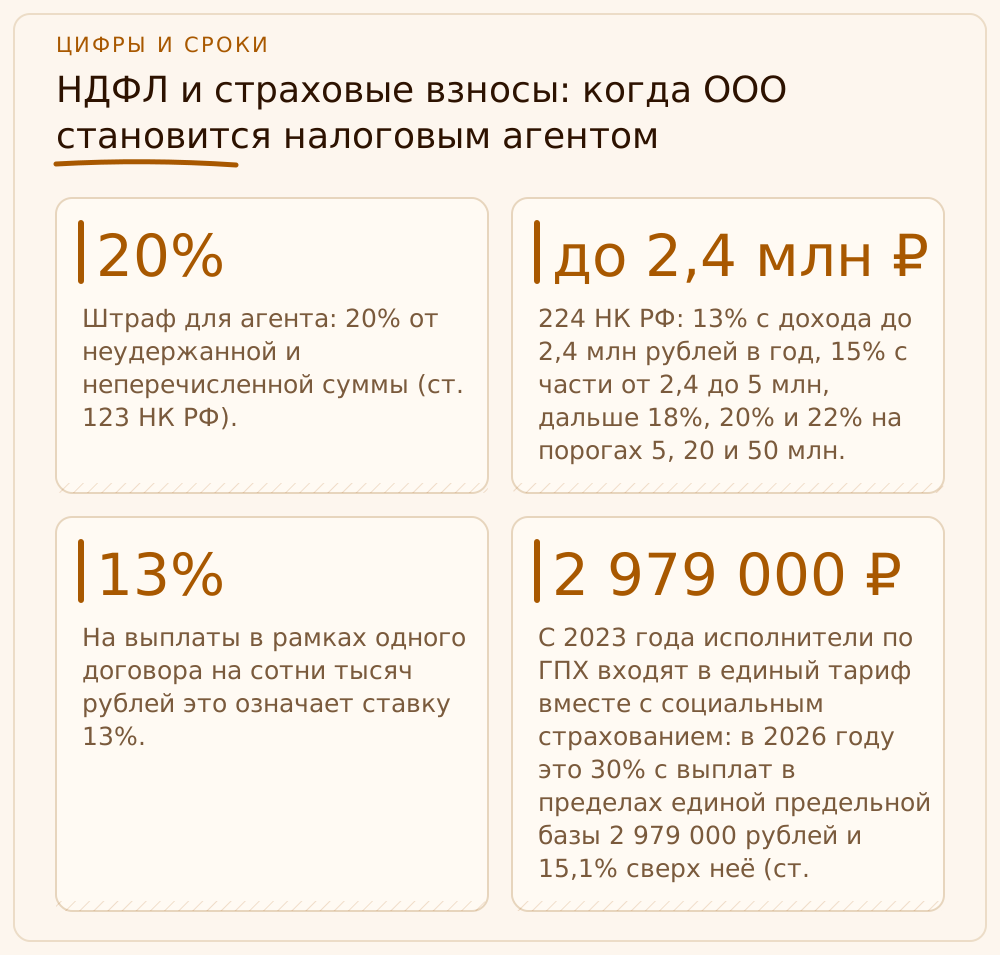
Как считать. НДФЛ с выплат физлицу-резиденту с 2025 года считается по прогрессивной шкале ст. 224 НК РФ: 13 % с дохода до 2,4 млн рублей в год, 15 % с части от 2,4 до 5 млн, дальше 18 %, 20 % и 22 % на порогах 5, 20 и 50 млн. Повышенная ставка применяется только к сумме превышения, и порог считается по доходам, которые выплачиваете именно вы как налоговый агент. На выплаты в рамках одного договора на сотни тысяч рублей это означает ставку 13 %. Налог удерживается из выплаты исполнителю, а перечисляется в бюджет вами: платить НДФЛ за физлицо из своих денег агенту запрещено (п. 9 ст. 226 НК РФ). Если выплаты уже ушли целиком, налог удерживают из следующих выплат, но не более 50 % от каждой (п. 4 ст. 226 НК РФ). Если удержать не из чего, о невозможности удержания сообщают исполнителю и инспекции не позднее 25 февраля следующего года справкой в составе 6-НДФЛ (п. 5 ст. 226 НК РФ).
Страховые взносы на выплаты по договорам гражданско-правового характера начисляются по правилам главы 34 НК РФ. С 2023 года исполнители по ГПХ входят в единый тариф вместе с социальным страхованием: в 2026 году это 30 % с выплат в пределах единой предельной базы 2 979 000 рублей и 15,1 % сверх неё (ст. 425 НК РФ). Пониженный тариф для МСП с 2026 года сохранён только для отдельных приоритетных отраслей, поэтому большинство малых компаний считают по общему тарифу. Взносы на травматизм по ГПХ начисляют, только если это прямо предусмотрено договором. Тарифы и предельную базу пересматривают ежегодно, поэтому считайте по значениям на дату выплаты.
Вторая половина вопроса: что будет, если не сделать. Налоговый агент, который не удержал и не перечислил налог, получает штраф 20 % от суммы, которую следовало удержать и перечислить (ст. 123 НК РФ), плюс пени, плюс недоплаченные взносы с санкциями. Освобождение от этого штрафа закон связывает с конкретными условиями (п. 2 ст. 123 и ст. 81 НК РФ): налог перечислен и ошибка исправлена до того, как вы узнали, что её обнаружила инспекция или назначена выездная проверка. Поэтому не затягивайте: чем раньше вы сами пересчитали, заплатили пени и подали уточнённую отчётность, тем больше шансов обойтись без штрафа. К добровольному исправлению инспекция относится заметно мягче, чем к тому, что выяснила сама.
Если вы читаете это и понимаете, что платежей уже на сотни тысяч, а расчётов нет, не тяните до требования. Мы в «РФ-БУХ» берём такой пересчёт: собираем реестр выплат, определяем дату утраты права, считаем НДФЛ и взносы, готовим уточнённую отчётность и пояснения. Первая консультация бесплатная, а стоимость работ называем после оценки объёма.
- До даты утраты права: вы не налоговый агент, налоги не удерживаете.
- С даты утраты права: исчисляете и удерживаете НДФЛ, начисляете взносы.
- Налог перечисляете вы, исполнитель получает сумму за вычетом НДФЛ.
- Штраф для агента: 20 % от неудержанной и неперечисленной суммы (ст. 123 НК РФ).
- Если уточнить отчётность до проверки, спор обычно проще.
Как оформить отношения с исполнителем дальше
Прекратить работать или продолжать, решаете вы, но переоформить придётся при любом варианте. Если работа продолжается, договор с «самозанятым» нужно заменить: либо новый договор гражданско-правового характера с физлицом, где прямо сказано про налоги и порядок выплаты за вычетом НДФЛ, либо договор с исполнителем, который зарегистрировался как ИП на подходящем режиме и в ЕГРИП. Для ИП исполнитель сам платит налоги, вы НДФЛ не удерживаете, а расход подтверждаете закрывающими документами и платёжками.
Исполнитель, потерявший право на НПД из-за превышения лимита, часто может перейти на другой режим: ч. 6 ст. 15 закона № 422-ФЗ даёт ему 20 календарных дней с даты снятия с учёта, чтобы уведомить налоговый орган о переходе на УСН, ЕСХН, ПСН или АУСН, а если он не был ИП, то за эти же 20 дней зарегистрироваться предпринимателем. Если он этого не сделал, переходить придётся уже в общем порядке. Рекомендую в разговоре с исполнителем прямо спросить, как он планирует действовать, и зафиксировать ответ письменно: это ваши доказательства добросовестности.
Что менять в процессе работы с самозанятыми на будущее. Я требую от клиентов и от своих бухгалтеров четыре вещи. Проверка статуса по ИНН перед первым платежом и перед каждым платежом, а не раз в год. Обязанность исполнителя в договоре сообщать вам о любом снятии с учёта в тот же день и передавать чек после каждой оплаты. Право заказчика приостановить платежи и удержать налоги, если статус утрачен. И отдельная папка с результатами проверок по каждому подрядчику. Заметьте, что всё это не усложняет работу, а переносит риск туда, где он должен быть: на исполнителя, который знает свой статус лучше вас.
Отдельно скажу про аренду и иные договоры не по услугам: если ваш контрагент-самозанятый сдаёт вам помещение или квартиру, механика проверки статуса та же, а налоговые последствия утраты статуса отличаются. Эту тему я разбирала в статье о том, как ООО снять квартиру у самозанятого.
Чего не делать и что готовить на случай вопросов инспекции
Первое «нельзя»: молча перестать платить и ничего не пересчитывать. Налоговая смотрит на цепочку «выплата, чек, налог», и дыра в любом звене заметна. Второе: не переписывайте договоры задним числом так, чтобы выплаты якобы всегда были по договору с физлицом, если на самом деле акты подписаны на самозанятого. Правка документов под желаемый результат хуже самой ошибки. Третье: не просите исполнителя отдавать деньги обратно «чтобы не платить налог». Это возврат, у которого свои последствия, и замена налога на конфликт ещё никого не выручала.
Что готовить. Папка для инспекции: реестр платежей по датам, скриншоты проверки статуса по ИНН, справки исполнителя КНД 1122035 и КНД 1122036, договор и акты, чеки за период до утраты права, расчёты НДФЛ и взносов за период после, платёжки об уплате в бюджет. Плюс короткая служебная записка: когда и как вы узнали о снятии с учёта и что сделали после. Если требование от инспекции всё же придёт, срок ответа на него короткий, и собирать папку в этот момент неприятно.
Сроки не проверяю на глаз и вам не советую: сроки ответа на требование, сдачи уточнённой отчётности и уведомлений об удержании зависят от даты и вида документа. Сверяйте их по Налоговому кодексу на дату, когда вы действуете. Если сомневаетесь, лучше задать вопрос бухгалтеру сегодня, чем платить штраф завтра.
Учебный пример: ООО «Серебряный Лист» и иллюстратор, потерявший статус
Это учебный пример: цифры и название условные, а логика ровно такая, как в реальных обращениях. Дизайн-студия ООО «Серебряный Лист» на УСН «доходы минус расходы» работала с иллюстратором как с самозанятым. За год студия заплатила ему 1 850 000 рублей, и по каждой выплате до сентября у студии были чек и акт. В сентябре налоговая сняла иллюстратора с учёта по своей инициативе: его доходы за год вместе с заказами от других клиентов превысили 2,4 млн рублей, и право на НПД он утратил с даты превышения, которая пришлась на 1 сентября. Студия узнала об этом в конце октября, когда он перестал присылать чеки, а проверка по ИНН показала снятие с учёта.
Что студия сделала. Реестр платежей показал: до 1 сентября выплачено 1 650 000 рублей, и они подтверждены чеками, их не трогаем. После 1 сентября было два платежа: 90 000 и 110 000 рублей, итого 200 000 рублей, чеков нет. Бухгалтер определил НДФЛ по ставке 13 %: 200 000 × 13 % = 26 000 рублей, которые нужно удержать из ближайших выплат иллюстратору (не более 50 % от каждой) и перечислить в бюджет. Взносы студия, не входящая в льготные отрасли, считает по единому тарифу 30 %: 200 000 × 30 % = 60 000 рублей; травматизм договором не предусмотрен, поэтому его нет. Налог на УСН: расходы по этим выплатам 200 000 плюс взносы 60 000, всего 260 000 рублей. При ставке 15 % они уменьшат налог на 39 000 рублей. Если же не начислить НДФЛ и взносы и не подтвердить расход, студия потеряет и этот эффект, и получит штраф по статье 123 НК РФ: 20 % от 26 000, то есть 5 200 рублей, плюс пени и недоплаченные взносы.
Итог по деньгам: студия удержала из следующих гонораров иллюстратора и перечислила НДФЛ 26 000 рублей, из своих средств заплатила взносы 60 000 рублей, всего в бюджет ушло 86 000 рублей плюс пени за просрочку. Уточнённые расчёты подали раньше, чем инспекция задала вопросы, поэтому у студии хорошие основания избежать штрафа. Новый договор с иллюстратором оформили с физлицом, пока он не станет ИП, а в договор добавили обязанность сообщать о любом изменении статуса. Проверку по ИНН студия с тех пор делает перед каждой оплатой.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Что делать заказчику, если самозанятого сняли с учёта?
Установить дату утраты права на НПД, проверить статус по ИНН на даты платежей и запросить справки из «Мой налог». Выплаты до даты утраты права подтверждаются чеками, выплаты после неё нужно пересчитать как выплаты физлицу: удержать НДФЛ и начислить взносы.
Остаются ли в силе чеки, выданные до снятия с учёта?
Да, если на дату расчёта исполнитель имел право на НПД: снятие с учёта действует с даты утраты права, прошлые чеки не отменяет. Вместе с договором и актом они подтверждают расход и освобождают выплату от взносов (ч. 1 ст. 15 закона № 422-ФЗ). Исключение: постановку на учёт аннулировали как ошибочную с самого начала.
Нужно ли платить НДФЛ и взносы за самозанятого, потерявшего статус?
С даты, с которой исполнитель не вправе применять НПД, да. По письму ФНС от 20.02.2019 № СД-4-3/2899@ организация исчисляет и удерживает НДФЛ и начисляет страховые взносы. За прошлый период, когда статус был, налоги не начисляются.
Какой штраф грозит заказчику, если не удержать НДФЛ?
Статья 123 НК РФ предусматривает штраф 20 % от суммы налога, который следовало удержать и перечислить. Кроме штрафа начисляются пени, а по взносам доначисления с санкциями. От штрафа можно освободиться, если сами исправите расчёт и перечислите налог и пени до того, как узнаете о выявлении ошибки инспекцией или о назначении выездной проверки (п. 2 ст. 123, ст. 81 НК РФ).
Как проверить статус самозанятого на дату платежа?
Через сервис ФНС по ИНН: он показывает, был ли человек плательщиком НПД на выбранную дату. Результат сохраните. Дополнительно запросите у исполнителя справки КНД 1122035 о постановке на учёт или снятии с учёта и КНД 1122036 о состоянии расчётов.
На что опираемся
- Федеральный закон от 27.11.2018 № 422-ФЗ, статья 5 — Снятие с учёта по инициативе налогового органа, уведомление через «Мой налог», утрата права со дня возникновения оснований (ч. 15–19 ст. 5): https://www.consultant.ru/document/cons_doc_LAW_311977/fb070707616493227c21dea15dba52b2fcab4465/
- Федеральный закон от 27.11.2018 № 422-ФЗ, статьи 6, 14, 15 — Доходы от бывшего работодателя (п. 8 ч. 2 ст. 6), срок передачи чека (ч. 3 ст. 14), освобождение от взносов при наличии чека и 20 дней на переход на другой режим (ч. 1 и 6 ст. 15): https://www.consultant.ru/document/cons_doc_LAW_311977/2bb08edc2a4b6527f0ea140a12ce1c6e35a6eddf/
- Письмо ФНС России от 20.02.2019 № СД-4-3/2899@ — Обязанности организации по НДФЛ и страховым взносам с даты утраты исполнителем права на НПД (подборка: https://www.consultant.ru/law/podborki/utrata_statusa_samozanyatogo/).
- НК РФ, статья 123 — Штраф 20 % для налогового агента за неудержание и неперечисление налога и условия освобождения (п. 2): https://www.consultant.ru/document/cons_doc_LAW_19671/539d6ca4c0a10b10485324dbcec142f73acb015c/
- НК РФ, статьи 224, 226, 425 — Прогрессивная шкала НДФЛ 13–22 %, порядок удержания и сообщения о неудержанном налоге, тарифы страховых взносов 30 % и 15,1 %: https://www.consultant.ru/document/cons_doc_LAW_28165/ ; изменения по взносам с 2026 года: https://www.nalog.gov.ru/rn28/news/activities_fts/16614940/
- ФНС России: проверка статуса плательщика НПД — Сервис проверки по ИНН на выбранную дату и справки КНД 1122035, КНД 1122036 (https://npd.nalog.ru/check-status/).