
Восстановление бухгалтерского и налогового учёта
«Бухгалтер ушёл, а я открыл 1С и не понимаю вообще ничего. Сколько я должен налоговой — непонятно, документов половины нет, последняя декларация неизвестно когда сдавалась». С этого звонка начинается почти каждый проект по восстановлению учёта, который приходит ко мне. И почти всегда за паникой стоит одна и та же ошибка собственника — он надеялся, что «само рассосётся», пока не пришло требование из инспекции или не заблокировали счёт. Рассосаться это не может: запущенный учёт лечится только последовательной работой. Ниже я разложила свою методику по шагам — ровно так, как веду её с клиентами.
Почему запущенный учёт — это срочно, а не «разберёмся потом»
Первое, что я объясняю клиенту: отсутствие учёта — это не пауза, а ежедневно растущий долг, причём не только по налогам. Обязанность вести бухгалтерский учёт прямо закреплена Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте»: от неё освобождены только ИП и подразделения иностранных организаций (они обязаны вести налоговый учёт). Для ООО учёт обязателен всегда, и «у нас маленькая фирма» — не аргумент для инспекции.
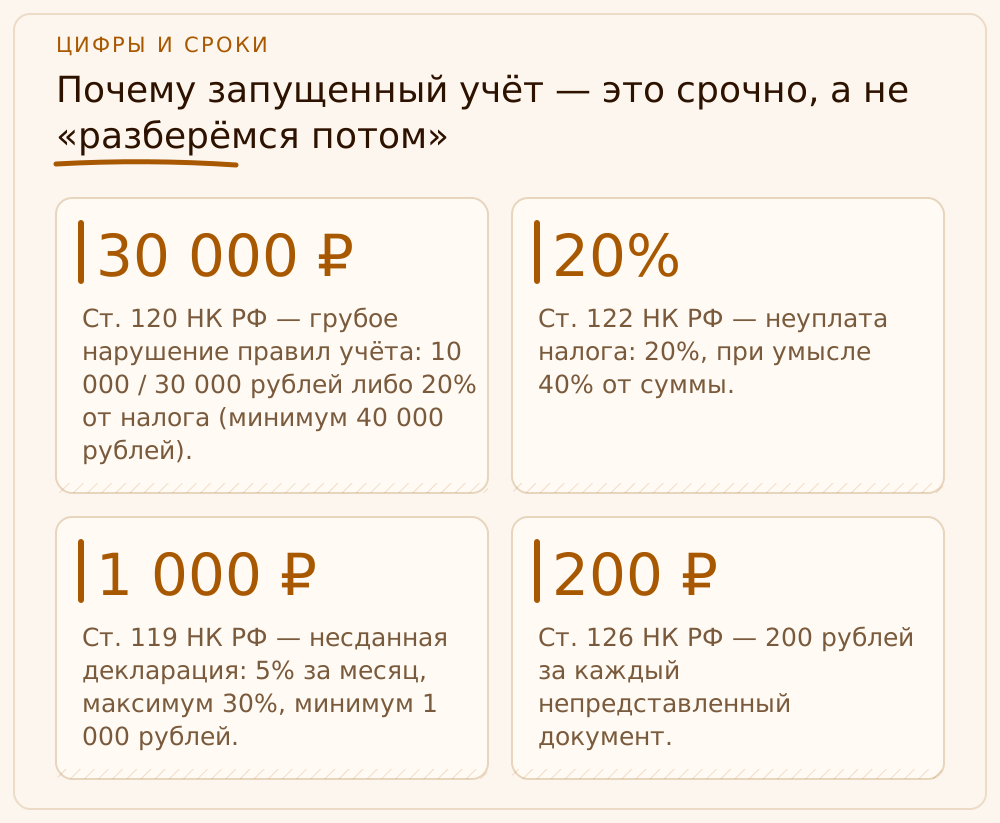
Пока учёт стоит, параллельно капают сразу несколько санкций. За грубое нарушение правил учёта доходов, расходов и объектов налогообложения статья 120 НК РФ предусматривает штраф 10 000 рублей, если нарушение в пределах одного налогового периода, 30 000 рублей — если в нескольких периодах, и 20 % от суммы неуплаченного налога, но не менее 40 000 рублей, если нарушение привело к занижению налоговой базы. Грубым нарушением закон прямо называет в том числе отсутствие первичных документов, счетов-фактур или регистров учёта — то есть ровно то, что мы видим при запущенном учёте.
Дальше по цепочке идут штраф за неуплату налога по статье 122 НК РФ — 20 % от неуплаченной суммы, а при умышленном занижении 40 %; штраф за непредставленную декларацию по статье 119 НК РФ — 5 % от неуплаченной суммы за каждый месяц просрочки, но не более 30 % и не менее 1 000 рублей; и 200 рублей за каждый непредставленный по требованию документ по статье 126 НК РФ. Отдельно для директора и бухгалтера есть административная ответственность по статье 15.11 КоАП РФ: 5 000–10 000 рублей за грубое нарушение требований к бухучёту, а при повторном — 10 000–20 000 рублей или дисквалификация должностного лица на срок от одного до двух лет.
И самое болезненное для бизнеса — не сам штраф, а остановка. Если декларацию не сдать в течение 20 рабочих дней после установленного срока, инспекция вправе приостановить операции по счетам (статья 76 НК РФ). Я видела, как из-за одной несданной декларации замирала вся компания: поставщикам не заплатить, зарплату не выдать. Поэтому восстановление — это не про «навести красоту в 1С», а про то, чтобы снять риски в понятном порядке.
- Ст. 120 НК РФ — грубое нарушение правил учёта: 10 000 / 30 000 рублей либо 20 % от налога (минимум 40 000 рублей).
- Ст. 122 НК РФ — неуплата налога: 20 %, при умысле 40 % от суммы.
- Ст. 119 НК РФ — несданная декларация: 5 % за месяц, максимум 30 %, минимум 1 000 рублей.
- Ст. 126 НК РФ — 200 рублей за каждый непредставленный документ.
- Ст. 15.11 КоАП РФ — для директора/бухгалтера 5 000–10 000 рублей, повторно до 20 000 рублей или дисквалификация.
Шаг 1. Сверка с ФНС и ЕНС: сначала выясняем, где мы находимся
Я никогда не начинаю восстановление с «разбора документов на столе». Сначала надо понять объективную картину глазами налоговой — а не ту, что в голове у собственника. Поэтому первый шаг всегда один: вход в личный кабинет налогоплательщика на nalog.gov.ru и сверка с Единым налоговым счётом (ЕНС). С 2023 года все расчёты с бюджетом идут через ЕНС, и именно его сальдо показывает, должны вы бюджету или бюджет должен вам.
Конкретно я запрашиваю три документа: справку о наличии положительного, отрицательного или нулевого сальдо ЕНС, справку о принадлежности сумм (как налоговая разнесла ваши платежи по налогам) и справку об исполнении обязанности по уплате. Отрицательное сальдо — это ваша фактическая недоимка с пенями на сегодня. Дальше я смотрю, какие декларации и расчёты инспекция ждёт, а какие считает несданными: это сразу очерчивает фронт работ и самые горящие сроки.
Параллельно я проверяю, нет ли уже выставленных требований, решений о приостановлении операций по счетам и начатых проверок. Это принципиально для стратегии: если инспекция ещё не обнаружила ошибки и не назначила выездную проверку, у нас открыто окно, чтобы подать уточнёнки и освободиться от штрафа по статье 122 НК РФ (об этом ниже). Если окно закрывается — меняется порядок действий. Сверка с ФНС — это карта местности, без неё восстановление превращается в блуждание.
Шаг 2. Банк и касса: восстанавливаем движение денег
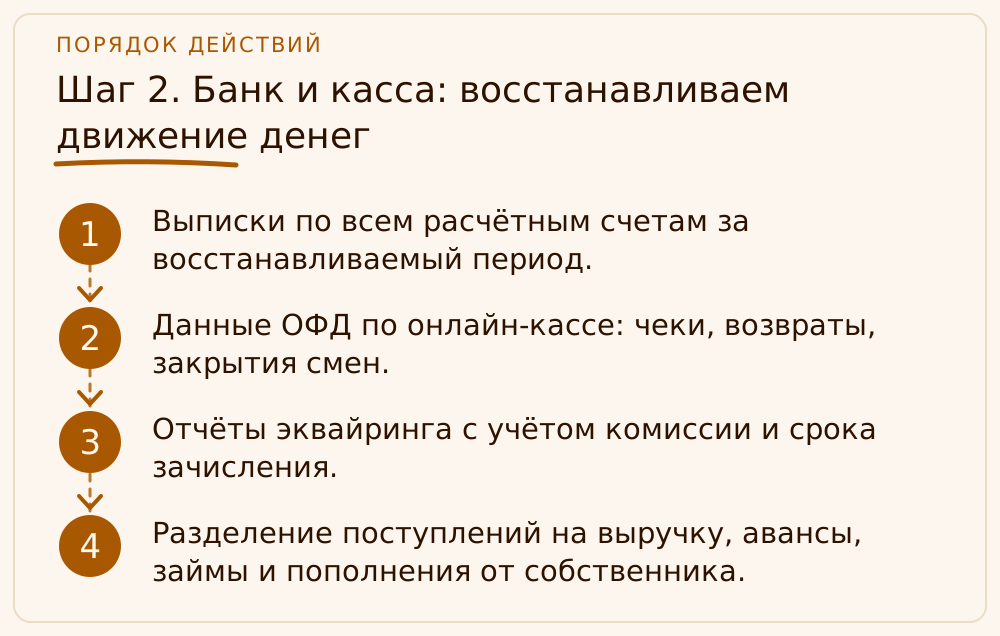
Деньги не врут — поэтому вторым шагом я восстанавливаю всё движение средств. Запрашиваю в банке выписки по расчётным счетам за весь период, который нужно восстановить. Банк обязан их предоставить, и это тот фундамент, на котором держится вся дальнейшая работа: каждое поступление и каждое списание — это хозяйственная операция, которую надо правильно квалифицировать и отразить.
Выписку я не просто «загружаю в 1С», а разбираю построчно. Поступления делю на выручку, авансы, возвраты, займы, пополнения счёта собственником. Это критично: у ИП и компаний на УСН «доходы» налог считается с поступлений, и если не вычистить из них пополнения от себя, возвраты и заёмные деньги, клиент переплатит налог на ровном месте. Списания я разношу по поставщикам, налогам, зарплате, подотчёту — и сразу вижу, по каким контрагентам нужно искать или запрашивать первичку.
Отдельно — касса и эквайринг. Если есть онлайн-касса, я поднимаю данные из личного кабинета оператора фискальных данных (ОФД): все чеки, возвраты, смены. По эквайрингу сверяю поступления на счёт с отчётами банка-эквайера, помня про комиссию и про разрыв в один-два дня между оплатой и зачислением. Касса и банк должны сойтись между собой — это первая внутренняя сверка, которая часто вскрывает дыры в учёте.
- Выписки по всем расчётным счетам за восстанавливаемый период.
- Данные ОФД по онлайн-кассе: чеки, возвраты, закрытия смен.
- Отчёты эквайринга с учётом комиссии и срока зачисления.
- Разделение поступлений на выручку, авансы, займы и пополнения от собственника.
Шаг 3. Первичка, ЭДО и маркировка: собираем документы заново
Когда понятна картина по деньгам, я собираю под неё первичные документы. По каждому контрагенту из банковской выписки должны быть основания: договоры, счета, накладные, акты, счета-фактуры или УПД. То, чего нет на бумаге и в 1С, я восстанавливаю запросами. Современный учёт сильно упрощает эту работу: большая часть документов уже прошла через электронный документооборот, и их можно выгрузить у оператора ЭДО (Диадок, СБИС, Контур) — это самый быстрый способ закрыть пробелы.
Параллельно я напоминаю клиенту про сроки хранения — это не формальность, а защита при проверке. Статья 29 Закона № 402-ФЗ требует хранить первичные документы, регистры и отчётность не менее пяти лет после отчётного года. Налоговый кодекс в подпункте 8 пункта 1 статьи 23 устанавливает такой же срок — пять лет — для данных бухгалтерского и налогового учёта и документов, нужных для исчисления и уплаты налогов. По отдельным документам (например, по страховым взносам, кадрам) сроки бывают больше, поэтому «старое всё выкинули» — плохая идея: восстанавливать придётся за все открытые для проверки периоды.
Если бизнес работает с маркируемыми товарами, добавляется ещё один источник — «Честный знак». Движение маркированной продукции фиксируется в системе, и данные оттуда помогают восстановить товарный учёт и подтвердить легальность оборота. Я свожу вместе три потока — ЭДО, маркировку и банк — и там, где они расходятся, ищу недостающую первичку или ошибку в прежнем учёте.
Шаг 4. Инвентаризация и восстановление остатков
Это шаг, который чаще всего пропускают самоучки, а потом годами тащат в учёте «мусор». Прежде чем закрывать периоды, я фиксирую реальные остатки. Провожу инвентаризацию товаров и материалов на складе, основных средств, проверяю остатки в кассе и на счетах, сверяюсь с контрагентами по расчётам (счета 60, 62, 76) актами сверки. Задача — получить достоверные входящие остатки, от которых уже можно отталкиваться.
Особое внимание — к расчётам с контрагентами и с бюджетом. Нередко у клиента в 1С висит дебиторка или кредиторка, которой в реальности давно нет: оплата прошла, а документ не провели, или наоборот. Акты сверки с ключевыми поставщиками и покупателями закрывают эти хвосты. По зарплате поднимаю кадровые документы, расчётные ведомости и отчётность в СФР, чтобы остатки по сотрудникам и взносам были реальными.
Инвентаризация даёт две вещи. Во-первых, корректную точку старта: дальше учёт ведётся от достоверных остатков, а не от вымышленных. Во-вторых, она часто сама вскрывает причину хаоса — пересортицу, неоприходованный товар, «потерянные» основные средства. Без этого шага любое восстановление — это красивая отчётность поверх гнилого фундамента.
Шаг 5. Досдача и корректировка отчётности по статье 81 НК РФ
Когда учёт собран и остатки выверены, наступает финальный и самый ответственный шаг — привести в порядок отчётность. Здесь я действую строго по статье 81 НК РФ, которая регулирует подачу уточнённых деклараций, и по очередности, которая реально экономит клиенту деньги на штрафах. Сначала досдаём то, что вообще не сдавалось, затем корректируем то, что сдано с ошибками.
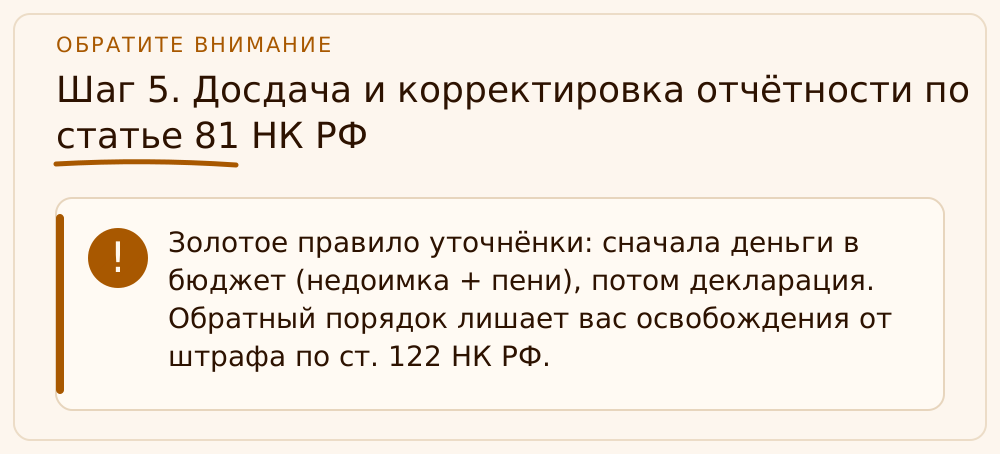
Ключевой момент — условия освобождения от ответственности. Если занижение налога обнаружили вы сами, а не инспекция, статья 81 даёт шанс избежать штрафа по статье 122 НК РФ. Для этого при подаче уточнёнки после срока уплаты нужно одновременно выполнить два условия: подать её до того, как налоговая сообщила об обнаружении ошибки или назначила выездную проверку, и до подачи уплатить недоимку и соответствующие пени. Поэтому порядок всегда такой: сначала платим недоимку и пени, и только потом отправляем уточнённую декларацию — не наоборот. Перепутаете очередность — потеряете право на освобождение.
Именно на этом шаге особенно ценна сверка с ФНС из первого шага: мы заранее знаем, обнаружила ли инспекция ошибки, и успеваем войти в окно освобождения. Я согласую с клиентом график платежей и подачи, чтобы снять блокировку счёта и закрыть самые дорогие по санкциям периоды в первую очередь. Это не механическая «сдача отчётов», а управление рисками в конкретных рублях.
Где клиенты теряют деньги и как не повторить историю
За годы практики я вижу один и тот же набор дорогих ошибок. Первая — тянуть до требования или блокировки: каждый месяц промедления добавляет пени и приближает штраф по статье 119 НК РФ, который растёт на 5 % в месяц. Вторая — платить налог «на глаз», особенно на УСН: клиенты либо занижают и получают доначисления, либо завышают, считая налог со всех поступлений, и годами переплачивают, не замечая этого. Третья — уничтожать документы раньше срока и лишать себя доказательной базы.
Четвёртая ошибка — пытаться восстановить учёт силами случайного человека «подешевле». Восстановление отличается от обычного ведения тем, что здесь нужно одновременно видеть налоговую картину, работать с банком, ЭДО, кассой и уметь правильно войти в режим уточнёнок по статье 81. Ошибка в очередности или в квалификации операций стоит дороже, чем вся экономия на исполнителе. Пятая — не делать выводов: восстановили и снова оставили учёт без контроля.
Чтобы история не повторилась, после восстановления я всегда настраиваю систему: регламент документооборота, кто и в какие сроки передаёт первичку, ежеквартальную сверку с ЕНС, контроль сроков отчётности. Хаос возникает не от сложности учёта, а от отсутствия процесса. Восстановление — это повод не только закрыть прошлые дыры, но и построить учёт так, чтобы уход любого сотрудника больше не превращался в катастрофу.
Разберём на примере
Покажу, как методика работает, на двух учебных примерах. Это иллюстрации с условными цифрами, а не реальные клиенты. ООО «Янтарная бухта» на ОСНО: бухгалтер уволился в марте, полгода учёт не вёлся, часть первички потеряна. Начинаем с ЕНС — справка показывает отрицательное сальдо 180 000 рублей и несданную декларацию по НДС за II квартал, по которой уже тикает риск блокировки счёта и штраф по статье 119 НК РФ. Запрашиваем банковские выписки — 420 операций за полгода, разносим их и видим контрагентов, по которым нет документов. Через ЭДО выгружаем счета-фактуры и УПД, по остальным поставщикам делаем запросы и собираем входящий НДС к вычету. После инвентаризации и сборки учёта получаем: доплата НДС 150 000 рублей и пени около 12 000 рублей. Сначала платим эту сумму в бюджет, затем подаём декларацию и уточнёнки — и, поскольку инспекция ошибки сама ещё не обнаружила, по статье 81 НК РФ уходим от штрафа по статье 122. Экономия на одном только штрафе 122 — 30 000 рублей (20 % от 150 000), не считая снятой угрозы по статьям 119 и 120.
ИП Зотов на УСН «доходы» 6 %: весь год книгу учёта доходов и расходов (КУДиР) не вёл, рассуждал «налоговая сама по банку посчитает». Поднимаем расчётный счёт и данные ОФД по кассе. На счёт за год пришло 4 200 000 рублей, но при разборе выясняется, что 600 000 рублей — это пополнение счёта самим предпринимателем и возврат ранее выданного займа, то есть не доход. Налоговая база — 3 600 000 рублей, налог 216 000 рублей, а не 252 000, как было бы со всех поступлений. Зотов, посчитав «на глаз» со всей суммы, переплатил бы 36 000 рублей. Восстанавливаем КУДиР, пересчитываем авансовые платежи, доплачиваем недоимку с пенями и закрываем год корректно. Здесь клиент терял деньги не на штрафах, а на собственной переплате — и это тоже типичная цена учёта «на глаз».
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
За какой период нужно восстанавливать учёт?
Как минимум за все периоды, открытые для налогового контроля. Данные учёта и документы для исчисления налогов по Налоговому кодексу хранятся пять лет (подпункт 8 пункта 1 статьи 23 НК РФ), а первичка по Закону № 402-ФЗ — не менее пяти лет после отчётного года. На практике я ориентируюсь на несданные и ошибочные периоды, которые видно по личному кабинету и сверке с ЕНС: именно по ним возможны доначисления, штрафы и блокировки. Восстанавливать более старые закрытые периоды обычно нет смысла, но это решается по конкретной ситуации.
Можно ли восстановить учёт, если вообще не осталось документов?
Да, и это частый случай. Костяк всегда восстанавливается по банковским выпискам — их выдаёт банк, и движение денег они показывают полностью. Дальше документы собираются из электронного документооборота (Диадок, СБИС, Контур), данных ОФД по кассе, системы «Честный знак» по маркировке и запросов контрагентам, которые обязаны хранить свои экземпляры. Полную папку как при идеальном учёте мы не всегда соберём, но достоверную налоговую картину и защищённую позицию при проверке — да.
Грозит ли мне штраф, если я сам пришёл восстанавливать учёт?
Добровольное восстановление резко снижает риски. Статья 81 НК РФ позволяет избежать штрафа за неуплату (статья 122), если вы подали уточнёнку и доплатили недоимку с пенями до того, как инспекция обнаружила ошибку или назначила выездную проверку. Критична очередность: сначала платёж в бюджет, потом декларация. Пени за прошлые периоды заплатить придётся в любом случае — это компенсация бюджету, а не штраф. Полностью от пеней уйти нельзя, но именно штрафы, которые бывают в разы больше, при грамотном входе снимаются.
Сколько времени занимает восстановление?
Зависит от объёма операций, количества периодов и сохранности документов. Небольшой ИП на УСН за один год я обычно привожу в порядок за одну-две недели, восстановление ООО на ОСНО с НДС за несколько кварталов — это от нескольких недель до пары месяцев. Самое долгое — не расчёты, а сбор первички у контрагентов. Поэтому чем быстрее мы запускаем запросы, тем быстрее закрываем проект.
Что будет директору и бухгалтеру за запущенный учёт?
Помимо налоговых штрафов на компанию, есть административная ответственность должностных лиц по статье 15.11 КоАП РФ: 5 000–10 000 рублей за грубое нарушение требований к бухучёту, при повторном нарушении — 10 000–20 000 рублей или дисквалификация на срок от одного до двух лет. При этом бухгалтера не штрафуют, если искажение возникло из-за того, что другие лица не передали или несвоевременно передали первичные документы — ещё один повод навести порядок с документооборотом.
На что опираемся
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — Обязанность вести бухгалтерский учёт; статья 29 — хранение первичных документов, регистров и отчётности не менее пяти лет после отчётного года.
- Налоговый кодекс РФ, часть первая — Пп. 8 п. 1 ст. 23 — хранение документов 5 лет; ст. 120 — грубое нарушение правил учёта; ст. 122 — неуплата налога; ст. 119 и 126 — несданная отчётность и документы; ст. 81 — уточнённая декларация и освобождение от ответственности; ст. 76 — приостановление операций по счетам.
- КоАП РФ, статья 15.11 — Административная ответственность должностных лиц за грубое нарушение требований к бухгалтерскому учёту: штраф 5 000–10 000 рублей, повторно 10 000–20 000 рублей или дисквалификация.
- ФНС России, nalog.gov.ru — личный кабинет налогоплательщика и ЕНС — Справки о сальдо ЕНС, о принадлежности сумм и об исполнении обязанности; сведения о несданных декларациях и требованиях — основа сверки с бюджетом при восстановлении.
- Приказ Росархива от 20.12.2019 № 236 — Перечень типовых управленческих архивных документов со сроками хранения — для документов, которые нужно хранить дольше базовых пяти лет (кадры, страховые взносы и др.).