
Самозанятый подрядчик превысил 2,4 млн рублей: что делать заказчику-ООО с договором и расходами
Если самозанятый подрядчик превысил 2,4 млн рублей за год, он теряет право на НПД со дня превышения, и чеки на последующие выплаты уже не работают как раньше. Заказчику нужно зафиксировать дату, остановить выплаты «как обычно», выбрать сценарий (ИП или физлицо) и пересчитать налоговые риски. Ниже порядок действий и расходы до конца года.
Что на самом деле происходит, когда самозанятый превышает 2,4 млн рублей
Начну с главного: лимит 2,4 млн рублей за календарный год установлен пунктом 8 части 2 статьи 4 закона от 27.11.2018 № 422-ФЗ. Налогоплательщики, у которых доходы, учитываемые при определении налоговой базы, превысили в текущем календарном году эту сумму, не вправе применять режим НПД. Считается доход самозанятого от всех заказчиков вместе, то есть ваш ООО видит только свою часть картины. Подрядчик мог получить от вас 700 000 рублей, а остальные миллион семьсот собрать у других клиентов, и вы об этом не узнаете, пока он сам не скажет.
Теперь про то, как работает утрата права. Согласно части 19 статьи 5 закона № 422-ФЗ лицо считается утратившим право на специальный режим со дня возникновения оснований, препятствующих его применению. Не с 1 января следующего года, не с момента, когда налоговая прислала уведомление, и не с даты, когда вы узнали. Именно со дня, когда накопленный за год доход пересёк порог. Всё, что подрядчик получил до этого дня, остаётся в режиме НПД, и пересчитывать их задним числом не нужно. Всё, что поступает после, налогом на профессиональный доход уже не облагается.
Что отсюда следует для заказчика. Пока подрядчик был плательщиком НПД, вы платили ему сумму по акту, он выдавал чек, а налоги с выплаты не удерживали ни вы, ни он вам не выставлял НДФЛ. После утраты права картина другая: либо перед вами индивидуальный предприниматель на другом режиме, либо обычное физлицо без статуса ИП. У каждого варианта свой порядок, свои документы и свои налоговые последствия для ООО. Поэтому первое, что я делаю, когда клиент приходит с такой историей, это не ищу виноватого, а выясняю дату и статус.
Если у вас в компании работают несколько исполнителей на НПД, для бухгалтерии это повод один раз выстроить процесс, а не разбираться каждую осень заново. Мы в «РФ-БУХ» берём такие проверки в состав бухгалтерского сопровождения ООО: статус исполнителей, чеки, акты и сроки выплат фиксируются в учёте заранее, а не в панике перед сдачей отчётности.
Как узнать, что подрядчик слетел с НПД, и какую дату зафиксировать
Первая проблема в том, что заказчик не видит чужие доходы. Налоговая тоже не звонит вам с новостью, что ваш подрядчик перешёл границу. Остаются три рабочих канала. Первый: сам исполнитель, поэтому в договоре должна стоять обязанность в течение нескольких рабочих дней сообщить о приближении к лимиту и об утрате права. Второй: проверка статуса на сайте ФНС, которую можно делать перед каждой выплатой и сохранять результат в папку. Третий: косвенные признаки, например подрядчик внезапно просит платить на карту физлица, перестаёт присылать чеки или просит «пока не оформлять».
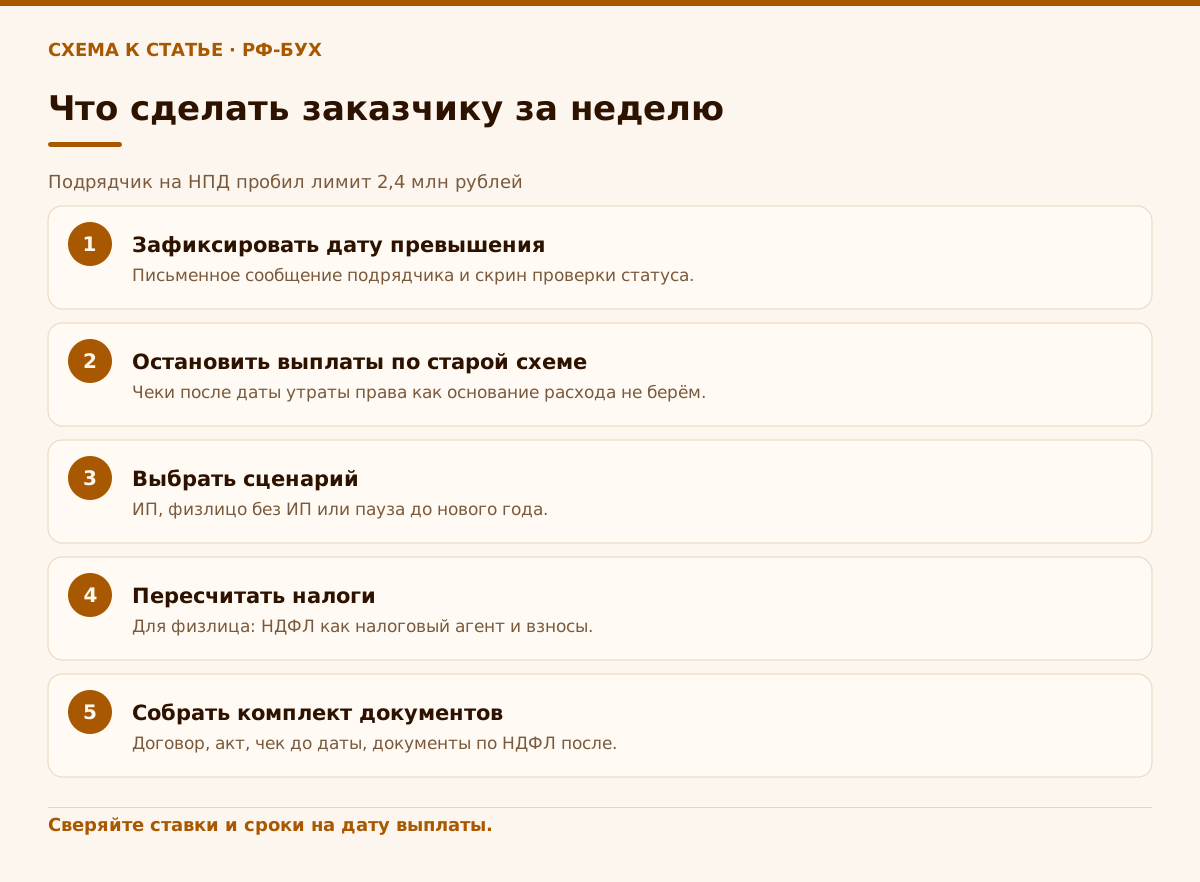
Теперь дата. Мне важно получить от подрядчика письменное подтверждение: когда именно, по его данным, накопленный доход пересёк 2,4 млн рублей и когда он снят с учёта как плательщик НПД. Это две разные даты, и расходятся они нередко. Для налогового режима важен день возникновения оснований по части 19 статьи 5 закона № 422-ФЗ, а день снятия с учёта лишь отражает реакцию налоговой. Я прошу ещё и выписку из приложения «Мой налог» по доходам или справку о состоянии расчётов, чтобы дата не опиралась только на слова.
Отдельная ловушка: платёж, на котором был пробит лимит. Если доход подрядчика от других клиентов уже ушёл за 2,3 млн, а ваша выплата перевела общую сумму через 2,4 млн, возникает вопрос, как квалифицировать этот платёж. Здесь я не угадываю: либо исполнитель получает позицию налоговой по своей ситуации, либо вы консервативно относите весь платёж к «после лимита». Подробнее о том, как последствия делятся между исполнителем и заказчиком, я писала в статье про то, какие последствия у самозанятого и заказчика возникают при превышении. Здесь я иду дальше и разбираю именно действия ООО до конца года.
- Запросить письменное сообщение подрядчика: дата превышения и дата снятия с учёта.
- Сохранить результат проверки статуса на сайте ФНС с датой и временем.
- Собрать все чеки и акты за год и составить реестр выплат с датами.
- Отметить выплаты до и после даты утраты права отдельной колонкой.
- Заморозить очередные платежи подрядчику до выбора сценария.
Три сценария для договора: ИП, физлицо или перерыв до нового года
После фиксации даты у ООО три развилки, и выбирает их в основном подрядчик, а не вы. Сценарий первый: исполнитель регистрируется как ИП. Тогда он платит налоги сам, а вы работаете с предпринимателем: договор можно сохранить, но реквизиты, статус и порядок оплаты меняются через дополнительное соглашение, а в учёте у вас появляются подтверждающие документы ИП вместо чеков. Для самого ИП, утратившего НПД, переход на УСН или ЕСХН возможен в течение 20 календарных дней с даты снятия с учёта как плательщика НПД (часть 6 статьи 15 закона № 422-ФЗ). Если исполнитель не был ИП и регистрируется уже после утраты права, ФНС разъясняет: УСН или ЕСХН применяется с даты регистрации ИП, если она прошла в те же 20 дней (письмо ФНС от 20.12.2019 № СД-4-3/26392@). Если срок пропущен, по общему правилу предприниматель оказывается на общей системе, а сменить режим сможет только в общем порядке. Это забота подрядчика, но спросите его, что он выбрал: от этого зависит, будет ли у вас НДС-вопрос и какие бумаги просить.
Сценарий второй: исполнитель остаётся обычным физлицом без статуса ИП. Тогда договор превращается в гражданско-правовой договор с физическим лицом, а ООО становится налоговым агентом по НДФЛ (статья 226 НК РФ) и начисляет страховые взносы на вознаграждение (статья 420 НК РФ). Эффективная стоимость подрядчика для вас вырастает, и если цена в договоре была «под самозанятого», её придётся пересматривать. Именно здесь чаще всего возникают споры: подрядчик не готов получать меньше, а заказчик не готов доплачивать налоги за свой счёт.
Сценарий третий: пауза и возврат в НПД с нового года. Вернуться в режим можно, но только когда условия снова выполняются, и сам лимит считается заново с календарного года. Для вас это означает, что октябрь, ноябрь и декабрь нужно закрыть по одному из первых двух сценариев, а в январе при желании вернуться к чекам. На эту тему у меня есть отдельный разбор, что делать заказчику, если подрядчик потерял право уже на упрощёнку. Логика схожая: смена статуса посреди договора требует нового документа, а не молчаливого продолжения.
| Сценарий | Кто платит налоги | Что оформить заказчику |
|---|---|---|
| Подрядчик стал ИП | Он сам по своему режиму | Допсоглашение с новыми реквизитами, подтверждение статуса ИП |
| Остался физлицом без ИП | ООО как налоговый агент по НДФЛ, плюс взносы | Новый ГПХ-договор или допсоглашение, акт, расчёт НДФЛ и взносов |
| Пауза до нового года | Платежей нет | Акт за выполненное, расторжение или приостановка |
НДФЛ и взносы: что ООО должно удержать, если подрядчик стал физлицом
Это самое болезненное место, и именно оно чаще всего всплывает уже после отчётности. Если после утраты права на НПД подрядчик остался физлицом без статуса ИП, выплата ему по гражданско-правовому договору является доходом физического лица, а ООО выступает налоговым агентом по НДФЛ по статье 226 НК РФ. Агент обязан исчислить налог, удержать его при выплате и перечислить в бюджет через единый налоговый счёт, а затем отчитаться: уведомление об исчисленных суммах и форма 6-НДФЛ с расчётом. Не удержали налог, хотя могли, и это уже риск штрафа по статье 123 НК РФ в размере 20 % от суммы, которую нужно было удержать и перечислить, плюс пени. Заплатить НДФЛ за подрядчика из собственных денег ООО не вправе (пункт 9 статьи 226 НК РФ). Если удержать уже не из чего, до 25 февраля следующего года нужно сообщить в налоговую и самому подрядчику о неудержанном налоге (пункт 5 статьи 226 НК РФ), и дальше он платит его сам по налоговому уведомлению.
По ставке: с 2025 года действует прогрессивная шкала по статье 224 НК РФ. Для резидента налоговая база основной шкалы до 2,4 млн рублей в год облагается по ставке 13 %, часть от 2,4 до 5 млн рублей по ставке 15 % и так далее. Для вознаграждения подрядчика по договору, в большинстве случаев, это 13 % с суммы выплаты после утраты права, пока облагаемые доходы, которые вы как агент выплатили ему за год, не превысят 2,4 млн. Выплаты, прошедшие в режиме НПД, в базу по НДФЛ не попадают: такие доходы освобождены пунктом 70 статьи 217 НК РФ. Нарастающий итог по конкретному исполнителю ваш бухгалтер всё равно должен вести с первой выплаты «после лимита», поэтому цифру в договоре я прописываю как расчёт «по правилам НК РФ на дату выплаты», а не как фиксированную долю.
Страховые взносы: вознаграждения физлицам по гражданско-правовым договорам об оказании услуг и выполнении работ облагаются взносами по статье 420 НК РФ. Состав взносов и тарифы зависят от вашего статуса, например от того, что компания включена в реестр малого и среднего предпринимательства и применяет пониженный тариф к части выплаты свыше МРОТ. Я не называю в статье точные проценты: ставки и предельная база индексируются каждый год, и сверять их нужно на дату выплаты, а не по запомнившейся цифре. Главное для заказчика понимать порядок: НДФЛ удерживается из денег подрядчика, а взносы добавляются сверху, за счёт ООО.
Что я делаю на практике. Мы заранее сообщаем клиенту, во сколько ему обходится подрядчик после смены статуса: из договорной суммы вычитается НДФЛ, а сверху ложатся взносы. После этого собственник решает, готов ли он платить столько же человеку без чека. Часто выясняется, что выгоднее договориться с подрядчиком о регистрации ИП: для обоих цена честнее, а у ООО снимается обязанность налогового агента. А тем, кто хочет не выяснять это каждый раз, я предлагаю передать вопрос на ведение: возьмём исполнителей и договоры под контроль в рамках ведения учёта от 3 000 ₽ в месяц, первая консультация бесплатно. Если без ИП подрядчик не обойдётся, решение примем на первой же встрече.
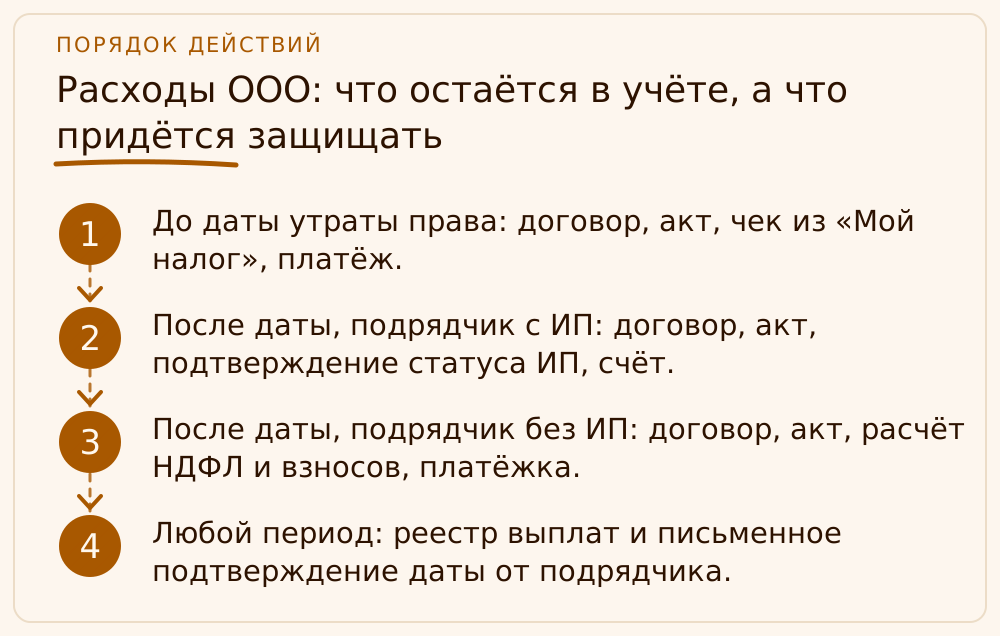
Расходы ООО: что остаётся в учёте, а что придётся защищать
Начнём с того, что осталось в безопасности. Выплаты, сделанные подрядчику до даты утраты права, и чеки, оформленные в режиме НПД, остаются в вашем учёте. Основа здесь в части 8 статьи 15 закона № 422-ФЗ: чек, сформированный через «Мой налог», подтверждает факт расчёта, а Минфин и ФНС разъясняли, что без такого чека организация не вправе учесть расходы по прибыли, УСН или ЕСХН. Чек нужно передать заказчику в момент расчёта, а при безналичной оплате не позднее 9-го числа месяца, следующего за периодом расчётов (часть 3 статьи 14 закона № 422-ФЗ). Все чеки за период до даты утраты вы сохраняете и выгружаете в папку проверки.
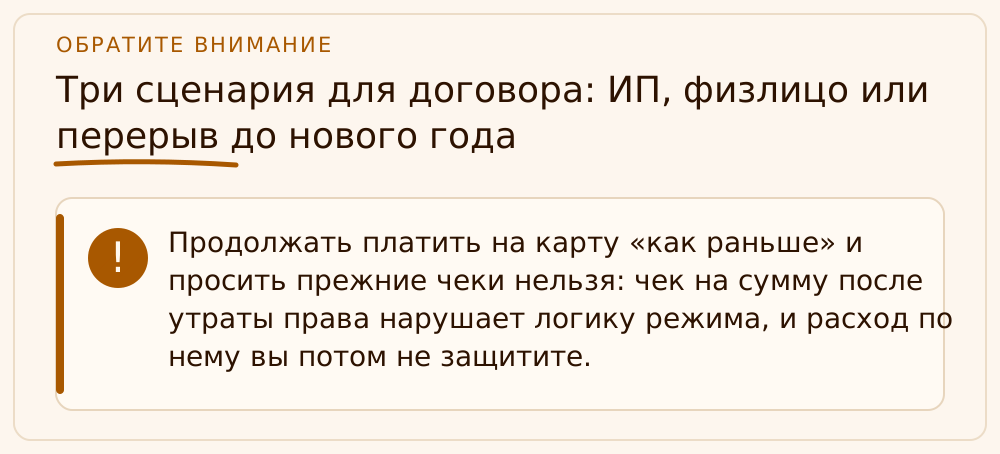
Теперь зона риска. Выплаты после утраты права. Если подрядчик продолжил выдавать чеки на новые суммы, налоговая получает для сверки противоречие: статус НПД слетел, а платёж проходит как доход НПД. Для вашего расхода это значит, что опираться на такой чек нельзя, а нужен нормальный комплект: договор, акт, документы по НДФЛ и взносам либо подтверждение статуса ИП. Расход при этом признаётся по общим правилам статьи 252 НК РФ как обоснованный и документально подтверждённый. Сам акт тоже важен: он показывает период и содержание услуги, а при предоплате он ещё и единственное доказательство выполнения.
Третья история: если вы уже заплатили после даты утраты права и получили чек от подрядчика, не нужно «молчать и надеяться». Мой порядок такой: фиксируем дату, просим подрядчика исправить ситуацию по своей стороне, пересчитываем свою сторону (НДФЛ и взносы, если он без ИП) и готовим пояснение в учёте. Чек, который подрядчик выдал по ошибке, он должен аннулировать в «Мой налог» со своей стороны, а у вас в папке вместо него остаются договор, акт, платёжка и расчёт НДФЛ. Налоговая смотрит на цепочку документов целиком, и цепочка без дыр защищает расход лучше любых объяснений задним числом.
- До даты утраты права: договор, акт, чек из «Мой налог», платёж.
- После даты, подрядчик с ИП: договор, акт, подтверждение статуса ИП, счёт.
- После даты, подрядчик без ИП: договор, акт, расчёт НДФЛ и взносов, платёжка.
- Любой период: реестр выплат и письменное подтверждение даты от подрядчика.
Как защитить ООО до конца года и не повторить историю в следующем
Теперь о том, что я требую от своих бухгалтеров и ставлю как стандарт у новых клиентов. Первое: у каждого самозанятого исполнителя в учёте стоит накопленная сумма по вашим выплатам нарастающим итогом, и бухгалтер сигналит собственнику, когда она доходит до 1,5 млн рублей. Это не граница лимита, а точка, в которой стоит поговорить с подрядчиком. Если он работает только с вами, лимит исчерпывается ровно по вашим платежам, и вы увидите его раньше всех.
Второе: правки в договоре. В договор с самозанятым я включаю обязанность исполнителя письменно уведомить о достижении 2 млн рублей дохода, об утрате права и о выбранном сценарии, а также условие, что цена зафиксирована как цена «для плательщика НПД» и при смене статуса пересматривается. Без этого пункта вся разница в налогах повисает на заказчике. Образцы формулировок я разбирала в материале про договор на сопровождение, там важно не потерять независимость исполнителя.
Третье: проверьте, не стал ли подрядчик фактически вашим сотрудником. Когда один исполнитель ежемесячно получает значительные суммы, работает по графику и встроен в процессы компании, лимит 2,4 млн оказывается лишь первым сигналом. Налоговая смотрит на признаки подмены трудовых отношений, и риски там другие и дороже. Об этом я писала в статье про то, где договор начинает стоить дорого. Если подрядчик с вами уже почти год, переоформление в штат или в ИП может оказаться дешевле, чем ежегодная гонка за лимитом.
Учебный пример: ООО «Кварцевый берег» и подрядчик, пробивший лимит в октябре
Это учебный пример: ООО «Кварцевый берег» производит облицовочную плитку и с марта по сентябрь платило самозанятому подрядчику, обслуживающему оборудование цеха, по 180 000 рублей в месяц. Всего за семь месяцев вышло 1 260 000 рублей, по каждому платежу есть чек из «Мой налог» и акт. На 25 октября бухгалтер при подготовке к закрытию квартала запросил у подрядчика сведения. Тот сообщил: 6 октября платёж другого заказчика довёл его годовой доход до 2 410 000 рублей, то есть лимит пробит с 6 октября.
Платёж «Кварцевого берега» за октябрь, 180 000 рублей, прошёл 12 октября, уже после даты утраты права. Подрядчик продолжил выдавать чек, но остаётся физлицом без статуса ИП. Бухгалтер закрепил дату письменно, перенёс выплату в категорию «после лимита» и пересчитал: НДФЛ 13 % от 180 000 рублей составляет 23 400 рублей, которые ООО должно было удержать при выплате, значит, на руки подрядчику причиталось 156 600 рублей. Выплата ушла полной суммой, а дальнейших выплат ему как физлицу не будет. Платить 23 400 рублей из своих денег компания не вправе, поэтому бухгалтер отражает доход и неудержанный налог в 6-НДФЛ за год и до 25 февраля 2027 года сообщает о нём в налоговую и подрядчику, а тот уплатит налог сам по уведомлению. Взносы с этой выплаты посчитаны отдельно по тарифам на дату выплаты, уплачены за счёт ООО и отнесены на расходы вместе с вознаграждением.
Для ноября и декабря собственник предложил подрядчику ИП. Тот согласился и зарегистрировался в конце октября. По двум оставшимся платежам, 360 000 рублей, у ООО НДФЛ уже не возникает, а в учёте лежат допсоглашение, подтверждение статуса и акты. За весь год компания сохранила расход в сумме 1 260 000 + 180 000 + 360 000 = 1 800 000 рублей, и каждый платёж подкреплён своим набором документов.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
С какого момента самозанятый теряет право на НПД при превышении 2,4 млн?
Со дня возникновения оснований, то есть со дня, когда накопленный за год доход пересёк 2,4 млн рублей (часть 19 статьи 5 закона № 422-ФЗ). Ранее полученные доходы остаются в режиме НПД. Доходы после этой даты налогом на профессиональный доход не облагаются.
Нужно ли самозанятому в течение 20 дней уведомлять налоговую о превышении лимита?
20 календарных дней из части 6 статьи 15 закона № 422-ФЗ дают лицу, утратившему право на НПД, возможность уведомить налоговую о переходе на УСН или ЕСХН с даты снятия с учёта. Это срок на выбор режима, а не отдельная обязанность сообщить о превышении. Для заказчика важнее другое: договориться о письменном уведомлении вас.
Какие штрафы грозят заказчику за выплаты самозанятому после превышения лимита?
Отдельного штрафа именно за превышение лимита исполнителем в законе нет. Реальные риски у ООО другие: неудержанный НДФЛ, если подрядчик стал физлицом без ИП (статья 226 НК РФ), неуплаченные взносы и непризнанные расходы без нормальных документов. Эти риски мы закрываем сверкой дат и пересчётом.
Можно ли вернуть расходы по выплатам, где подрядчик выдал чек уже после утраты статуса?
Опираться на такой чек нельзя. Расходы признаются по статье 252 НК РФ, если они обоснованы и подтверждены документами. Соберите договор, акт и документы по НДФЛ и взносам, либо подтверждение статуса ИП, и зафиксируйте дату утраты права письменно.
Может ли подрядчик вернуться на НПД в этом же году?
Нет, не в этом: лимит считается за календарный год, а превысивший его в текущем году права на режим не имеет. Вернуться можно с нового календарного года, если выполняются условия режима. До конца года работайте по сценарию ИП или физлица.
Что делать, если я заплатил подрядчику и только потом узнал о превышении?
Зафиксируйте дату превышения, отделите платежи до и после неё и пересчитайте налоговую сторону по платежам после. Если подрядчик остался физлицом и вы ещё платите ему по ГПХ, удержите НДФЛ из ближайшей выплаты. Если удерживать не из чего, до 25 февраля следующего года сообщите о неудержанном налоге в ИФНС и подрядчику (п. 5 ст. 226 НК РФ). Если он зарегистрировал ИП, оформите допсоглашение.
На что опираемся
- Федеральный закон от 27.11.2018 № 422-ФЗ — п. 8 ч. 2 ст. 4 (лимит 2,4 млн рублей), ч. 19 ст. 5 (утрата права со дня возникновения оснований), ч. 6 и ч. 8 ст. 15, ч. 3 ст. 14 (чек и сроки), ред. от 04.08.2026; https://www.consultant.ru/document/cons_doc_LAW_311977/
- Письмо ФНС России от 20.02.2019 № СД-4-3/2899@ — цитирует ч. 2 ст. 4 и ч. 19 ст. 5 закона № 422-ФЗ; текст на https://www.consultant.ru/document/cons_doc_LAW_318780/57fe9d25246fad33498a9766e465c4c35c1113b6/
- Подборка КонсультантПлюс «Переход с НПД на УСН» — 20 календарных дней с даты снятия с учёта, письмо ФНС от 01.12.2022 № СД-4-3/16301@; https://www.consultant.ru/law/podborki/perehod_s_npd_na_usn/
- Подборка КонсультантПлюс «Срок выдачи чека самозанятым» — ч. 3 ст. 14 закона № 422-ФЗ, момент расчёта и срок до 9-го числа; https://www.consultant.ru/law/podborki/srok_vydachi_cheka_samozanyatym/
- Налоговый кодекс РФ — ст. 226 (налоговый агент по НДФЛ, п. 5 и п. 9), ст. 123 (штраф агента), ст. 224 (ставки НДФЛ), п. 70 ст. 217 (освобождение доходов НПД), ст. 252 (расходы), ст. 420 (взносы с выплат физлицам); текст на https://www.consultant.ru/document/cons_doc_LAW_28165/
- Разъяснения Минфина и ФНС о расходах на услуги самозанятых — письмо Минфина от 31.03.2021 № 03-11-11/23570, сообщение ФНС от 26.08.2021: без чека расходы не учитываются; обзор на https://buh.ru/news/uchet_nalogi/134087/