
Самозанятый хочет торговать на маркетплейсе: что можно продавать на НПД и когда пора в ИП
Самозанятый может продавать на Wildberries и Ozon только товары собственного производства и только пока годовой доход не превысил 2,4 млн рублей. Перепродажа чужих товаров, подакцизные и маркируемые позиции под НПД не проходят. Ниже: что считается своим товаром, где вас реально поймают, почему данные площадок с 1 октября 2026 года идут в ФНС и как перейти на УСН без потерь.
Можно ли самозанятому продавать на Wildberries и Ozon
Короткий ответ: можно, но не всё и не любым способом. Площадки сами не запрещают самозанятым регистрироваться продавцами, а налоговый режим НПД по закону не привязан к форме сбыта. Режим регулирует Федеральный закон от 27.11.2018 № 422-ФЗ, и вопрос не в том, где вы торгуете, а в том, что именно и от чьего имени. Продажа собственных изделий через маркетплейс ничем принципиально не отличается от продажи через соцсети или на ярмарке: вы получаете деньги за свой товар, пробиваете чек в приложении «Мой налог» и платите налог.
Миф, который я слышу чаще всего: «НПД и маркетплейсы несовместимы, налоговая всё равно переведёт на ИП». Это неправда. Переводить вас принудительно никто не будет, но право на НПД можно потерять по условиям самого закона: превысили лимит дохода или занялись тем, что режим запрещает. Обратите внимание, что режим сейчас проводится как эксперимент и по тексту закона действует до 31 декабря 2028 года включительно. Ставки при этом зафиксированы: 4 % с доходов от физических лиц и 6 % с доходов от организаций и ИП. Налог платят не позднее 28-го числа следующего месяца.
Для читателя, который решает, с чего начать, у меня простой порядок. Сначала определите, что вы продаёте: сделали сами, переработали, купили и перепродали. Потом проверьте, не подлежит ли товар обязательной маркировке и не облагается ли акцизом. И только потом открывайте кабинет продавца. Если вы выбираете между НПД, УСН и патентом, это уже задача на налоговом планировании для ИП: считать надо на ваших реальных цифрах, а не на цифрах из блога.
Что значит «товар собственного производства» и где проходит граница с перепродажей
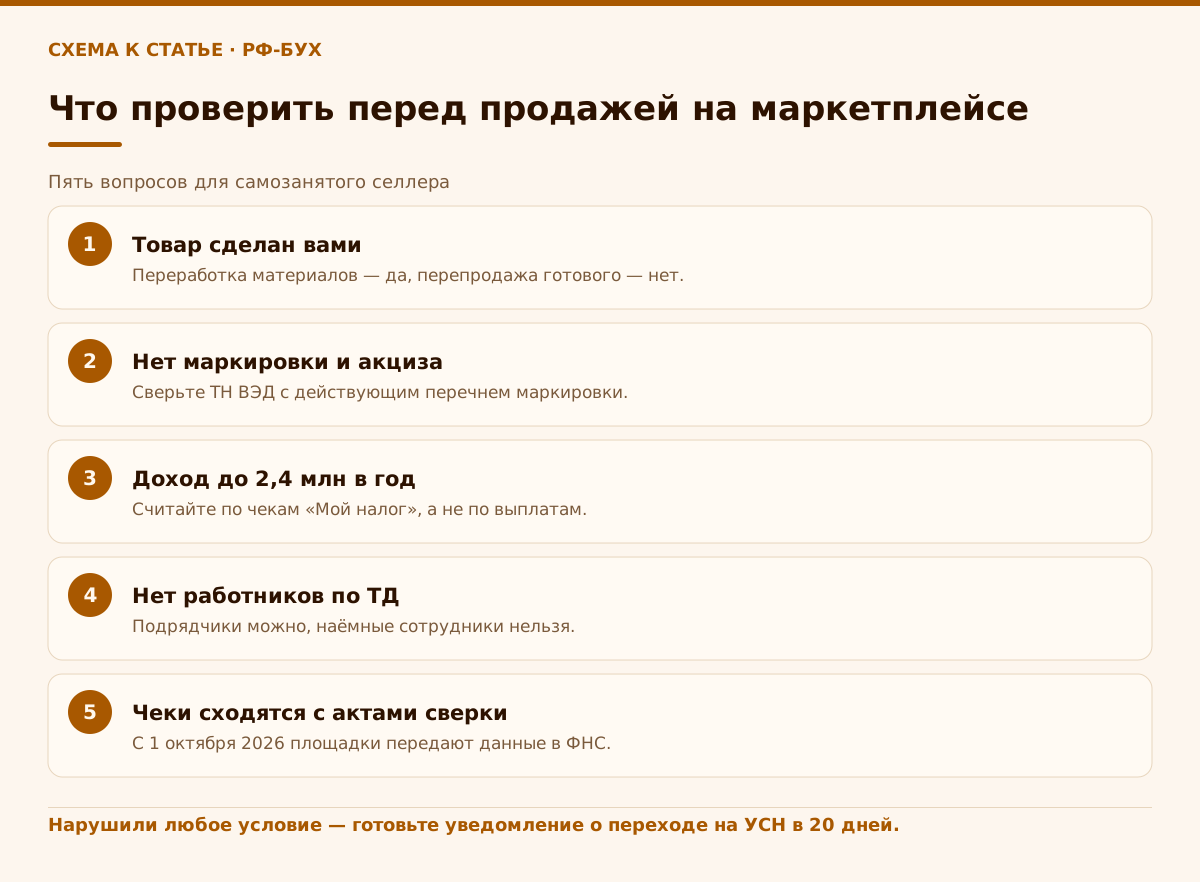
Статья 4 закона № 422-ФЗ прямо называет тех, кто не вправе применять НПД. Среди них лица, занимающиеся перепродажей товаров и имущественных прав. Исключение одно: продажа имущества, которое вы использовали для личных нужд. Вы продаёте свой старый велосипед или детскую коляску, и это нормально. Вы купили у поставщика сто коляс и продали по сто рублей надбавки, и это перепродажа, которая режим закрывает.
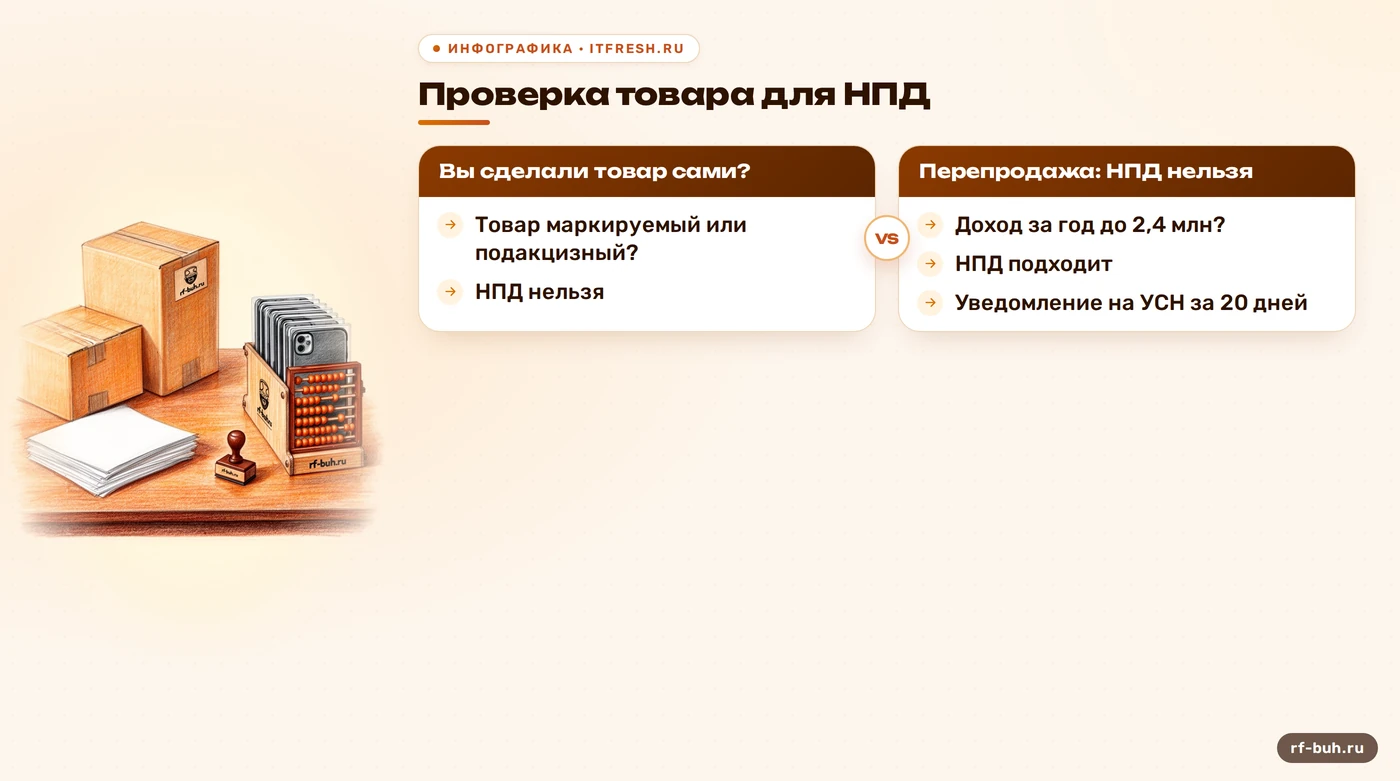
Теперь про серую зону, в которой вязнет большинство клиентов. Если вы купили материалы, заготовки или комплектующие и сделали из них новый товар, то это ваше производство: ткань стала одеждой, дерево стало полкой, воск и фитили стали свечой. Если вы купили готовую вещь и только наклеили свой ярлык, переупаковали или сложили набор из чужих готовых позиций, вы перепродавец. Я задаю клиентам один вопрос: «Что изменилось в товаре по сравнению с тем, что вы купили?». Если ничего, значит, вы торгуете, а не производите. Точное определение производства закон не даёт, поэтому спорные случаи я рекомендую заранее согласовывать с инспекцией письменным запросом, а не надеяться на удачу.
Таблица ниже собирает типичные ситуации селлера. Это ориентир для первого разговора с бухгалтером, а не готовое заключение: каждый пограничный случай я смотрю по документам.
| Ситуация | Подходит под НПД? |
|---|---|
| Шьёте одежду из купленной ткани | Да, это ваше производство |
| Печатаете изделия на своём 3D-принтере | Да, при условии, что товар не маркируемый |
| Купили партию готовых чехлов и продаёте с наценкой | Нет, это перепродажа |
| Продаёте свои личные вещи, бывшие в пользовании | Да, исключение для личных нужд |
| Берёте чужой товар на реализацию за вознаграждение | Нет, работа по агентскому или комиссионному договору |
- Сделали с нуля из материалов — собственное производство.
- Переработали заготовки в новый товар — как правило, тоже ваше.
- Переупаковали, наклеили свой ярлык — это перепродажа.
- Продали вещи, которыми пользовались сами, — допустимо.
- Продаёте чужое за процент — нельзя, это агентская схема.
Маркировка и акциз: что нельзя продавать на НПД даже если сделано своими руками
Вторая группа запретов не зависит от того, кто произвёл товар. По закону № 422-ФЗ под НПД нельзя продавать подакцизные товары (за узким исключением для некоторых сладких напитков) и товары, подлежащие обязательной маркировке. Минфин в разъяснениях (письмо от 08.09.2021 № 03-11-06/72514) отдельно подчёркивает, что это относится и к собственной продукции: сшили куртку или обувь, которая попала в перечень маркируемых, и режим вам уже не подходит. Самогон и домашнее вино, как и положено, тоже под запретом.
Перечень маркируемых товаров правительство расширяет, и он касается самых ходовых категорий для маркетплейсов: одежда, обувь, духи, некоторые товары для детей и ряд других групп. Конкретные позиции и даты их включения я здесь не перечисляю, потому что список меняется, а ошибка стоит вам статуса. Алгоритм простой: по коду ТН ВЭД вашего товара проверьте, входит ли он в действующий перечень, и делайте это перед первой поставкой, а не после первого штрафа от маркетплейса. Подробнее про эту ловушку я разбирала в материале про самозанятого, который изготовил маркированный товар.
Что делать, если ваш товар маркируемый, а вы уже торгуете на НПД. Остановиться и не продавать дальше этими же партиями без смены режима. Для работы с маркировкой нужны статус ИП с другим режимом (для селлера это обычно УСН), электронная подпись, регистрация в системе «Честный знак» и учёт кодов. Это отдельная нагрузка, и её надо закладывать в цену товара заранее. Я предпочитаю, чтобы клиент посчитал экономику до смены режима, а не после: иногда выгоднее убрать маркируемую позицию из ассортимента и остаться на НПД.
Лимит 2,4 млн рублей и другие способы потерять НПД
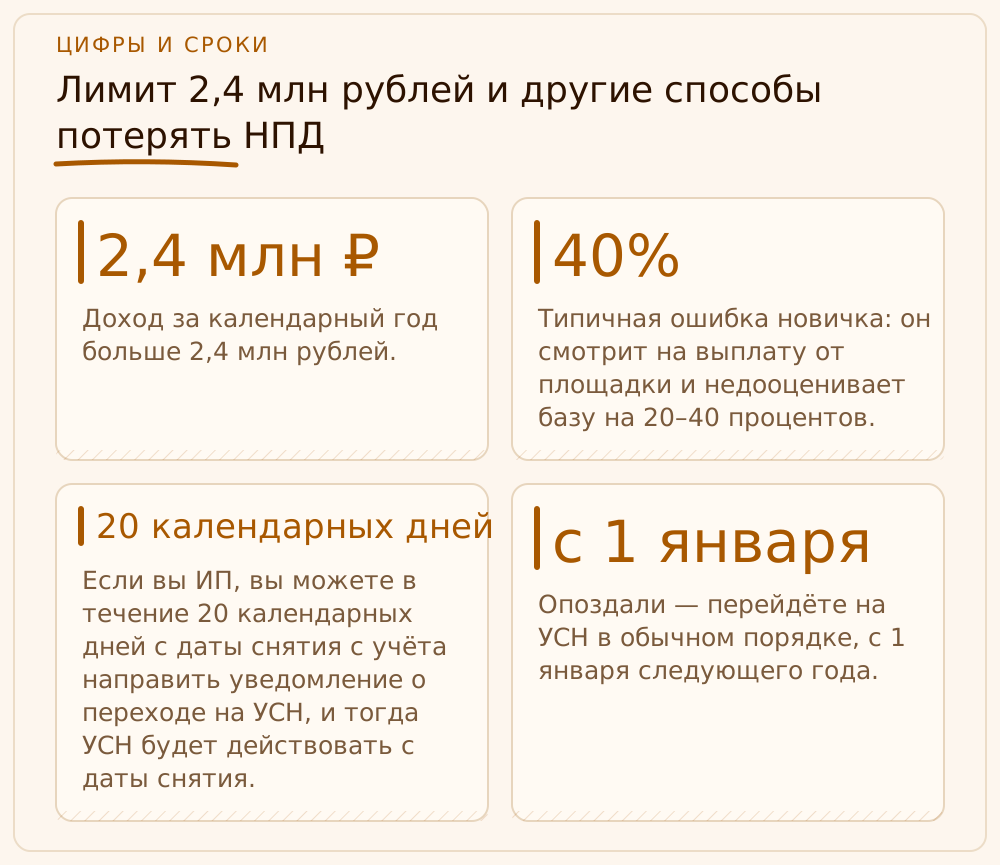
Годовой доход, учитываемый при определении налоговой базы, не должен превышать 2,4 млн рублей в календарном году. Это не ваша прибыль, а все поступления за проданный товар. Маркетплейс удерживает комиссию и логистику, но в доход попадает полная цена продажи, а не то, что вам перечислили. Типичная ошибка новичка: он смотрит на выплату от площадки и недооценивает базу на 20–40 процентов. Когда оборот приближается к лимиту, я считаю его по чекам в «Мой налог», а не по выплатам.
Лимит не единственный повод потерять право. Не вправе применять НПД те, у кого есть работники по трудовым договорам, кто работает по агентским, комиссионным договорам и договорам поручения, кто совмещает НПД с другими спецрежимами или с НДФЛ по другим видам предпринимательской деятельности. Про границу найма я подробно писала в статье о том, где заканчивается НПД, если нанять помощника. Подрядчиков привлекать можно, а оформить упаковщика в штат нельзя.
Что происходит при утрате права. ФНС снимает вас с учёта плательщика НПД, а дальше два сценария. Если вы ИП, вы можете в течение 20 календарных дней с даты снятия с учёта направить уведомление о переходе на УСН, и тогда УСН будет действовать с даты снятия. Опоздали — перейдёте на УСН в обычном порядке, с 1 января следующего года. Если вы физлицо без статуса ИП, для перехода на УСН нужно за те же 20 дней зарегистрироваться как ИП и подать уведомление, и тогда УСН применяется с даты регистрации ИП. Формально возможен и патент: заявление тоже подаётся в течение 20 календарных дней. Но для продаж через маркетплейс он подходит редко, потому что торговля через интернет под розничную торговлю на патенте не подпадает, и это я всегда проверяю отдельно. Не успели ни туда, ни сюда — доходы облагаются по общим правилам НДФЛ, и это почти всегда дороже.
- Доход за календарный год больше 2,4 млн рублей.
- Трудовые договоры с работниками.
- Агентские, комиссионные договоры и договоры поручения.
- Перепродажа, подакцизные или маркируемые товары.
- Совмещение с другим спецрежимом.
Почему с 1 октября 2026 года площадки передают данные в ФНС и чего бояться
Это самая «больная» часть для тех, кто привык, что налоговая не видит их торговлю. С 1 октября 2026 года действуют Правила информационного взаимодействия операторов посреднических цифровых платформ с налоговыми органами, утверждённые постановлением Правительства от 20.06.2026 № 766 в развитие закона о платформенной экономике (Федеральный закон от 31.07.2025 № 289-ФЗ). Оператор маркетплейса передаёт в ФНС сведения о партнёрах-продавцах: номер, дату и предмет договора с площадкой, ФИО или наименование и ИНН, сведения о согласии на снижение цены за счёт продавца, а также номер и дату актов сверки взаиморасчётов. Передача идёт при условии согласия продавца, поэтому внимательно читайте, на что вы соглашаетесь в оферте и в кабинете площадки. Срок передачи: два рабочих дня после получения согласия и три рабочих дня после изменения сведений.
Что это значит на практике. Инспекция узнаёт, что вы торгуете на конкретной площадке, по какому договору и какие акты сверки у вас есть. Сопоставить это с чеками в «Мой налог» и запросить пояснения или документы становится делом техники. Если вы получили от площадки 3,1 млн рублей, а чеков выдано на 1,7 млн, такое расхождение раньше приходилось искать, а теперь у инспекции есть точка входа для запроса к вам. Мои клиенты, которые пробивали чеки вовремя, к таким запросам готовы. Тем, у кого чеки отстают от выплат, придётся догонять, и здесь поможет материал про то, как исправить непробитые чеки НПД по продажам на маркетплейсе.
Не делайте вывод, что налоговая теперь автоматически переведёт всех на ИП. Передача данных сама по себе не меняет ваш режим. Но она убирает иллюзию «никто не узнает», поэтому перепродажа под видом собственного производства и занижение дохода становятся рискованными. Мой совет: сверяйте свои чеки с актами сверки площадки раз в месяц, хранить закупочные и производственные документы можно и нужно, а в споре об «этот товар ваш или нет» они ваши главные доказательства.
Когда пора в ИП на УСН и что учесть до перехода
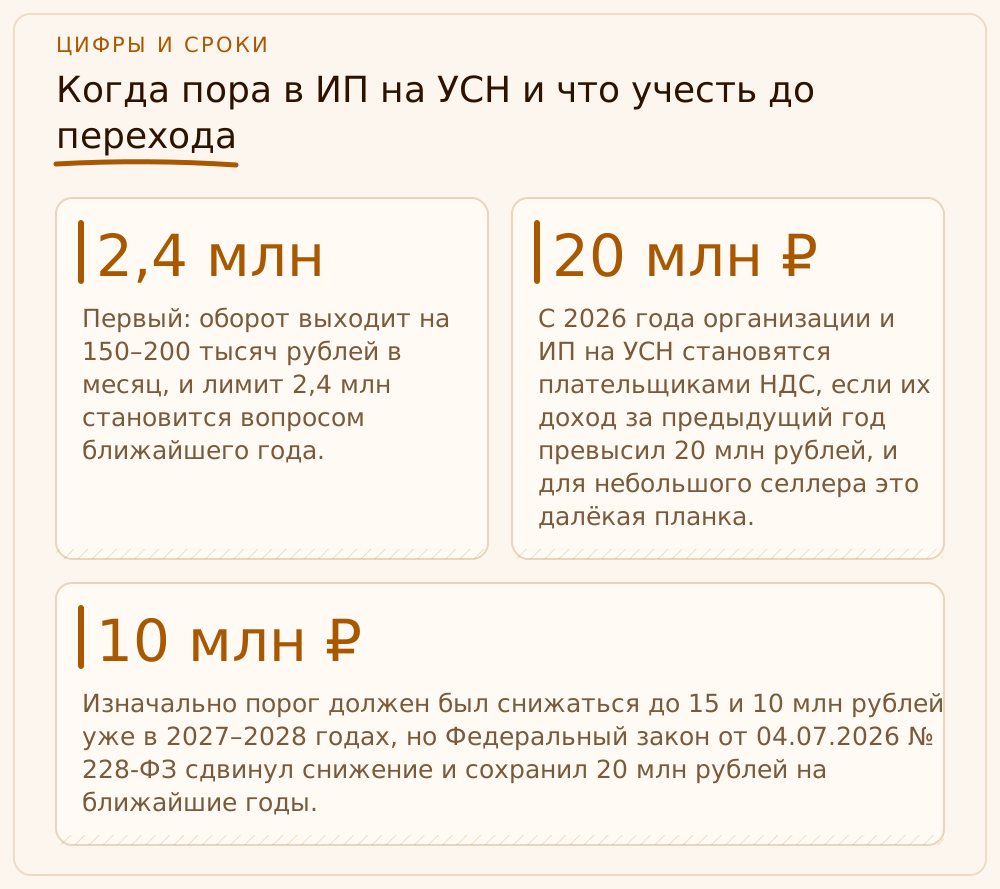
Признаки того, что НПД вам тесна, у каждого селлера свои, но чаще всего я вижу три. Первый: оборот выходит на 150–200 тысяч рублей в месяц, и лимит 2,4 млн становится вопросом ближайшего года. Второй: ассортимент растёт за счёт закупленных позиций, и вы уже понимаете, что это перепродажа. Третий: вы упираетесь в маркируемые товары. В любом из этих случаев переход на УСН лучше планировать, а не получать вынужденно после снятия с учёта.
Про налог на добавленную стоимость. С 2026 года организации и ИП на УСН становятся плательщиками НДС, если их доход за предыдущий год превысил 20 млн рублей, и для небольшого селлера это далёкая планка. Изначально порог должен был снижаться до 15 и 10 млн рублей уже в 2027–2028 годах, но Федеральный закон от 04.07.2026 № 228-ФЗ сдвинул снижение и сохранил 20 млн рублей на ближайшие годы. График менялся уже не раз, поэтому точную цифру мы вместе проверим на дату вашего перехода. Для оборота, который только приблизился к лимиту НПД, УСН обычно не приводит к НДС, а значит, на самом деле меняются налоговая ставка, отчётность и страховые взносы, а не весь подход к учёту.
Если вы зарегистрированы как ИП и ещё работаете на НПД, ваш выход на УСН возможен и добровольно, но с оговоркой: добровольный отказ от НПД даёт переход на УСН только с начала следующего года, а в течение года перейти можно, лишь утратив право на НПД. Поэтому «подождать до октября» не всегда выход. Все расчёты по вашей нише, комиссиям площадки и взносам я делаю в первой консультации, и она бесплатна.
Учебный пример: ИП Корнилов Павел делает органайзеры и добавляет чужие чехлы
Это учебный пример: ИП Корнилов Павел на НПД делает из купленной фанеры деревянные органайзеры для стола и продаёт их на маркетплейсе. С января по август он выдал чеки по органайзерам на 1 650 000 рублей, налог по ставке 4 % с доходов от физлиц составил 66 000 рублей (без учёта стартового налогового вычета). Всё честно: материалы купил, изделие сделал сам, товар не маркируемый и не подакцизный.
В феврале Павел решил расширить ассортимент и закупил у оптовика готовые силиконовые чехлы для телефонов, чтобы продавать их в одной карточке с органайзерами. Выручка по чехлам за семь месяцев составила 380 000 рублей. Здесь уже перепродажа: он ничего с товаром не делал. Общий доход по чекам к концу августа достиг 1 650 000 + 380 000 = 2 030 000 рублей, а при текущем темпе 250 000 рублей в месяц он пересёк бы лимит 2,4 млн в октябре: 2 030 000 + 250 000 = 2 280 000 в сентябре и 2 530 000 в октябре. То есть право на НПД он потерял бы двумя путями сразу: по лимиту и по виду деятельности.
Что мы сделали бы в «РФ-БУХ». Развели ассортимент: чехлы убрали из карточки до смены режима. Посчитали переход на УСН «доходы» с ИП до пересечения лимита, чтобы подать уведомление в 20-дневный срок после снятия с учёта и не потерять месяцы. Для ориентира сравнили нагрузку по базовой ставке УСН «доходы» 6 %: с чехлов это 380 000 × 6 % = 22 800 рублей налога против 15 200 рублей на НПД (380 000 × 4 %). Разница 7 600 рублей небольшая, а вот продолжать перепродажу под НПД дорого: инспекция может оспорить режим и пересчитать налоги по общим правилам. Поэтому чехлы, которые уже продавались под НПД, мы бы отдельно разобрали с документами, а не делали вид, что их не было.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Можно ли самозанятому продавать на Wildberries и Ozon?
Да, если вы продаёте товары собственного производства, не подакцизные и не маркируемые, а годовой доход не превышает 2,4 млн рублей. Перепродажа чужих товаров под НПД запрещена.
Можно ли на НПД перепродавать товары, купленные у поставщика?
Нет. По статье 4 закона № 422-ФЗ перепродажа товаров и имущественных прав исключает применение НПД. Исключение только для вещей, которыми вы пользовались для личных нужд.
Что будет, если превысить 2,4 млн рублей за год?
Право на НПД теряется, вас снимают с учёта. ИП может направить уведомление о переходе на УСН в течение 20 календарных дней с даты снятия, и УСН применяется с этой даты. При пропуске срока переход идёт с 1 января следующего года.
Передают ли маркетплейсы мои данные в налоговую?
С 1 октября 2026 года по постановлению Правительства № 766 операторы платформ передают в ФНС сведения о партнёрах, если партнёр дал согласие: реквизиты договора, ФИО и ИНН, номер и дату актов сверки. У налоговой появляется основание сопоставить их с чеками НПД и запросить пояснения.
Можно ли продавать на НПД одежду и обувь собственного пошива?
Если товар входит в перечень обязательной маркировки, нельзя, даже при собственном производстве. Проверяйте код ТН ВЭД по действующему перечню до начала продаж.
Платят ли самозанятые НДС на маркетплейсе?
На НПД НДС не платят. Вопрос НДС возникает для ИП на УСН, у которых доход за предыдущий год превысил 20 млн рублей (порог сохранён поправками 2026 года на ближайшие годы), и для других режимов.
На что опираемся
- Федеральный закон от 27.11.2018 № 422-ФЗ — Ст. 1 (срок эксперимента по 31.12.2028), ст. 4 (кто не вправе применять НПД), ст. 15 (переход на УСН и патент при утрате права). Текст: https://www.consultant.ru/document/cons_doc_LAW_311977/
- ФНС России: ограничения при применении НПД — Перечень лиц, не вправе применять НПД, включая перепродажу, подакцизные и маркируемые товары, лимит 2,4 млн рублей: https://www.nalog.gov.ru/rn28/news/activities_fts/14626973/
- ФНС России: налог на профессиональный доход — Ставки 4 % и 6 %, срок уплаты до 28-го числа, ограничения режима: https://www.nalog.gov.ru/rn14/news/smi/15069019/
- ФНС России: переход на УСН при утрате права на НПД — Уведомление в течение 20 календарных дней с даты снятия с учёта, иначе с 1 января следующего года: https://www.nalog.gov.ru/rn53/news/14958070/
- ФНС России: при каких условиях самозанятый утрачивает право на НПД — Превышение 2,4 млн рублей и несоответствующие виды деятельности; переход на патент в течение 20 календарных дней: https://www.nalog.gov.ru/rn01/news/activities_fts/16189862/
- Постановление Правительства РФ от 20.06.2026 № 766 — Правила информационного взаимодействия операторов посреднических цифровых платформ с налоговыми органами: состав сведений (п. 4), сроки 2 и 3 рабочих дня (п. 5), согласие партнёра, вступление в силу 01.10.2026. Текст: https://glavkniga.ru/docs/15475