
ЕФС-1 с опозданием: какой штраф действительно грозит
Штраф за ЕФС-1 нельзя надежно посчитать по одной универсальной формуле: форма объединяет разные сведения, и для них действуют разные правила. Для ряда индивидуальных сведений санкция составляет 500 рублей за каждое застрахованное лицо; для раздела 2 расчет другой. Здесь разберу, как определить нужный случай, что проверить в уведомлении СФР и как не усугубить нарушение.
Почему нельзя назвать одну сумму штрафа за всю ЕФС-1
ЕФС-1 — составная форма. В ней есть сведения о трудовой деятельности и страховом стаже, а также данные о взносах на страхование от несчастных случаев. Поэтому фраза «штраф за ЕФС-1 — 500 рублей за сотрудника» верна только для определенных индивидуальных сведений, на которые распространяется закон о персонифицированном учете. Ее нельзя автоматически переносить на любой раздел формы. Именно с такого обобщения обычно начинается неправильный расчет.
Для предусмотренных законом сведений персонифицированного учета финансовая санкция страхователю составляет 500 рублей в отношении каждого застрахованного лица. Речь идет о непредставлении в срок либо о неполных или недостоверных данных. При этом основание не связано с числом дней задержки: формула привязана к числу застрахованных лиц, сведения о которых затронуты нарушением. Это правило не превращает каждую ошибку в каждом разделе ЕФС-1 в одинаковый штраф.
Для раздела 2, где отражают взносы на травматизм, предусмотрен отдельный порядок ответственности. Там сумма зависит от размера начисленных взносов и продолжительности опоздания, с минимальным и максимальным пределами. Значит, до подсчета нужно открыть требование или решение фонда и установить, за какой раздел и нарушение предъявлена санкция. Сравнить разные разделы одной короткой формулой не получится. Я всегда начинаю именно с основания, а не с калькулятора. При необходимости мы берем на себя ведение бухгалтерского учета и контроль отчетности.
Если хотите сопоставить тему с общей ответственностью за пропуск отчетности, смотрите также разбор штрафов за несданную отчетность. Он не заменяет проверку конкретного раздела ЕФС-1: общие обзоры полезны для ориентира, а размер санкции определяется применимой нормой и содержанием сведений. Я не советую переносить правила одной формы на другую только потому, что обе отправляются в государственный фонд.
Когда применяется расчет 500 рублей за человека
Федеральный закон связывает санкцию 500 рублей с непредставлением в срок либо представлением неполных или недостоверных сведений, перечисленных в законе о персонифицированном учете. СФР относит к ним, в частности, сведения о датах заключения и прекращения договоров ГПХ в подразделе 1.1, данные о страховом стаже в подразделе 1.2 и сведения подраздела 3. Поэтому сначала сопоставьте содержание требования с конкретным видом сведений и периодом, а уже затем определяйте круг застрахованных лиц.
Нельзя безоговорочно считать всех, кто когда-либо числился в организации, или всех работников на дату проверки. В расчетной ситуации важно, о ком именно должны были быть представлены сведения и кого затронуло нарушение. Численность и состав работников меняются, поэтому реестр кадровых событий, договоров и отчетов за нужный период помогает восстановить фактический объем обязанности. В спорном случае запросите у фонда детализацию расчета и проверьте, к каким лицам он применил санкцию.
За несоблюдение обязанности передать сведения электронно в предусмотренных законом случаях установлена самостоятельная финансовая санкция. СФР указывает порог численности: электронный формат обязателен, когда за отчетный период застрахованных лиц больше десяти; при бумажной подаче при численности от одиннадцати человек возможен штраф 1 000 рублей. Это отдельное основание, его не следует механически складывать с суммой за каждого человека без проверки решения и норм, которые фонд применил.
Состав формы и порядок заполнения меняются, поэтому сверяйте отчетный период с действующей редакцией инструкции СФР. Краткий материал о том, что изменилось в ЕФС-1, поможет найти обновления формы; однако он не подменяет нормы об ответственности. Перед подготовкой уточните, относится ли событие к трудовой деятельности, стажу или взносам на травматизм.
Чем отличаются раздел 2 и ответственность должностного лица
Раздел 2 ЕФС-1 относится к страхованию от несчастных случаев на производстве и профзаболеваний. За его непредставление в срок закон предусматривает расчет исходя из суммы взносов за последние три месяца отчетного периода и каждого полного или неполного месяца просрочки; при этом установлены минимальная и максимальная границы. Это не тариф 500 рублей за работника и не налоговые пени. Для проверки суммы нужны данные о начисленных взносах, отчетном периоде и дате сдачи.
Кроме финансовой санкции страхователю, может рассматриваться административная ответственность должностного лица за нарушения в области индивидуального персонифицированного учета. КоАП предусматривает диапазон штрафа для должностных лиц, а для некоторых нарушений — предупреждение либо штраф. Это отдельное производство и отдельный адресат ответственности. Нельзя утверждать, что директор автоматически платит дополнительно при каждом штрафе компании или что сумма назначается только из-за подписи под отчетом.
Я советую читать решение СФР построчно: кто привлечен, какая норма указана, какой вид сведений и отчетный период названы, как рассчитана база. Если фонд объединил в расчете разные основания или неверно определил лиц, изложите возражения письменно и приложите подтверждения отправки, протоколы приема, кадровые документы и расчет взносов. Мы в «РФ-БУХ» помогаем сверить ЕФС-1 и подготовить порядок действий по конкретному требованию. Это учебный разбор общих правил, а не обещание отмены санкции.
Я в «РФ-БУХ» разбираю требования СФР по конкретному основанию: проверяем состав сведений, расчет и документы, после чего готовим понятный план исправления или возражений.
Что делать, если отчет не принят или в нем обнаружена ошибка
Сначала сохраните квитанцию, протокол проверки, уведомление и исходный файл. В них видно, получил ли фонд отчет, какие именно сведения не приняты и нужно ли направить корректировку. Одной отметки «отправлено» недостаточно, чтобы понять статус: проверьте подтверждение доставки и результат обработки. Если документ не принят целиком или отдельные сведения не прошли проверку, действуйте по тексту протокола и не откладывайте повторное представление.
Если СФР направил уведомление об устранении ошибок или несоответствий по индивидуальным сведениям, закон дает пять рабочих дней для исправления в указанном порядке. Представление уточненных сведений в установленный срок после такого уведомления освобождает от финансовой санкции в предусмотренных законом случаях. При самостоятельном обнаружении ошибки в ранее принятой отчетности до того, как ее выявил фонд, также предусмотрена возможность подать исправленные сведения без санкции. Сверьте точный вид нарушения и формулировку уведомления: этот порядок нельзя автоматически переносить на любой раздел ЕФС-1.
Если срок уже прошел, обычно разумнее без промедления подать корректные сведения и отдельно оценить правомерность решения фонда. Исправление не означает, что санкция исчезнет автоматически, но промедление не восстановит отчетность и затруднит подтверждение обстоятельств. Сохраните доказательства отправки и приема, документы, из которых формировались сведения, и переписку с фондом. Не редактируйте первоначальные файлы без сохранения исходной версии: последовательность документов часто важна при разборе спора.
Установленный электронный формат также имеет самостоятельное значение. Проверьте фактическую численность застрахованных лиц за соответствующий отчетный период, а не только штатное расписание на день проверки. Сохраните сведения о способе отправки, подтверждение оператора и протокол фонда. Эти документы показывают, какую форму вы направили, когда она поступила и какой результат обработки получен; без них трудно отличить нарушение формата от задержки или непринятого файла.
Как снизить риск штрафа до отправки ЕФС-1
Проверка начинается с календаря обязанностей, а не с напоминания «сдать ЕФС-1». Для каждого события зафиксируйте, какой подраздел требуется и какой срок установлен именно для него. Для отдельных кадровых событий срок может исчисляться со следующего рабочего дня, тогда как часть сведений подают по отчетному периоду. Подраздел 1.2 о стаже относится к особым категориям работников и не является ежеквартальной отчетностью для каждого сотрудника. Универсального квартального дедлайна у всей формы нет.
Перед отправкой сверьте сведения с первичными кадровыми документами, договорами и расчетом взносов, затем проверьте формат и получите подтверждение приема. Если отчет отправляет представитель, заранее убедитесь, что полномочия и электронная подпись позволяют совершить нужное действие. Я прошу команду фиксировать дату подготовки, отправки и получения протокола: такая цепочка показывает, где возникла задержка и какие действия уже выполнены. Контроль — это не бюрократический ритуал, а способ быстро найти сбой.
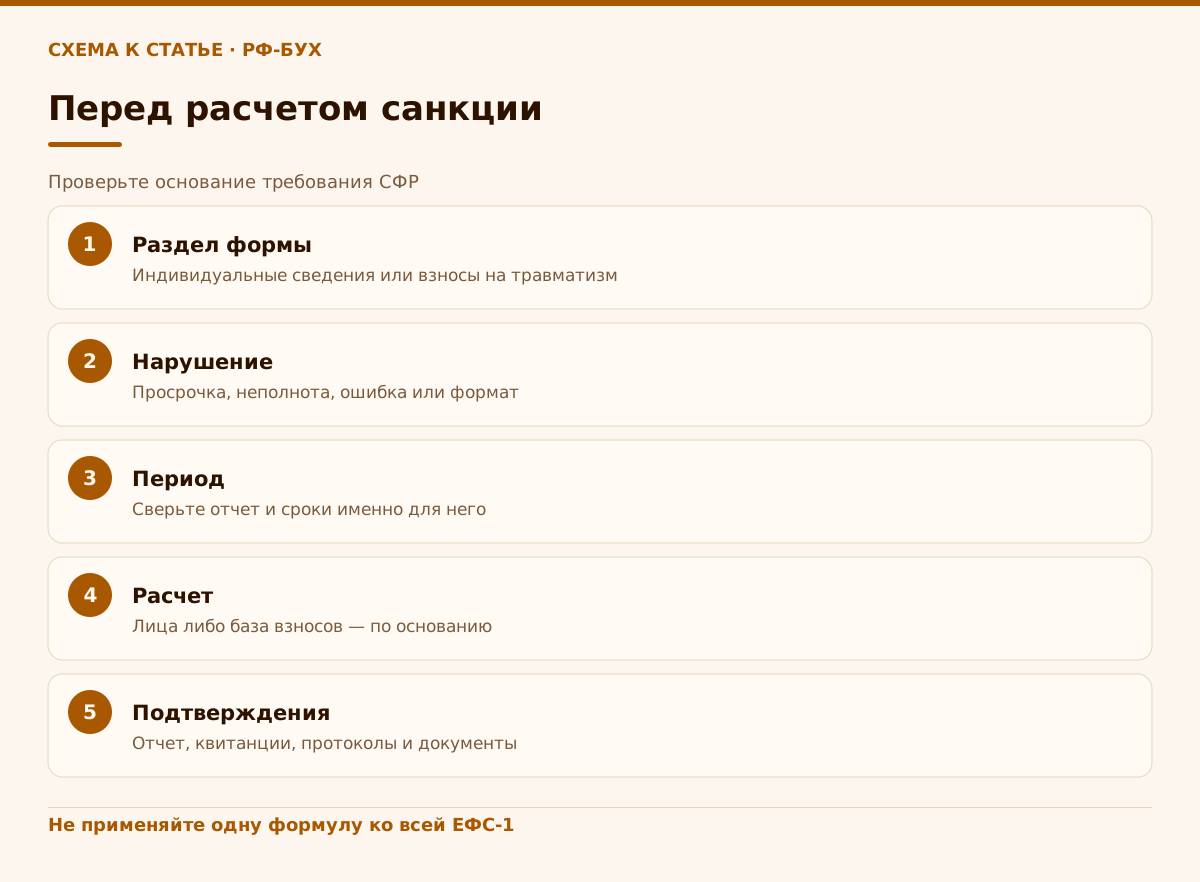
При получении требования не ограничивайтесь уплатой суммы из уведомления. Сверьте правовое основание, период, перечень лиц или базу взносов и учтите, что у работодателя могут быть самостоятельные обязанности по разным частям формы. Для сложного случая соберите отчет, протоколы, кадровые документы и расчет санкции в один комплект. Мы в РФ-БУХ берем на себя ведение учета и отчетности, проверку исходных документов и подготовку ЕФС-1; стоимость ведения для ООО и ИП начинается от 3 000 ₽ в месяц, первая консультация бесплатна.
В споре полезно разделять три вопроса: была ли обязанность представить конкретные сведения, нарушен ли установленный срок или формат, правильно ли фонд определил меру и расчет. Ответ на первый вопрос ищут в документах о событии и применимом порядке сдачи, на второй — в квитанциях и протоколах, на третий — в решении СФР и законе. Такой разбор помогает подготовить предметное обращение и не смешать исправление отчета с оспариванием санкции.
Учебный пример: расчет санкции по индивидуальным сведениям
Это учебный пример: условный ИП Жуков Т. С четырьмя работниками обнаружил, что не представил в срок сведения о датах договоров ГПХ, для которых применяется финансовая санкция по числу застрахованных лиц. Предположим, что фонд подтвердил затронутые сведения по всем четырем лицам и основание относится именно к правилу 500 рублей за человека. Тогда расчет этой финансовой санкции: 4 × 500 ₽ = 2 000 ₽. Количество дней опоздания в этой формуле не умножает сумму.
Этот расчет не следует переносить на раздел 2 ЕФС-1, ошибки в любом другом виде данных или административное дело в отношении должностного лица. В реальной ситуации сначала сверяют, какие именно сведения затронуты, кого фонд включил в расчет и как сформулировано решение. Если после уведомления об ошибках исправленные сведения направлены в предусмотренный срок, результат может отличаться от примера: при установленных законом условиях финансовая санкция не применяется.
Для условного ИП Жукова Т. Следующий шаг — сохранить первоначальный отчет и протокол, уточнить состав затронутых лиц и представить корректные сведения. Если в решении указано иное основание, считать 2 000 ₽ по этой модели нельзя. Сумма здесь иллюстрирует только правило расчета для определенных индивидуальных сведений и не предсказывает исход спора.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Всегда ли штраф за ЕФС-1 равен 500 рублям за сотрудника?
Нет. Эта санкция применяется к определенным сведениям персонифицированного учета. Для раздела 2 действует отдельный расчет.
Зависит ли санкция 500 рублей от числа дней просрочки?
Для предусмотренной законом санкции по числу застрахованных лиц дни просрочки не умножают сумму.
Что делать после уведомления СФР об ошибке?
Проверьте вид сведений и срок в уведомлении. Для предусмотренных законом индивидуальных сведений установлен пятидневный рабочий срок исправления.
Могут ли оштрафовать должностное лицо?
Да, КоАП предусматривает отдельную административную ответственность должностных лиц; она рассматривается отдельно от финансовой санкции страхователю.
На что опираемся
- СФР — финансовые санкции по ЕФС-1 — Размеры санкций, случаи исправления сведений и пятидневный срок после уведомления: https://sfr.gov.ru/employers/lk_insurer/baza_znanij/finsankcii_efs1_27fz
- Федеральный закон № 27-ФЗ, статья 17 — Финансовая ответственность страхователя за сведения персонифицированного учета: https://www.consultant.ru/document/cons_doc_LAW_9839/1442fb4b47637bbdb6a9d88f79146e34679923b5/
- КоАП РФ, статья 15.33.2 — Административная ответственность должностных лиц за нарушение порядка и сроков представления сведений: https://www.consultant.ru/document/cons_doc_LAW_34661/61c5a1d520a326c0a8396c3e5a73c2b527ee776a/
- СФР — предоставление ЕФС-1 — Состав формы, сроки представления подразделов и действующий порядок заполнения: https://sfr.gov.ru/employers/lk_insurer/baza_znanij/efs_1/
- СФР — отчетность и электронный документооборот — Ответственность за раздел 2 и применение санкций к сведениям формы: https://sfr.gov.ru/branches/ingush/info/~/14811