
Штрафы за несданную отчётность в 2026 году: суммы и как их уменьшить
Пропустили срок сдачи декларации, РСВ, 6-НДФЛ или бухгалтерской отчётности — и теперь не спите, подсчитывая, во сколько это обойдётся. Я Ольга Семёнова, двадцать лет веду бухгалтерию на аутсорсинге и каждый квартал разбираю такие ситуации у клиентов. Сразу скажу главное: паника тут плохой советчик, а молчание — худший. Штраф почти всегда можно уменьшить минимум вдвое, а иногда и в разы, если действовать правильно и быстро. В этой статье я разложу по полочкам, сколько именно грозит за каждый вид отчётности в 2026 году, где компании и ИП теряют деньги на пустом месте, и как составить ходатайство, которое реально снижает сумму.
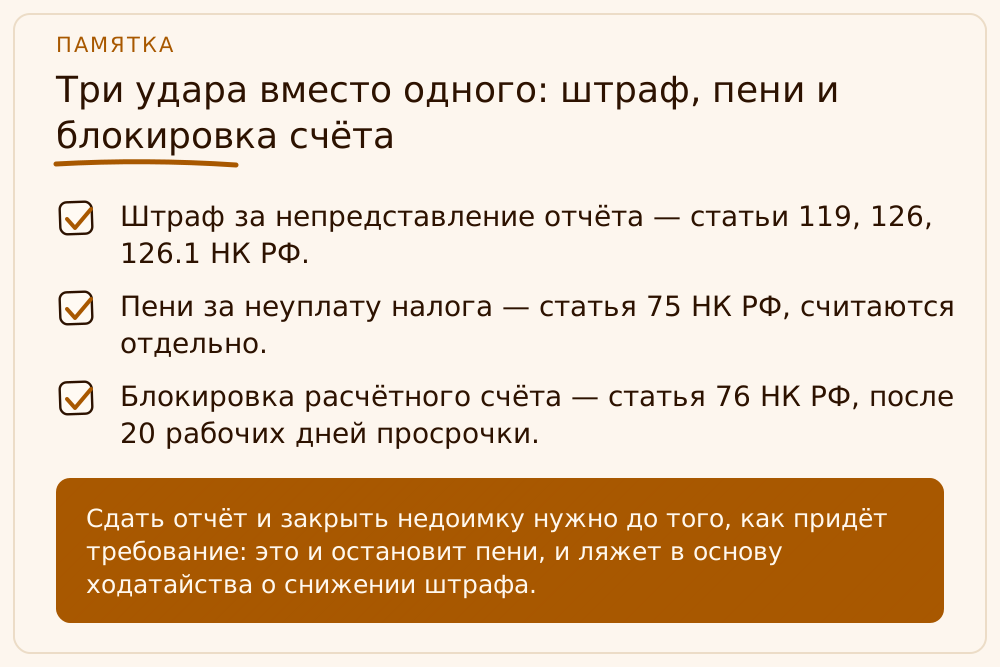
Три удара вместо одного: штраф, пени и блокировка счёта
Когда клиент говорит «я просто не успел сдать декларацию», он обычно думает про один штраф. На самом деле просрочка запускает сразу три независимых механизма, и каждый бьёт по кошельку отдельно. Первый — налоговый штраф за само непредставление отчёта (это статьи 119, 126 и 126.1 НК РФ). Второй — пени за несвоевременную уплату налога, если налог вы ещё и не заплатили: они капают по статье 75 НК РФ за каждый день просрочки и к штрафу не относятся, это отдельная сумма. Третий и самый неприятный — приостановление операций по расчётному счёту по статье 76 НК РФ, когда бизнес фактически встаёт.
Важно понимать: эти санкции не заменяют друг друга. Можно одновременно получить и штраф, и пени, и блокировку счёта — за одну и ту же несданную декларацию. Поэтому моя позиция простая и выстраданная практикой: как только вы обнаружили просрочку, нужно немедленно сдать отчёт и погасить недоимку с пенями, не дожидаясь требования из инспекции. Это не отменит штраф полностью, но остановит рост пеней, снимет угрозу блокировки и — что критично — создаст то самое смягчающее обстоятельство, на котором мы потом будем снижать штраф. Молчать и надеяться, что не заметят, — самая дорогая стратегия из возможных.
- Штраф за непредставление отчёта — статьи 119, 126, 126.1 НК РФ.
- Пени за неуплату налога — статья 75 НК РФ, считаются отдельно.
- Блокировка расчётного счёта — статья 76 НК РФ, после 20 рабочих дней просрочки.
Статья 119 против статьи 126: на этой путанице теряют больше всего
Самая частая и дорогая ошибка — не различать, какая отчётность под какую статью попадает. А разница принципиальная. Статья 119 НК РФ наказывает за непредставление налоговой декларации и расчёта по страховым взносам (РСВ): штраф составляет 5 % от не уплаченной в срок суммы налога по этой декларации за каждый полный и неполный месяц просрочки, но не более 30 % этой суммы и не менее 1000 рублей. Ключевое слово здесь — «от неуплаченной суммы»: чем больше налог и чем дольше тянете, тем больше штраф, пока он не упрётся в потолок 30 %.
А вот расчёт 6-НДФЛ — это не декларация, и штраф за него считается совсем иначе. За просрочку 6-НДФЛ отвечает пункт 1.2 статьи 126 НК РФ: фиксированные 1000 рублей за каждый полный и неполный месяц со дня, установленного для сдачи. Здесь сумма не зависит от величины налога — только от числа месяцев опоздания. Пункт 1 той же статьи 126 карает за непредставление документов и сведений по требованию инспекции — 200 рублей за каждый документ. А статья 126.1 — это уже про недостоверные данные в 6-НДФЛ: 500 рублей за каждый документ с ошибкой. Люди регулярно считают штраф за 6-НДФЛ по формуле статьи 119 и либо переплачивают из страха, либо, наоборот, недооценивают риск по крупной декларации.
Отдельно держите в голове ЕФС-1 — единую форму, которую сдают в Социальный фонд. Она многослойная, и штрафы по разным её частям живут в разных законах. За сведения о трудовой деятельности (подраздел 1.1, бывший СЗВ-ТД) отвечает часть 2 статьи 15.33.2 КоАП — предупреждение или 300–500 рублей на должностное лицо. За сведения о стаже и о договорах ГПХ работает статья 17 Федерального закона № 27-ФЗ — 500 рублей за каждое застрахованное лицо. А за раздел 2 (взносы на травматизм, бывшая 4-ФСС) штраф по статье 26.30 Закона № 125-ФЗ считается почти как по статье 119: 5 % от взносов за каждый месяц, не более 30 % и не менее 1000 рублей.
Таблица штрафов по видам отчётности в 2026 году
Чтобы не держать всё в голове, я свела основные санкции в одну таблицу. Суммы актуальны на октябрь 2026 года и даны с указанием нормы — так вы всегда сможете проверить сами и сослаться на первоисточник в разговоре с инспектором.
| Что не сдали | Норма | Размер штрафа |
|---|---|---|
| Декларация (НДС, прибыль, УСН, ЕСХН) или РСВ — есть налог к уплате | ст. 119 НК РФ | 5 % от неуплаченной суммы за каждый месяц, не более 30 % и не менее 1000 ₽ |
| Декларация или РСВ без суммы к уплате (нулевые) | п. 3, 4 ст. 119 НК РФ | Штрафа нет (с 26.06.2026) |
| Расчёт 6-НДФЛ | п. 1.2 ст. 126 НК РФ | 1000 ₽ за каждый полный и неполный месяц |
| Документы и сведения по требованию ИФНС | п. 1 ст. 126 НК РФ | 200 ₽ за каждый документ |
| Недостоверные сведения в 6-НДФЛ | ст. 126.1 НК РФ | 500 ₽ за каждый документ |
| ЕФС-1, подраздел 1.1 (бывший СЗВ-ТД) | ч. 2 ст. 15.33.2 КоАП | предупреждение или 300–500 ₽ на должностное лицо |
| ЕФС-1, стаж и договоры ГПХ | ст. 17 Закона № 27-ФЗ | 500 ₽ за каждое застрахованное лицо |
| ЕФС-1, раздел 2 (взносы на травматизм) | ст. 26.30 Закона № 125-ФЗ | 5 % за каждый месяц, не более 30 % и не менее 1000 ₽ |
| Бухотчётность в ГИР БО | п. 1 ст. 126 НК РФ и ч. 1 ст. 15.6 КоАП | 200 ₽ за документ плюс 300–500 ₽ на должностное лицо |
| Грубое искажение отчётности | ст. 15.11 КоАП | 5000–10 000 ₽, повторно 10 000–20 000 ₽ или дисквалификация |
Пара пояснений к таблице. По бухгалтерской отчётности в государственный информационный ресурс (ГИР БО) штраф в 200 рублей за каждую форму по статье 126 НК РФ грозит прежде всего тем организациям, чья отчётность в ГИР БО не размещается, — большинство компаний сдают её один раз, и повторно слать не нужно. А статья 15.11 КоАП — это не про опоздание как таковое, а про грубое искажение данных учёта и отчётности (например, занижение налога или любого показателя не менее чем на 10 %); её применяют к должностному лицу, и при повторе грозит дисквалификация на срок от года до двух лет.
Блокировка счёта по статье 76: когда бизнес встаёт
Если штраф — это боль в кошельке, то блокировка счёта — боль в самом сердце бизнеса. По статье 76 НК РФ инспекция вправе приостановить операции по расчётному счёту, если вы не сдали налоговую декларацию, РСВ или 6-НДФЛ в течение 20 рабочих дней после установленного срока. Решение о блокировке может быть вынесено начиная с 21-го рабочего дня просрочки — и дальше у инспекции есть на это целых три года. При этом блокировка за непредставление отчётности, в отличие от блокировки за долг, не ограничена суммой: замораживается весь счёт, и платить поставщикам, зарплату, аренду становится нечем.
Есть и хорошая новость, точнее две. Во-первых, с 2021 года инспекция вправе заранее, не позднее чем за 14 рабочих дней до блокировки, уведомить вас о том, что счёт вот-вот заморозят, — это ваш последний звонок, чтобы успеть сдать отчёт. Во-вторых, снимается блокировка быстро: как только вы представили недостающую декларацию, налоговики обязаны отменить решение не позднее одного рабочего дня, следующего за днём подачи. Поэтому, когда клиент звонит в панике «заблокировали счёт», мой первый вопрос всегда один: что именно не сдано? Сдаём это сегодня же — и завтра счёт оживает. Тянуть здесь нельзя ни дня.
- Основание — не сдана декларация, РСВ или 6-НДФЛ дольше 20 рабочих дней после срока.
- Решение инспекция выносит с 21-го рабочего дня и в течение последующих трёх лет.
- Замораживается весь счёт без привязки к сумме.
- После сдачи отчёта блокировку снимают не позднее следующего рабочего дня.
Что изменилось в 2026 году: две поправки в вашу пользу
2026 год принёс сразу два изменения, которые многие бухгалтеры ещё не учитывают, а зря — они реально экономят деньги. Первое: Федеральный закон от 26.06.2026 № 201-ФЗ отменил штраф за несвоевременную сдачу нулевых деклараций и нулевых РСВ. Раньше за опоздание с пустым отчётом без суммы налога к уплате всё равно выписывали минимум 1000 рублей по статье 119. Теперь, по новым пунктам 3 и 4 статьи 119 НК РФ, если в поданной с опозданием декларации или расчёте нет суммы к уплате, штрафа нет вовсе. Норма действует с 26 июня 2026 года, и ФНС разъяснила, что по ещё не исполненным решениям старые штрафы за нулёвки при наличии оснований тоже не взыскиваются. Единственная оговорка: это не работает для тех, кто намеренно подаёт «нулёвки», чтобы уйти от ответственности.
Второе изменение касается руководителей. Долгие годы за просрочку декларации директора штрафовали ещё и персонально по статье 15.5 КоАП — предупреждение или 300–500 рублей. Так вот, Федеральный закон от 04.07.2026 № 220-ФЗ признал статью 15.5 КоАП утратившей силу, и с момента вступления поправки в силу этого административного штрафа на должностное лицо за опоздание с декларацией больше нет. Законодатель посчитал, что возни с протоколами было больше, чем денег в бюджет. Для бизнеса это означает на один фронт санкций меньше: ответственность за просроченную декларацию теперь несёт организация по статье 119 НК РФ, а отдельного штрафа на директора именно за декларацию не осталось. Важно не путать это с другими составами КоАП (например, 15.6 или 15.33.2) — они продолжают действовать для документов и персучёта.
Как уменьшить штраф: ходатайство о смягчающих обстоятельствах
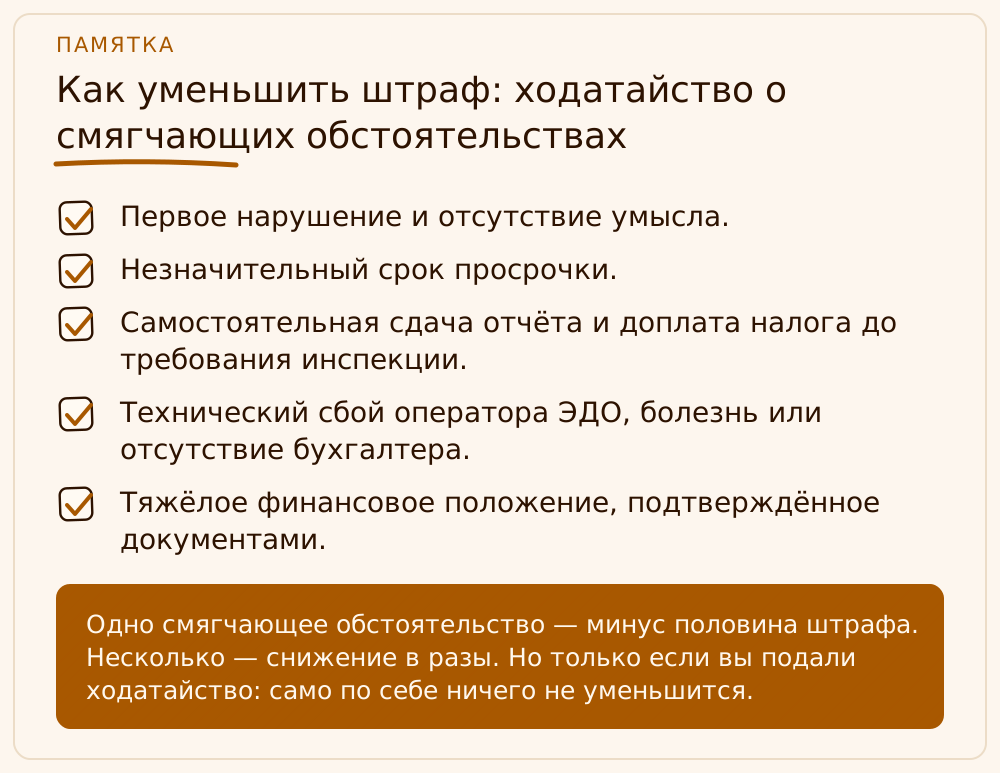
А вот это — самое ценное, ради чего стоит дочитать до конца. Даже когда штраф законно начислен, его размер почти всегда можно снизить. Работают статьи 112 и 114 НК РФ: при наличии хотя бы одного смягчающего обстоятельства размер штрафа уменьшается не меньше чем в два раза. Обратите внимание на формулировку «не меньше» — это нижний предел снижения, а верхнего кодекс не задаёт. На практике при нескольких смягчающих обстоятельствах инспекция и особенно суд снижают штраф и в три, и в пять, и в десять раз. Но произойдёт это только по одному условию: если вы заявите об этих обстоятельствах. Самая обидная потеря денег в моей практике — когда клиент мог снизить штраф вдвое одним письмом, но не написал его.
Перечень смягчающих обстоятельств в статье 112 НК РФ открытый, то есть заявить можно практически любые жизненные причины, подкрепив их документами. Что обычно срабатывает: нарушение совершено впервые, просрочка незначительная (сдали с опозданием на несколько дней), отсутствие умысла и вреда для бюджета, тяжёлое финансовое положение, технический сбой у оператора ЭДО, болезнь или отпуск единственного бухгалтера, добросовестность — то есть вы сами сдали отчёт и доплатили налог до того, как инспекция прислала требование. Чем больше обстоятельств вы соберёте и чем лучше подтвердите бумагами, тем сильнее снижение.
Технически это оформляется ходатайством о снижении штрафа. Его подают в инспекцию в течение месяца со дня получения акта налоговой проверки — это ваше законное право на возражения. В ходатайстве нужно сослаться на пункт 1 статьи 112 и пункт 3 статьи 114 НК РФ, перечислить конкретные смягчающие обстоятельства именно вашей ситуации и приложить подтверждающие документы: платёжки о доплате налога, больничный, письмо оператора о сбое, справки о финансовом состоянии. Если инспекция снизила недостаточно или проигнорировала доводы, те же аргументы можно повторно заявить в вышестоящий налоговый орган и затем в суд — суды к смягчающим относятся благосклонно. Именно грамотное ходатайство чаще всего превращает пугающий штраф во вполне подъёмную сумму.
- Первое нарушение и отсутствие умысла.
- Незначительный срок просрочки.
- Самостоятельная сдача отчёта и доплата налога до требования инспекции.
- Технический сбой оператора ЭДО, болезнь или отсутствие бухгалтера.
- Тяжёлое финансовое положение, подтверждённое документами.
Разберём на примере
Пример первый, учебный. ООО «Агат-Сервис» на УСН должно было сдать декларацию до 25 марта, а сдало только 10 июня — просрочка затронула три неполных месяца (конец марта, апрель, май, июнь — считаем полные и неполные месяцы). Налог к уплате по декларации — 200 000 рублей. Считаем по статье 119: 5 % за каждый из месяцев. За три месяца это 15 % от 200 000, то есть 30 000 рублей. Проверяем потолок: 30 % от суммы — это 60 000 рублей, мы в него укладываемся; минимум 1000 рублей тоже пройден. Итог — штраф 30 000 рублей. Теперь снижаем: бухгалтер «Агат-Сервис» сдал декларацию сам, до требования, доплатил налог и пени, нарушение первое. Подаём ходатайство с тремя смягчающими обстоятельствами. Инспекция снижает штраф в два раза — до 15 000 рублей, а при удачном раскладе в суде можно добиться и большего. Экономия только на первом шаге — половина суммы.
Пример второй, тоже учебный. ИП Сухарев, налоговый агент с двумя работниками, забыл про расчёт 6-НДФЛ за первый квартал: срок — 25 апреля, сдал 3 июня. Это два неполных месяца просрочки. По пункту 1.2 статьи 126 НК РФ штраф фиксированный — 1000 рублей за каждый месяц, итого 2000 рублей. Величина удержанного НДФЛ здесь роли не играет, в отличие от декларации. Сухарев подаёт ходатайство: нарушение впервые, просрочка небольшая, отчёт сдан добровольно, сотрудники не пострадали. Штраф снижают вдвое — до 1000 рублей. А если бы Сухарев за те же 20 рабочих дней не сдал 6-НДФЛ, к штрафу добавилась бы ещё и угроза блокировки счёта по статье 76 — поэтому и здесь главное правило работает: сдавать, не тянуть и обязательно просить о снижении.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Какой минимальный штраф за несданную декларацию в 2026 году?
По статье 119 НК РФ минимум — 1000 рублей, даже если 5 % от суммы налога оказались меньше. Но с 26 июня 2026 года действует важное исключение: если декларация или РСВ нулевые (нет суммы налога к уплате), штрафа нет вообще — его отменил Федеральный закон № 201-ФЗ. То есть минимальный штраф в 1000 рублей теперь грозит только за декларацию, по которой есть налог к уплате.
Чем штраф за 6-НДФЛ отличается от штрафа за декларацию?
6-НДФЛ — это расчёт, а не декларация, поэтому штраф за него считается по пункту 1.2 статьи 126 НК РФ: фиксированные 1000 рублей за каждый полный и неполный месяц просрочки, независимо от суммы налога. За декларацию и РСВ штраф по статье 119 зависит от суммы налога к уплате — 5 % за месяц, но не более 30 % и не менее 1000 рублей. Путать эти две статьи — классическая и дорогая ошибка.
Через сколько дней просрочки блокируют расчётный счёт?
По статье 76 НК РФ инспекция вправе приостановить операции по счёту, если декларация, РСВ или 6-НДФЛ не сданы в течение 20 рабочих дней после установленного срока. Решение выносится начиная с 21-го рабочего дня. При этом за 14 рабочих дней до блокировки налоговики могут вас предупредить. Снимают блокировку не позднее следующего рабочего дня после того, как вы сдадите недостающий отчёт.
На сколько реально можно снизить штраф?
При наличии хотя бы одного смягчающего обстоятельства штраф по статьям 112 и 114 НК РФ снижается не меньше чем в два раза — это гарантированный минимум. Верхнего предела кодекс не устанавливает, поэтому при нескольких обстоятельствах инспекция или суд снижают и в три, и в пять, и более раз. Но снижение не происходит автоматически: нужно подать ходатайство и подтвердить обстоятельства документами.
Оштрафуют ли директора лично за просрочку декларации?
Раньше директора штрафовали по статье 15.5 КоАП — предупреждение или 300–500 рублей. Но Федеральный закон от 04.07.2026 № 220-ФЗ признал эту статью утратившей силу, так что отдельного административного штрафа на руководителя именно за опоздание с декларацией в 2026 году уже нет. Это не отменяет штраф на саму организацию по статье 119 НК РФ и другие составы КоАП — например, за документы или персучёт.
Что делать в первую очередь, если пропустил срок?
Сдать отчёт как можно быстрее и, если есть недоимка, доплатить налог с пенями — до того, как инспекция пришлёт требование. Это останавливает рост пеней, снимает угрозу блокировки счёта и создаёт смягчающее обстоятельство (добровольность). Затем, получив акт, в течение месяца подайте ходатайство о снижении штрафа. Такой порядок действий в большинстве случаев уменьшает итоговую сумму минимум вдвое.
На что опираемся
- НК РФ — ст. 119 — 5 % от неуплаченной суммы за каждый месяц, не более 30 % и не менее 1000 ₽; п. 3, 4 (ред. ФЗ от 26.06.2026 № 201-ФЗ) — нет штрафа за нулевые декларации и РСВ.
- НК РФ — ст. 126 — п. 1.2: 1000 ₽ за каждый месяц просрочки 6-НДФЛ; п. 1: 200 ₽ за документ; ст. 126.1 — 500 ₽ за документ с недостоверными сведениями.
- НК РФ — ст. 76 — приостановление операций по счетам при просрочке декларации, РСВ или 6-НДФЛ свыше 20 рабочих дней; ст. 112 и п. 3 ст. 114 — смягчающие обстоятельства снижают штраф не меньше чем в два раза.
- КоАП РФ — ст. 15.5 утратила силу (ФЗ от 04.07.2026 № 220-ФЗ); ч. 1 ст. 15.6 — 300–500 ₽ за непредставление документов и бухотчётности; ч. 2 ст. 15.33.2 — 300–500 ₽ за персучёт; ст. 15.11 — 5000–10 000 ₽ за грубое искажение отчётности.
- Закон № 27-ФЗ и № 125-ФЗ — ст. 17 Закона № 27-ФЗ — 500 ₽ за каждое застрахованное лицо по сведениям ЕФС-1 (стаж, ГПХ); ст. 26.30 Закона № 125-ФЗ — 5 % за месяц, не более 30 % и не менее 1000 ₽ по разделу 2 (травматизм).
- ФНС России — разъяснения nalog.gov.ru о порядке расчёта штрафа за 6-НДФЛ, о сдаче бухотчётности в ГИР БО и о применении смягчающих обстоятельств (октябрь 2026).