
Смена бухгалтерии без потерь: чек-лист передачи дел
Смена бухгалтера почти всегда происходит на нервах: прежний специалист обижен, новый ещё не вошёл в курс, а собственник в середине оказывается крайним — именно он отвечает за учёт по закону. За годы приёмки чужих дел я видела десятки сценариев, и почти в каждом «потерянном» случае корень один: передачу не оформили как процесс, а понадеялись, что всё как-нибудь само перетечёт. Не перетечёт. В этой статье я разложу свою методику приёмки по шагам и дам чек-лист, по которому вы проверите, что ничего не забыто — от сальдо на ЕНС до того, у кого на руках осталась электронная подпись компании.
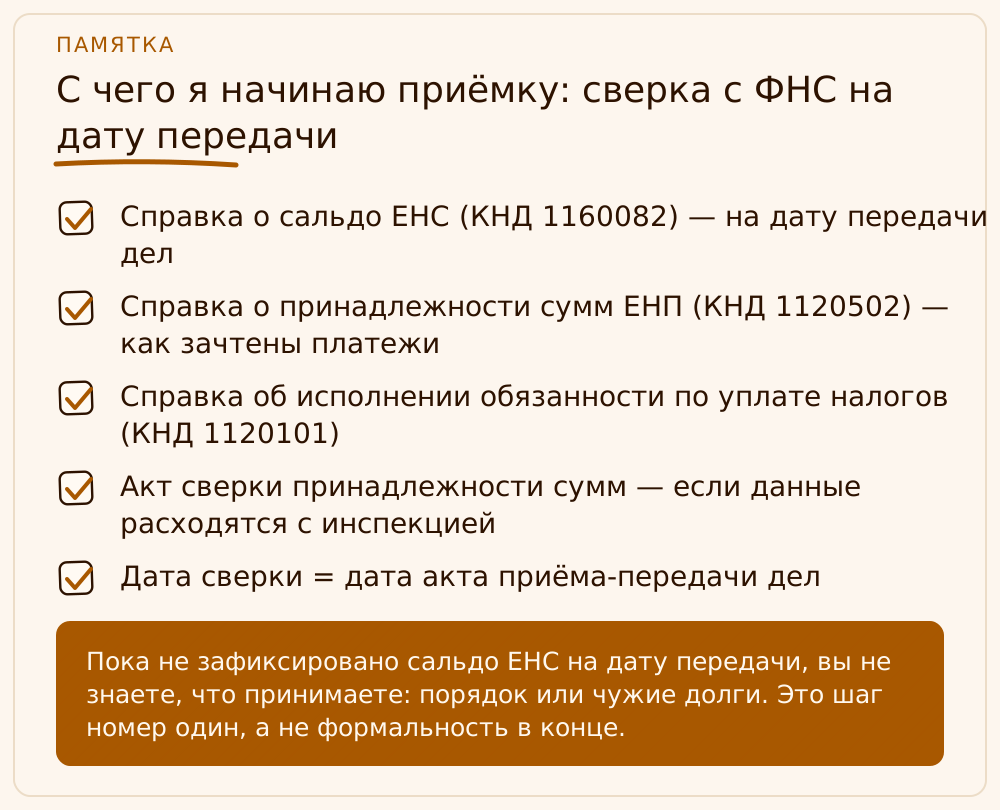
С чего я начинаю приёмку: сверка с ФНС на дату передачи
Первое, что я делаю, принимая нового клиента, — фиксирую «нулевую точку»: состояние расчётов с бюджетом на дату передачи дел. Пока вы не знаете, сколько компания должна государству и сколько переплатила, любой разговор о том, «всё ли в порядке с учётом», беспредметен. С 2023 года расчёты идут через единый налоговый счёт (ЕНС), и свериться стало проще: в налоговой заказывается справка о наличии положительного, отрицательного или нулевого сальдо ЕНС (КНД 1160082). Отрицательное сальдо — это долг с расшифровкой по налогам, пеням и штрафам; именно его чаще всего «не замечает» уходящий бухгалтер.
Если сальдо не сходится с вашим учётом, я иду дальше и запрашиваю справку о принадлежности сумм, перечисленных в качестве единого налогового платежа (КНД 1120502) — она показывает, как инспекция распределила ваши платежи по обязательствам, и справку об исполнении обязанности по уплате налогов (КНД 1120101). Когда расхождения серьёзные, оформляется акт сверки принадлежности сумм: вы подаёте заявление, инспекция формирует акт, а при разногласиях он возвращается на повторную проверку. Все эти документы можно заказать через личный кабинет налогоплательщика или по ЭДО — поэтому так важно, чтобы доступы к ним остались у вас, а не ушли вместе с бухгалтером.
Я настаиваю, чтобы дата сверки совпадала с датой акта приёма-передачи. Тогда ответственность делится чисто: за всё, что было до этой даты, отвечает прежний исполнитель, за всё, что после, — новый. Без зафиксированного сальдо вы рискуете получить требование из налоговой через полгода и спор «это не я, это предыдущий бухгалтер», в котором крайним снова окажется директор.
- Справка о сальдо ЕНС (КНД 1160082) — на дату передачи дел
- Справка о принадлежности сумм ЕНП (КНД 1120502) — как зачтены платежи
- Справка об исполнении обязанности по уплате налогов (КНД 1120101)
- Акт сверки принадлежности сумм — если данные расходятся с инспекцией
- Дата сверки = дата акта приёма-передачи дел
Инвентаризация доступов и паролей
Второй шаг — полная инвентаризация доступов. Я прошу собственника вместе со мной составить реестр всех систем, где у бухгалтера есть вход, и напротив каждой записать: логин, кто владелец учётной записи, где хранится пароль и привязан ли вход к телефону или почте бухгалтера. Этот момент недооценивают: если двухфакторный код приходит на личный номер уходящего специалиста, формально пароль у вас есть, а войти вы не можете. Все привязки нужно перевести на телефон и почту компании до того, как человек ушёл.
Минимальный перечень систем, которые надо проверить, почти всегда одинаков: личный кабинет юрлица или ИП на сайте ФНС и доступ к ЕНС, клиент-банк по каждому расчётному счёту, система электронного документооборота (ЭДО) с контрагентами и для сдачи отчётности, кабинеты СФР (бывшие ПФР и ФСС), Росстат, при наличии — «Честный знак», ЕГАИС, ГИС, порталы маркетплейсов и эквайринга, а также сама база 1С и сервис, через который сдаётся отчётность. По каждому пункту ответ должен быть не «кажется, доступ есть», а «логин такой-то, пароль в нашем сейфе, вход привязан к нашему номеру».
Отдельно отмечу банк. Право подписи в клиент-банке и токены (носители ключей) — это то, что должно физически вернуться компании. Я видела ситуации, когда бухгалтер увольнялся, а его сертификат в банке оставался действующим: технически он мог формировать платёжки ещё недели. Поэтому по каждому счёту я прошу у банка переоформить ключи и отозвать старые, а не просто сменить пароль от входа.
- Личный кабинет ЮЛ/ИП на nalog.gov.ru и доступ к ЕНС
- Клиент-банк по каждому расчётному счёту + токены и право подписи
- Оператор ЭДО (обмен с контрагентами и сдача отчётности)
- Кабинеты СФР, Росстат, при наличии — «Честный знак», ЕГАИС, маркетплейсы, эквайринг
- База 1С и сервис сдачи отчётности
- Для каждой системы: логин, владелец, где пароль, на чей телефон/почту привязан вход
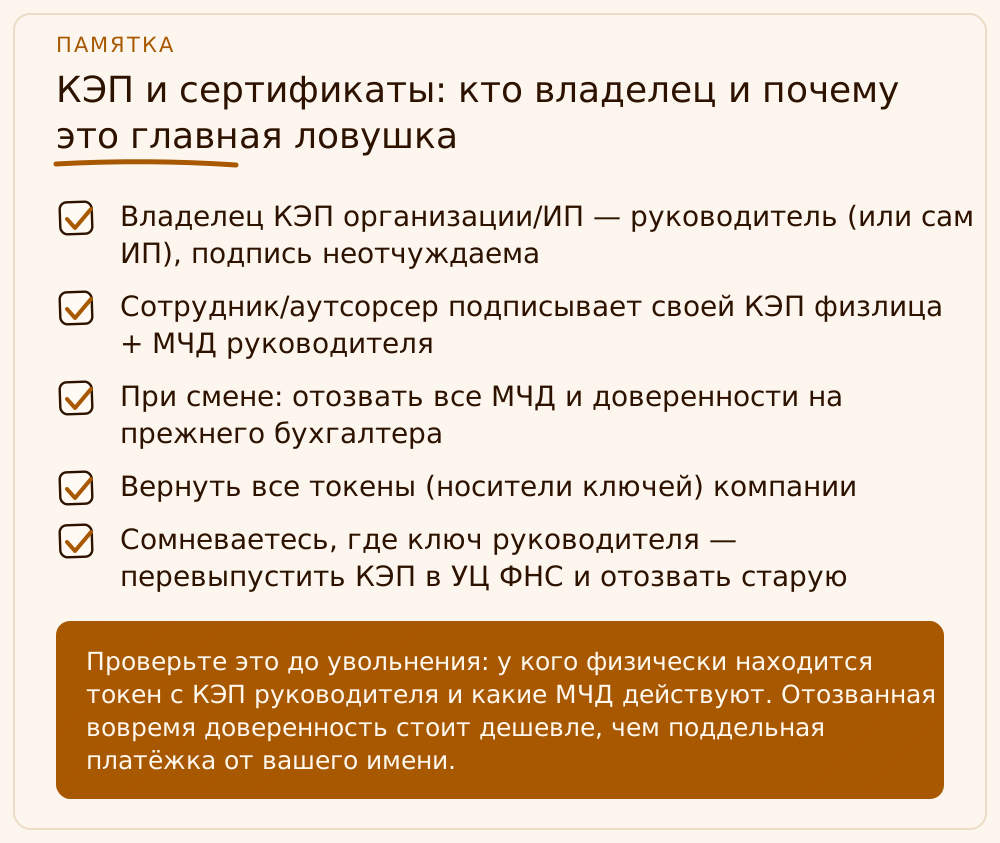
КЭП и сертификаты: кто владелец и почему это главная ловушка
Про электронную подпись я всегда говорю отдельно и подробно, потому что здесь больше всего мифов. С 2022 года квалифицированную электронную подпись (КЭП) для организации и ИП бесплатно выдаёт Удостоверяющий центр ФНС, и владельцем сертификата является руководитель компании лично (для ИП — сам предприниматель). Эта подпись неотчуждаема: её нельзя «передать бухгалтеру» или оставить ему на хранение. Если бухгалтер подписывал документы от имени директора его КЭП, это уже зона риска, и при смене такой сертификат нужно перевыпускать.
Сотрудники и аутсорсеры подписывают документы за компанию по-другому: своей личной КЭП физического лица плюс машиночитаемая доверенность (МЧД), которую руководитель оформляет и подписывает своей подписью. Переход на эту схему стал обязательным с 1 сентября 2024 года. Практический вывод при смене бухгалтера простой: нужно отозвать все МЧД, выданные прежнему исполнителю, иначе он формально сохраняет право подписывать отчётность и документы от имени вашей компании даже после расставания.
Самая болезненная ловушка — когда бывший бухгалтер «держит» подпись: ключ КЭП руководителя физически находится у него на токене или в облаке стороннего сервиса, доступа к которому у вас нет. Поэтому в чек-листе у меня отдельный блок: вернуть все носители ключей, проверить, что сертификат руководителя лежит у вас, при любых сомнениях — перевыпустить КЭП в УЦ ФНС (это бесплатно) и отозвать старую, а также отозвать все доверенности и МЧД. Подпись компании — это, по сути, её юридическая рука; оставлять её в чужих руках нельзя.
- Владелец КЭП организации/ИП — руководитель (или сам ИП), подпись неотчуждаема
- Сотрудник/аутсорсер подписывает своей КЭП физлица + МЧД руководителя
- При смене: отозвать все МЧД и доверенности на прежнего бухгалтера
- Вернуть все токены (носители ключей) компании
- Сомневаетесь, где ключ руководителя — перевыпустить КЭП в УЦ ФНС и отозвать старую
Выгрузка базы 1С и архив первичных документов
База 1С — это сердце учёта, и терять её нельзя ни при каких обстоятельствах. Я требую полноценную выгрузку информационной базы целиком (файл выгрузки в формате dt), а не отдельные печатные формы и не «скрины отчётов». Если учёт вёлся в облачном сервисе, нужно убедиться, что выгрузку физически отдали вам и что после отключения подписки данные не превратятся в тыкву. Отдельно проверяю, что в базе закрыты периоды, проведены документы и сходятся обороты, — принимать «висящую» базу с распроведёнными документами так же опасно, как и не получить её вовсе.
Помимо самой базы, собственник обязан обеспечить сохранность первичных документов. Это не пожелание, а требование закона. Статья 29 Федерального закона № 402-ФЗ обязывает хранить первичные учётные документы, регистры бухгалтерского учёта и отчётность не менее пяти лет после отчётного года, а Налоговый кодекс (подпункт 8 пункта 1 статьи 23) требует в течение пяти лет обеспечивать сохранность данных бухгалтерского и налогового учёта и документов, подтверждающих доходы, расходы и уплату налогов. Срок увеличили с четырёх до пяти лет, и об этом многие ещё не знают. Поэтому в акте передачи я перечисляю, что именно получено: договоры, акты, накладные, счета-фактуры, кассовые документы, книги покупок и продаж, выписки банка.
Хранить документы можно и на бумаге, и в электронном виде — закон это допускает. Но если первичка была в электронном архиве бухгалтера или в облаке, этот архив тоже надо получить и проверить на читаемость. Я советую сразу сделать независимую резервную копию и базы, и архива документов на носитель компании: бывает, что доступ к старому сервису пропадает внезапно, а восстановить учёт без первички за прошлые периоды при налоговой проверке практически невозможно.
- Полная выгрузка базы 1С (файл dt), а не печатные формы
- Проверка: периоды закрыты, документы проведены, обороты сходятся
- Для облака — убедиться, что выгрузку отдали и данные не пропадут после отключения
- Первичка: договоры, акты, накладные, счета-фактуры, кассовые документы, книги покупок/продаж, выписки
- Независимая резервная копия базы и архива на носитель компании
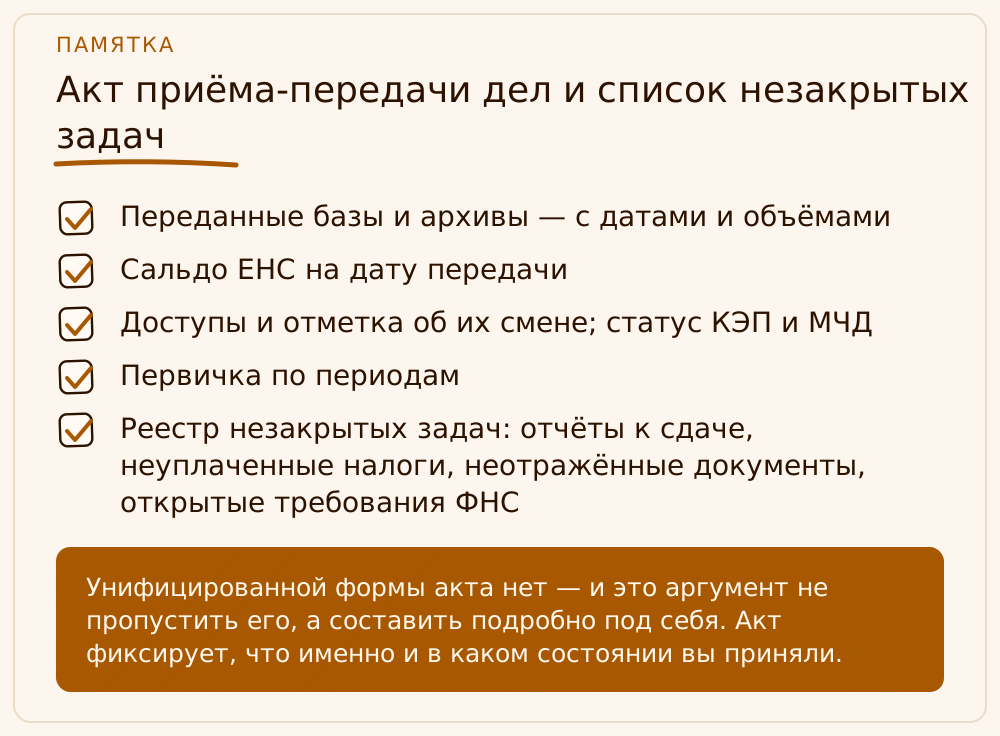
Акт приёма-передачи дел и список незакрытых задач
Многие удивляются, но унифицированной, обязательной формы акта приёма-передачи дел при смене бухгалтера в законодательстве нет — ни в Законе № 402-ФЗ, ни в подзаконных актах. Это не значит, что акт не нужен: наоборот, именно потому, что готового бланка нет, его стоит составить максимально подробно и под свою ситуацию. Акт — это доказательство того, в каком состоянии дела перешли, и ваша страховка в будущих спорах с налоговой и с самим бывшим бухгалтером. Я составляю его в произвольной форме, но так, чтобы по нему можно было восстановить полную картину.
В акт я включаю: перечень переданных баз и архивов с датами и объёмами, зафиксированное сальдо ЕНС на дату передачи, перечень доступов и отметку об их смене, статус КЭП и МЧД, список переданной первички по периодам, а главное — реестр незакрытых задач. Это декларации и расчёты, которые ещё предстоит сдать, неоплаченные налоги и взносы, неотражённые документы, незавершённые сверки с контрагентами, открытые требования и запросы налоговой. Акт подписывают обе стороны и руководитель. Если прежний бухгалтер отказывается подписывать — это тоже факт, который фиксируется, и повод отнестись к приёмке особенно тщательно.
И здесь уместно напомнить, кто за всё это отвечает. По статье 7 Закона № 402-ФЗ ведение бухгалтерского учёта организует руководитель экономического субъекта: именно он обязан либо возложить учёт на главного бухгалтера или иное лицо, либо заключить договор об оказании услуг по ведению учёта. То есть смена бухгалтера — это зона ответственности директора, и переложить её целиком на уходящего или приходящего специалиста не получится. Качественный акт приёма-передачи — это инструмент, которым директор эту ответственность закрывает грамотно.
- Переданные базы и архивы — с датами и объёмами
- Сальдо ЕНС на дату передачи
- Доступы и отметка об их смене; статус КЭП и МЧД
- Первичка по периодам
- Реестр незакрытых задач: отчёты к сдаче, неуплаченные налоги, неотражённые документы, открытые требования ФНС
- Подписи обеих сторон и руководителя
Где теряют при смене бухгалтера и как это предотвратить
За годы приёмки я вижу, что провалы повторяются по одним и тем же сценариям. Самый частый — ушли без паролей: доступы остались привязаны к телефону бухгалтера, и восстановление входа в клиент-банк или личный кабинет растягивается на недели. Второй — нет полного архива базы: отдали печатные формы или выгрузку с ошибками, а оригинал остался в недоступном облаке. Третий — бывший бухгалтер «держит» КЭП или действующую МЧД и формально сохраняет возможность подписывать документы компании. Все три предотвращаются одним правилом: сначала переоформляем доступы и подпись, и только потом расстаёмся.
Отдельная, самая коварная яма — переходный месяц. Представьте: расстались первого числа, прежний бухгалтер считает, что отчёт за прошлый период уже «не его», а новый ещё не подключился и не знает сроков. В результате декларация или расчёт по взносам не уходят вовремя, а штраф и блокировка счёта прилетают компании. Поэтому в акте я всегда отдельной строкой фиксирую, кто сдаёт отчётность за переходный период и до какого числа. Эта одна строка спасает от большинства «внезапных» штрафов.
Мой общий совет собственнику: относитесь к смене бухгалтера как к передаче материальных ценностей на складе. Там никто не говорит «ну, наверное, всё на месте» — там считают по списку и подписывают. Учёт — те же ценности, только в цифровом виде, и цена ошибки здесь — доначисления, пени и заблокированные счета. Спокойная, оформленная по чек-листу передача стоит пары дней работы, а её отсутствие потом стоит месяцев восстановления.
- Ушли без паролей и привязок — вход восстанавливается неделями
- Нет полного архива базы — отдали формы вместо выгрузки
- Бывший бухгалтер «держит» КЭП или действующую МЧД
- Пропущены декларации в переходный месяц — штраф и блокировка счёта
- Правило: сначала переоформляем доступы, подпись и ответственность за отчётность, потом расстаёмся
Разберём на примере
Покажу на двух учебных примерах, как это выглядит на практике (компании вымышленные, любые совпадения случайны). ООО «Белый кедр» меняло аутсорсинговую фирму. На первой же сверке мы заказали справку о сальдо ЕНС и увидели отрицательное сальдо: прошлый исполнитель не доплатил страховые взносы за два месяца и не заметил начисленные пени. В акт мы внесли это отдельной строкой в реестр незакрытых задач, доступ к клиент-банку переоформили на директора, а две МЧД на сотрудников прежней фирмы отозвали в тот же день. База 1С была выгружена полностью, но с распроведёнными документами декабря — мы закрыли период до подписания акта. Итог: переход занял четыре рабочих дня, но компания точно знала, что приняла и сколько должна бюджету.
ИП Ряснов расставался со штатным бухгалтером, который вёл учёт «на своём ноутбуке». Здесь всплыли две классические ловушки: КЭП предпринимателя лежала на токене у бухгалтера, а вход в личный кабинет был привязан к её телефону. Мы вернули токен, на всякий случай перевыпустили КЭП в УЦ ФНС бесплатно и отозвали старую, перепривязали вход к номеру ИП. Выяснилось также, что декларация по УСН за истекший период ещё не была сдана, а новый специалист об этом не знал — в акте мы зафиксировали срок и ответственного, и отчёт ушёл вовремя. Без чек-листа ИП Ряснов почти наверняка получил бы и штраф за просрочку, и потерю контроля над собственной подписью.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Обязателен ли акт приёма-передачи дел при смене бухгалтера?
Законом унифицированная форма такого акта не установлена, и формально единого обязательного бланка нет. Но составить акт настоятельно рекомендую: он фиксирует, в каком состоянии перешли дела, перечисляет переданные базы, доступы, первичку и незакрытые задачи и служит доказательством в возможных спорах с налоговой и с бывшим бухгалтером. Составляется в произвольной форме и подписывается обеими сторонами и руководителем.
Сколько лет нужно хранить документы и кто за это отвечает?
Первичные документы, регистры бухучёта и отчётность хранятся не менее пяти лет после отчётного года (ст. 29 Федерального закона № 402-ФЗ). Налоговый кодекс (пп. 8 п. 1 ст. 23) также требует пять лет хранить данные учёта и документы, подтверждающие доходы, расходы и уплату налогов. Срок был увеличен с четырёх до пяти лет. Отвечает за сохранность компания, а организация учёта по ст. 7 № 402-ФЗ лежит на руководителе — поэтому проследить за передачей архива должен именно директор, а не ушедший бухгалтер.
Может ли бывший бухгалтер оставить себе электронную подпись компании?
Квалифицированную подпись организации или ИП выдаёт Удостоверяющий центр ФНС, и её владелец — руководитель (или сам предприниматель). Она неотчуждаема и не передаётся бухгалтеру. Сотрудник подписывает документы своей личной КЭП физлица по машиночитаемой доверенности (МЧД). При смене бухгалтера нужно отозвать все выданные ему МЧД, вернуть носители ключей, а если ключ руководителя был у него — перевыпустить КЭП в УЦ ФНС (бесплатно) и отозвать старую.
Как проверить, нет ли долгов перед бюджетом на момент передачи?
Закажите в налоговой справку о сальдо ЕНС (КНД 1160082) на дату передачи дел. Отрицательное сальдо означает долг с расшифровкой по налогам, пеням и штрафам. Если данные расходятся с вашим учётом, запросите справку о принадлежности сумм ЕНП (КНД 1120502) и при необходимости акт сверки принадлежности сумм. Все документы доступны через личный кабинет налогоплательщика или по ЭДО.
Что чаще всего теряют при смене бухгалтера?
По моему опыту — четыре вещи: доступы и пароли (вход привязан к телефону бухгалтера, восстановление идёт неделями), полный архив базы 1С (отдают печатные формы вместо выгрузки), контроль над КЭП и МЧД, а также отчётность переходного месяца, когда прежний бухгалтер считает её уже «не своей», а новый ещё не подключился. Все четыре предотвращаются чек-листом и правилом «сначала переоформляем, потом расстаёмся».
Что делать, если прежний бухгалтер отказывается передавать дела?
Зафиксируйте отказ письменно и опирайтесь на то, что доступно вам напрямую: закажите сверку с ФНС, запросите выписки и дубликаты документов в банке, восстановите доступы через операторов систем, перевыпустите КЭП в УЦ ФНС и отзовите все доверенности и МЧД. Базу и первичку за прошлые периоды восстанавливают по данным банка, контрагентов и налоговой. Это дольше и дороже, поэтому переоформление доступов и подписи лучше провести до расставания.
На что опираемся
- Федеральный закон № 402-ФЗ «О бухгалтерском учёте» — Ст. 29 — первичные документы, регистры и отчётность хранятся не менее пяти лет после отчётного года; ст. 7 — ведение бухучёта организует руководитель экономического субъекта.
- Налоговый кодекс РФ — Пп. 8 п. 1 ст. 23 — обязанность в течение пяти лет обеспечивать сохранность данных бухгалтерского и налогового учёта и документов, подтверждающих доходы, расходы и уплату налогов (срок увеличен с четырёх до пяти лет).
- ФНС России (nalog.gov.ru) — Справка о сальдо ЕНС (КНД 1160082), справка о принадлежности сумм ЕНП (КНД 1120502), справка об исполнении обязанности по уплате налогов (КНД 1120101), акт сверки принадлежности сумм — порядок получения через личный кабинет и ЭДО.
- Удостоверяющий центр ФНС России — С 2022 года КЭП организациям и ИП выдаёт УЦ ФНС бесплатно; владелец сертификата — руководитель (или ИП), подпись неотчуждаема.
- Машиночитаемая доверенность (МЧД) — С 1 сентября 2024 года сотрудники и представители подписывают документы своей личной КЭП физлица на основании МЧД, оформленной руководителем; при смене исполнителя МЧД отзывается.
- КонсультантПлюс (consultant.ru) — Сроки хранения бухгалтерских и налоговых документов, подборка по пп. 8 п. 1 ст. 23 НК РФ — для сверки действующих редакций норм.