
Выездная проверка ООО: чек-лист подготовки за 10 дней после решения
Если инспекторы пришли с решением о выездной проверке, не паникуйте и не отдавайте «всё подряд»: сверьте решение, назначьте одного ответственного и собирайте документы строго по письменным требованиям. На каждое требование закон даёт 10 рабочих дней, сама проверка идёт два месяца. Ниже мой порядок на первые десять дней и список того, что готовить в первую очередь.
Инспекторы с решением на ресепшн: что делать в первый час
Начну с того, чего делать не нужно. Не нужно спорить с секретарём, прятать директора и выносить коробки из офиса. Не нужно в панике отдавать всё, что лежит на столе. Выездная проверка начинается с решения руководителя инспекции, и именно от даты этого решения отсчитывается срок проверки: он идёт со дня вынесения решения до дня составления справки о проведённой проверке. Значит, часы уже тикают, и первый час важен: он задаёт тон на следующие два месяца.
Действуем по порядку. Секретарь вежливо принимает инспекторов, проводит в отдельную комнату и сразу звонит директору. Директор или его представитель читает решение: в нём должны быть названия налогов, проверяемый период и фамилии проверяющих. Сверьте наименование организации, ИНН и период с вашими данными. Опечатка в ИНН не отменяет проверку, но про каждую неточность стоит сказать сразу и письменно, а не через месяц. Копию решения оставьте себе. Я прошу своих бухгалтеров в этот момент фиксировать время: когда пришли, когда вручили, когда ушли.
Дальше назначаем одного ответственного за контакты с инспекцией. Не пятерых «помощников», а одного человека, через которого идут все требования, ответы и описи. Что я вижу у новых клиентов: директор, главбух и менеджер отвечают инспекторам каждый своё, а потом выясняется, что в трёх объяснениях три разные версии одной сделки. Одна дверь, один журнал, одна версия. Всё остальное, включая то, кто и когда будет собирать документы, решается уже после того, как решение сверено и инспекторы размещены.
Отдельно скажу про самый неприятный сценарий: учёт запущен, первичка разбросана, программа не сходится с банком. В такой ситуации заранее разбирать завалы за неделю бессмысленно, нужен план по приоритетам: сначала сделки, которые инспекция точно запросит, потом остальное. Если базы нет вовсе или она в плачевном состоянии, потребуется восстановление учёта, и чем раньше вы его начнёте, тем меньше будет пробелов к моменту первых требований.
Какие годы и налоги проверят: три года плюс текущий
Первый вопрос, который задают мне директора: «А что именно они будут смотреть?». Отвечаю по статье 89 НК РФ. Выездная проверка охватывает период, не превышающий трёх календарных лет, предшествующих году, в котором вынесено решение. С 1 января 2026 года, после Федерального закона от 28.11.2025 № 425-ФЗ, к этому добавились налоговые периоды года решения, которые завершились до даты решения. Если решение вынесено в ноябре 2026 года, проверяющие вправе смотреть 2023, 2024 и 2025 годы и завершённые налоговые периоды 2026 года. У НДС налоговый период квартал, поэтому первые три квартала 2026 года в зону проверки попадают. У налога на прибыль налоговый период год, он ещё не закончился, значит, год целиком по прибыли не проверяют.
Есть исключение, о котором часто забывают. Если в рамках проверки вы подадите уточнённую декларацию, проверяется период, за который она подана. Поэтому спонтанно «подчистить хвосты» уточнёнкой на второй день проверки я не советую. Сначала смотрим, что именно найдено и во что это обойдётся, потом решаем, подавать уточнёнку или нет. Подробнее про сроки, права и критерии отбора я писала в статье про то, что инспекторы ищут три года подряд, здесь же нас интересует только подготовка.
Сами сроки проверки такие. Два месяца базовый срок, его можно продлить до четырёх месяцев, а в исключительных случаях до шести. Руководитель инспекции может приостановить проверку, например, для истребования документов у третьих лиц, получения информации от иностранных органов, экспертизы или перевода документов, но общий срок приостановки не может превышать шесть месяцев (если ответ иностранного органа за это время не пришёл, его можно увеличить ещё на три месяца). Для вас это означает простую вещь: проверка по календарю бывает намного длиннее двух месяцев, и готовиться надо не на спринт, а на дистанцию. Ниже таблица, чтобы не путаться в периодах. | Период | Попадает в проверку | |---|---| | 2022 год и раньше | Нет, кроме периода, за который подана уточнённая декларация | | 2023, 2024, 2025 годы | Да, три календарных года до года решения | | Завершённые периоды 2026 года (например, кварталы по НДС) | Да, с 01.01.2026 | | 2026 год целиком по налогам с годовым периодом | Нет, период ещё не завершён |
Чек-лист на 10 дней: что делать по дням
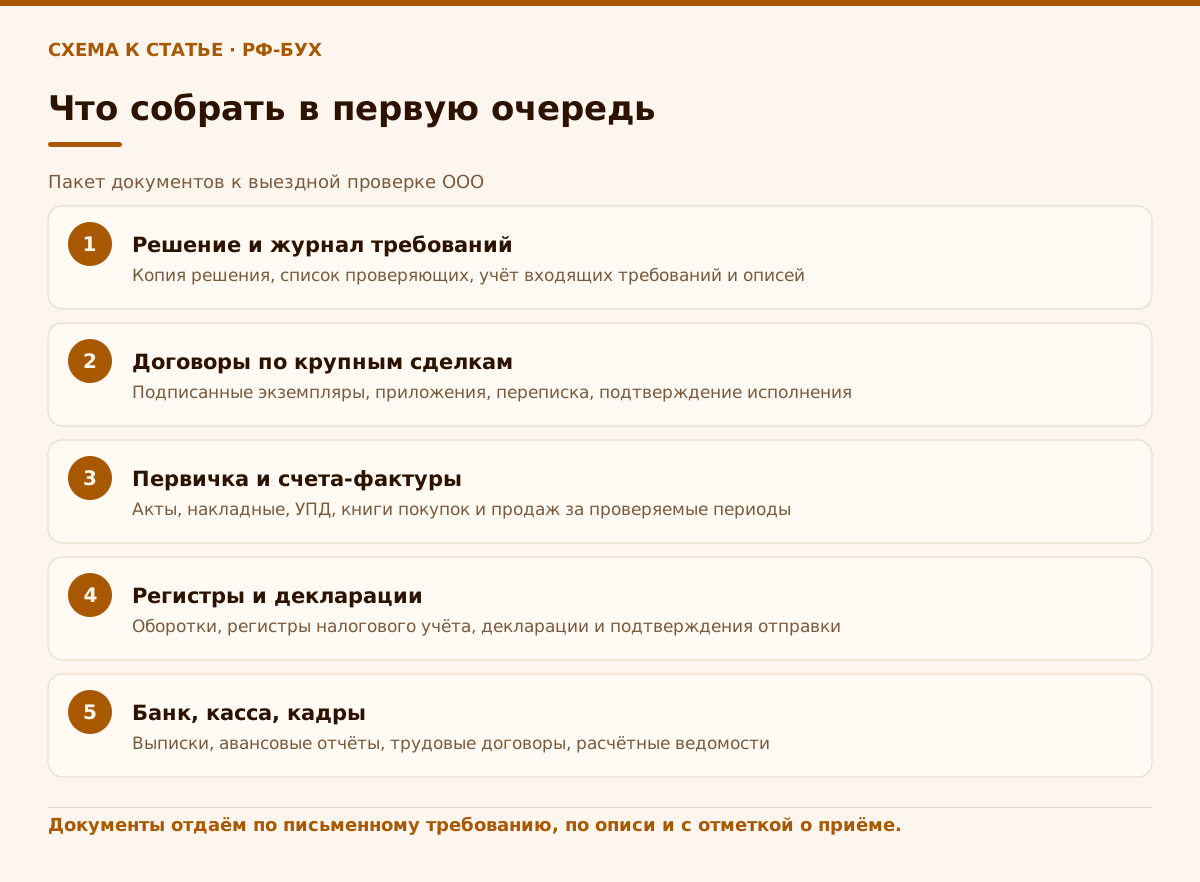
Сразу оговорюсь: десять дней в моём чек-листе это не срок из закона, а рабочий ритм. Я привязываю его к сроку, который даёт статья 93 НК РФ на ответ по первому требованию, то есть 10 дней со дня получения (по пункту 6 статьи 6.1 НК РФ это рабочие дни). Я нарочно считаю свой ритм плотнее закона: запас нужен на сюрпризы. Если уложиться в этот ритм, то к моменту, когда инспектор спросит «где договор №…», он уже будет лежать в папке с описью. Если не укладываться, придётся просить продление, а это отдельная история с рисками.
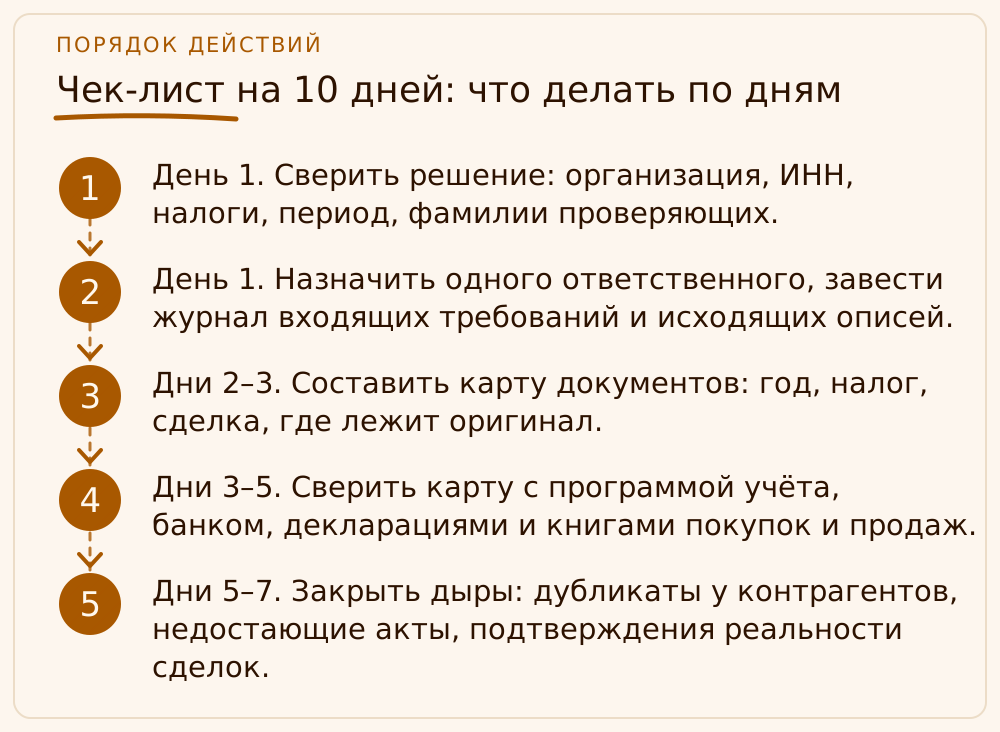
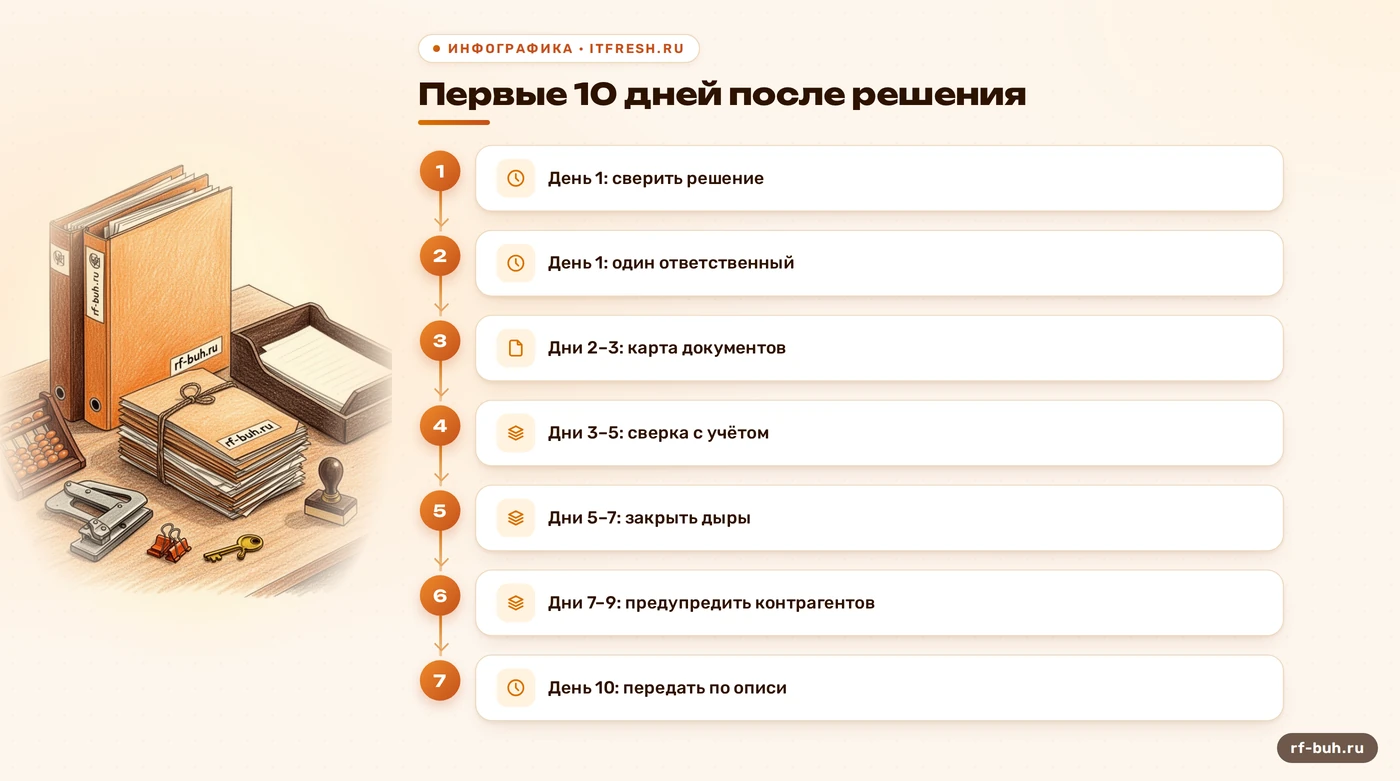
Что мы делаем по дням: в первые сутки сверяем решение, назначаем ответственного и закрываем доступ к архиву, чтобы никто не выкинул, не переложил и не «подшил» документ задним числом. Во вторые и третьи составляем опись: где лежат договоры, первичка, счета-фактуры, книги покупок и продаж, регистры, кадровые документы, расчётные ведомости, банковские выписки. Дальше сверяем документы с программой учёта и банком, находим дыры, подписываем недостающие акты и запрашиваем дубликаты у контрагентов. Когда у нас новый клиент, я требую от бухгалтеров не «собрать побольше», а построить карту: год, налог, сделка, документ, где лежит оригинал. Сборка вслепую съедает неделю, карта экономит её.
Отдельный пункт, который я ставлю на третий день: сделки, которые инспекция почти наверняка запросит. Это крупные поставщики, у которых в цепочке есть сомнительные звенья, расходы, составляющие значительную долю затрат, вычеты по НДС, операции с взаимозависимыми лицами, подрядчики без собственных мощностей. По каждой сделке проверьте, есть ли договор, акт или накладная, счёт-фактура, подтверждение, что услуга или товар реально были, и понимаете ли вы, кто и зачем это выбрал. Если главбух ушёл и дела не переданы, сначала закройте этот провал: у нас для этого есть чек-лист передачи дел, с него удобно начинать.
- День 1. Сверить решение: организация, ИНН, налоги, период, фамилии проверяющих.
- День 1. Назначить одного ответственного, завести журнал входящих требований и исходящих описей.
- Дни 2–3. Составить карту документов: год, налог, сделка, где лежит оригинал.
- Дни 3–5. Сверить карту с программой учёта, банком, декларациями и книгами покупок и продаж.
- Дни 5–7. Закрыть дыры: дубликаты у контрагентов, недостающие акты, подтверждения реальности сделок.
- Дни 7–9. Подготовить пояснения по крупным сделкам и предупредить ключевых контрагентов.
- День 10. Передать документы по описи и получить отметку о приёме.
Требование о документах: десять дней, штраф 200 рублей и уведомление
Самая болезненная часть любой проверки это требования. Правило по пункту 3 статьи 93 НК РФ такое: документы нужно представить в течение 10 дней со дня получения требования. В тексте нормы написано просто «10 дней», а по пункту 6 статьи 6.1 НК РФ срок в днях считается в рабочих днях, если прямо не сказано «календарных». То есть на практике это две рабочие недели, но это не повод откладывать сбор на последний день: у контрагентов свои сроки и свои отпуска. За непредставление в срок или отказ от представления по статье 126 НК РФ полагается штраф 200 рублей за каждый непредставленный документ. Сумма на первый взгляд смешная, но если запрошено 300 документов, она превращается в 60 000 рублей, а главное, непредставленный документ это ещё и аргумент в пользу доначисления.
Если вы понимаете, что в срок не успеете, есть механизм, и он работает только при одном условии: уведомление нужно подать в день, следующий за днём получения требования. В нём указывают причины и срок, в который документы будут представлены. Уведомление составляют по форме, утверждённой ФНС, и подают на бумаге или в электронном виде; мы обычно отправляем его по ТКС, чтобы дата получения была зафиксирована. Руководитель инспекции или его заместитель в течение двух дней со дня получения уведомления либо продлевает срок, либо отказывает, оформляя решение отдельным документом. Молчание инспекции продлением не считается, поэтому после подачи я всегда звоню и требую письменный ответ.
Нарушители этого правила обычно попадают в одну из двух ловушек. Первая: «Мы потом объясним». Нет, потом объяснять поздно: срок прошёл, правонарушение зафиксировано. Вторая: передать вместо подлинных документов то, что было под рукой, лишь бы отдать. Если документ запрошен, а вы его не нашли, лучше честно написать, что его нет, и объяснить почему, чем подсунуть копию из другого периода. Ещё одно последствие отказа или непредставления: инспектор вправе изъять документы в порядке статьи 94 НК РФ, и тогда вы будете работать с копиями, а оригиналы окажутся у проверяющих.
Чем помогаем здесь: мы в «РФ-БУХ» берём на себя сборку и опись документов, готовим уведомления о невозможности представить документы в срок и ведём журнал требований, а вам остаётся только подписать и вовремя передать пакет.
Как вести себя с инспекторами: помещение, доступ, вопросы
Проверка идёт на вашей территории, и инспекторам нужен доступ в помещения, где хранятся документы. Обычно они просят отдельную комнату и рабочие места. Дайте. Статья 91 НК РФ говорит об этом жёстко: если им воспрепятствуют, руководитель проверяющей группы составляет акт, и на его основании налоговый орган вправе самостоятельно определить сумму налога к уплате по имеющимся у него данным или по данным об аналогичных налогоплательщиках. Если вы откажетесь подписывать такой акт, в нём делается соответствующая запись. Разумный вывод: закрытая дверь обходится дороже любой комнаты.
Отдельно про общение. Инспекторы не враги и не друзья, они выполняют работу. Я учу сотрудников трём правилам. Первое: на вопросы по существу отвечает назначенный человек, остальные отправляют к нему. Второе: ничего не передаём без описи и копии себе. Третье: на устный вопрос «а это как было?» отвечаем только тем, что подтверждено документами. Сотрудников могут вызвать на допрос, и тогда лучше подготовить их заранее: напомнить, чем они занимались, какие сделки вели. Не учить врать, а вспомнить реальные обстоятельства. Мои бухгалтеры на допросах не импровизируют, и вам не советую.
Теперь контрагенты. Инспекция вправе запрашивать документы и информацию о ваших сделках у контрагентов: по статье 93.1 НК РФ они исполняют требование в течение пяти дней со дня получения либо сообщают, что документов у них нет. Поэтому ваши партнёры могут получить запрос, о котором вы не знаете. Я советую заранее позвонить ключевым поставщикам и покупателям, сверить с ними копии договоров и актов и договориться, что они вам сообщат о запросе. Тот, кто уже получил требование и не знал о проверке у вас, чаще всего растерян и отдаёт что попало, а несовпадение экземпляров потом приходится объяснять.
Что будет после проверки: справка, акт, возражения и решение
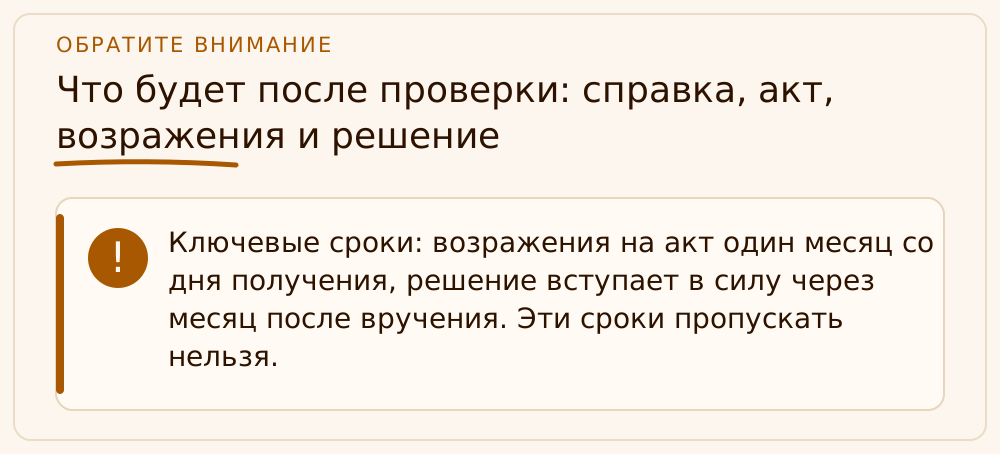
Итог проверки оформляется в несколько этапов, и на каждом есть срок. В последний день проверки составляется справка о проведённой проверке и вручается вам или представителю. Акт выездной проверки должны составить в течение двух месяцев со дня этой справки, а вручить в течение пяти дней с даты акта. Если вы уклоняетесь от получения, акт направят заказным письмом, и вручением считается шестой день с даты отправки. Поэтому не прячьтесь от почты: срок на возражения уже пойдёт.
С момента получения акта у вас есть один месяц на письменные возражения. Здесь всё решает качество работы: не эмоции, а ссылки на документы, нормы и факты. Как я готовлю такие возражения для ООО, я разбирала отдельно, в статье про возражения на акт налоговой проверки, её стоит прочитать, если вам уже пришёл акт или вы к нему идёте. Мой совет: начинайте писать возражения не после акта, а во время проверки, пока вы видите, какие вопросы задают инспекторы.
Дальше руководитель инспекции выносит решение в течение 10 дней со дня истечения срока, отведённого на возражения. Срок можно продлить, но не более чем на один месяц, а при необходимости инспекция вправе назначить дополнительные мероприятия на срок до месяца. Вы вправе участвовать в рассмотрении лично или через представителя и знакомиться с материалами: инспекция обязана обеспечить такую возможность не позднее двух дней после вашего заявления. Решение вступает в силу по истечении одного месяца со дня вручения, и это время нужно использовать для обжалования, если вы не согласны. А если решение вступило в силу и долг не оплачен, дальше начинаются списания; о том, как проверить решение о взыскании, у нас тоже есть разбор.
Учебный пример: ООО «Каменный Мыс» и пятница, которая началась в понедельник
Это учебный пример: ООО «Каменный Мыс», оптовая торговля стройматериалами на общей системе налогообложения, 14 сотрудников. В понедельник в 10:20 на ресепшн приходят инспекторы с решением о выездной проверке НДС и налога на прибыль за 2023–2025 годы и НДС за три квартала 2026 года. Главбух в отпуске, документы лежат в двух шкафах и в 1С на ноутбуке коммерческого директора. Директор звонит нам в 10:40. К 12:00 решение сверено, ответственным назначен коммерческий директор, шкаф с договорами опечатан внутренним актом, а в журнале записано время прихода инспекторов.
Во вторник приходит первое требование: 46 документов. За два дня мы строим карту, и выясняется, что по девяти документам оригиналы находятся у контрагентов или на складе в другом городе. В среду, на следующий день после получения требования, подаём уведомление о невозможности представить эти девять документов в срок, с причинами и датой, и получаем письменное продление. Остальные 37 документов отдаём по описи на восьмой день. Если бы мы промолчали, штраф по статье 126 составил бы 9 × 200 = 1 800 рублей. Но главная цена вопроса не в нём: по одной сделке 2024 года с поставщиком на 1 800 000 рублей с НДС по ставке 20 % сумма вычета составляет 1 800 000 × 20 / 120 = 300 000 рублей, и без договора и накладных этот вычет оказался бы под ударом.
Договор и накладные нашлись у поставщика за четыре дня, подписанные дубликаты ушли в инспекцию в пределах продлённого срока. Через два месяца пришла справка о проведённой проверке, потом акт, возражений по этой сделке не потребовалось. Разница между штрафом в 1 800 рублей и риском в 300 000 рублей и есть тот самый смысл в подготовке: считать надо не штрафы, а доначисления, которые возникают из-за отсутствия документа.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Сколько времени даётся на подготовку документов по требованию?
По пункту 3 статьи 93 НК РФ документы представляются в течение 10 дней со дня получения требования; по пункту 6 статьи 6.1 НК РФ это рабочие дни. Если не успеваете, подайте уведомление с причинами и сроком в день, следующий за днём получения требования. Руководитель инспекции в течение двух дней продлит срок или откажет.
Сколько штраф за непредставленные документы?
Статья 126 НК РФ: 200 рублей за каждый непредставленный документ. Помимо штрафа, непредставление может привести к изъятию документов по статье 94 НК РФ и к доначислениям, если без документа не подтверждены вычеты или расходы.
За какие годы могут проверить ООО при решении в 2026 году?
За три календарных года, предшествующих году решения, то есть 2023–2025, а также за налоговые периоды 2026 года, завершившиеся до даты решения (например, кварталы по НДС). Так сказано в пункте 4 статьи 89 НК РФ в редакции закона от 28.11.2025 № 425-ФЗ.
Сколько длится выездная проверка?
Базовый срок два месяца, его можно продлить до четырёх, а в исключительных случаях до шести месяцев. Проверку можно приостановить, общий срок приостановки не больше шести месяцев. Срок идёт со дня решения до дня составления справки о проведённой проверке.
Обязан ли я пускать инспекторов в офис?
Да. Если им воспрепятствуют, по статье 91 НК РФ составляется акт, и налоговый орган вправе самостоятельно определить сумму налога по имеющимся данным или по данным об аналогичных налогоплательщиках. Лучше выделить отдельное помещение и вести журнал передачи документов.
Сколько времени на возражения по акту проверки?
Один месяц со дня получения акта. Акт выездной проверки составляют в течение двух месяцев после справки о проверке и вручают в течение пяти дней с даты акта. Решение по материалам проверки выносят в течение 10 дней после окончания срока на возражения, срок можно продлить не более чем на месяц.
На что опираемся
- НК РФ, ст. 89 — Выездная налоговая проверка: проверяемый период (в ред. Федерального закона от 28.11.2025 № 425-ФЗ), сроки два, четыре и шесть месяцев, приостановление, справка о проведённой проверке. https://www.consultant.ru/document/cons_doc_LAW_19671/575046595bc7e01efd9a0a0d2f6c0ffb64442868/ и https://base.garant.ru/10900200/1f48af6d902343d6260a9c412b50d7d2/
- НК РФ, ст. 93, ст. 93.1 и п. 6 ст. 6.1 — Истребование документов: 10 дней, уведомление о невозможности представить, продление за два дня; документы у контрагентов, пять дней; сроки в днях считаются в рабочих днях. https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ, ст. 126 — Штраф 200 рублей за каждый непредставленный документ. https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ, ст. 91 — Доступ должностных лиц на территорию и в помещения, акт о воспрепятствовании. https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ, ст. 100 и ст. 101 — Акт выездной проверки, возражения за один месяц, рассмотрение материалов, решение и вступление в силу. https://base.garant.ru/10900200/ и https://www.consultant.ru/document/cons_doc_LAW_19671/
- ФНС России: процедура выездных проверок — Порядок проведения выездной налоговой проверки. https://www.nalog.gov.ru/rn77/taxation/reference_work/reglament_vnp/