
Сменили основной ОКВЭД в 2026 году: когда реально снизить взносы
Самая частая фраза, которую я слышу в этом году: «Мы поменяли основной ОКВЭД, значит, с завтрашней зарплаты взносы ниже». И она одновременно почти верная и опасная. Для обычной льготы МСП в 2026 году ждать следующий год действительно не нужно — правило успели изменить задним числом. Но одна запись в ЕГРЮЛ ничего не экономит: потребуется статус МСП, код из правительственного перечня и не менее 70 % доходов от льготных видов деятельности. Разберу, с какого месяца можно перейти на тариф, в какой момент придётся пересчитать взносы за весь год и как не принять желаемое за право на льготу.
В 2026 году ждать следующего года обычно не нужно — и это главное изменение
Если вы читали разъяснения за 2025 год, там был понятный, но неприятный вывод: новый льготный основной ОКВЭД в середине года сам по себе не позволял перейти на тариф 7,6 %. Нужно было подтвердить 70 % профильных доходов ещё за предшествующий календарный год. Поэтому бизнес действительно готовил смену к следующему году. Многие бухгалтеры по инерции продолжают жить в этой логике и в 2026-м.
Но для 2026 года это уже не так. Федеральный закон № 104-ФЗ убрал из пунктов 13.2 и 13.3 статьи 427 НК РФ условие о доле доходов за предыдущий год. Причём изменения распространили на отношения, возникшие с 1 января 2026 года. На мой взгляд, это тот редкий случай, когда полезно не спорить с буквальным старым текстом и не строить теорию: ФНС прямо разъяснила, что при смене основного ОКВЭД на код из перечня право возникает с первого числа месяца изменения — если выполнено условие о 70 % доходов по итогам отчётных периодов текущего года.
Итак, ответ на главный вопрос такой: ООО, сменившее основной ОКВЭД в 2026 году на код из нужного перечня, не обязано автоматически ждать января 2027 года. Но переход с месяца изменения — это не безусловная льгота, а расчёт с проверкой результата. Доходную долю смотрят нарастающим итогом за I квартал, полугодие, девять месяцев и год.
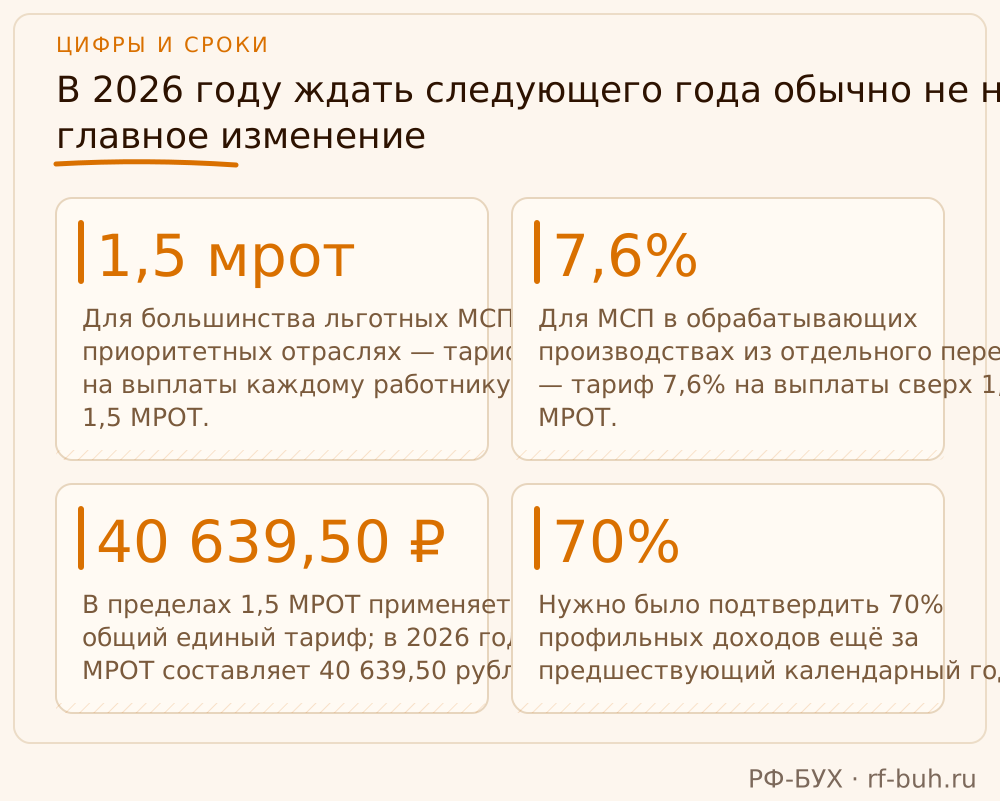
- Для большинства льготных МСП в приоритетных отраслях — тариф 15 % на выплаты каждому работнику сверх 1,5 МРОТ.
- Для МСП в обрабатывающих производствах из отдельного перечня — тариф 7,6 % на выплаты сверх 1,5 МРОТ.
- В пределах 1,5 МРОТ применяется общий единый тариф; в 2026 году 1,5 МРОТ составляет 40 639,50 рубля.
Три условия, без которых новая запись в ЕГРЮЛ ничего не даёт
Первое условие — компания должна быть субъектом МСП. УСН сама по себе не делает ООО льготником. Нужна запись в едином реестре субъектов малого и среднего предпринимательства. Если организацию исключили из реестра, право на пониженный тариф прекращается с первого числа месяца исключения. Здесь нет пространства для творческого подхода: сначала смотрим реестр, потом калькулятор.
Второе — именно основной, а не дополнительный, код в ЕГРЮЛ должен попасть в соответствующий перечень Правительства. Для обычного тарифа МСП 15 % это распоряжение Правительства № 4125-р. Для обрабатывающих производств с тарифом 7,6 % действует отдельный перечень — распоряжение № 3689-р. Добавить код «на всякий случай» недостаточно. И менять основной код на льготный, когда фактически компания продолжает заниматься прежней деятельностью, я не советую: в отчётности и первичке эта конструкция быстро начинает разваливаться.
Третье — не менее 70 % всех доходов, определяемых по главам 23, 25, 26.1 или 26.2 НК РФ, должны приходиться на виды деятельности из нужного перечня. Обратите внимание на деталь, которая часто остаётся за кадром: сейчас закон говорит о доходах от видов деятельности, указанных в перечне. Поэтому для расчёта не стоит механически отбрасывать выручку от другого допустимого кода из того же перечня. Но связь каждого дохода с видом деятельности должна быть объяснима документами, а не придумана в день камеральной проверки.
- Проверьте запись ООО в реестре МСП.
- Сверьте основной код ЕГРЮЛ с распоряжением № 4125-р или № 3689-р.
- Рассчитайте долю льготных доходов нарастающим итогом.
- Убедитесь, что договоры, акты, УПД и учётная аналитика показывают реальный вид деятельности.
Когда начинается льгота: месяц изменения, а не дата, когда вы успели поверить в неё
ФНС сформулировала практический ориентир однозначно: если в течение года новый основной вид деятельности внесён в ЕГРЮЛ и он есть в перечне приоритетных отраслей, право на пониженный тариф возникает с первого числа месяца изменения ОКВЭД. Не с даты решения участника, не с даты отправки формы в регистрирующий орган и не со следующего квартала. Нужна именно внесённая запись в ЕГРЮЛ.
Но я бы не называла это окончательной победой до конца ближайшего отчётного периода. Условие о 70 % проверяется не по одной удачной сделке и не по словам директора «теперь мы производственная компания», а по совокупности доходов за период. Отчётные периоды по взносам — I квартал, полугодие и девять месяцев; расчётный период — календарный год. То есть в сентябре вы смотрите не один сентябрь, а доходы нарастающим итогом за девять месяцев.
Если на контрольную дату доля не дотянула до 70 %, право утрачивается с начала расчётного периода, в котором появилось несоответствие. Для 2026 года это может означать пересчёт взносов с 1 января, а не только за месяц смены кода. Вот почему я против радостной команды «ставьте 15 %» без модели доходов до конца года. Экономия может быть законной, но она должна выдерживать обратный расчёт.
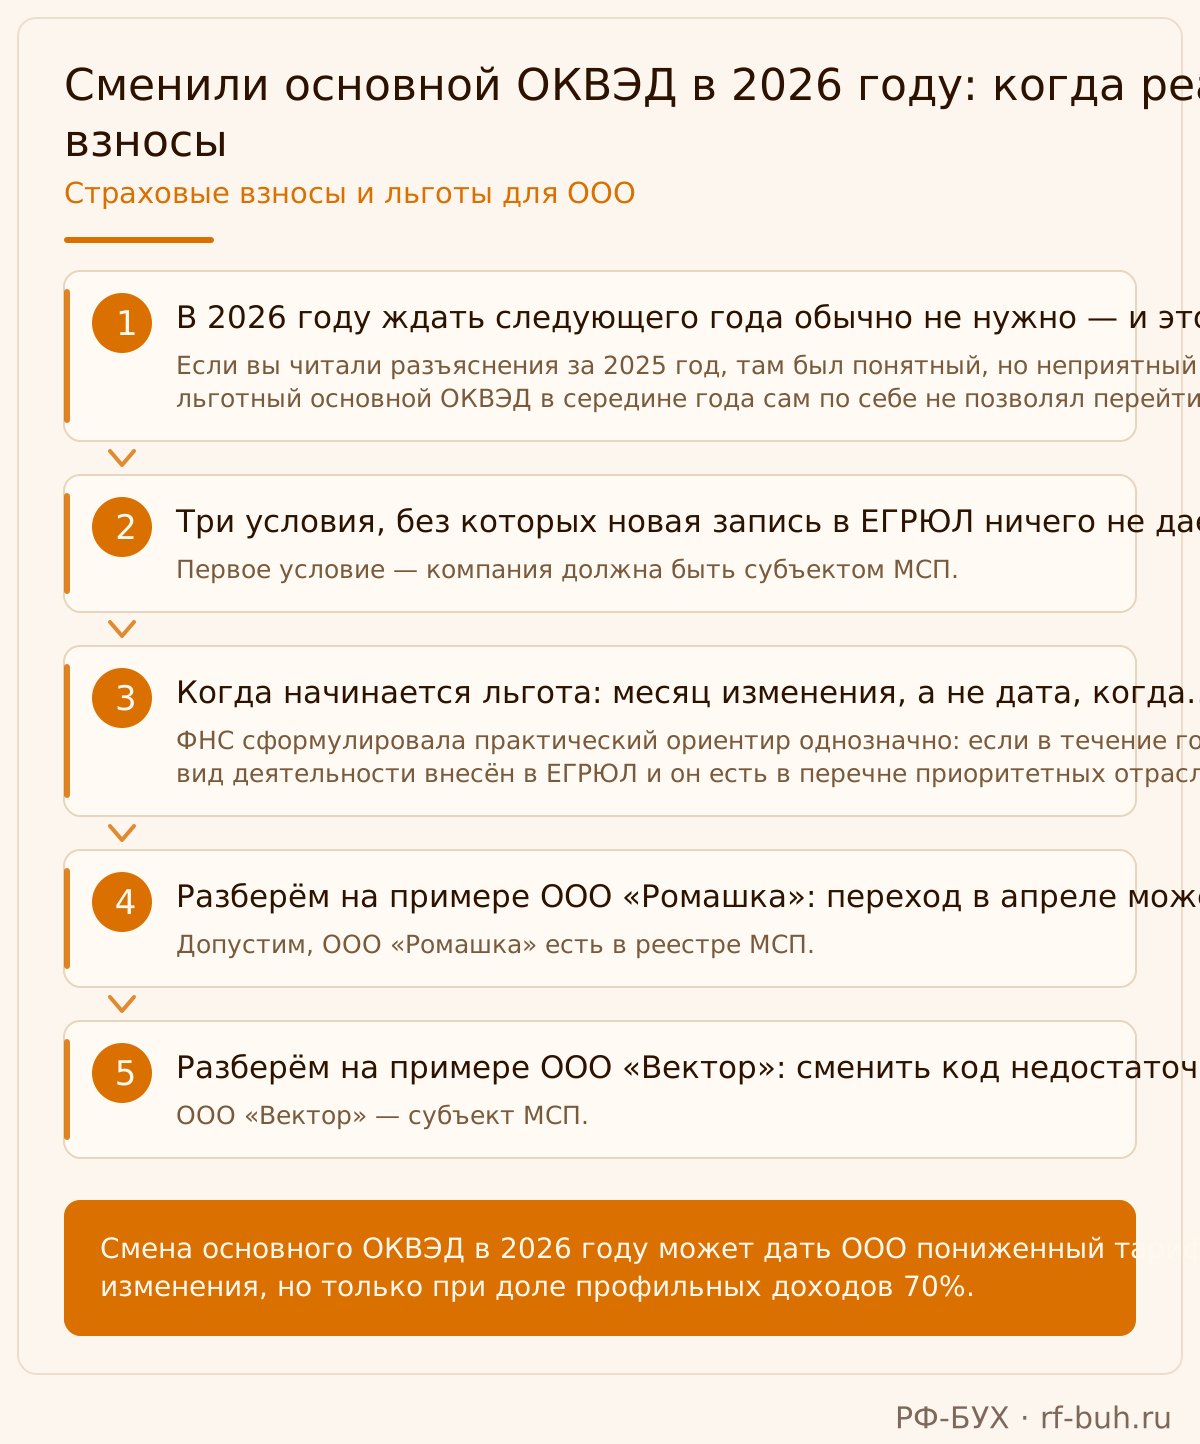
- Запись в ЕГРЮЛ изменена 18 апреля — ориентир для начала тарифа: 1 апреля.
- Изменение внесено 3 сентября — проверяйте долю доходов нарастающим итогом за девять месяцев.
- Доля ниже 70 % на контрольную дату — пересчитывайте взносы с начала 2026 года, если это период возникновения несоответствия.
Разберём на примере ООО «Ромашка»: переход в апреле может сработать
Допустим, ООО «Ромашка» есть в реестре МСП. 18 апреля 2026 года в ЕГРЮЛ внесли новый основной ОКВЭД, который входит в перечень по распоряжению № 4125-р. По итогам полугодия у компании 8 000 000 рублей доходов, из них 6 200 000 рублей — от деятельности из перечня. Доля составляет 77,5 %. Условие в 70 % выполнено.
Значит, с 1 апреля «Ромашка» вправе применять тариф 15 % к части ежемесячной выплаты работнику сверх 1,5 МРОТ. Возьмём сотрудника с зарплатой 100 000 рублей в месяц и предположим, что его годовая база ещё не достигла предельной величины. На первые 40 639,50 рубля начисляется 30 %: 12 191,85 рубля. На превышение — 59 360,50 рубля — начисляется 15 %: 8 904,08 рубля. Всего за месяц получится 21 095,93 рубля вместо 30 000 рублей при общем тарифе.
Где здесь обычно ошибаются? Директор видит апрельскую выручку от нового направления и требует поставить льготу, хотя к полугодию её доля может не дотянуть до 70 %. Я бы в апреле сделала расчёт резерва на разницу, а в июле сверила доходы по данным налогового учёта. Если доля подтверждена — всё хорошо. Если нет — деньги на доплату не придётся искать в режиме пожарной тревоги.
- Доходы за полугодие: 8 000 000 рублей.
- Доходы от деятельности из перечня: 6 200 000 рублей.
- Доля: 77,5 %, поэтому условие 70 % выполнено.
- Начало применения тарифа: 1 апреля 2026 года, то есть первый день месяца внесения изменения в ЕГРЮЛ.
Разберём на примере ООО «Вектор»: сменить код недостаточно, если выручка не успела догнать бизнес-план
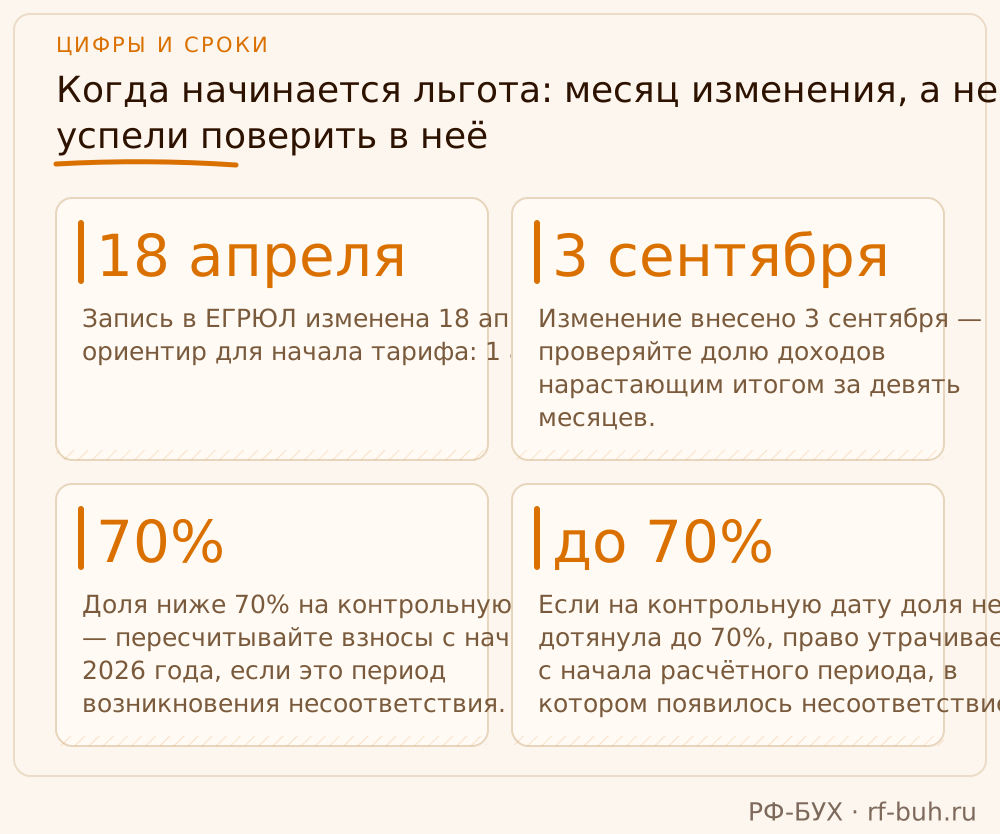
ООО «Вектор» — субъект МСП. В сентябре 2026 года компания меняет основной ОКВЭД на код из перечня № 4125-р и сразу применяет пониженный тариф. Однако за девять месяцев общие доходы составили 24 000 000 рублей, а доходы от видов деятельности из перечня — 15 600 000 рублей. Доля — 65 %. Причина обычная: восемь месяцев компания в основном зарабатывала на прежних услугах, а новое направление выстрелило только в сентябре.
В этой ситуации запись в ЕГРЮЛ сделана правильно, но право на тариф по итогам девяти месяцев не подтверждено. Проблема не в том, что компания начала новую деятельность слишком поздно; законодатель не запрещает ей менять профиль. Проблема в конкретной формуле 70 %. Если оставить льготу как есть, при проверке придётся доначислить взносы по общему тарифу с начала расчётного периода, то есть с 1 января 2026 года, плюс пени.
Что делать «Вектору»? Не пытаться задним числом переименовать старые услуги в новую деятельность — такая бумажная магия обычно оставляет слишком много следов. Нужно пересчитать взносы, пополнить ЕНС, подать уточнённые РСВ за затронутые периоды и продолжать отдельно учитывать доходы. Если по итогам года компания всё-таки доведёт льготную долю до 70 %, вопрос нужно заново оценить по фактическим данным и поданным расчётам. Но рассчитывать на это заранее — плохая финансовая дисциплина.
- Доходы за девять месяцев: 24 000 000 рублей.
- Доходы от видов деятельности из перечня: 15 600 000 рублей.
- Доля: 65 %, поэтому условие не выполнено.
- Практический вывод: тариф с сентября не удерживается; нужен пересчёт с начала расчётного периода 2026 года.
Мой порядок работы: сначала цифры, потом тариф в РСВ
Я начинаю не с формы Р13014 и не с расчёта зарплаты. Сначала прошу выгрузку доходов по направлениям за весь 2026 год на текущую дату и прогноз до ближайшей контрольной точки. Затем сверяю основной ОКВЭД в выписке ЕГРЮЛ, реестр МСП и оба правительственных перечня. Только после этого можно назвать дату перехода и безопасную ставку. Такой порядок кажется скучным ровно до первой доначисленной суммы.
Для расчёта доли заведите отдельную аналитику: какие договоры и закрывающие документы относятся к видам деятельности из перечня, какие — нет. Универсальные акты с формулировкой «оказаны услуги» — слабое место. Они не запрещены сами по себе, но не помогают объяснить, почему доход включён в льготную числительную часть. Чем смешаннее бизнес, тем важнее нормальная номенклатура в договорах и учёте.
Если льготу уже применили ошибочно, не прячьте расчёт в ящик. Рассчитайте недоимку, уплатите взносы и пени, затем сдайте уточнённый РСВ. При самостоятельном исправлении до момента, когда компания узнала о назначении выездной проверки либо об обнаружении инспекцией ошибки, статья 81 НК РФ допускает освобождение от ответственности при соблюдении её условий. Это не отменяет взносы и пени, зато позволяет не превращать обычную бухгалтерскую ошибку в дорогой конфликт.
- Ежемесячно обновляйте прогноз доходной доли, а не ждите конца года.
- На даты I квартала, полугодия, девяти месяцев и года фиксируйте расчёт 70 %.
- Проверьте в РСВ правильный код тарифа: для приоритетных отраслей в 2026 году используется код «32».
- При ошибке сначала посчитайте доплату и пени, затем подготовьте уточнённый РСВ.
Как это было у моего клиента: ООО «Городская среда» успело перейти на тариф в месяц смены ОКВЭД
ООО «Городская среда» мы взяли на обслуживание в начале апреля 2026 года. Компания занималась благоустройством дворов: раньше основной выручкой были разовые поставки материалов, а к весне основными стали работы по озеленению и уходу за территориями. Директор пришёл с простой просьбой: сменить основной ОКВЭД и понять, можно ли не ждать 2027 года для пониженного тарифа.
Первое, что я проверила, — не заявление на смену кода, а доходы. За первый квартал выручка составила 3 240 000 рублей, из них 2 376 000 рублей приходилось на профильные работы. Доля получалась 73,3 %, то есть выше нужных 70 %. Затем я сверила договоры, акты выполненных работ, оборотно-сальдовую ведомость по выручке и банковские поступления: цифра должна была не просто красиво выглядеть в таблице, а подтверждаться первичными документами.
Мы подготовили решение участника о смене основного вида деятельности, заявление для внесения изменений в ЕГРЮЛ и проверили формулировки в уставе. Изменения зарегистрировали в апреле. Параллельно я предупредила директора, что порог по профильным доходам нельзя считать один раз и забыть: если структура выручки изменится, право на тариф придётся заново оценивать по итогам расчётного периода.
После регистрации мы пересчитали апрельскую зарплату. Фонд оплаты труда за месяц был 680 000 рублей; разница в начисленных взносах оказалась ощутимой даже за один месяц. В расчёте по страховым взносам я отразила тариф только после того, как у нас были и новая запись в ЕГРЮЛ, и рабочая папка с подтверждением доходов.
В итоге компания применила пониженный тариф с апреля, а не отложила вопрос на следующий год. Но главным результатом для меня было не само снижение платежей: у директора появился понятный ежемесячный контроль — какие доходы считать профильными, какие документы собирать и в какой момент снова звонить бухгалтеру, а не надеяться на один только ОКВЭД.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
С какого дня ООО может применить пониженный тариф после смены основного ОКВЭД?
Если ООО есть в реестре МСП, новый основной код внесён в ЕГРЮЛ и включён в нужный правительственный перечень, ФНС указывает на первое число месяца изменения ОКВЭД. Но доходная доля 70 % должна подтвердиться по итогам текущего отчётного периода.
Нужно ли в 2026 году подтверждать 70 % дохода за 2025 год?
Нет. Федеральный закон № 104-ФЗ отменил это условие для пунктов 13.2 и 13.3 статьи 427 НК РФ и распространил изменение на отношения с 1 января 2026 года. Проверяется доля доходов по итогам отчётных периодов и года 2026.
Что именно входит в 70 % доходов?
В числителе — доходы от видов деятельности, перечисленных в применимом правительственном перечне; в знаменателе — все доходы, определяемые в соответствующем порядке по НК РФ. Расчёт нужен нарастающим итогом и должен подтверждаться учётом и первичными документами.
Что будет, если на конец полугодия или девяти месяцев доля стала меньше 70 %?
ООО утрачивает право на пониженный тариф с начала расчётного периода, в котором допущено несоответствие. Как правило, потребуется пересчитать взносы с начала календарного года, доплатить их и пени, а затем представить уточнённый РСВ.
Можно ли получить тариф 7,6 %, просто поменяв код на производственный?
Нет. Для 7,6 % нужны статус МСП, основной ОКВЭД из отдельного перечня обрабатывающих производств и выполнение доходного условия. Тариф применяется только к части выплаты сверх 1,5 МРОТ.
На что опираемся
- Налоговый кодекс Российской Федерации — ст. 423 — расчётный и отчётные периоды по страховым взносам; ст. 427 п. 2.4, 2.5, п. 13.2 и 13.3 — пониженные тарифы и условия их применения; ст. 75 — пени; ст. 81 — самостоятельное уточнение расчёта и условия освобождения от ответственности.
- Федеральный закон от 25.04.2026 № 104-ФЗ «О внесении изменений в часть вторую Налогового кодекса Российской Федерации» — п. 28 ст. 1 — новая редакция абзацев третьих п. 13.2 и 13.3 ст. 427 НК РФ; п. 4 ст. 4 — распространение изменений на правоотношения, возникшие с 01.01.2026.
- Письмо ФНС России от 27.04.2026 № БС-36-11/3382@ — о применении Федерального закона № 104-ФЗ и контрольных соотношениях РСВ; подтверждает отмену требования о доле доходов за предшествующий год с 01.01.2026.
- Распоряжение Правительства РФ от 27.12.2025 № 4125-р — перечень видов экономической деятельности ОКВЭД для целей применения единого пониженного тарифа страховых взносов с 01.01.2026.
- Распоряжение Правительства РФ от 11.12.2024 № 3689-р — перечень видов экономической деятельности раздела «Обрабатывающие производства» ОКВЭД для целей применения единого пониженного тарифа.
- Федеральный закон от 28.11.2025 № 429-ФЗ «О внесении изменения в статью 1 Федерального закона “О минимальном размере оплаты труда”» — МРОТ с 1 января 2026 года — 27 093 рубля.
- Федеральный закон от 24.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации» — ст. 4.1 — единый реестр субъектов малого и среднего предпринимательства.