
Почему без свежей судебной практики компания проигрывает налоговый спор заранее
Компания получает решение по итогам проверки, садится писать возражения — и первым же абзацем закапывает себя, потому что ссылается на разъяснения трёхлетней давности, а инспекция уже работает по свежим обзорам Верховного суда и ФНС за 2026 год. Я больше пятнадцати лет веду бухгалтерию компаний на аутсорсе и вижу это раз за разом: судебная практика по налоговым спорам меняется быстрее, чем штатный бухгалтер успевает открыть профильный журнал. Без актуальных ссылок на позиции судов возражения на акт проверки превращаются в эмоциональное письмо. Его отклонят за пару минут. А компания потеряет и деньги, и месяц, который можно было потратить на реальную защиту.
Почему 2026 год — не время для самодеятельности
ФНС и высшие суды в 2026 году продолжают линию ужесточения. ФНС опубликовала обзор правовых позиций Конституционного и Верховного судов по налоговым спорам за первый квартал 2026 года — и в нём систематизированы именно те дела, где налогоплательщики проиграли из-за формального подхода к документам и схем, которые красиво выглядят только на бумаге. Отдельно Верховный суд утвердил тематический обзор по налоговым спорам, обобщив практику за несколько лет: упор сделан на делах, где поведение налогоплательщика оценивали не по букве договора, а по реальному экономическому содержанию операций.
Это не абстрактная теория. Каждый такой обзор инспекторы читают раньше, чем бизнес узнаёт о его существовании, и используют формулировки судов как готовый шаблон для акта. Вы ещё гуглите «что такое 54.1», а инспектор уже вставил в ваш акт цитату из определения Верховного суда. Компания, которая готовит возражения без оглядки на эти позиции, спорит не с инспектором, а с уже сложившейся — и невыгодной для неё — трактовкой закона. Шансы? Примерно как у школьника, который пришёл на экзамен с прошлогодними билетами.
Что такое необоснованная налоговая выгода и почему это центр всех споров
Необоснованная налоговая выгода — это ситуация, когда налогоплательщик уменьшает налог к уплате или возвращает деньги из бюджета по операциям, которые формально оформлены правильно, но не связаны с реальной предпринимательской деятельностью. Суды и налоговые органы признают выгоду необоснованной, если доказано, что сделка существует только на бумаге, а её единственная деловая цель — налоговая экономия.
Правовая база — статья 54.1 Налогового кодекса РФ. Она устанавливает пределы того, как налогоплательщик может исчислять налоговую базу и сумму налога, и прямо запрещает уменьшать базу через искажение сведений о фактах хозяйственной жизни. На практике статья 54.1 НК РФ стала универсальным инструментом инспекции: на неё ссылаются и в делах о дроблении бизнеса, и в спорах по вычетам НДС, и при отказе учитывать расходы по сделкам с «техническими» контрагентами.
Принципиальный момент, о котором молчат многие консультанты: бремя доказывания отсутствия деловой цели или фиктивности операций лежит на налоговом органе, а не на налогоплательщике. Инспекция обязана доказать и факт нарушения, и вину компании. Это не теоретическая льгота — это рабочий инструмент защиты. Если в акте просто перечислены признаки, но не выстроена доказательная цепочка, это прямой повод для возражений: бремя доказывания не исполнено. Перечень подозрений — это ещё не доказательство. Доказательство — это когда инспектор смог показать, кто, когда и зачем. Умеете отличать одно от другого — у вас уже есть половина позиции.
Дробление бизнеса: как суды видят схему в 2026 году
Дробление бизнеса — это искусственное разделение одного бизнеса между несколькими формально самостоятельными лицами, когда единственная или основная цель разделения — налоговая выгода, а не экономическая целесообразность. С 2025 года само понятие дробления закреплено в законе (Федеральный закон от 12.07.2024 № 176-ФЗ), так что ссылаться на «отсутствие определения в НК» больше не получится.
Самое неприятное для бизнеса в 2026 году: под подозрение попадают уже не одни лишь классические схемы с родственниками-учредителями. Франчайзинг. Субподряд. Агентские договоры между взаимозависимыми компаниями. Всё это суд рассматривает в совокупности, а не по одному формальному критерию. Знаете, как это выглядит в акте? «Группа лиц, объединённых единым экономическим интересом». Звучит почти как комплимент, пока не видишь сумму доначислений.
На что смотрит суд при оценке дробления
- финансовая самостоятельность каждого участника группы — есть ли у него собственные ресурсы, работники, клиенты, или всё держится на головной компании;
- реальное разделение управленческих функций — принимает ли «отдельная» компания решения сама, или всё решает один и тот же человек;
- экономическая логика разделения — можно ли объяснить структуру бизнеса чем-то, кроме налоговой экономии;
- общие ресурсы — один адрес, один бухгалтер, один IP-адрес для отправки отчётности, общий персонал, формально оформленный в разных юрлицах;
- динамика: дробление произошло именно тогда, когда компания приблизилась к лимитам специальных налоговых режимов.
Отдельно подчеркну: сама взаимозависимость сторон — не основание для признания расходов или выгоды необоснованными и не достаточное доказательство дробления. Суды разделяют взаимозависимость как факт и доказанную схему, направленную исключительно на налоговую экономию. На практике инспекции нередко смешивают эти понятия в актах, и именно это даёт шанс оспорить решение.
Амнистия за дробление: окно, которое закрывается
С 2025 года действует налоговая амнистия для тех, кто добровольно отказывается от дробления (статья 6 закона № 176-ФЗ). Смысл простой: если в налоговых периодах 2025–2026 годов компания отказалась от схемы и перестала дробить бизнес, доначисленные за 2022–2024 годы налоги, пени и штрафы по дроблению не взыскиваются. Условие — именно добровольный отказ до того, как инспекция вынесла решение по проверке за эти годы.
Я вижу две типичные ошибки. Первая — компания считает, что амнистия «спишет всё автоматически», и ничего не меняет в структуре. Не спишет. Амнистия работает только при реальном отказе от дробления, а не при переименовании схемы: три ИП на одном складе не становятся «холдингом» от того, что вы так назвали папку с договорами. Вторая ошибка — компания тянет с решением, пока идёт 2026 год, а в 2027-м окно закрывается. Амнистия — это не ластик. Это дверь, и она открыта до конца года. Если структура бизнеса вызывает хоть малейшие сомнения, разобрать её с бухгалтером надо сейчас, а не когда придёт решение о проверке.

Налоговая реконструкция: шанс не потерять всё
Если инспекция доказала необоснованную налоговую выгоду, это не означает автоматической потери всех расходов и вычетов. Налоговая реконструкция — механизм, при котором налоговые обязательства пересчитываются исходя из реальных экономических параметров сделки, а не просто обнуляются. Верховный суд подтвердил: при доказанном дроблении инспекция обязана провести реконструкцию, то есть учесть налоги, которые участники схемы уже заплатили на спецрежимах, а не доначислять «с нуля».
Условие применения реконструкции по сделкам с «техническими» контрагентами суды формулируют стабильно: налогоплательщик должен раскрыть реального исполнителя, подтвердить фактические параметры операции документально и показать действительное экономическое содержание отношений. Если компания не может доказать, кто реально выполнял работы и сколько это стоило, суд с высокой вероятностью откажет в реконструкции — и расходы снимут целиком.
Поэтому при проверке мало спорить с актом — параллельно нужно восстанавливать доказательную базу: договоры, переписку, акты, подтверждения оплаты реальному исполнителю. Без неё реконструкция остаётся теоретической возможностью, которой компания не сможет воспользоваться.
Досудебное обжалование — не формальность, а полноценный раунд спора
Обжаловать решение инспекции напрямую в суде нельзя. Обязательный досудебный порядок требует сначала подать жалобу в вышестоящий налоговый орган — это закреплено в статье 138 НК РФ. Суд вернёт заявление, если компания пропустила этот этап.
Многие относятся к досудебной жалобе как к бумаге «для порядка», рассчитывая, что настоящая борьба начнётся в арбитраже. Это ошибка, которая стоит месяцев. Вышестоящий орган изучает именно те доводы и доказательства, которые есть в жалобе: нет ссылок на судебную практику, нет расчётов по реконструкции, нет разбора каждого признака из акта — жалобу отклонят, а в суде новые доводы судья может не принять как несвоевременные.
Сроки, которые решают исход дела
Пропущенный срок обжалования закрывает дверь в спор быстрее, чем самый слабый аргумент инспекции. Можно иметь идеальную позицию, пачку свежих определений Верховного суда и лучшего налогового юриста города — и проиграть, потому что секретарь положила решение в папку «входящие» и ушла в отпуск. Вот ключевые сроки, с которыми работаю я и моя команда:
| Этап | Срок | Что теряется при пропуске |
|---|---|---|
| Апелляционная жалоба в вышестоящий налоговый орган | 1 месяц со дня вручения решения инспекции | Решение вступает в силу, обжаловать его можно уже только как вступившее в силу |
| Жалоба на вступившее в силу решение | 1 год со дня вынесения решения | Досудебный этап закрыт, дорога в суд закрыта тоже |
| Рассмотрение жалобы вышестоящим органом | 1 месяц, может быть продлён ещё на 1 месяц | — |
| Обращение в арбитражный суд | 3 месяца со дня, когда компания узнала о решении по жалобе (статья 198 АПК РФ) | Право на судебную защиту по существу спора теряется |
| Глубина выездной проверки | 3 календарных года, предшествующих году назначения проверки (статья 89 НК РФ) | — |
| Срок давности привлечения к ответственности | 3 года (статья 113 НК РФ) | Штраф за более ранние периоды взыскать нельзя — проверяйте, не вышла ли инспекция за пределы срока |
Если вышестоящий орган не вынес решение по жалобе в срок, ждать дальше не нужно: досудебный порядок считается соблюдённым, и компания вправе обращаться в суд. Пропустить этот момент — значит потерять судебную защиту не из-за слабости позиции, а из-за календаря.
Как ФНС использует обзоры судебной практики против компаний
ФНС систематически публикует обзоры правовых позиций судов по налоговым спорам — не как информационную рассылку для бухгалтеров, а как рабочий инструмент инспекторов на местах для единообразного правоприменения. Каждый обзор превращается в методичку: инспектор берёт формулировку, подставляет фактические обстоятельства конкретной компании и получает готовую доказательную конструкцию, которую трудно оспорить без встречной ссылки на другую, более благоприятную практику.
Разница между компанией, которая проигрывает спор, и компанией, которая отбивает доначисления, почти всегда не в размере бизнеса и не в стоимости юриста, а в том, кто быстрее и точнее подобрал релевантную практику под конкретные обстоятельства дела.
Сценарий: требование в пятницу вечером
В пятницу вечером в личном кабинете появляется требование о представлении пояснений по сделкам с контрагентом, которого инспекция считает техническим. Штатный бухгалтер уходит на выходные, решив разобраться в понедельник. В понедельник оказывается, что срок на ответ уже тикает, а пояснения нужны не в свободной форме, а с конкретными ссылками на реальность операций, на действительного исполнителя, на экономическую логику сделки. Без заранее собранной доказательной базы и без понимания, какую практику инспекция будет использовать против компании, пояснения превращаются в текст, который только подтверждает подозрения, а не снимает их.
Сценарий: оборот 50 миллионов и дробление по франшизе
Возьмём ООО с оборотом 50 млн рублей в год, которое развивает сеть через договоры франчайзинга с несколькими формально независимыми ИП. Бизнес резонно считает: раз каждый франчайзи — самостоятельный предприниматель со своей отчётностью, вопросов быть не может. Но если все эти ИП работают по одному адресу, используют общий расчётный центр, получают инструкции от одного управленца и не могут объяснить, зачем вообще было делить бизнес кроме экономии на спецрежимах, суд оценит совокупность признаков, а не факт существования отдельных договоров франчайзинга. Разделение, не подтверждённое реальной самостоятельностью участников, инспекция и суд видят насквозь. Единственный разумный ход для такой компании в 2026 году — честно посчитать, что дешевле: воспользоваться амнистией и перестроить структуру или готовиться к спору, в котором бремя доказывания хоть и лежит на инспекции, но признаков у неё уже достаточно.
Где компании теряют дело ещё до суда
- возражения на акт пишутся без единой ссылки на действующую практику судов — инспекция не видит повода менять позицию;
- жалоба в вышестоящий орган подаётся формально, без разбора каждого пункта акта;
- пропущен месячный срок на апелляционную жалобу — дальше можно обжаловать только вступившее в силу решение, пока инспекция уже взыскивает доначисленное;
- нет документов, подтверждающих реального исполнителя по сделке — значит, реконструкция невозможна, даже если по факту работы выполнены;
- компания путает взаимозависимость с доказанной схемой и строит защиту на тезисе «мы просто аффилированы» — при этом совокупность реальных признаков дробления остаётся неразобранной;
- никто не проверил, уложилась ли инспекция в трёхлетнюю глубину проверки и срок давности по штрафам;
- штатный бухгалтер или фрилансер на подряде пишет ответ инспекции в свободное от основной нагрузки время, без ресурса на разбор практики за последние месяцы.
Скажу жёстко. Ответ на акт проверки, написанный «между зарплатой и НДС» человеком, который последний раз открывал судебную практику на курсах повышения квалификации, — это не защита. Это явка с повинной, оформленная на фирменном бланке. Инспекция такие возражения любит: они экономят ей время, потому что в них нет ни одного довода, на который нужно отвечать. И нет, фрилансер за три тысячи в месяц не «посмотрит практику на выходных». Он посмотрит первую страницу поисковика. А потом вы будете объяснять собственникам, почему реконструкцию не применили, хотя работы реально выполнены.

Что делаем мы в РФ-БУХ и чем это отличается
Когда к нам передают дело по требованию или акту проверки, мы не начинаем с написания возражений — мы начинаем с разбора судебной практики по конкретному типу претензии: дробление, НДС-вычеты, реальность сделки, взаимозависимость. Каждая ссылка на норму в нашей позиции подтверждается актуальной практикой, а не интуицией.
Что это даёт компании на практике:
- приём дел в работу за 3 рабочих дня — без недель на «вникание в ситуацию»;
- тарифы на 30 % ниже федеральных аутсорсеров при том же уровне подготовки позиции;
- штрафы берём на себя — если ошибка допущена по нашей вине, это наш риск, а не компании;
- NDA на старте — налоговый спор остаётся внутренней информацией компании;
- 15+ лет опыта в сопровождении компаний через проверки, требования и споры с ФНС, а не разовые консультации.
Дешёвый онлайн-сервис бухгалтерии обычно ограничивается шаблонным ответом на требование — экономика массового сервиса не позволяет разбирать судебную практику под каждую компанию. Мы работаем от обратного: закрываем риск до того, как он стал доначислением, штрафом или заблокированным счётом. Дешёвый бухгалтер — самый дорогой сотрудник, просто счёт приходит позже. Иногда — вместе с решением по проверке.
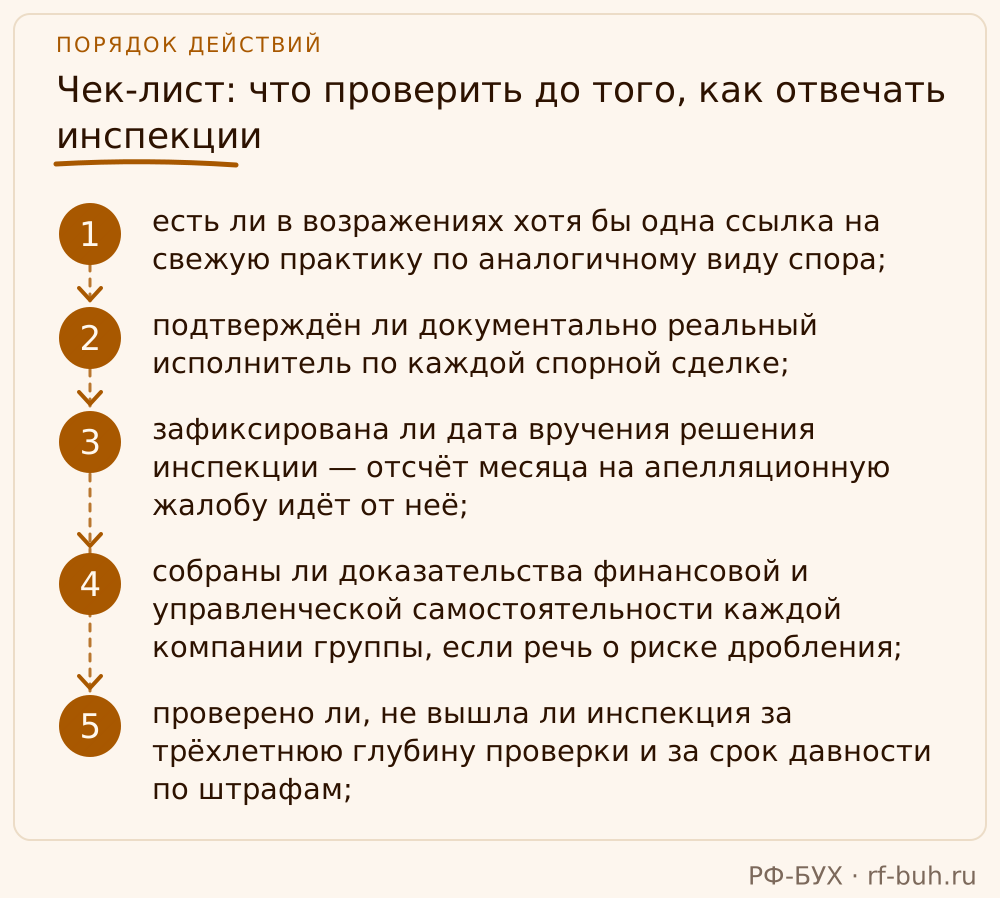
Чек-лист: что проверить до того, как отвечать инспекции
- есть ли в возражениях хотя бы одна ссылка на свежую практику по аналогичному виду спора;
- подтверждён ли документально реальный исполнитель по каждой спорной сделке;
- зафиксирована ли дата вручения решения инспекции — отсчёт месяца на апелляционную жалобу идёт от неё;
- собраны ли доказательства финансовой и управленческой самостоятельности каждой компании группы, если речь о риске дробления;
- проверено ли, не вышла ли инспекция за трёхлетнюю глубину проверки и за срок давности по штрафам;
- учтено ли, что бремя доказывания лежит на налоговом органе, и использован ли этот аргумент в жалобе;
- оценена ли возможность амнистии за дробление, пока действует 2026 год;
- есть ли план действий на случай, если вышестоящий орган не ответит в срок — досудебный порядок при этом считается соблюдённым, и можно идти в суд.
Что делать прямо сейчас
Если у компании уже есть требование, акт или решение по итогам проверки — время не на вашей стороне: месяц на апелляционную жалобу пролетает быстрее, чем кажется, а без свежей судебной практики в основе позиции досудебное обжалование превращается в формальность, которую инспекция отклонит не читая. Пришлите нам документы по спору — мы возьмём дело в работу за 3 рабочих дня, разберём его по актуальной практике 2026 года и выстроим позицию, которая опирается не на эмоции, а на то, как по аналогичным делам уже высказались суды.
Частые вопросы
Можно ли сразу обратиться в суд, минуя налоговую инспекцию?
Нет. Обязательный досудебный порядок требует сначала подать жалобу в вышестоящий налоговый орган по статье 138 НК РФ. Суд не примет заявление без соблюдения этого этапа.
Сколько есть времени на апелляционную жалобу?
Один месяц со дня вручения решения инспекции. Пропуск означает, что решение вступает в силу; дальше его можно обжаловать как вступившее в силу — в течение года со дня вынесения, но инспекция в это время уже вправе взыскивать доначисленное.
Что будет, если вышестоящий налоговый орган не ответил на жалобу вовремя?
Срок рассмотрения — месяц, его могут продлить ещё на месяц. Если решение так и не принято, досудебный порядок считается соблюдённым — можно обращаться в суд, не дожидаясь ответа.
Взаимозависимость компаний в группе — это уже повод для доначислений?
Сама по себе нет. Суды прямо указывают: взаимозависимость сторон сделки не является основанием для признания расходов необоснованными и не доказывает дробление. Основание — доказанная совокупность признаков схемы без реальной деловой цели.
Можно ли спасти расходы, если инспекция доказала необоснованную выгоду?
Отчасти — через налоговую реконструкцию. При доказанном дроблении инспекция обязана учесть налоги, уже уплаченные участниками схемы. По сделкам с «техническими» контрагентами реконструкция возможна, только если компания документально раскрыла реального исполнителя и фактические параметры сделки.
Чем отличается дробление бизнеса от обычного франчайзинга?
Франчайзинг законен. Риск возникает, когда франчайзи не обладают реальной финансовой и управленческой самостоятельностью, а структура бизнеса объясняется исключительно налоговой экономией.
За какой период налоговая может пересмотреть обязательства компании?
Выездная проверка охватывает три календарных года, предшествующих году её назначения. Срок давности привлечения к ответственности — тоже три года. Это не повод расслабляться по ранним периодам: нарушения на стыке периодов инспекция фиксирует охотно.