
Выездная налоговая проверка: что инспекторы ищут три года подряд и почему вы об этом узнаёте последними
Выездная налоговая проверка начинается не со звонка. Она начинается с решения руководителя инспекции, о котором вы узнаёте, когда оно уже подписано. Дальше — инспекторы в вашем офисе, два месяца по закону (и полгода по жизни), три года вашей истории под лупой: каждый договор, каждая счёт-фактура, каждая платёжка. Я пятнадцать лет веду бухгалтерию чужих компаний и скажу честно: за неделю к этому не готовятся. Готовятся годами. Либо учёт в порядке в тот день, когда инспектор переступает порог, либо дальше будут доначисления, пени и штраф, обжаловать который выйдет дороже, чем все годы аккуратного учёта вместе взятые.
Чем выездная отличается от «письма из кабинета»
Камеральная проверка — это переписка. Пришло требование, ответили, забыли. Выездная — это люди в вашем офисе с полномочиями, которых нет ни у одного вашего контрагента. Они поднимают первичку. Считают остатки на складе. Допрашивают сотрудников, причём бывших — особенно охотно. Сверяют ваши цифры с цифрами поставщиков. И вопрос у них один: насколько честно эта компания платит налоги на самом деле.
Если инспекторы не могут работать у вас (нет помещения, офис виртуальный), проверка идёт по месту нахождения инспекции. Легче от этого не становится: документы всё равно ваши, вопросы всё равно к вам.
Кто попадает в план: двенадцать критериев и один нюанс
Случайных выездных проверок давно нет. ФНС много лет оценивает компании по двенадцати критериям риска, и чем больше галочек, тем ближе визит. Самые частые маркеры:
- убытки два года подряд и дольше;
- налоговая нагрузка ниже средней по отрасли;
- рентабельность заметно ниже отраслевой статистики;
- контрагенты, похожие на технические компании;
- зарплаты ниже средних по региону и отрасли одновременно;
- регулярные переезды между инспекциями;
- высокая доля вычетов по НДС в начисленном налоге.
А теперь нюанс, о котором владельцы бизнеса не любят слышать. Отсутствие критериев ничего не гарантирует. Проверку назначают и без формальных признаков — когда в инспекцию пришли сведения из другого источника: от контрагента, из банка, по итогам чьей-то чужой камеральной проверки. «Мы ни под один критерий не подходим» — это не страховка. Это самоуспокоение.
Сколько это длится: два месяца на бумаге
Пункт 6 статьи 89 НК РФ отводит на выездную проверку два месяца. Звучит терпимо. Не обманывайтесь.
Срок продлевают до четырёх месяцев, в исключительных случаях — до шести. Проверку можно приостановить, скажем, чтобы запросить документы у ваших контрагентов, и на время приостановки часы останавливаются. Общий срок приостановлений ограничен шестью месяцами, но в календаре это выглядит так: решение о назначении — весна, акт — следующая зима. Формально проверка шла «два месяца». Фактически компания жила с открытой проверкой почти год.
Когда инспекторы закончили, они составляют справку. С этого дня у них есть ещё два месяца на акт. Именно акт — первый документ, с которого начинается спор о деньгах. До акта спорить не с чем, после акта — уже поздно готовить документы.
Глубина: три года и ещё немного
Проверяют три года, предшествующих году, в котором вынесено решение. С 2026 года к ним добавляются уже закрытые периоды текущего года. Решение в октябре 2026-го — значит, 2023, 2024, 2025 и всё, что успели сдать за 2026-й.
Что это означает практически? Ошибка, которую вы считали мелочью, повторялась двенадцать кварталов подряд. Инспектор видит не эпизод. Он видит систему. А система — это уже не «ошиблись», это «схема», и доказывать обратное придётся вам.
Первый день: что они вправе делать
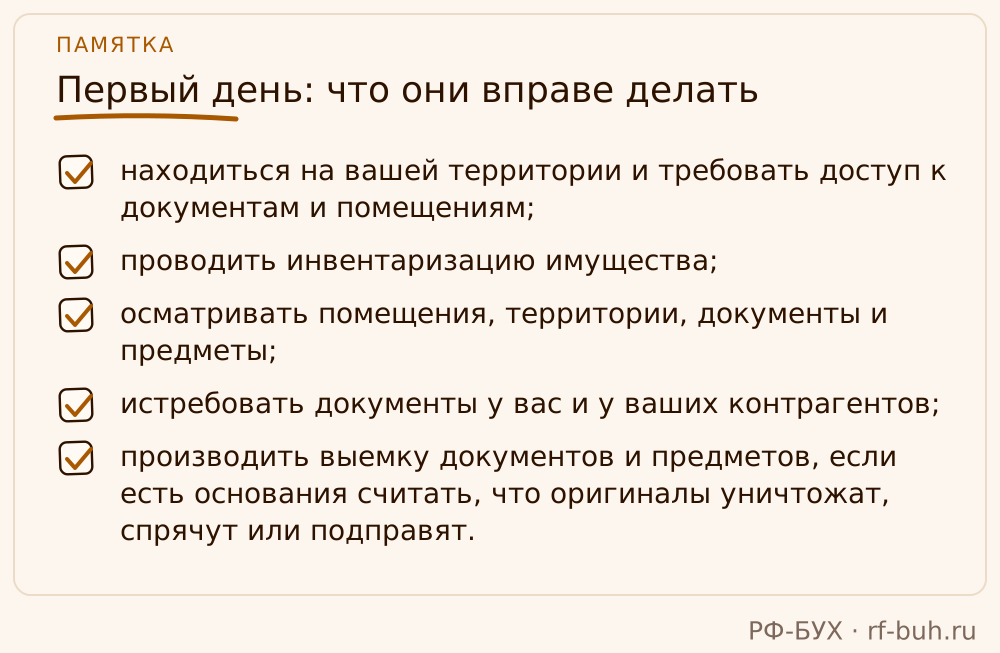
Отсчёт идёт с даты решения о назначении проверки. С этого момента инспекторы вправе:
- находиться на вашей территории и требовать доступ к документам и помещениям;
- проводить инвентаризацию имущества;
- осматривать помещения, территории, документы и предметы;
- истребовать документы у вас и у ваших контрагентов;
- производить выемку документов и предметов, если есть основания считать, что оригиналы уничтожат, спрячут или подправят.
Выемка — мера крайняя, по мотивированному постановлению, в присутствии понятых и ваших представителей, с протоколом по статье 99 НК РФ. Инспектор, который в первый же день собирает папки в коробку «на всякий случай» и без бумаг, нарушает процедуру. Фиксируйте. Каждое процессуальное нарушение — это аргумент, который потом сработает в жалобе.
Ваши права, о которых вы не знали
Права налогоплательщика при выездной проверке закреплены в статьях 21, 89, 100 и 101 НК РФ, а ещё — в статье 51 Конституции. Коротко, что можно:
- присутствовать при проверке, включая осмотр помещений и документов;
- получить копию акта и присутствовать при его составлении;
- давать пояснения и представлять доказательства;
- не исполнять требования, которые противоречат Налоговому кодексу;
- обжаловать решения инспекции, включая решение о продлении срока.
Про допросы отдельно. Статья 90 НК РФ позволяет вызывать свидетелей, и инспекторы зовут не только директора. Кладовщик, менеджер по продажам, уволившийся год назад водитель — все они свидетели. У каждого есть право не отвечать на вопросы, которые могут быть использованы против него самого или его близких. Узнавать об этом праве в кабинете инспектора поздно. О нём нужно знать до вызова.
Документы: порядок нужен каждый день, а не за три дня до визита
Самая дорогая ошибка, которую я вижу годами: «подготовка к проверке» стартует после получения решения. Поздно. Документооборот должен быть в порядке постоянно. Что должно лежать на своих местах в любой момент:
| Категория | Что входит |
|---|---|
| Налоговая отчётность | декларации, расчёты, пояснения за проверяемый период |
| Бухгалтерская отчётность | баланс, отчёт о финансовых результатах, регистры |
| Первичка | накладные, акты, УПД, счета-фактуры |
| Договоры | контракты, спецификации, допсоглашения |
| Платежи | платёжные поручения, банковские выписки |
| Кадры | трудовые договоры, штатное расписание, расчётные листки |
Документ с ошибкой в оформлении для инспекции равен отсутствующему документу. Расход снимают, вычет снимают — и неважно, что товар реально приехал. Вопрос не «есть ли бумажка», а «подтверждает ли она операцию по всем правилам». И ещё одна мелочь, которая мелочью не является: за каждый документ, не представленный по требованию в срок, — штраф 200 рублей по статье 126 НК РФ. На трёхстах накладных это уже шестьдесят тысяч за одну забытую папку.
Сценарий первый: решение пришло в разгар квартала
Представим ООО с оборотом 50–80 млн рублей в год. Обычный средний бизнес. Решение о выездной проверке приходит в середине апреля, когда бухгалтерия сдаёт квартал, а архив за три года лежит «примерно по месяцам». На поиск одного договора уходят часы. Требование даёт десять рабочих дней на пачку документов — и пачка не собирается. Срок пропущен. Это уже отдельное нарушение и отдельный штраф, даже если сами операции были белее снега.
Сценарий второй: ни одной камеральной претензии — и доначисления
Вторая история ещё обиднее. Компания три года сдавала декларации без единого замечания. Директор уверен: ошибок нет. Но выездная проверка смотрит не на то, принял ли сервер декларацию. Она смотрит на экономическую суть операций. Разовая сделка с контрагентом, у которого нет сотрудников и склада, повторяется квартал за кварталом — и вот уже «эпизод» превращается в «систематическое взаимодействие с технической компанией». Выводы инспекция делает не в вашу пользу.
Где компании проваливаются чаще всего
Жёстко, но по делу. Проверка проигрывается не в суде. Она проигрывается в первые два дня, когда директор лично и доверительно беседует с инспектором без представителя, когда документы дособирают ночью, когда сотрудники идут на допрос неподготовленными и дают показания, которые расходятся друг с другом в трёх местах. А потом компания подписывает акт «чтобы не ссориться с налоговой». Ссориться не надо. Надо спорить — письменно, по процедуре и вовремя.
Дешёвый бухгалтер здесь — самый дорогой сотрудник, просто счёт приходит через три года. Штатный специалист, который ни разу не проходил выездную, учится на вашей проверке. Онлайн-сервис за три тысячи в месяц собирает декларацию по шаблону и не несёт никакой ответственности за то, что произойдёт, когда к вам приедут. Их договор заканчивается на кнопке «отправить». Ваш риск — нет.
Что делаем мы в РФ-БУХ и чем это отличается
Мы ведём учёт так, будто решение о проверке подпишут завтра. Первичка систематизируется в день поступления, а не раз в квартал. Договорная база живая: спецификации и допсоглашения подшиты, а не «где-то в почте». Контрагентов прогоняем на признаки технических компаний до сделки, не после.
Когда проверка приходит, мы рядом с первого дня: при осмотре, при выемке, при допросах, при составлении акта. Готовим сотрудников к вопросам, фиксируем процессуальные нарушения инспекции, а если акт содержит спорные доначисления — выстраиваем позицию для возражений и жалобы. Доначисление по нашей вине (а не из-за решений самого бизнеса) — наша ответственность, мы её компенсируем: это и есть «штрафы берём на себя» в практическом смысле. На приём дел нам нужно три рабочих дня, с каждым клиентом подписан NDA, цена — от 3 000 рублей в месяц, и это примерно на 30 % дешевле федеральных аутсорсеров. За пятнадцать лет мы видели достаточно актов, чтобы не бояться их читать.
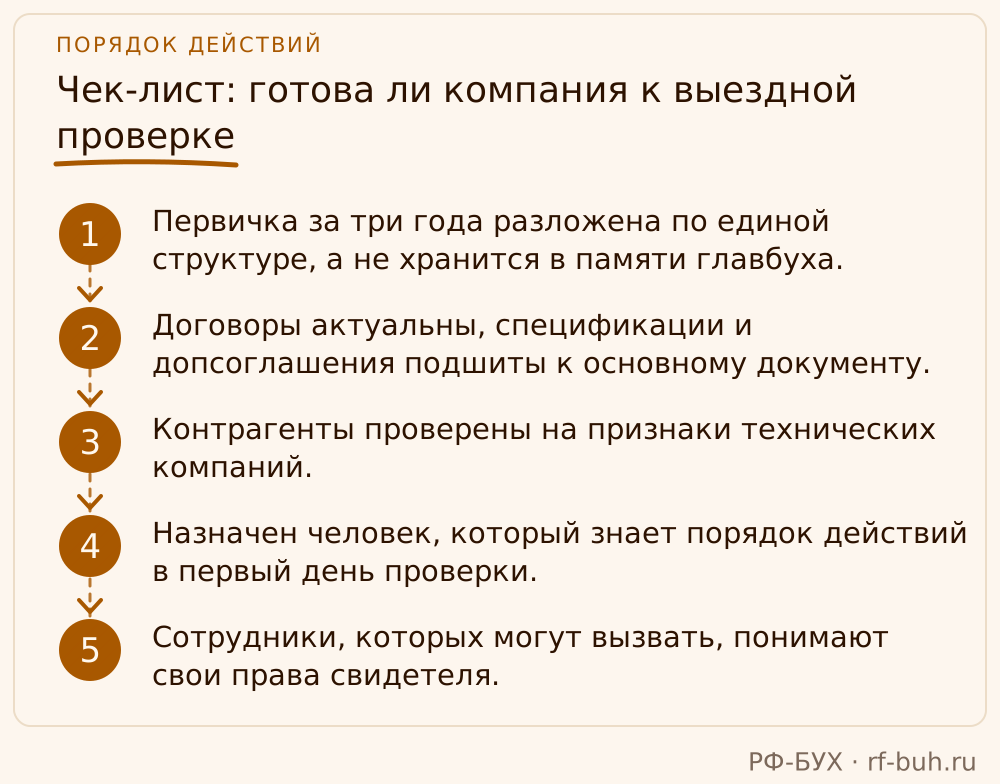
Чек-лист: готова ли компания к выездной проверке
- Первичка за три года разложена по единой структуре, а не хранится в памяти главбуха.
- Договоры актуальны, спецификации и допсоглашения подшиты к основному документу.
- Контрагенты проверены на признаки технических компаний.
- Назначен человек, который знает порядок действий в первый день проверки.
- Сотрудники, которых могут вызвать, понимают свои права свидетеля.
- Есть специалист, готовый присутствовать при осмотре, выемке и составлении акта.
- Банковские выписки сведены с данными учёта, расхождений нет.
- Каждое требование о документах исполняется в срок — 200 рублей за документ умножаются быстро.
Частые вопросы
Сколько реально может длиться выездная проверка?
По закону — два месяца, с продлением до четырёх, в исключительных случаях до шести. Приостановки (до шести месяцев суммарно) в этот срок не входят. В календаре от решения до акта нередко проходит около года.
Могут ли назначить проверку, если компания ни под один критерий риска не подходит?
Да. Критерии — инструмент планирования, а не закрытый перечень оснований. Сведения от контрагентов, банков или по итогам других проверок — достаточный повод.
Обязана ли компания пускать инспекторов в офис?
Да, если проверка проводится по месту нахождения налогоплательщика. Если помещение предоставить невозможно, проверка идёт в инспекции — но по вашим документам.
Что делать, если требуют документ, которого физически нет?
Письменно зафиксировать факт и причину отсутствия. Восстанавливать «задним числом» без документального основания — путь к обвинению в фальсификации, которое испортит позицию при обжаловании.
Может ли рядовой сотрудник отказаться от допроса?
Явиться по вызову обязан. Но вправе не отвечать на вопросы, которые могут быть использованы против него или его близких, — это право свидетеля, а не одолжение инспектора.
Что происходит после окончания проверки?
Инспекция составляет справку, затем в течение двух месяцев — акт с нарушениями и суммами доначислений. С получения акта начинается ваш этап: возражения, жалоба, при необходимости суд.
Нужен ли сторонний специалист, если есть своя бухгалтерия?
Если ваша бухгалтерия не проходила выездные проверки — да. Ошибки здесь редко про цифры. Они про процедуру: как вести себя при осмотре, что говорить на допросе, как фиксировать нарушения инспекции. Решение о выездной проверке уже у вас на столе — или вы хотите, чтобы оно никогда не стало для вас катастрофой? Напишите нам в РФ-БУХ. Мы возьмём документооборот под контроль, подготовим компанию и людей к визиту инспекции и будем рядом на каждом этапе: от первого дня до акта, а если понадобится — до жалобы и суда.