
Как считать доходы на УСН, если вы платите НДС
Если вы применяете УСН и предъявляете покупателю НДС, сам предъявленный налог не включают в доходы для расчета УСН. Но формула «вычесть НДС из каждого поступления» без проверки периода и условий опасна: у освобождения, специальных и общих ставок разные последствия для входного налога, а переходящие авансы требуют отдельного разбора. Ниже — порядок проверки и безопасный учебный расчет.
Когда НДС исключают из доходов по УСН
Для расчета налога по УСН доходы определяют с учетом правил главы 26.2 НК РФ и статьи 248 НК РФ. Из доходов исключают налоги, предъявленные покупателю по правилам Налогового кодекса. Поэтому если вы правомерно предъявили НДС при реализации, эту сумму не следует второй раз облагать налогом по УСН как собственную выручку. Норму важно читать целиком: речь идет именно о налоге, предъявленном покупателю в установленном порядке, а не о любом платеже, который предприниматель сам назвал НДС.
Это правило не означает, что НДС — «чужие деньги» при любых обстоятельствах и что любой перевод на расчетный счет можно автоматически поделить на чистую выручку и налог. Сначала устанавливают статус продавца на дату операции: есть ли освобождение, действует ли обязанность исчислять налог, какую ставку применяют и предусмотрен ли НДС в цене. Если продавец освобожден, но по ошибке выделил НДС в счете-фактуре, могут возникнуть самостоятельные обязанности по уплате указанной суммы. Это не дает оснований автоматически считать, что налог был корректно предъявлен и исключается из дохода по обычному сценарию.
Я прошу команду начинать сверку с документов, а не с итоговой цифры в банковской выписке. Если нужна помощь с учетом, мы ведем бухгалтерский учет для ООО и ИП и проверяем налоговые последствия операций. Сопоставьте договор, счет, первичный документ и платеж: одна и та же сумма может быть авансом, оплатой уже состоявшейся реализации или возвратом. Затем проверьте, совпадают ли налоговая база и ставка в документах с режимом НДС, который применял продавец. Если в документе обнаружилась ошибка, сначала определите, какой документ исправлять и в каком периоде отражать последствия; не маскируйте несоответствие ручной корректировкой дохода.
К теме примыкает отдельный вопрос о том, как вести раздельный учет на УСН с НДС. Здесь же фокус уже: не включить предъявленный покупателю налог в доходы по УСН и при этом не сделать необоснованный вычет или вычет дохода. Если операция нестандартная, лучше проверить ее до сдачи отчетности, пока документы и условия сделки можно восстановить без догадок.
Как проверить сумму дохода и не ошибиться с расчетом
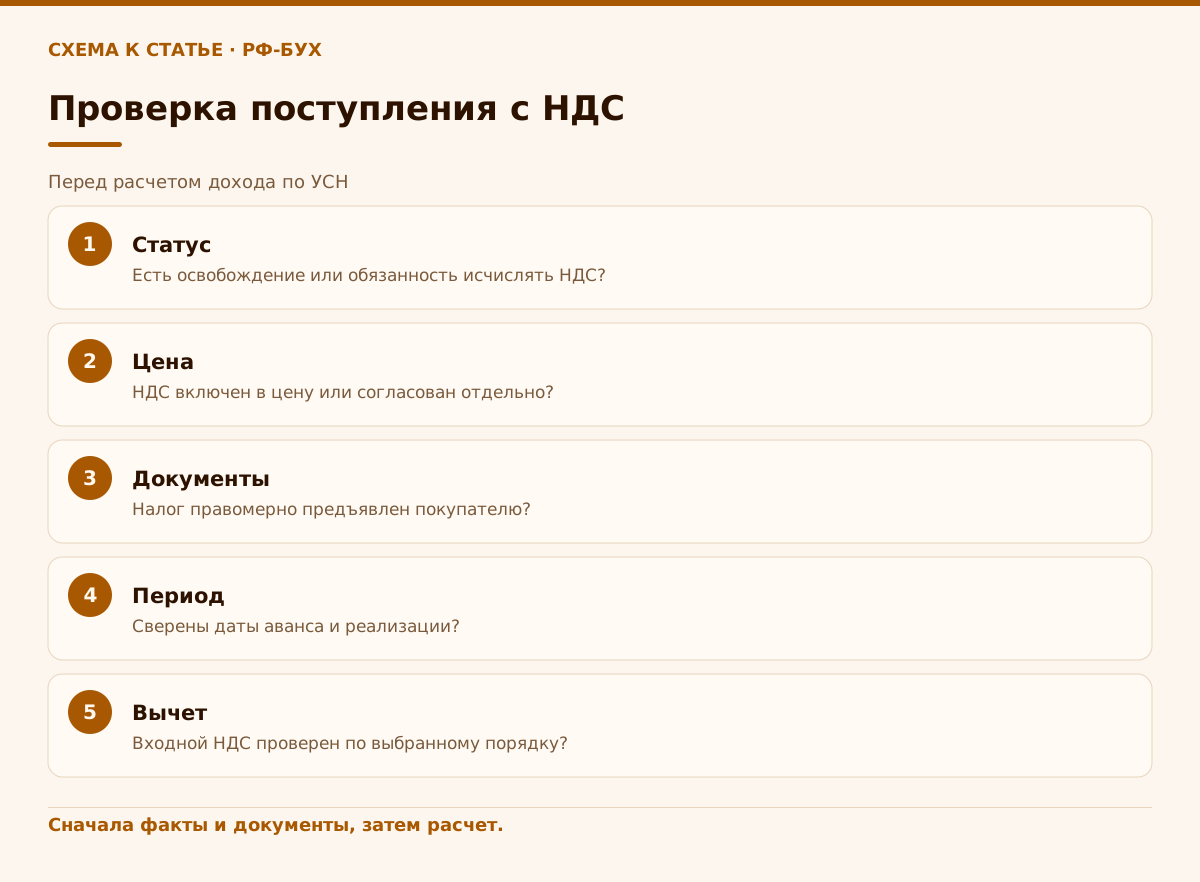
Соберите реестр поступлений за период и разделите операции по экономическому смыслу: оплата реализации, предоплата, возврат, заем, пополнение счета или иное поступление. Для каждой реализации отметьте сумму по договору, сумму НДС, если он предъявлен, применяемую ставку и дату признания дохода по правилам УСН. Сверьте итог с книгой учета доходов и расходов и декларацией. Такая проверка выявляет как включенный в доход предъявленный НДС, так и обратную ошибку — когда из дохода вычли сумму, которая не является предъявленным налогом.
Не переносите налог из счета-фактуры механически в уменьшение доходов. Сначала подтвердите, что это именно НДС, предъявленный покупателю по облагаемой операции, и что продавец вправе применять выбранный порядок. Если сумма в договоре указана «включая НДС», налог выделяют расчетным способом по применимой ставке; если цена определена без налога, вопрос о доплате зависит от договора и согласования сторон. При споре о цене бухгалтерский расчет не заменяет правовой анализ договора.
Если вы применяете УСН «доходы», база формируется по доходам, а ставка налога зависит от применимых правил и региона. Не следует автоматически считать, что у любого бизнеса итоговая ставка всегда ровно 6 %: этот процент можно использовать в учебном расчете лишь при условии, что именно такая ставка применима к конкретному налогоплательщику. Если объект УСН — «доходы минус расходы», состав и подтверждение расходов проверяют отдельно. Сам факт уплаты НДС не превращает объект «доходы» в расчет налога с разницы между поступлением и расходами.
В 2026 году для плательщиков УСН действуют отдельные правила освобождения от НДС и выбора порядка его исчисления. ФНС разъясняет, что при освобождении или применении специальных ставок 5 % и 7 % входной НДС к вычету не принимают; при общей ставке, если выполнены условия НК РФ, вычеты возможны. Поэтому фраза «входной НДС на УСН никогда не вычитается» неверна. Фраза «входной НДС всегда можно вычесть, раз я плачу НДС» тоже неверна. Правила по счетам-фактурам и декларации стоит проверять вместе с выбранным режимом, а не отдельно от него.
В учетной сверке полезно отдельно показать три суммы: стоимость реализации без предъявленного НДС, исчисленный исходящий налог и входной налог с указанием, допускается ли его вычет. Для специального режима входной НДС может учитываться в стоимости приобретения или расходах по правилам УСН, если это предусмотрено применяемым объектом и соблюдены условия учета расхода. Не записывайте его в расходы только потому, что он не принимается к вычету: для объекта «доходы» такой подход не уменьшает налоговую базу.
- Подтвердите статус по НДС и применяемый порядок на дату операции.
- Сверьте цену и условие о НДС в договоре с расчетными документами.
- Отделите предъявленный покупателю НДС от дохода по УСН.
- Проверьте входной НДС отдельно: право на вычет зависит от выбранного порядка.
- Сопоставьте реестр операций, учетные данные и отчетность до отправки деклараций.
Что делать с авансами и переходящими договорами
Аванс нельзя описать одной фразой «всегда вычтите из платежа НДС». Значение имеют дата получения денег, дата отгрузки или оказания услуги, налоговый статус продавца в каждом из периодов, договорная цена и то, предъявлялся ли налог покупателю. Налоговые правила отдельно регулируют ситуации, когда предоплата поступила в период освобождения или до возникновения обязанности по НДС, а реализация происходит уже после перехода на уплату налога. Для таких переходящих операций в НК РФ предусмотрены специальные положения; их нельзя подменить общей схемой для обычной продажи.
Составьте хронологию по каждому договору: когда получена предоплата, когда возникла обязанность исчислять НДС, когда состоялась реализация, какие документы выставлены и менялась ли цена. Отдельно отметьте, была ли сумма НДС фактически предъявлена покупателю или стороны оставили цену без изменений. Если условия менялись, приложите дополнительное соглашение и проверьте, как оно влияет на налоговую базу. При оплатах на стыке периодов не исправляйте доход только по дате последнего платежа — анализируйте всю цепочку документов.
ФНС публикует рекомендации для плательщиков УСН с примерами переходящих оплат и отгрузок. Это удобная отправная точка, но конкретную ситуацию нужно соотнести с редакцией НК РФ и договором. В частности, не следует применять рекомендации для старого аванса к новой предоплате, если различаются дата получения или статус продавца. Один пропущенный факт меняет ответ, а красивое округление этого не исправит.
Если покупатель перечислил аванс, а вы позже выставили документы на реализацию, сверьте, чтобы сумма дохода по УСН, исходящий НДС и зачет предоплаты не задваивали одно и то же поступление. Это бухгалтерская сверка фактов операции, а не отдельный универсальный налоговый вычет. Когда обнаружена ошибка, сначала восстановите правильную последовательность событий и только потом определяйте, нужна ли корректировка налоговой отчетности или платежей.
Как исправить уже завышенную базу УСН
Если в доходы попал предъявленный НДС, сначала пересчитайте налоговую базу по каждому поступлению и зафиксируйте причину расхождения. Проверьте первичные документы и документы по НДС, а затем сравните полученный результат с декларацией и расчетом налога. Убедитесь, что корректировка не затрагивает операции, по которым НДС не предъявлялся, и не уменьшает доход на входной налог или иную сумму, не относящуюся к правилу статьи 248 НК РФ.
Дальнейший порядок зависит от того, где именно ошибка: только в аналитическом учете, в декларации по УСН, в декларации по НДС или в платежах. Если отчетность уже представлена, оцените необходимость уточненной декларации с учетом общих правил НК РФ и влияния ошибки на сумму налога. Не обещаю «штрафов не будет» только потому, что организация заплатила больше: правовые последствия зависят от содержания ошибки, периода, состояния расчетов с бюджетом и действий налогоплательщика. Сначала устанавливаем факт и последствия, затем выбираем способ исправления.
Я прошу сохранять к расчету короткую пояснительную таблицу: операция, дата, основание, доход по УСН, НДС, документ и результат проверки. Если инспекция запросит пояснения, у вас будет связная логика, а не набор цифр, собранных задним числом. Не надо придумывать «автоматическое расхождение систем» или ссылаться на мифические требования инспектора. Объясняйте только то, что подтверждается учетом и документами.
При исправлении не ограничивайтесь одной суммой налога. Перепроверьте связанные авансы, возвраты, корректировки цены и данные по НДС, чтобы одна правка не создала вторую ошибку. Если спор касается того, кто должен нести налоговую нагрузку по договору, подключите юриста к оценке договорного условия; бухгалтерская запись сама по себе не меняет согласованную цену. А если не хватает документов, восстановите их законным способом и обозначьте неопределенность, не подменяя ее вымышленным подтверждением.
Мы в «РФ-БУХ» сверяем доходы по УСН с документами по НДС и отдельно проверяем переходящие авансы. На консультации объясним, где возникло расхождение и какие документы нужны для корректировки.
Как выстроить контроль на будущее
Закрепите в рабочем регламенте, кто проверяет налоговый статус контрагента и вашей компании перед выставлением документов, кто согласует цену «с НДС» или «без НДС», и где фиксируются изменения условий. При каждой новой операции проверяйте не только ставку, но и право ее применять, освобождение, дату возникновения обязанности и наличие документов, необходимых для расчета. Это особенно полезно при переходе на иной порядок НДС: нельзя считать, что вчерашняя схема учета подходит для всех последующих сделок.
Раз в отчетный период сверяйте поступления с договорами и первичными документами, доходы по УСН — с суммами без предъявленного покупателю НДС, а расчет НДС — с документами по реализации и приобретениям. Суммы, не принятые к вычету, анализируйте отдельно: можно ли учесть их в стоимости или расходах по выбранному объекту УСН и выполнены ли условия для признания расхода. Эта сверка должна объяснять разницу между показателями, а не просто приводить их к одинаковой цифре.
Отдельно проверяйте нестандартные операции: возвраты, скидки после реализации, оплату в счет будущей поставки, исправленные документы, договоры с ценой без указания налогового режима. Для таких событий заранее определите, кто сообщает бухгалтеру об изменении цены и сроке отгрузки. Если данные поступают после закрытия периода, документируйте, когда компания узнала об изменении и какие действия предприняла. Это помогает восстановить последовательность учета при последующей проверке.
Не обещайте себе, что переплата автоматически безопасна, а недоплата обязательно означает штраф. Последствия зависят от конкретных обстоятельств и норм, которые применимы к периоду. Установите причину расхождения, проверьте налоговую базу и платежи, оцените необходимость корректировки. Бухгалтерский контроль не заменяет юридическую оценку договора или налоговой нормы, но позволяет вовремя заметить, где она нужна. Если учет накопил ошибки за несколько периодов, сначала сделайте диагностику, а уже потом меняйте отчетность.
Если передаете учет на сопровождение, подготовьте договоры с условиями о цене и налогах, реестр поступлений и отгрузок, документы по НДС, книгу учета доходов и расходов и сданную отчетность. Мы в «РФ-БУХ» берем на себя ведение учета и отчетности для ООО и ИП от 3 000 ₽ в месяц; сначала уточняем объем операций и налоговый режим. Первая консультация бесплатна. Я объясню, какие документы нужны и что именно можно проверить в вашей ситуации.
Учебный пример: сумма НДС в цене и база УСН
Это учебный пример: условный ИП Тарасов Д. Применяет УСН с объектом «доходы», а в конкретной ситуации для него действует ставка УСН 6 %. Предположим, продавец правомерно применяет специальную ставку НДС 5 %, цена услуги согласована как 105 000 ₽, включая НДС, и вся сумма получена за реализацию. В этих условиях налог, выделенный расчетом из цены, составляет 5 000 ₽ (105 000 × 5 / 105), стоимость без НДС — 100 000 ₽. Это пример арифметики, а не утверждение, что ставки 6 % и 5 % подходят любому бизнесу.
Для целей примера доход по УСН составляет 100 000 ₽, поскольку предъявленный покупателю НДС не включается в доход при соблюдении описанных условий. Если к ИП применима ставка УСН 6 % и не учитываются иные обстоятельства, налог до возможных уменьшений составит 6 000 ₽. Нельзя переносить этот результат на другого налогоплательщика без проверки его объекта УСН, региональной ставки, права предъявлять НДС и документов по сделке.
Теперь изменим только существенное условие: продавец освобожден от НДС, но ошибочно выделил налог в документе. Тогда нельзя механически повторить расчет предыдущего абзаца и просто уменьшить доход на указанную сумму. Нужно проверить обязанность продавца по выделенному налогу и последствия оформления документа, а также исправить документы надлежащим образом, если это возможно. Именно поэтому в реальном учете сначала устанавливают правовой режим и хронологию, а не подгоняют отчет под удобную сумму.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Учитывается ли предъявленный покупателю НДС в доходах по УСН?
Как правило, предъявленные покупателю по НК РФ суммы НДС исключают из доходов на основании правил статей 346.15 и 248 НК РФ. Сначала подтвердите, что налог был правомерно предъявлен по этой операции.
Можно ли на УСН принять к вычету входной НДС?
Зависит от порядка НДС. При освобождении и специальных ставках 5 % или 7 % вычет входного НДС не применяется; при общей ставке вычет возможен при соблюдении условий НК РФ.
Всегда ли налог по УСН равен 6 %?
Нет. 6 % в этой статье используется как условие учебного примера. Проверьте объект налогообложения и ставку, применимую к вашему бизнесу.
Как учитывать аванс, полученный до начала уплаты НДС?
Сверьте даты получения аванса и реализации, статус продавца в каждом периоде, условия цены и документы. Для переходящих операций предусмотрены отдельные правила; общей формулы для всех случаев нет.
Что делать, если НДС включили в доходы по ошибке?
Пересчитайте операции по документам, определите затронутые периоды и декларации, затем оцените необходимость уточнения отчетности и расчетов с бюджетом.
На что опираемся
- Налоговый кодекс РФ, статья 346.15 — Порядок определения доходов при УСН; в том числе специальные правила для предоплат и перехода к исчислению НДС. https://www.consultant.ru/document/cons_doc_LAW_28165/281ce306d4c05188cf38182099250dc8b2fc2a73/
- Налоговый кодекс РФ, статья 248 — Из доходов исключаются налоги, предъявленные покупателю в соответствии с НК РФ. https://www.consultant.ru/document/cons_doc_LAW_28165/8dfc66340782162248d64306f483acdacf04e176/
- ФНС России: НДС при УСН — Освобождение, применяемые ставки, входной НДС и переходящие операции для плательщиков УСН. https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/
- ФНС России: Налоги 2026 — Официальные изменения по НДС и УСН, включая общие и специальные ставки и условия освобождения. https://www.nalog.gov.ru/new2026/
- Налоговый кодекс РФ, статья 346.16 — Перечень расходов при объекте УСН «доходы минус расходы» и правила их учета. https://www.consultant.ru/document/cons_doc_LAW_28165/
- Налоговый кодекс РФ, статья 346.20 — Общая ставка УСН для объекта «доходы» и возможность региональных пониженных ставок. https://www.consultant.ru/document/cons_doc_LAW_28165/3908f157150b10882cccfbb7f359866338098767/