
Дебиторка: списать долг легко, доказать списание — вот где начинаются проблемы
Взыскание дебиторской задолженности директор обычно воспринимает как лишнюю возню: «Он не заплатит, спишите и забудьте». Списать — минута в 1С. А потом приходит выездная проверка, и выясняется, что компания рисковала не долгом. Она рисковала расходом. Инспекция снимает списанную сумму из внереализационных расходов, доначисляет налог на прибыль за два года назад и добавляет пени за весь срок. Долг как был невозвратным, так и остался. Только теперь он ещё и облагаемый.
Я Ольга Семенова, главбух РФ-БУХ. Каждый год вижу, как бухгалтеры под давлением руководства списывают дебиторку, по которой не отправлено ни одной претензии. Разберём, что должно произойти до списания, какие бумаги превращают расход из фикции в законный и почему претензия — это не формальность, а оружие.
Что считается безнадёжным долгом
Безнадёжным долг становится по закрытому списку оснований: истёк срок исковой давности; должник ликвидирован или исключён из ЕГРЮЛ как недействующий; должник признан банкротом и процедура завершена; судебный пристав вынес постановление об окончании исполнительного производства, потому что имущество найти невозможно. Всё.
«Не берёт трубку», «закрыл офис», «сменил директора» — это не основания. Это симптомы. Сумма, списанная по симптомам, налогооблагаемую прибыль не уменьшает, и позиция ФНС по этому вопросу прямолинейна: произвольного признания долга безнадёжным не существует.
Три года, которые считаются не с той даты
Общий срок исковой давности — три года, ст. 196 ГК РФ. Отсчёт идёт не с даты отгрузки и не с даты договора, а с момента, когда наступил срок оплаты. Отгрузили в марте, отсрочка 60 дней — давность течёт с конца мая.
И главное: срок прерывается, если должник признал долг. Подписал акт сверки. Заплатил тысячу рублей «в знак добрых намерений». Ответил на претензию письмом «да, должны, заплатим в квартале». Любое из этих действий обнуляет счётчик, и три года начинаются заново.
Отсюда два разных риска. Бухгалтер, который считает от первоначальной даты, списывает долг слишком рано — а он ещё не безнадёжен, потому что в прошлом году был акт сверки. Или наоборот: компания, не зная о перерыве, упускает возможность взыскать то, что по бумагам уже «просрочено».
Претензия: шаг, который нельзя перепрыгнуть
Последовательность, которая доказывает инспекции, что взыскание было невозможным, а не неудобным:
- Письменная претензия с суммой, основанием, сроком добровольной оплаты. Отправляем способом, который фиксирует факт: заказное письмо с описью, курьер под роспись, электронная почта, если такой способ прописан в договоре.
- Фиксация реакции — ответ должника или его молчание в установленный срок.
- Иск в суд, если претензия не сработала.
- Исполнительное производство по решению суда, если должник не платит добровольно.
- Документ о невозможности взыскания — постановление пристава об окончании производства либо запись в ЕГРЮЛ о ликвидации или исключении.
Только после этой цепочки — или при наступлении одного из «быстрых» оснований вроде ликвидации — долг признаётся безнадёжным и попадает во внереализационные расходы по подп. 2 п. 2 ст. 265 НК РФ.
Почему претензия так важна даже без суда? Потому что ответ на неё с признанием долга — это новые три года на взыскание. Претензия работает в обе стороны: либо ускоряет оплату, либо продлевает ваши права.
Какие документы нужны для списания
- приказ о проведении инвентаризации расчётов с дебиторами;
- акт инвентаризации с суммой и контрагентом на конкретную дату;
- первичка по сделке: договор, накладные, акты, счета, платёжки;
- подтверждение претензионной и судебной работы: претензия с доказательством отправки, иск, решение, постановление пристава;
- для ликвидированных должников — выписка из ЕГРЮЛ;
- бухгалтерская справка с расчётом и ссылками на основание;
- приказ руководителя о списании.
В 1С:Бухгалтерии списание проводится документом «Корректировка долга». Но документ в программе — последний шаг, а не первый. Весь пакет выше должен быть собран до того, как бухгалтер нажмёт «провести».
Хранить этот пакет нужно не менее пяти лет после списания. Он понадобится ровно тогда, когда вы о нём забудете.
Должник «частично признаёт»: хорошая новость с подвохом
Контрагент не платит, но просит рассрочку, подписывает акт сверки, переводит крошечную сумму. Для продажника это надежда. Для бухгалтера — изменение даты, от которой считается давность. Три года начались заново с момента признания.
Поэтому правило простое: любая бумага или сообщение от должника с упоминанием суммы или обещанием заплатить передаётся в бухгалтерию в день получения. Акт сверки, гарантийное письмо, даже переписка в мессенджере с датой. Иначе бухгалтерия считает от старой даты, и расхождение всплывёт на проверке — в ту сторону, которая невыгодна именно вам.
Исключение из ЕГРЮЛ: быстрое основание, о котором забывают
Должника исключили из реестра как недействующее юрлицо — долг безнадёжен на дату исключения. Ждать три года не нужно, суд не нужен. Но есть ловушка: списать можно именно в том периоде, когда внесена запись, а не «когда заметили». Заметили через год — придётся подавать уточнённую декларацию за период исключения. Поэтому проблемных должников полезно проверять по ЕГРЮЛ хотя бы раз в квартал, а не раз в жизни.
Банкротство должника: не торопитесь и не опаздывайте
Должник вошёл в процедуру банкротства — многие бухгалтеры тут же списывают долг. Рано. Пока идёт конкурсное производство, задолженность ещё не безнадёжна: вы кредитор, и у вас есть шанс получить хотя бы часть из конкурсной массы. Списывать можно после завершения процедуры и записи о ликвидации в ЕГРЮЛ — на эту дату.
Но если вы не заявились в реестр кредиторов, доказывать потом, что «взыскать было невозможно», будет труднее: инспекция резонно спросит, почему компания не воспользовалась законным способом вернуть деньги. Заявление в реестр — ещё один документ в папку. Дешёвый, быстрый и очень убедительный на проверке.
Резерв по сомнительным долгам: инструмент, который работает заранее
Создание резерва — право, а не обязанность, но право выгодное. Резерв формируется по итогам инвентаризации на последнее число отчётного периода по правилам ст. 266 НК: по задолженности с просрочкой от 45 до 90 дней — 50 % суммы, свыше 90 дней — 100 %. Отчисления в резерв уменьшают прибыль уже сейчас, пока долг только сомнительный, а не через годы, когда он станет безнадёжным. Само списание потом идёт за счёт резерва.
Практический смысл: компания без резерва фиксирует крупный расход одним куском в момент списания. Резкий скачок расходов в декларации — то, что камеральный отдел замечает первым. Резерв размазывает эффект по периодам и показывает, что компания оценивала риск заранее, а не вспомнила о долге перед годовой декларацией.
Таблица: от претензии до списания
| Этап | Документ | Что доказывает |
|---|---|---|
| Претензия | Претензия + подтверждение отправки | Попытку досудебного урегулирования |
| Суд | Иск, решение суда | Размер и законность требования |
| Приставы | Постановление об окончании производства | Невозможность найти имущество |
| Ликвидация | Выписка из ЕГРЮЛ | Прекращение должника и дату списания |
| Инвентаризация | Приказ и акт | Сумму долга на дату |
| Списание | Справка бухгалтера, приказ руководителя | Основание и период расхода |
Сценарий: списали через полгода, доначислили через два года
Представьте оптовую компанию с оборотом 50 млн в год. Крупный покупатель забрал партию и исчез: телефон молчит, офис закрыт. Через шесть месяцев директор требует «закрыть вопрос», и бухгалтер списывает сумму в расходы.
Выездная проверка через два года. Запрос документов, подтверждающих невозможность взыскания. В папке — договор и накладная. Претензии нет. Иска нет. Исполнительного производства нет. Выписки о ликвидации нет, потому что должник в ЕГРЮЛ жив-здоров. Расход снимают полностью, доначисляют 25 % налога на прибыль с суммы и пени за два года.
А теперь альтернатива. Претензия в первый месяц просрочки, иск во второй, решение суда через полгода, постановление пристава ещё через год. Долг тот же, деньги те же — не вернулись. Но расход прошёл проверку без единого вопроса, потому что каждое действие оставило документ.
Что делаем мы и чем это отличается
Бухгалтер в штате списывает долг по указанию директора — проще и быстрее, а спорить с руководством не хочется. Юрист на почасовой оплате ведёт претензии и суд, но не следит, в какой налоговый период попадёт итоговый документ и успеет ли бухгалтерия его учесть.
В РФ-БУХ эти процессы связаны в один:
- на списание без претензионной работы мы не соглашаемся, даже если сумма «небольшая»;
- календарь исковой давности ведём по каждому должнику, с учётом всех перерывов, и предупреждаем за несколько месяцев до истечения;
- приказы, акты инвентаризации и справки готовим параллельно с претензией, а не после;
- проблемных должников проверяем по ЕГРЮЛ ежеквартально, чтобы не пропустить дату исключения;
- рассчитываем, выгоден ли клиенту резерв по сомнительным долгам, и если да — ведём его.
Доначисления по списаниям, оформленным нами с ошибкой, покрываем по договору сами. Дела забираем за три рабочих дня, цены — примерно на треть ниже федеральных аутсорсеров, работаем под NDA.
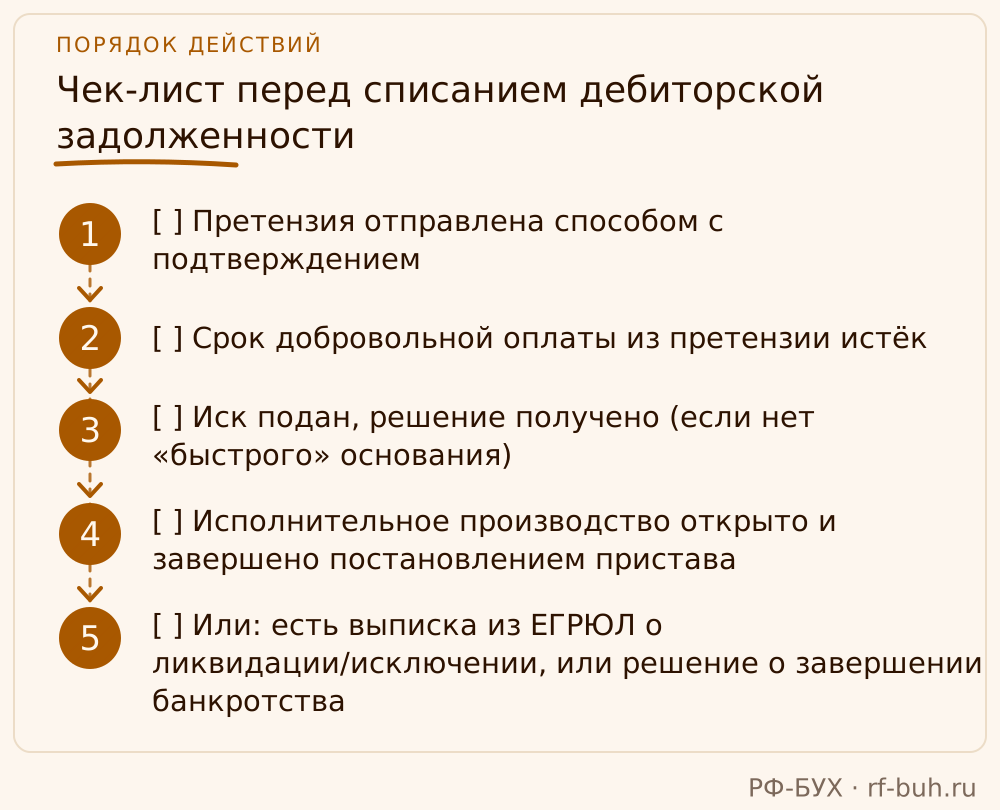
Чек-лист перед списанием дебиторской задолженности
- [ ] Претензия отправлена способом с подтверждением
- [ ] Срок добровольной оплаты из претензии истёк
- [ ] Иск подан, решение получено (если нет «быстрого» основания)
- [ ] Исполнительное производство открыто и завершено постановлением пристава
- [ ] Или: есть выписка из ЕГРЮЛ о ликвидации/исключении, или решение о завершении банкротства
- [ ] Срок давности пересчитан с учётом всех актов сверки и частичных оплат
- [ ] Инвентаризация расчётов оформлена приказом и актом
- [ ] Бухгалтерская справка содержит расчёт и ссылку на основание
- [ ] Приказ руководителя о списании подписан
- [ ] Проверено, создавался ли резерв по этому должнику
- [ ] Период списания совпадает с датой наступления основания
Начните претензионную работу сегодня, а не перед проверкой
Есть просроченная дебиторка и нет уверенности, что документы по ней выдержат проверку? Напишите нам. Проверим пакет, пересчитаем сроки давности с учётом всех перерывов и выстроим претензионную и судебную работу так, чтобы списание прошло без доначислений.
Частые вопросы
Можно списать долг, если должник просто не отвечает?
Нет. Нужно документальное основание: истечение давности, ликвидация, банкротство или постановление пристава. Молчание должника основанием не является.
Сколько составляет срок исковой давности?
Три года по ст. 196 ГК РФ с момента, когда наступил срок оплаты. Признание долга — акт сверки, частичная оплата, письменный ответ — прерывает срок, и он начинает течь заново.
Обязательно идти в суд перед списанием?
Не всегда. Если должник ликвидирован, исключён из ЕГРЮЛ или признан банкротом, этого достаточно. Если таких оснований нет — суд и исполнительное производство создают документ, который подтверждает невозможность взыскания.
Что будет, если списать без документов?
Инспекция снимет расход, доначислит налог на прибыль и пени с момента списания. Приказ директора и справка бухгалтера без документов об основании расход не защищают.
Зачем резерв, если можно списать напрямую?
Резерв позволяет учесть риск раньше — 50 % при просрочке от 45 дней, 100 % после 90 дней — и распределить расход по периодам, а не фиксировать одним куском, который привлечёт внимание при камералке.
Какие документы хранить после списания?
Весь пакет: приказ и акт инвентаризации, первичку по сделке, претензию и судебные документы, выписку из ЕГРЮЛ, справку и приказ о списании. Не меньше пяти лет.
Должник прекратил деятельность, но в ЕГРЮЛ числится. Списывать?
Нет. Пока нет записи об исключении или ликвидации, долг не безнадёжен. Ведите претензионную работу, проверяйте реестр ежеквартально и спишите в том периоде, когда запись появится.