
Акты сверки перед закрытием года: как найти спорные долги и не нажить налоговых рисков
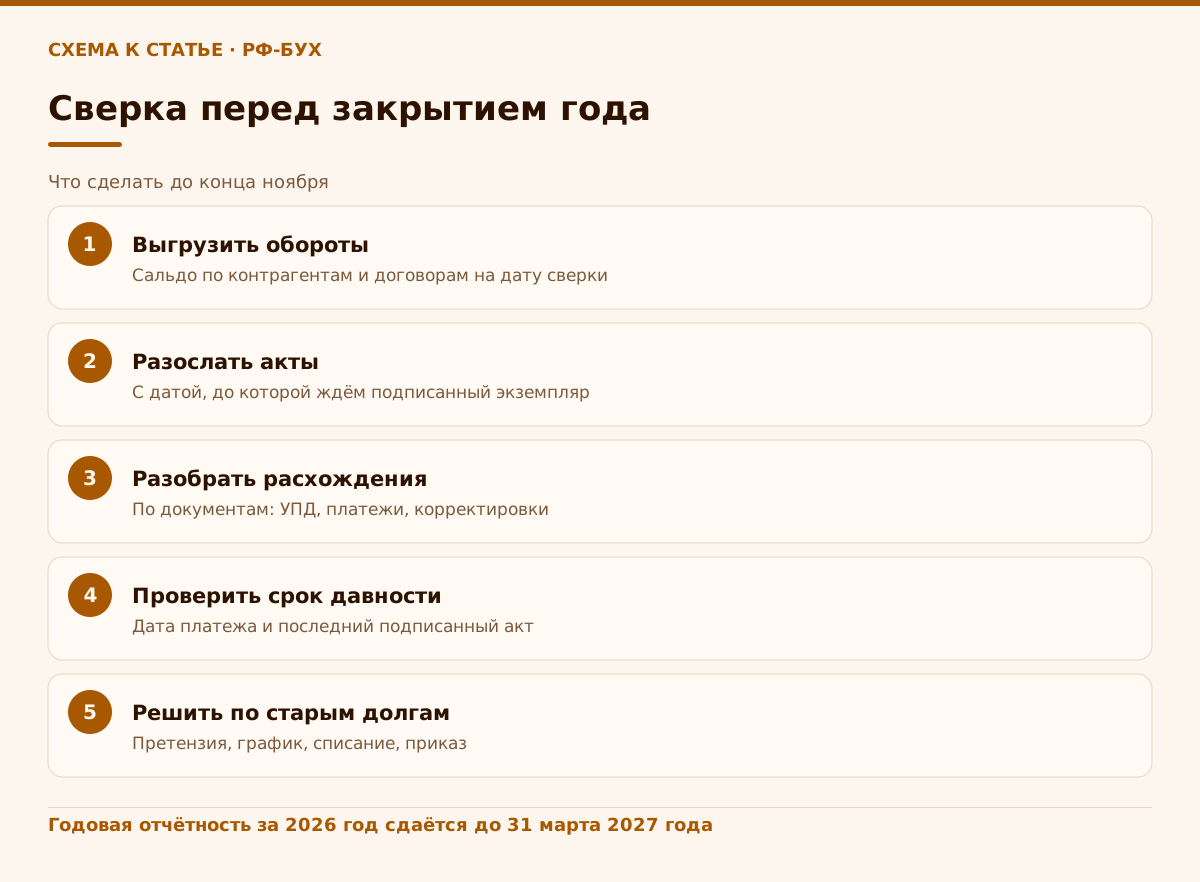
Сверку с контрагентами на конец года начинают в ноябре, до инвентаризации: запрашивают акты на выбранную дату, сопоставляют их с учётом, расхождения разбирают по документам, старые долги проверяют на срок давности. Подпись под актом может эту давность обнулить, поэтому ставить её нужно осознанно. Ниже порядок, ловушки и расчёт на примере.
Зачем сверять расчёты перед закрытием года и обязательно ли это
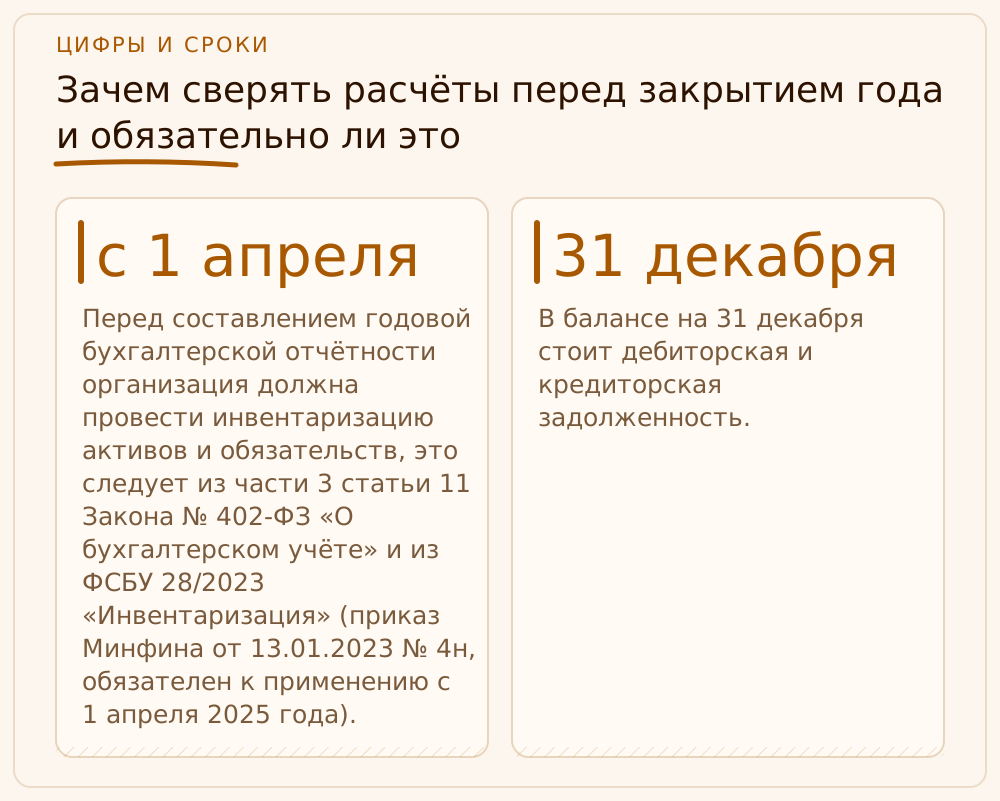
Начну с неудобной правды: акт сверки не входит в обязательные документы, которые закон требует составлять. Обязательна другая вещь. Перед составлением годовой бухгалтерской отчётности организация должна провести инвентаризацию активов и обязательств, это следует из части 3 статьи 11 Закона № 402-ФЗ «О бухгалтерском учёте» и из ФСБУ 28/2023 «Инвентаризация» (приказ Минфина от 13.01.2023 № 4н, обязателен к применению с 1 апреля 2025 года). Расчёты с поставщиками, покупателями и подрядчиками входят в обязательства и активы, которые инвентаризируются. А правильность этих остатков подтверждается как раз сверкой с контрагентами и проверкой документов. То есть формально акт сверки можно заменить другим способом подтверждения, а фактически лучшего способа никто не придумал.
Зачем это директору, а не только бухгалтеру. В балансе на 31 декабря стоит дебиторская и кредиторская задолженность. Если там долг, которого у контрагента нет в учёте, вы показываете в отчётности то, что не сможете подтвердить. Если вы занизили кредиторку, потому что поставщик не прислал закрывающие, то вы занизили расходы и завысили прибыль, а значит, и налог. Если вы не заметили, что покупатель давно оплатил, а у вас висит долг, то вы тратите время на претензии к человеку, который вам ничего не должен. Деньги теряются в обе стороны.
Из моей практики: у новых клиентов сверка в последний раз проводилась, когда её требовал банк при кредите. Остальное время «и так ясно». Ясно становится в январе, когда годовой баланс надо сдавать, а у половины контрагентов в бухгалтерии отпуск. Разумный график простой: сверка раз в квартал по крупным контрагентам и полная сверка в ноябре перед годовой инвентаризацией.
Когда начинать сверку и с кого именно
Начинать надо в ноябре. К декабрю контрагенты закрывают свой год, бухгалтеры уходят в отчётность, и письмо с запросом акта лежит в почте неделями. Дата сверки обычно берётся одна из двух: 30 ноября или 31 октября (тогда оставшиеся два месяца докручиваются по первичке) либо сразу 31 декабря, но тогда акты подписываются уже в январе. Учтите тонкость ФСБУ 28/2023: послабление «не инвентаризировать повторно то, что проверено не ранее 1 октября отчётного года» касается основных средств, нематериальных активов, капвложений и запасов. Расчёты с контрагентами при годовой инвентаризации подтверждаются на отчётную дату, 31 декабря, поэтому ноябрьская сверка — это задел, а остаток на конец года всё равно нужно довести по первичке. Чем ближе дата сверки к концу года, тем меньше оборота придётся догонять.
Сверять всех подряд бессмысленно, и я делаю так. Первыми идут контрагенты с крупным оборотом и суммой долга, затем все, с кем есть непогашенная задолженность старше трёх месяцев, затем те, по кому в этом году были разногласия, возвраты или корректировки. Отдельно выписываю всех, у кого последний акт подписан давно: вопрос срока давности по ним встанет в первую очередь. Мелкие разовые поставщики с нулевым сальдо закрываются выборочно, и это нормально.
Если у вас на обслуживании бухгалтерия идёт отдельным потоком, а сверкой занимается директор «по ощущениям», остановитесь. Сверка это не письма от руки, а регламентированный процесс: кто готовит акты, кто подписывает, кто хранит. Для компаний, где у бухгалтера нет на это времени, мы берём ведение учёта целиком: ведение бухгалтерского учёта включает и сверки с контрагентами по графику, а не в аврале на последней неделе декабря.
- Крупные контрагенты по обороту и по остатку долга.
- Все, у кого задолженность висит дольше трёх месяцев.
- Контрагенты, по которым в течение года были возвраты, скидки, корректировки.
- Те, с кем последний акт подписан давно или не подписан вообще.
Как провести сверку по шагам
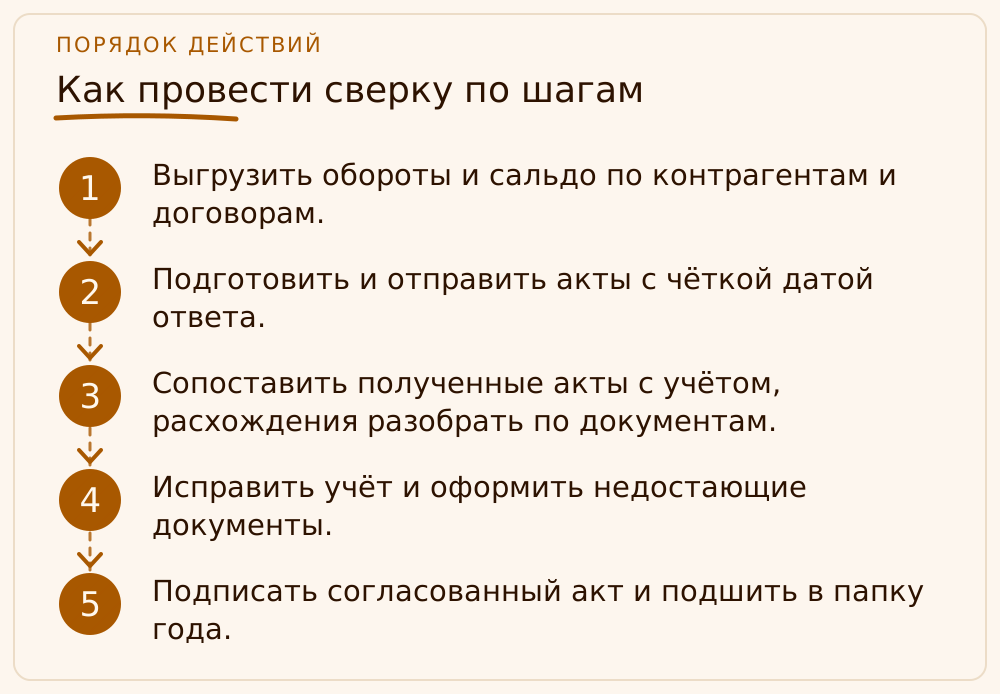
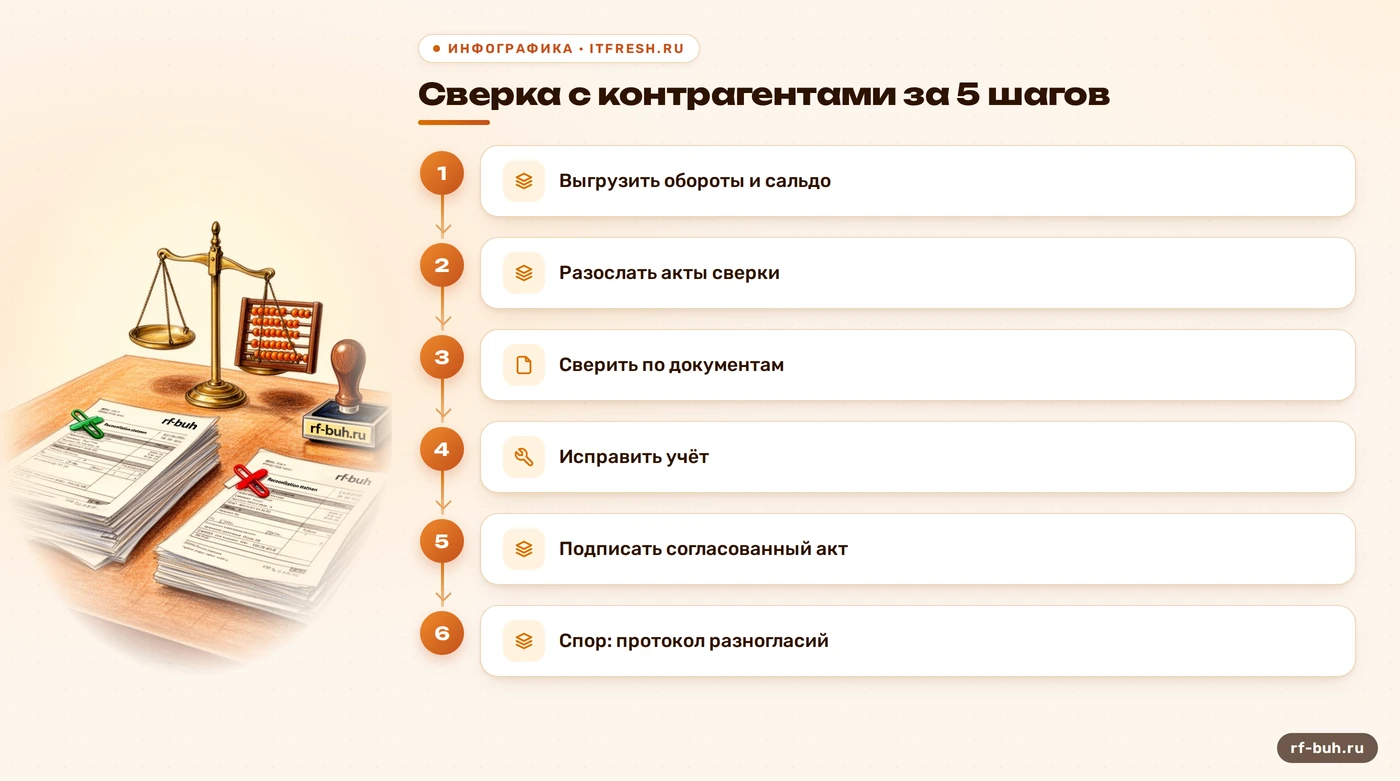
Порядок у меня одинаковый для всех клиентов. Сначала выгружаем из учётной программы оборотно-сальдовую ведомость по счетам расчётов (60, 62, 76 и другие, где есть контрагенты) и акты сверки по каждому контрагенту в разрезе договоров. Затем отправляем акты: письмом с подписью, через электронный документооборот или лично, как принято у партнёра. В письме указываем дату сверки, просим вернуть подписанный экземпляр или протокол разногласий до конкретной даты, а не «как сможете».
Дальше получаем ответ и сопоставляем. Совпало до копейки: акт подписывается, подшивается, строка отмечается в сводной таблице. Не совпало: вместе с актом запрашиваем у контрагента перечень документов, которые он учёл, и сверяем по каждому документу, а не по общей сумме. Расхождение всегда состоит из конкретных документов: неучтённая накладная, платёж, который ушёл не по тому договору, корректировка, которую одна сторона учла, а другая нет. По итогам составляется короткий протокол: что исправляем у себя, что просим исправить у контрагента, срок.
Когда сальдо согласовано, фиксируем итог в сводной таблице, исправляем учёт, оформляем недостающие документы (например, корректировочную накладную или акт) и только после этого подписываем акт. Подписывать акт с расхождением «потом разберёмся» нельзя: подпись это согласие. Подробнее об этом в разделе про срок давности ниже.
- Выгрузить обороты и сальдо по контрагентам и договорам.
- Подготовить и отправить акты с чёткой датой ответа.
- Сопоставить полученные акты с учётом, расхождения разобрать по документам.
- Исправить учёт и оформить недостающие документы.
- Подписать согласованный акт и подшить в папку года.
Откуда берутся расхождения и чем они опасны для налогов
Расхождения у моих клиентов почти всегда укладываются в несколько причин. Одна сторона учла отгрузку в декабре, а другая получила документ в январе. Платёж пришёл без назначения или с неверным договором. Часть товара вернули, а корректировку оформила только одна сторона. Один контрагент считает неустойку, второй её не признаёт. Ошибка в цене или количестве в УПД. Для каждой причины есть понятное действие: дозапросить или переоформить документ, уточнить платёж, подписать корректировку или выставить претензию, как договором предусмотрено.
Теперь про налоги. Для расчёта налога на прибыль и НДС имеет значение не акт сверки, а первичные документы: товарные накладные, УПД, акты, счета-фактуры. Если вы приняли в расходы или к вычету то, что контрагент у себя не отразил, налоговая это увидит при встречной проверке, и вопросы будут к обеим сторонам. Если контрагент затребует документы у вас по своей проверке, как отвечать на требование из налоговой важно знать заранее, а не в день, когда срок уже идёт. Сверка в ноябре как раз и позволяет найти расхождения, пока документы можно спокойно исправить.
Ещё один риск: закрывающие документы, подписанные последним днём года, но фактически составленные позже. Вопрос, где проходит граница между разумным оформлением и нарушением, я разбирала в статье про акт задним числом, и повторяться не буду. Скажу только, что в ноябре эта проблема решается проще: контрагенту ещё не нужно срочно закрывать год, и он готов оформить документы честно.
- Разные даты признания операции: отгрузка в декабре, документ в январе.
- Платёж ушёл без назначения или по другому договору.
- Возврат или скидка оформлены только одной стороной.
- Неустойка и пени, которые одна сторона не признаёт.
- Ошибки в цене, количестве или реквизитах в УПД.
Подпись под актом сверки и срок давности: главная ловушка
Теперь о самом болезненном месте. Общий срок исковой давности три года (статья 196 ГК РФ), и считается он по правилам статей 200–202 ГК РФ. По долгу со сроком платежа счёт идёт со дня, когда платёж должен был прийти. По статье 203 ГК РФ течение срока прерывается, если обязанное лицо совершает действия, свидетельствующие о признании долга. После перерыва срок начинается заново, а время до перерыва в новый срок не засчитывается. Верховный суд в пункте 20 постановления Пленума от 29.09.2015 № 43 прямо относит к таким действиям, в частности, подписание сторонами акта сверки. Закрытого перечня действий нет, и суд оценивает обстоятельства, а акт должен подписать лицо, имеющее право признавать долг. И ещё одна норма, о которой забывают: по пункту 2 статьи 206 ГК РФ, если должник письменно признал долг уже после истечения срока давности, срок тоже начинается заново. Подписанный акт сверки — это как раз письменное признание.
Для вас это работает в двух направлениях. Если долг должен вам, подписанный контрагентом акт сверки даёт новый трёхлетний срок на иск, поэтому по старым долгам я требую актов регулярно: это дешёвая страховка. Если долг должны вы, ваша подпись под актом может продлить срок, по которому поставщик уже не смог бы с вас ничего взыскать. Директор ставит печать на «обычной бумажке от бухгалтерии» и сам возвращает себе долг, который давно можно было списывать. Я такое видела: человек был уверен, что три года прошли, а оказалось, что он сам подписал акт полтора года назад.
Правило для моих бухгалтеров простое: акт с давним долгом без моей визы или визы директора не уходит. Если вы не согласны с суммой, подписывайте протокол разногласий, а не молчите. Подписанный акт, где указан конкретный договор и сумма, плохо оспаривается. Неподписанный акт ничего не доказывает ни в чью пользу. А если долг уже просрочен по давности и вы его не признаёте, нужно прямо решить, подписываете вы акт или нет, а не считать это формальностью. Подробнее по цепочке «акт, подпись, выручка» читайте в статье когда клиент не подписывает акт услуг.
Здесь без бухгалтера не обойтись: решать, подписывать ли акт по старому долгу, надо вместе с юристом или опытным бухгалтером, потому что последствия считаются в рублях. Мы в «РФ-БУХ» берём такие сверки на себя: готовим акты, проверяем сроки по каждому долгу, показываем директору, где подпись опасна, а где безопасна. Ведение учёта и отчётности для ООО и ИП у нас от 3 000 ₽ в месяц, первая консультация бесплатно.
Что делать со старыми долгами при закрытии года
Теперь про то, что делать с долгами, по которым сверка ничего не изменила. Если долг должны вам и контрагент не платит, есть три пути: претензия и иск, договорённость о рассрочке с подписанным графиком, либо списание. Для налога на прибыль безнадёжные долги, по которым истёк срок давности, списываются во внереализационные расходы (статья 265 НК РФ), а резерв по сомнительным долгам создаётся по статье 266 НК РФ как право организации, закреплённое в учётной политике. Сомнительным считается долг, возникший из реализации, не погашенный в срок и не обеспеченный залогом, поручительством или банковской гарантией. С 2026 года сомнительными могут быть и долги по договорным штрафам и пеням, подтверждённые решением суда, если договор связан с реализацией. Размер резерва ограничен пунктом 4 статьи 266 НК РФ: по итогам года он не может превышать 10 процентов выручки этого года, а в отчётных периодах — большую из двух величин: 10 процентов выручки прошлого года или текущего отчётного периода. Режим налогообложения важен: на упрощёнке такие правила работают иначе, поэтому условия уточняйте на дату операции.
Если долг должны вы, а срок давности истёк, он не исчезает сам. Кредиторскую задолженность с истёкшим сроком давности организация списывает на основании инвентаризации, письменного обоснования и приказа руководителя, и сумма попадает во внереализационные доходы (пункт 18 статьи 250 НК РФ). Налог на прибыль вырастет, это неприятно, но скрывать такой долг в балансе ещё хуже. Для упрощёнки и других режимов проверяйте, как учитываются эти суммы, прежде чем что-то списывать.
Практика такая. До 31 декабря собираем по всем «старым» долгам досье: договор, закрывающие документы, последний акт сверки, переписку, платёжки. Решение по каждому долгу принимает директор, и оформляется оно приказом. И только после этого годовую отчётность можно считать подготовленной. Годовую бухгалтерскую отчётность за 2026 год нужно сдать в налоговую не позднее 31 марта 2027 года, а непредставление в срок это штраф по пункту 1 статьи 126 НК РФ и статье 19.7 КоАП РФ, поэтому лучше успеть всё разобрать до Нового года, а не в марте.
Учебный пример: ООО «Янтарный берег-Торг» сверяет расчёты в ноябре
Это учебный пример: ООО «Янтарный берег-Торг» оптовая компания, и к 30 ноября бухгалтер запросила акты у трёх контрагентов. Первый покупатель по нашим данным должен 842 000 ₽, а в его акте 782 000 ₽: разница 60 000 ₽. Разобрали по документам и выяснили, что часть товара вернули в октябре, а корректировочную накладную оформили только у покупателя. Поставщик доставки в акте показал долг 1 260 000 ₽, у нас в учёте 1 215 000 ₽: разница 45 000 ₽ это услуга доставки, которую поставщик выставил без подписанного заказа.
Общее расхождение по двум контрагентам составило 60 000 + 45 000 = 105 000 ₽. По возврату оформили корректировку и исправили учёт, по доставке попросили у поставщика заказ и закрывающий документ: пока его нет, мы подписываем протокол разногласий, а не акт. Третий случай: покупатель должен 138 000 ₽ по отгрузке со сроком оплаты 20.03.2023, акт сверки он подписал 14.02.2024. Срок давности после этой подписи пошёл заново и истекает 14.02.2027, поэтому директор принял решение направить претензию в декабре и взять график платежей.
К Новому году спорный остаток сократился со 105 000 ₽ до 45 000 ₽, а по старому долгу появился график и подпись. Это и есть результат ноябрьской сверки: цифры в отчётности подтверждены, а решения по долгам приняты до конца года.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Обязателен ли акт сверки с контрагентами на конец года?
Как документ нет. Но перед годовой отчётностью нужна инвентаризация обязательств (ст. 11 Закона № 402-ФЗ, ФСБУ 28/2023), а расчёты с контрагентами подтверждаются сверкой и проверкой документов. Поэтому на практике акт сверки самый простой способ это подтвердить.
Когда лучше проводить сверку перед закрытием года?
В ноябре, на 30 ноября или раньше. К декабрю контрагенты заняты своей отчётностью, и ответ на запрос приходит с задержкой. Крупных контрагентов удобно сверять раз в квартал.
Прерывает ли подписание акта сверки срок исковой давности?
Да, подписание акта сверки должником расценивается как признание долга (ст. 203 ГК РФ, п. 20 постановления Пленума ВС РФ № 43). Срок начинается заново, а время до перерыва не засчитывается. Закрытого перечня действий нет, значение имеют обстоятельства дела и полномочия подписавшего.
Что делать, если контрагент прислал акт с другой суммой?
Не подписывать. Запросите у него перечень документов, по которым он считает долг, и сопоставьте с вашими по каждому документу. Если расхождение не снято, подпишите протокол разногласий, а не акт.
Как списать долг, по которому истёк срок давности?
На основании инвентаризации, письменного обоснования и приказа руководителя. Дебиторскую задолженность списывают в расходы по ст. 265 НК РФ при налоге на прибыль, кредиторскую включают во внереализационные доходы по п. 18 ст. 250 НК РФ. Для упрощённой системы порядок уточняйте на дату операции.
Когда сдаётся годовая бухгалтерская отчётность за 2026 год?
Не позднее 31 марта 2027 года, в налоговый орган по месту нахождения в электронном виде. За нарушение срока предусмотрены штраф по п. 1 ст. 126 НК РФ и ответственность по ст. 19.7 КоАП РФ.
На что опираемся
- Гражданский кодекс РФ — ст. 196, 200, 203, п. 2 ст. 206: общий срок исковой давности, начало его течения, перерыв признанием долга, письменное признание после истечения срока. https://base.garant.ru/10164072/
- Постановление Пленума Верховного Суда РФ от 29.09.2015 № 43 — п. 20: действия, свидетельствующие о признании долга, в том числе подписание акта сверки. https://www.consultant.ru/law/podborki/priznanie_dolga/
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — ст. 11: инвентаризация активов и обязательств, обязательная при составлении годовой отчётности. https://www.consultant.ru/document/cons_doc_LAW_122855/
- ФСБУ 28/2023 «Инвентаризация» — Приказ Минфина России от 13.01.2023 № 4н, обязателен к применению с 1 апреля 2025 года. https://publication.pravo.gov.ru
- Налоговый кодекс РФ — п. 18 ст. 250, ст. 265, ст. 266, п. 1 ст. 126: внереализационные доходы и расходы, резерв по сомнительным долгам, штраф за непредставление. https://www.consultant.ru/document/cons_doc_LAW_28165/
- ФНС России — Срок представления годовой бухгалтерской (финансовой) отчётности, 31 марта, и ответственность за его нарушение. https://www.nalog.gov.ru/rn34/news/activities_fts/16607568/